中国为啥要玩命发展新能源车?说句大实话,环保就是个面子工程,石油也顶多算半个理由。中国砸重金押注新能源,真正的原因就一条:再死磕燃油车,我们恐怕再追20年也只能跟跑。
2001年,863计划电动汽车重大专项正式启动的时候,圈里不少人觉得这是在赌。毕竟那会儿路上跑的还是桑塔纳和捷达,电动车?大多数人连听都没怎么听过。
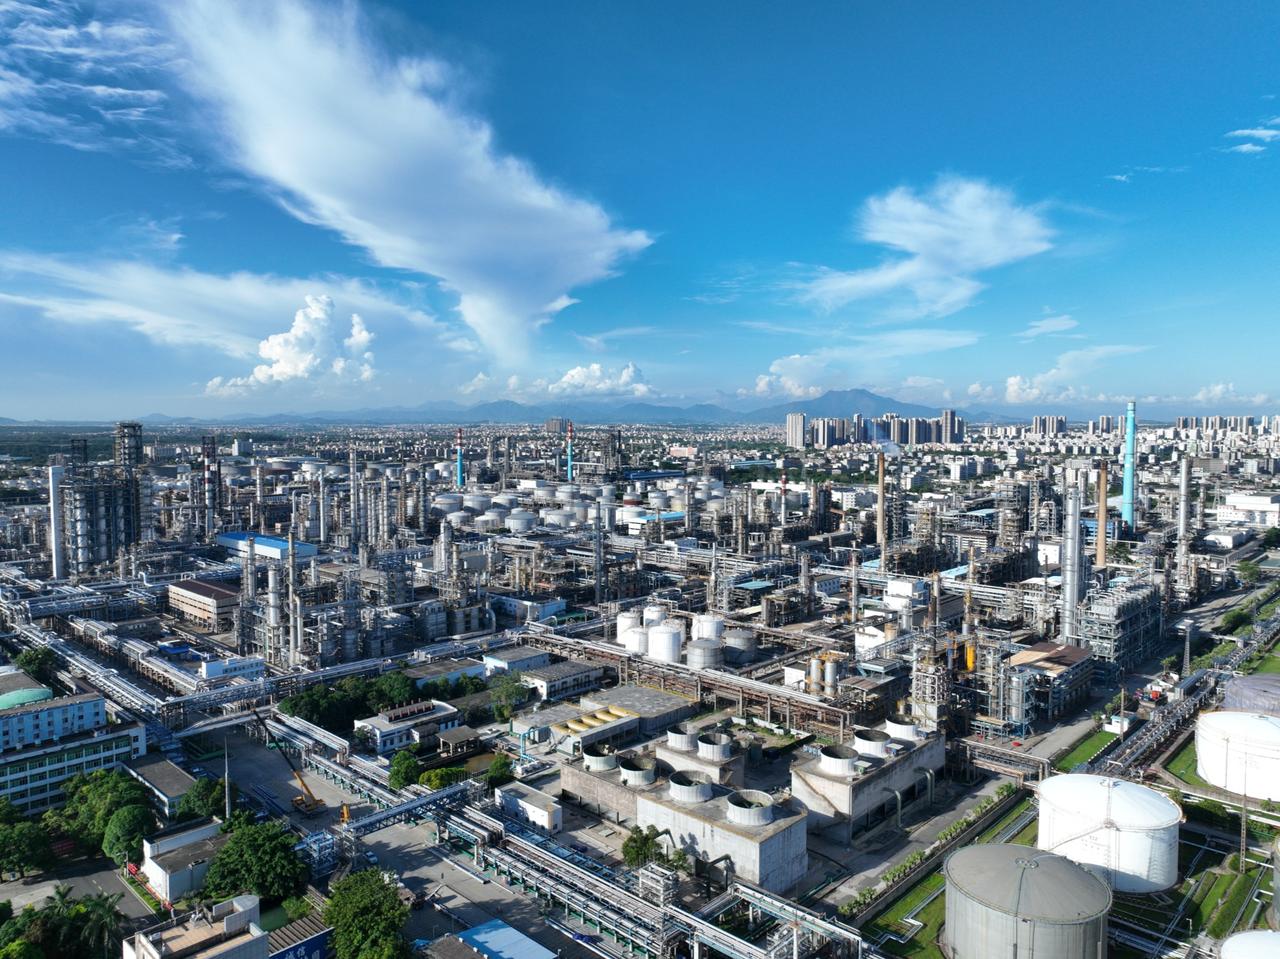
但决策层看到的是一道让人后背发凉的算术题。中国石油资源禀赋就四个字,贫油少气。1993年咱们还是石油净出口国,到2020年,石油对外依存度已经飙到了73.56%。更扎心的是,每年进口的石油里,超过一半被汽车“烧”掉了。
2024年全国石油消费7.5亿吨,光交通领域就消耗了4.05亿吨,占比53.6%。换句话说,满大街跑的燃油车,烧的不光是油,烧的是国家能源安全的底线。
但光说石油安全,还不足以解释中国为什么下这么大的注。真正让决策层下定决心的,是另一笔账。
2010年前后,自主品牌连一台像样的发动机都设计不出来,变速箱基本靠买。这十来年虽然进步不小,1.5L到3.0L的家用小排量发动机能自己搞定了,但再往上走,V8这种大排量高性能发动机,能造的企业掰着手指头数得过来,动力、可靠性、油耗这些硬指标跟外资比,差距依然明显。
变速箱更是一块心病。好的国产AT变速箱至今没几款拿得出手的,从行星齿轮排布到液力变矩器结构,核心技术长期被爱信、采埃孚、通用这几家巨头攥着。你说砸钱能解决?专利墙早就把路堵死了,这不是钱的事,是时间的事——人家一百多年的工业积累,不是你二十年就能追平的。
所以中国做了一个在外人看来很“莽”的决定:不追了,换道。
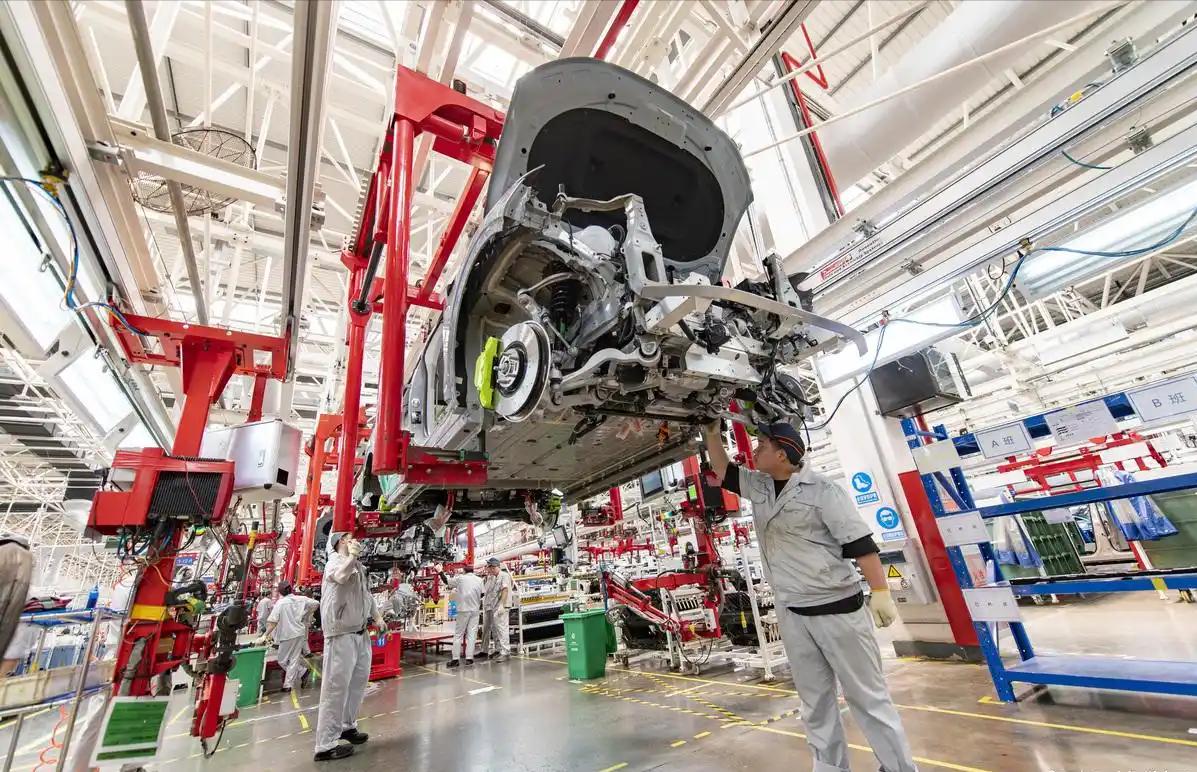
新能源车不玩内燃机和变速箱那套,核心比的是电池、电机、电控、智能驾驶。这一下就把外资的技术护城河给抹平了,大家重新站到起跑线上。
效果有多猛?看专利数据就知道了。截至2025年,中国新能源汽车领域专利公开量从2016年的5万余件增长到11万余件,近十年中国汽车专利公开量占全球比重高达35.6%,远超美国、日本和欧洲。
电池领域更夸张,全球锂电池专利受理总量中,中国以100729件高居榜首,占了全球的63.2%。用大白话说,全球每三件锂电池专利,差不多两件是在中国申请的。
宁德时代一家企业,过去十年累计研发投入超过1000亿元,2025年单年研发投入就超200亿元,拥有专利超过6万项。比亚迪的刀片电池和DM-i超级混动技术,甚至被多家国际车企拿去研究参考。
技术底子打好了,市场表现就是水到渠成的事。
2025年全年,中国新能源汽车出口343万辆,同比增长70%,增速远超2024年的16%。到了2026年,势头更猛,前8个月新能源汽车出口343.5万辆,同比增长1.2倍,6到8月连续三个月出口占比超过50%。一季度新能源乘用车全球份额达到61%,虽然比2025年68%的高点略有回调,但地位没变过。
出口目的地也不再是“第三世界专供”了。巴西、比利时、英国、阿联酋、意大利、澳大利亚、德国……中国新能源车已经开进了欧洲腹地和全球主流市场。比亚迪在泰国、乌兹别克斯坦、巴西三地工厂投产,吉利在德国法兰克福、瑞典哥德堡建有全球研发中心,小米、小鹏、零跑也都把研发中心开到了慕尼黑。
这已经不是简单的“卖车”了,是在海外“建生态”。说白了,上半场比的是性价比和三电成本,下半场拼的是谁能定义充电接口标准和智能驾驶数据协议。
出口数据好看,背后撑腰的是全球最完整的新能源汽车产业链。中国已经连续11年稳居全球新能源汽车产销第一,2025年产销分别完成1662.6万辆和1649万辆。
在长三角,一辆新能源汽车需要的配套零部件,在4小时车程内能全部解决,上海提供芯片和软件,江苏提供动力电池,浙江提供车身一体化压铸机。这种产业链的密度和韧性,全球找不出第二个。
智能化方面,国产车的体验早就把不少外资品牌甩在了后面。同等价位的新能源车,国产能给到L2+级别的辅助驾驶、大尺寸中控屏、反应灵敏的语音助手,而有些外资车可能还在靠手机支架解决导航问题。目前乘用车领域的华为、Momenta等企业的智能辅助驾驶方案,已经进入了宝马、奔驰等国际车企的供应体系。
回过头看,中国押注新能源车这条路的底层逻辑其实特别朴素:既然在旧赛道上追不上,那就换一条新赛道,大家一起从零开始。这不是逃避竞争,是换一种方式竞争。从863计划到年产销突破1600万辆,从被专利墙堵死到成为全球电池技术标准的事实输出地,这条路走得不容易。
至于能不能一直领跑下去,关键不在于卖了多少辆车,而在于能不能持续做出别人做不出来的技术。赛道换了,比赛才刚开始。