标签: 造船




轮到俄罗斯主动开口!62艘大单敲响中国船厂大门,一个时代正在逆转“师父”终究
轮到俄罗斯主动开口!62艘大单敲响中国船厂大门,一个时代正在逆转“师父”终究还是找上了“徒弟”。8月26日,一条从莫斯科传出的消息引发广泛关注:俄罗斯总统特别代表鲍里斯·季托夫向记者证实,俄联合造船集团正围绕在中国船厂建造船舶一事进行讨论。同一时间,该集团副总经理托罗波夫也坦言,考虑与中国以“分布式造船”模式共建大吨位船舶,并承认“中国是造船领域的领先者”。能让曾经手把手教我们造船的老大哥公开表态“你是老大,我来找你”,这不仅是姿态的转变,更是现实比人强的必然。62艘船的硬缺口,把面子压弯了腰俄罗斯急在哪?答案是北方航道。随着北极冰融,这条“冰上丝绸之路”的战略价值井喷。2025年北极航线集装箱船通航量已创历史新高,中欧北极快航甚至实现了常态化周班运营。航道热闹了,船却不够了。俄方测算,到2030年确保运营需62艘特种船舶。按俄媒说法,考虑到制裁导致关键设备断供,俄本土红星造船厂造一艘同规格船,成本是中国的3到4倍,工期却慢一半。若自给自足,到2030年缺口恐超七成。“分布式造船”:最体面的妥协所谓“分布式造船”,听似新潮,本质是俄罗斯出核心技术(总体设计、极地标准),中国出产能(造大船体、分段总装)。这确实是双赢:俄罗斯借中国产能抢抓北极窗口期,中国则借此深度嵌入北极航运产业链,接触极地建造标准,这是一张宝贵的“入场券”。面子再大,大不过北极航道的战略价值。当西方技术封锁彻底卡住俄罗斯民用大船的脖子,向东看,把62艘大单摆上中国船厂的谈判桌,是理性选择,更是历史的必然。正如托罗波夫那句略显无奈的感慨:“中国是领先者,首先正在与中方商讨。”
俄罗斯考虑要让中国造船厂帮他们造船了,局座的含金量还在继续上升。真正把俄
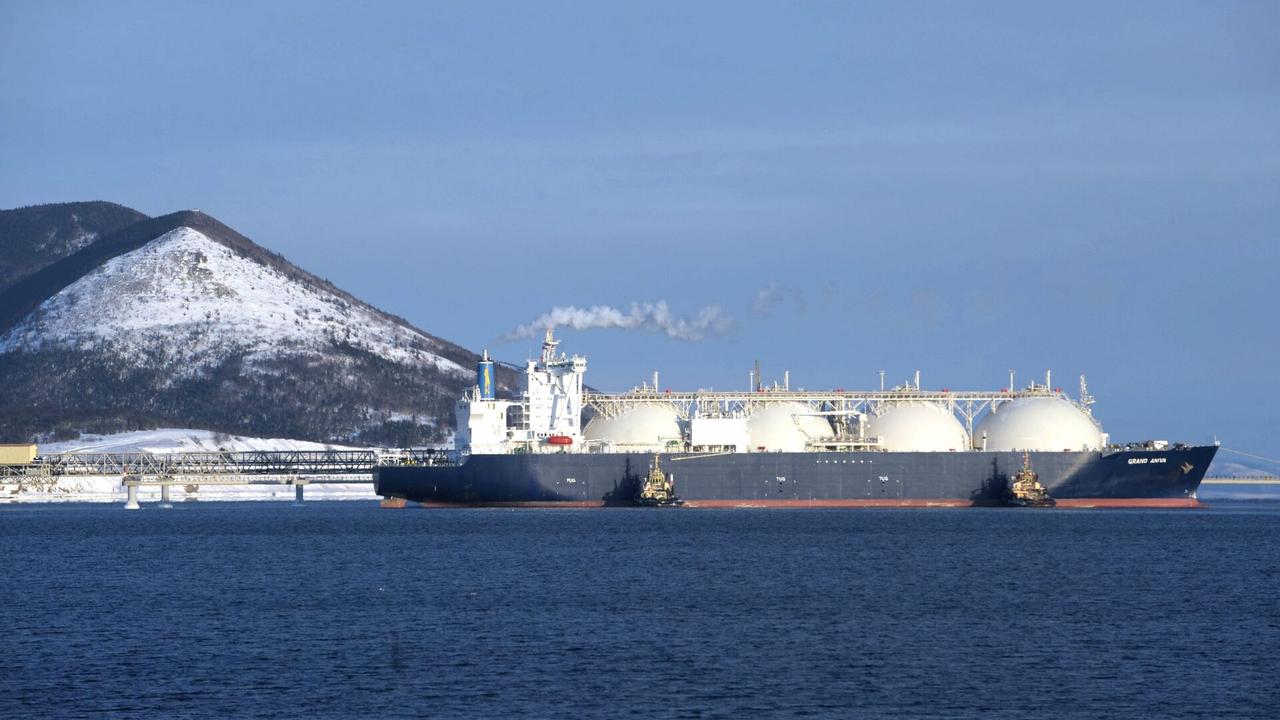
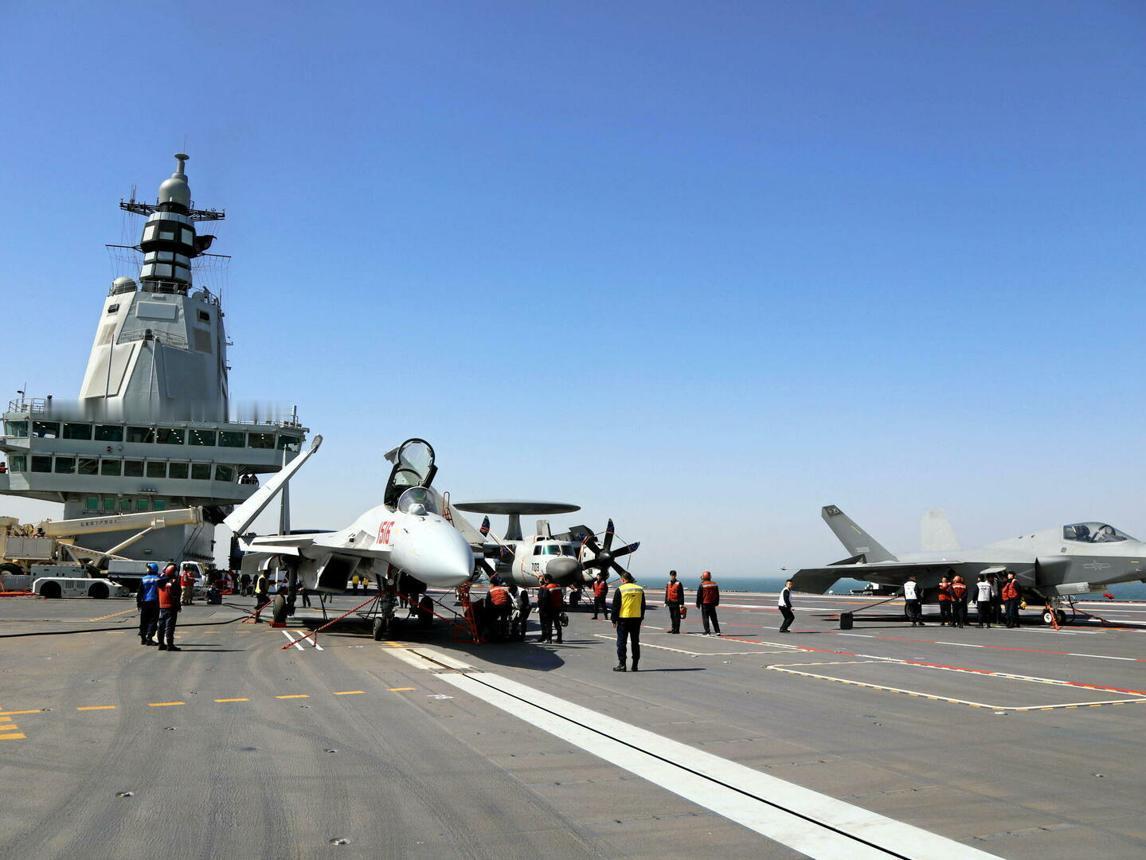
俄罗斯考虑要让中国造船厂帮他们造船了,局座的含金量还在继续上升。真正把俄罗斯逼到中国船厂门口的,不是哪一句网络预言,而是北冰洋上的一张船期表。北方海航道想从地图上的红线变成稳定航线,俄罗斯必须在几年内补进大批冰级货船、科考船和特种船。问题是,航道可以规划,资源可以开采,船却没法靠行政命令凭空变出来。8月13日,俄联合造船集团把这个难题公开摆上桌面。负责民船业务的基里尔·托罗波夫说,到2030年前,北方海航道相关船舶需求约为62艘,俄方准备采用“分布式船厂”模式,同友好国家共同生产,而他说得非常直接:世界造船领先者是中国,首先就要同中国合作。这句话的分量,比“俄罗斯来中国买船”大得多。俄方考虑的并非临时租几条货船,而是把部分大型船段甚至整船制造放到境外,再逐步向俄罗斯本土转移生产。换句话说,俄罗斯自己已经承认,至少在眼下这个时间窗口里,单靠国内船厂,很难按照北极开发的速度把船队补齐。为什么这么急?看看红星造船厂就知道了。俄罗斯原本计划在那里建造15艘Arc7级破冰型LNG运输船,这种船能在厚冰环境下运输北极天然气,可项目多年受到设备、技术合作和制裁影响。直到2026年8月,第二艘俄制同型船才驶向北方海航道,整个项目的推进速度明显赶不上需求。更麻烦的是,这套体系当年本来就离不开国外伙伴。韩国三星重工曾为红星造船厂提供大型模块和关键设备,涉及10艘破冰LNG船和7艘穿梭油轮。2025年双方价值约4.85万亿韩元的合同正式终止,西方制裁把原先的国际分工直接切断。俄罗斯不是没有船厂,而是原来的供应链被砍掉了一截。到2026年,这个缺口已经传导到能源出口。俄最大LNG生产商诺瓦泰克今年3月专门成立新的船舶工程公司,目的之一就是解决冰级LNG运输船短缺。路透社披露,Arc7船不足已经成为俄罗斯扩大北极天然气运输的重要限制因素。资源埋在地下不等于美元装进口袋,先得有船把它运出去。因此,现在俄罗斯看中国船厂,看的不是“中国能不能造”,而是“中国什么时候有船坞”。这是两个时代完全不同的问题。中国造船业已经形成超大规模产能,从散货船、油轮到大型集装箱船、LNG船,再到各种高技术船舶,产业链密度和交付能力都是俄罗斯眼下急需的东西。北极开发尤其讲究规模。俄罗斯国家原子能公司今年披露,2025年北方海航道完成23次过境航行,过境货运量达到创纪录的320万吨,俄罗斯在这一区域已有8艘核动力破冰船参与保障。破冰能力是一张王牌,可冰层打开之后,如果后面没有足够数量的商船跟上,再强的破冰船也不能自己拉集装箱。这也解释了为什么2026年8月中俄在北极航运上的动作突然密集起来。中国企业已经在推动更多冰级集装箱运输,俄罗斯则希望扩大北方海航道的商业化能力。两边真正能拼在一起的,不是一艘“明星船”,而是造船、港口、货源、破冰、能源和航线组成的一整套网络。“库兹涅佐夫海军元帅”号这些年的经历,就是这种困难最直观的展示。维修工程不断延期,又遭遇浮船坞事故和火灾,直到2025年俄罗斯高层造船人士已经公开讨论继续维修是否值得。它的问题早就不只是一条老舰状态差,而是俄罗斯还有没有必要为一条老舰继续维持庞大的保障体系。
硬扛八年死要面子,俄罗斯终究还是低头认输了!昔日绝不低头的军事强国,如今主动找上
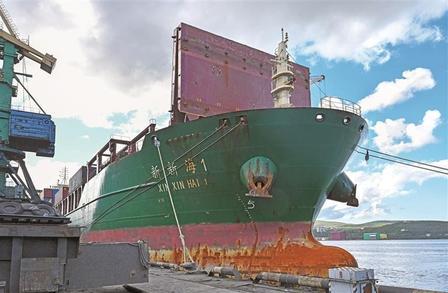
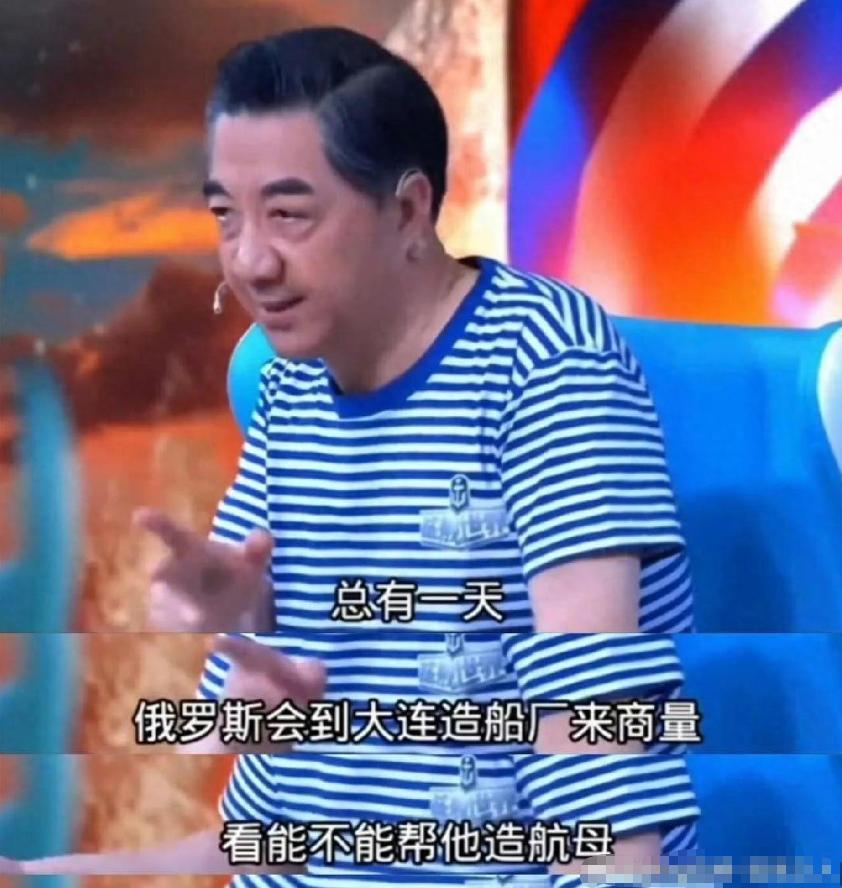
硬扛八年死要面子,俄罗斯终究还是低头认输了!昔日绝不低头的军事强国,如今主动找上门,求着中国帮忙造船。近日,俄罗斯官方正式确认,本国最大的国有造船集团,正在和中国船厂深度对接,商讨合作造船事宜。俄方高层更是直白坦言,中国已是全球造船领域的顶尖领跑者,优先选择和中方合作。谁能想到,短短几年时间,俄罗斯的姿态发生了翻天覆地的变化。要我说,这根本不是俄方心血来潮,是实打实的困境逼出来的务实选择。熟悉军事的朋友都清楚,俄罗斯向来极度傲娇,骨子里有着老牌军事强国的底气和执念。早前宁可让自家唯一的航母库兹涅佐夫号常年锈蚀、趴窝维修,也绝不考虑求助中国船厂。甚至还有俄议员提议回购我国辽宁舰,硬撑着不肯承认自身造船业的衰败。很多人好奇,是什么难题,硬生生磨平了俄罗斯的强国面子?核心问题,出在俄罗斯最看重的北方航道上。这条北极航道,是俄罗斯未来海运和能源出口的核心命脉,价值无可替代。俄罗斯此前还特意出台强硬新规,2026年起,北方航道所有运输船只,必须是俄本土制造。本意是扶持本国造船业,没想到反倒给自己套上了死结。我个人觉得,这就是典型的理想很丰满,现实很骨感。按照俄方规划,2030年前至少需要62艘专业冰级船舶,才能撑起航道正常运转。可目前俄方能用的专用船,仅仅只有27艘,足足差了35艘的巨大缺口。更尴尬的是,西方多年制裁,锁死了俄罗斯的造船核心技术和零部件供应。老旧船只没法翻新维护,新船建造进度严重滞后,产能彻底拉胯。照这个速度走下去,2030年俄方连5艘可用破冰船都拿不出来,航道等于直接废掉。俄罗斯造船业现在堪称全方位拉垮,技术、设备、资金、熟练工人,四大短板全占了。扛不住压力的俄方,已经悄悄把本土造船的硬性新规,延后到2028年执行。说白了就是缓兵之计,拖延时间罢了,根本解决不了核心难题。而中国造船业的实力,差距简直一目了然。今年上半年,全球绝大部分新造船订单,全都被中国船厂包揽。俄罗斯自家船厂定下的年度造船目标,放在中国,仅仅一个季度就能轻松完成。我寻思,这就是完整工业产业链的绝对优势,根本不是俄罗斯能比肩的。北极航道的红利窗口期,转瞬即逝,根本没时间让俄罗斯慢慢打磨产能。近几年北极通航热度暴涨,货运量年年攀升,2030年预计直接翻倍增长。说实话,谁先抢占北极航运市场,谁就能拿捏未来全球海运的新格局。中国企业早就提前布局,开通了中欧北极固定班轮航线,实现常态化通航。固定船期、批量运货,咱们的北极航运体系,已经彻底成型落地。俄罗斯看着嘴边的红利抓不住,心里的焦急可想而知。这也是俄方放下身段的关键,硬撑面子,只会白白错失时代机遇。八年前张召忠断言俄罗斯迟早求助中国造船,当时无数人嗤之以鼻。现在回头看,根本不是什么预言,是看透了两国工业实力的此消彼长。俄罗斯造船业空心化早已根深蒂固,航母常年趴窝,舰艇更新全面停滞。在我看来,这次中俄造船合作,是双赢的绝佳局面。俄罗斯出设计、懂北极航行标准,我们出顶尖产能、成熟技术和高效效率。补齐船舶缺口、盘活北方航道,俄罗斯保住了核心利益。我们也能深化冰上丝绸之路建设,拓展中欧海运新通道。昔日高高在上的老牌强国,如今主动向中国工业低头。这波体面的让步,足以证明,中国造船实力,已经稳居世界顶尖梯队。
俄罗斯,终于还是向中国开口了。8月26日,俄方亲口向媒体承认:联合造船集团正在跟
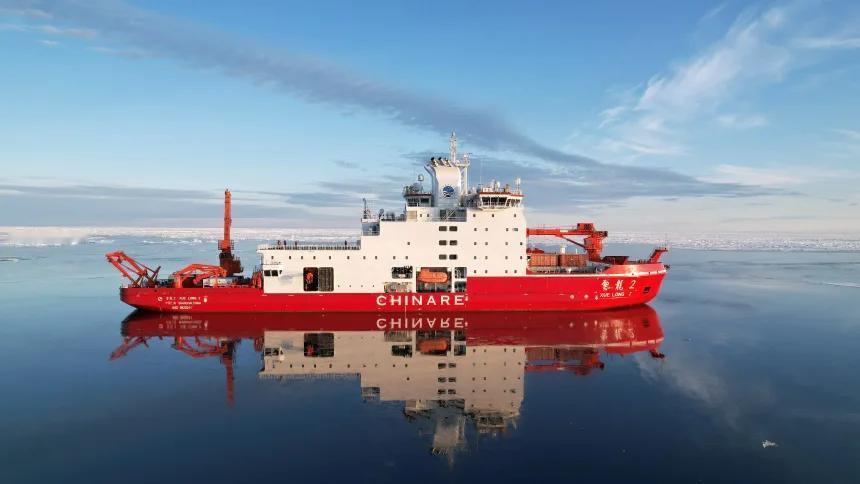
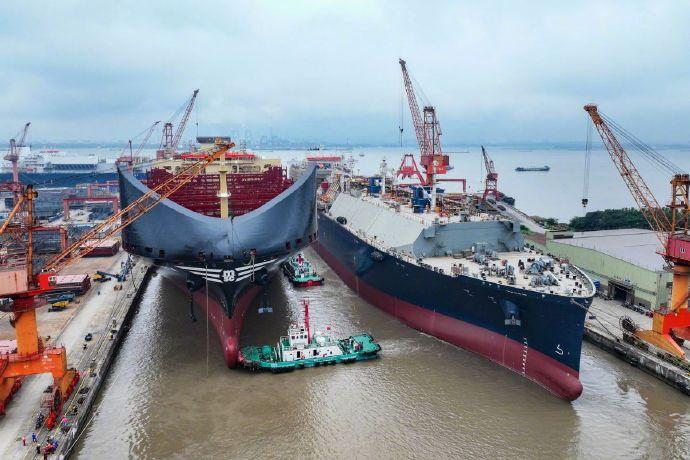
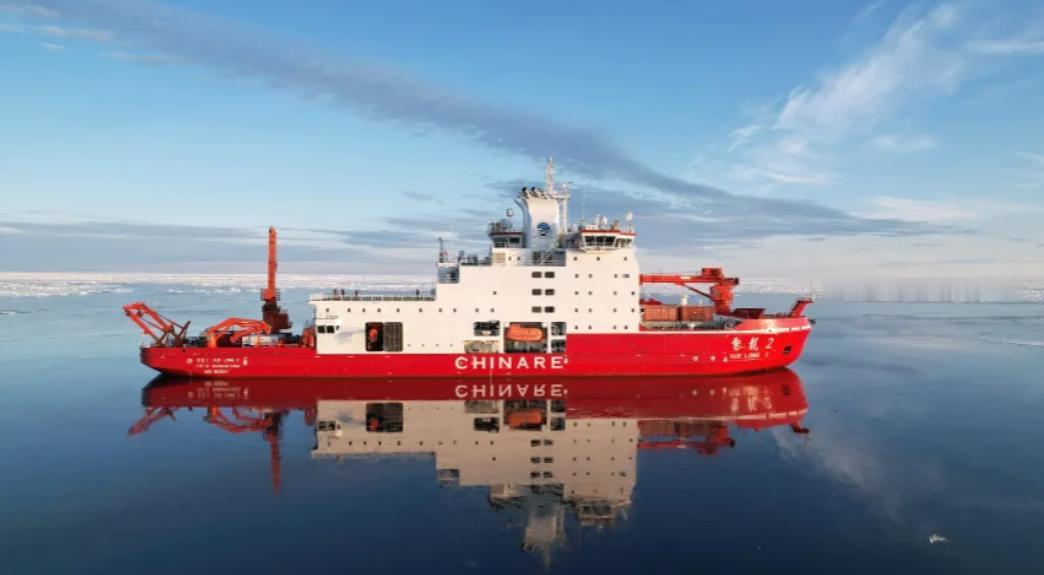
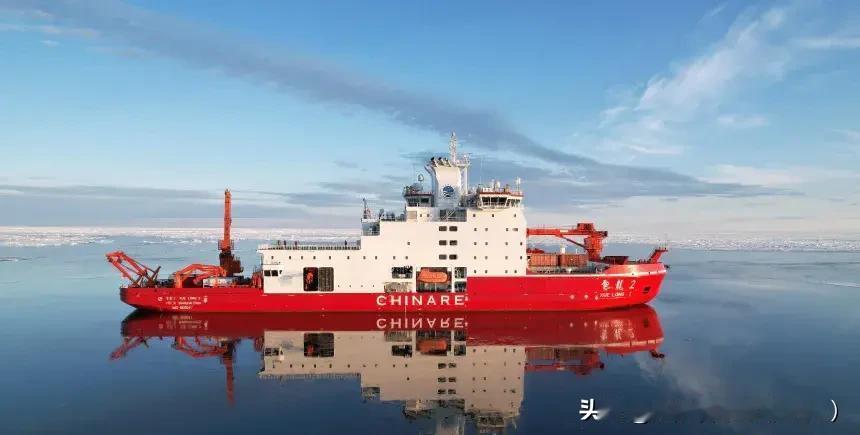
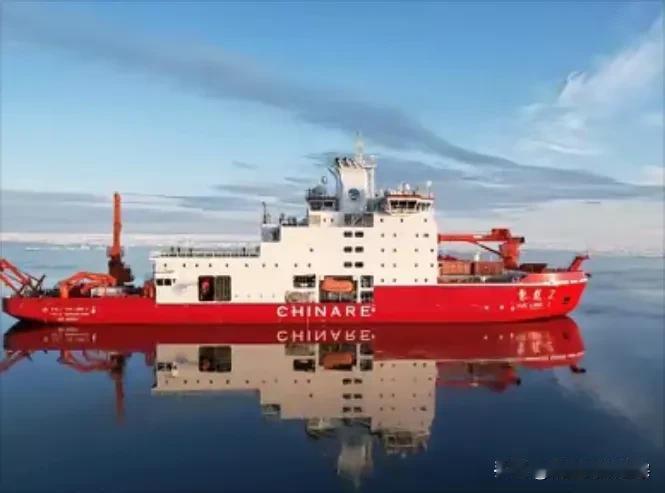
俄罗斯,终于还是向中国开口了。8月26日,俄方亲口向媒体承认:联合造船集团正在跟中国船厂谈造船的事。而且还不是一艘两艘,而是到2030年北方航道运营所需的62艘,破冰船、科考船、冰级货船全算上,这话从俄国人嘴里说出来,分量不一般。放出消息的是俄罗斯联合造船集团总裁拉赫曼诺夫。他在接受俄媒采访时没有绕弯子,直接确认了洽谈的存在。62艘船舶的清单里,包含不同功率的破冰船,还有适配冰区的运输船和科考保障船。所谓北方航道,是指沿俄罗斯北极海岸,连接大西洋与太平洋的海上航线。比起传统的苏伊士运河航线,它能让欧亚之间的航程缩短近三分之一。对俄罗斯来说,这是北极战略里最核心的经济发力点。过去十几年,俄罗斯一直想靠自己的力量,配齐北方航道的运营船队。他们陆续下水了几艘大型核动力破冰船,也规划了配套的货船建造计划。但实际推进的速度,远跟不上2030年全面通航的目标。最近几年,北方航道的货运量一直在稳步上涨。不少俄罗斯能源企业,已经开始用这条航线向亚洲运输液化天然气。但受制于船舶数量不足,货运规模一直没法实现爆发式增长。问题出在俄罗斯的造船产能上。苏联解体后,大量造船产能留在了乌克兰,俄本土的船厂长期以军品订单为主。民船建造的产业链不全,产能也有限,造大型冰区船舶的效率一直上不去。俄乌冲突爆发后,西方的制裁又补上了一刀。船用燃气轮机、高端导航设备、特种钢材加工设备,这些关键零部件俄本土没法完全自产。之前的进口渠道断了,自建船队的进度直接被拖慢。俄方其实早就有找外方合作的想法,只是一直没松口公开承认。眼看着2030年的节点越来越近,航道的港口、基站都建得差不多了,船却凑不齐。再拖下去,整个北极航道的商业化运营都要推迟。中国船厂能进入俄方的视野,靠的是实打实的硬实力。这些年中国不仅造了雪龙2号极地科考破冰船,还交付了多艘冰级LNG运输船。不管是冰区船舶的设计能力,还是建造速度和产能,都能满足俄方的需求。其实双方在造船领域不算陌生。之前俄罗斯的部分民用船舶,就已经在中国船厂下单建造。只是这次的订单规模更大,涉及的船型更全,还直接绑定了北方航道的整体运营,意义完全不一样。消息出来后,不少西方媒体都在解读,说俄罗斯这是放下了身段。毕竟在很多人印象里,俄罗斯在北极事务上一直很强势,核心装备都想攥在自己手里。这次主动找中国合作,确实超出了不少人的预期。目前双方还在洽谈阶段,没有敲定最终的合作细节。有行业人士推测,合作可能不只是单纯的买船,大概率会包含技术共享和联合生产。俄方想保留技术能力,中方也能积累更多冰区船的运营数据。对俄罗斯来说,找中国造船能最快补上运力缺口,赶在2030年前落地航道运营。对中国来说,参与北方航道的船舶建造,也能为后续使用这条航线、拓展北极经贸合作打下基础。双方是各取所需,互补性很强。在我看来,这件事最没必要的解读,就是所谓的“俄罗斯低头求中国”。国与国之间的合作,从来都是先算利益账,再谈别的。俄方选择中国船厂,本质是最优解的选择,不是情绪上的妥协。很多人喜欢把这件事往强弱关系上扯,其实没什么必要。俄罗斯有航道资源和北极开发的经验,中国有造船产能和技术落地的能力。双方凑在一起能把事做成,比什么都重要。我反倒觉得,这件事最值得关注的点,是北方航道的商业化进度。一旦这条航线常态化运营,整个欧亚贸易的物流格局都会出现新的变化。不只是中俄,很多沿线国家都能从中受益。当然也不能把这事想得太简单。62艘船的建造不是小工程,涉及技术标准对接、供应链协同、后续运维等一堆问题。双方的合作过程里,肯定还会有不少需要磨合的地方。说到底,国际合作的底气,终究是靠实力撑起来的。中国造船业能拿到这样的大单,不是靠运气,是几十年产业积累出来的结果。能拿出靠谱的产品,自然会有找上门的合作。至于后续合作能不能顺利落地,还要看双方的洽谈进展。但可以确定的是,北极航道的开发已经进入快车道,中俄在这个领域的互补合作,会是未来很长时间里的一个看点。


俄罗斯,终于还是向中国开口了。8月26日,俄总统特别代表季托夫亲口承认:俄联
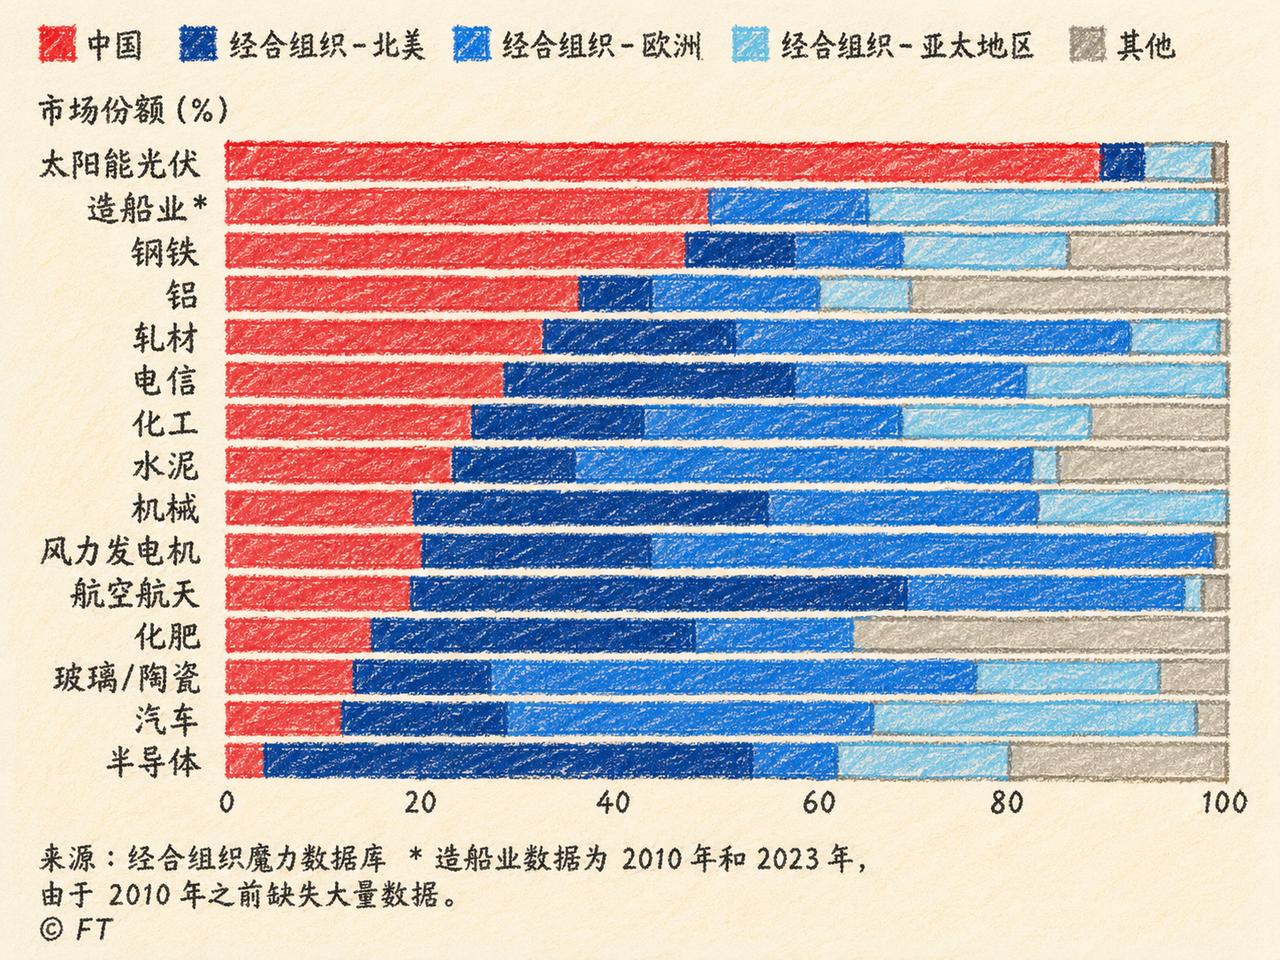
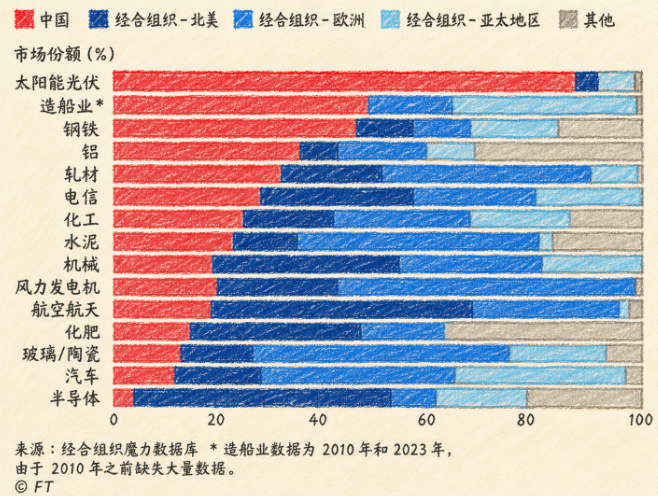
俄罗斯,终于还是向中国开口了。8月26日,俄总统特别代表季托夫亲口承认:俄联合造船集团正讨论在中国船厂造北极船舶。就一句话:苏联留下的老本,啃完了。当年造出全球最大核潜艇的造船大国,现在回头一看,能接大单的只剩中国。这哪是合作?这是全球工业格局的彻底翻转。季托夫说得很直白,中国是造船领域的“领先者”。注意,不是之一,是“领先者”。你一个曾经手把手教我们的老师傅,现在管我们叫“领先者”?面子呢?面子值几个钱?北极航道62艘船的缺口等着填呢。俄方算了笔账:到2030年,北方航道需要新增62艘船,包括破冰船、科考船和冰级货船。可俄罗斯本土船厂现在什么水平?2021年至今只完成了不到150艘大中型民船。到2036年要新增1637艘各类船只,产能缺口大得吓人。自己造不了,欧洲不卖,日韩不敢接。找谁?除了中国,还有谁?当年是你教我走路,现在你得求我帮你跑。更扎心的是那个“分布式造船模式”。说得挺客气,翻译成人话就是:你出设计,我出产能,船我造,完事儿你拉走。俄罗斯保留核心设计能力,但苦活累活脏活,全归中国船厂。可这不就是“来料加工”的升级版吗?当年中国造船业起步时干的就是这个。三十年河东,三十年河西,今天轮到俄罗斯干这个了。这就叫历史轮回,专治各种不服。俄罗斯为什么非走北方航道?因为西边被堵,南边被拦,黑海地中海不安全。唯一能安全跑的路就是沿着自家北部海岸线往东走。可路有了,船呢?2025年北方航道货运量3700万吨,2030年要冲到7000万到1.09亿吨。货量翻倍,船队得先到位。否则再宏大的北极规划,也只能停在地图上好看。最打脸的是对比数据:中国造船完工量占全球56.1%,俄罗斯只占0.3%。相差140倍。140倍。俄总统助理帕特鲁舍夫之前还嘴硬说“中国造船技术都是我们教的”。话说完不到一年,转头就得求中国帮忙造船。老本吃完了,终于知道什么叫现实了。其实中俄造船合作早有先兆。2025年12月,常州一家船厂刚给俄罗斯造了艘破冰拖船“UMBA”号,俄驻上海总领事亲自跑去参加下水仪式。当时说是“俄方专长与中国先进生产技术结合”。翻译成人话:我们的技术,你们的生产。可“专长”这东西,吃一口少一口。北极LNG项目的15艘Arc7级破冰型LNG船,韩国三星原本帮忙造船体,制裁一来直接撂挑子不干了。后10艘全得俄罗斯自己来,关键设备还被断供。到现在只有首制船“AlekseyKosygin”号勉强交付,大部分建造工作还是三星干的。俄罗斯自己根本接不住。这就叫:爹有娘有不如自己有,可关键是你现在真没有。俄罗斯曾经在造船、军工、重工业上对中国多少有些保留,总觉得自家技术底子更厚。乌克兰战争一打,无人机、电子设备、弹药全得从外部找补。造船这种重资产领域,恢复周期更长,根本等不起。俄罗斯现在手里还有中国想要的——核潜艇静音技术、深海耐压壳体设计、动力系统。你给我技术,我帮你造船。你给我订单,我给你产能。这买卖,谁也不欠谁。可问题是,当年那个坐在技术高位上“指导”我们的俄罗斯,现在得拿技术换产能了。这个身份逆转,比任何数据都更刺眼。从“老师”到“学生”,再到“甲方找乙方”。俄罗斯这条路走了一百年,中国这条路走了三十年。季托夫说,到2030年北方航道需要62艘船。62艘,对中国船厂来说只是零头。对俄罗斯来说,却是一座翻不过去的山。当年苏联造出全世界最大核潜艇的时候,中国还在造小渔船。现在俄罗斯最大的国有造船集团,得跑到中国来谈“分布式造船”。历史最喜欢开的玩笑,就是让老师傅亲自回来求徒弟。你教会了我手艺,然后你把自己的工具丢了。现在你说:徒弟,帮帮忙。这世上最大的讽刺,就是曾经俯视你的人,有一天不得不仰起头来看你。俄罗斯这一开口,不是为了一艘两艘船。是为整个北极航道的未来买单。而这张账单,他们自己已经付不起了。只能递给中国。这就是现实,不服也得服。这个世界从来不相信眼泪,只相信船台。谁有产能,谁说了算。谁造得出船,谁才有资格谈远洋。
根据白宫评估报告,中美博弈显现新的变化:中国最先系统超越美国的领域,并非经济
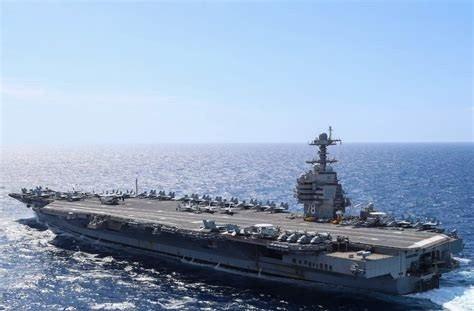
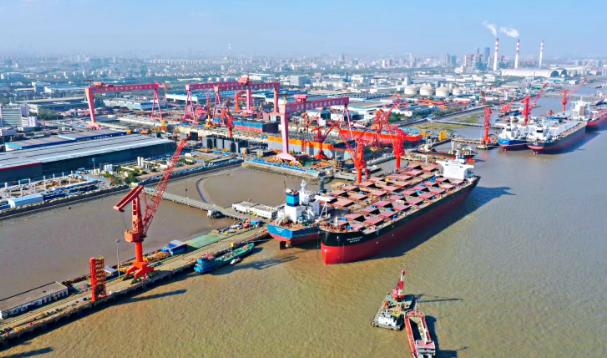
根据白宫评估报告,中美博弈显现新的变化:中国最先系统超越美国的领域,并非经济,而是军事,尤其海军领域,美军传统优势正在快速崩塌,差距被持续逆转。美方总结,当前美国海军在三大核心维度,已经被中国全面甩开。真正值得盯住的信号,不是美国又批了多少军费,而是美国开始准备让外国船厂帮自己造舰。8月13日,白宫要求研究“芬兰模式”,允许符合条件的外国企业先在海外建造最多两艘舰船,同时投资美国本土船厂、培训美国工人。一个长期强调军舰本土制造的海上强国,开始借外力补船台,这已经不是普通的采购调整。这里也要把一个细节讲准。白宫8月13日公布的是重建海军和造船工业基础的总统备忘录,并没有直接写出“中国在三个维度全面甩开美国”这句话。真正有分量的是,美国自己承认六个主要造舰项目积压,设计复杂、反复修改、产能不足和供应链萎缩正在推高成本、拖慢交付。更巧的是,白宫文件出来前三天,韩国韩华刚提出约10亿美元收购AustalUSA。美国过去强调本土军工闭环,如今却越来越需要韩国、意大利等造船集团的资本、设计和工艺。华盛顿不是突然变得开放,而是发现仅靠现有船厂慢慢恢复,舰队更新速度很可能继续被中国拉开。中国的优势也不需要靠口号证明。2026年上半年,中国造船完工量3650万载重吨,占全球62.2%;新接订单12106万载重吨,占82.3%;手持订单36325万载重吨,占71.2%。这些主要是民船数据,不能直接换算成军舰数量,却意味着钢材、动力、电气、船坞、供应链和熟练工拥有极厚的产业底盘。美国现在最麻烦的,并不是不会设计先进战舰,而是很难稳定、快速、低成本地把设计变成舰艇。美国政府问责局今年指出,过去20年海军和海岸警卫队多个造舰项目持续出现超支、延期,最近11艘新型首舰合计至少比原计划多花80亿美元。钱可以一年多批,造船生态却不可能一年重建。“星座”级护卫舰就是现成例子。美国原计划建20艘,希望借欧洲成熟的FREMM方案降低风险,结果一边开工一边改设计。2025年11月,美海军终止4艘已签约舰艇,只留下前两艘;到2026年3月,连材料采购都被暂停审查。一个本来承担低成本补数量任务的项目,反倒成了美国造舰体系失速的典型。军舰造出来还不够,能不能及时修好同样决定战斗力。美国政府问责局2026年数据显示,2016至2025财年,美国攻击型核潜艇累计出现8906天现役闲置时间,平均厂级维修周期也由此前的744天拉长到809天。十年间,等待进厂和维修延期带来的相关支出估算达到42亿美元。这也解释了白宫为何突然要求筹建80多年来第一座美国新公共海军船厂,并研究最多3座新干船坞,而且选址明确强调靠近太平洋舰队。美国决策层考虑的已经不是“再多造几艘船”,而是西太平洋一旦进入长期高强度对抗,美军有没有足够船坞把受损舰艇送回战场。中国海军此时走的却是另一条曲线。大型驱逐舰、护卫舰、两栖舰、综合补给舰以及航母平台持续更新,舰艇结构越来越年轻。真正有战略价值的,也不是某一艘军舰参数有多漂亮,而是不同舰种能够连续建造,再同舰载航空兵、预警体系、岸基火力和远海保障连成体系。这个差别放到西太平洋就更明显。美国海军远道而来,舰艇每多部署一天,都要消耗维护时间、补给能力和人员周期;中国海军依托本土港口、机场、造船厂和庞大的工业体系行动,距离短、补充快、后方纵深厚。地理条件与工业能力叠加之后,过去美国习惯依靠全球部署形成的优势,成本正在越来越高。
中国船舶业正驶入史无前例的发展快车道。三大造船指标连续16年稳居全球首位,手持订
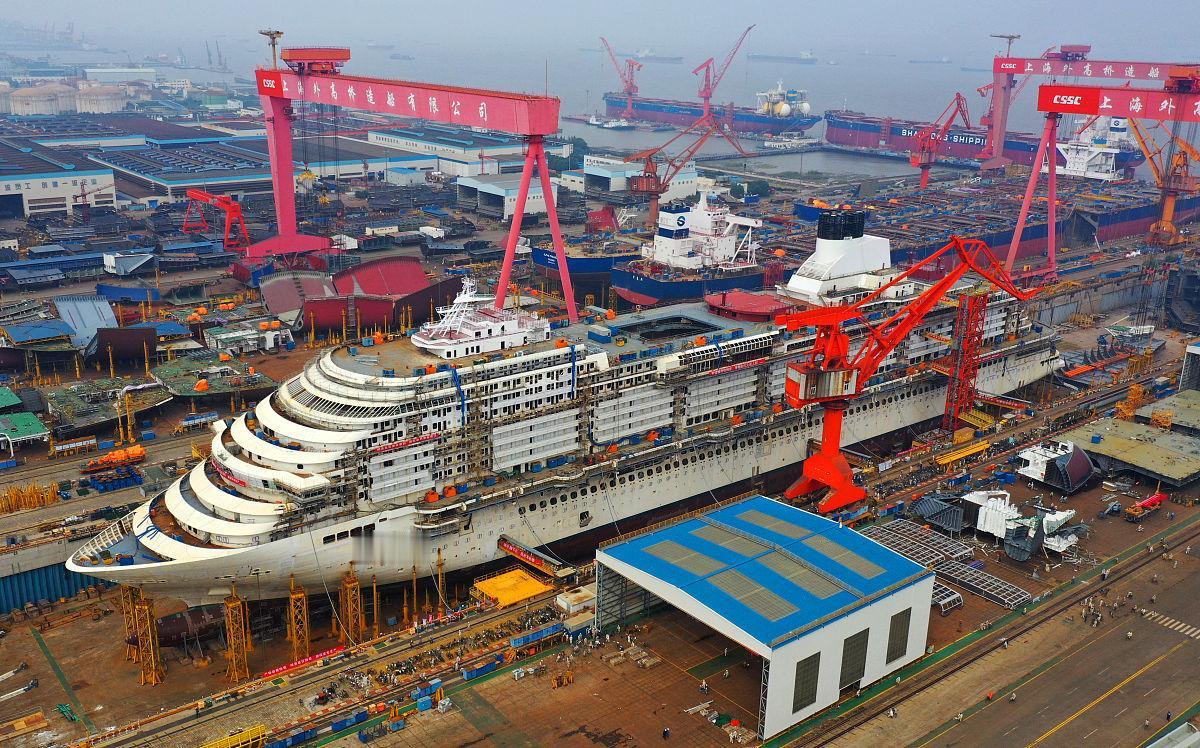
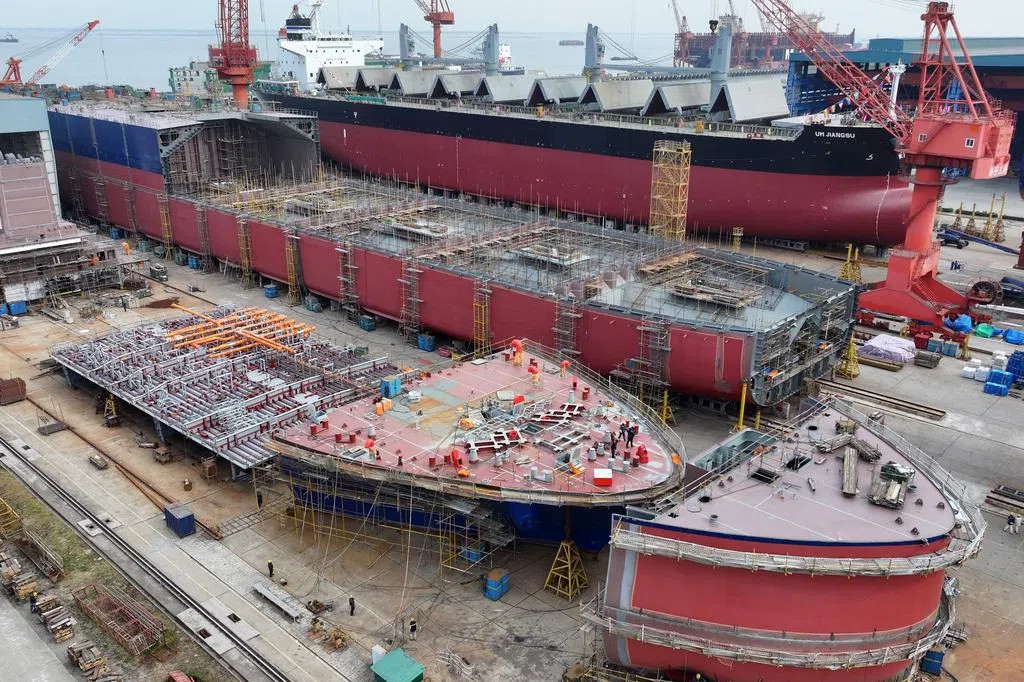
中国船舶业正驶入史无前例的发展快车道。三大造船指标连续16年稳居全球首位,手持订单排期直抵2031年。中船集团利润已创重组以来最好水平,从超大型矿砂船到大型散货船,全球订单不断涌来。造船业皇冠上的明珠正在被逐一摘下。大型邮轮实现从0到1的突破,如今从单船攻关迈向系列化建造,建造周期缩短8个月。LNG运输船的铝合金B型舱围护系统打破国外数十年技术封锁,获美国海岸警卫队认证。全球唯一同时具备航母、大型邮轮和大型液化天然气运输船完整建造能力的国家,这就是答案。