群发资讯网

商业

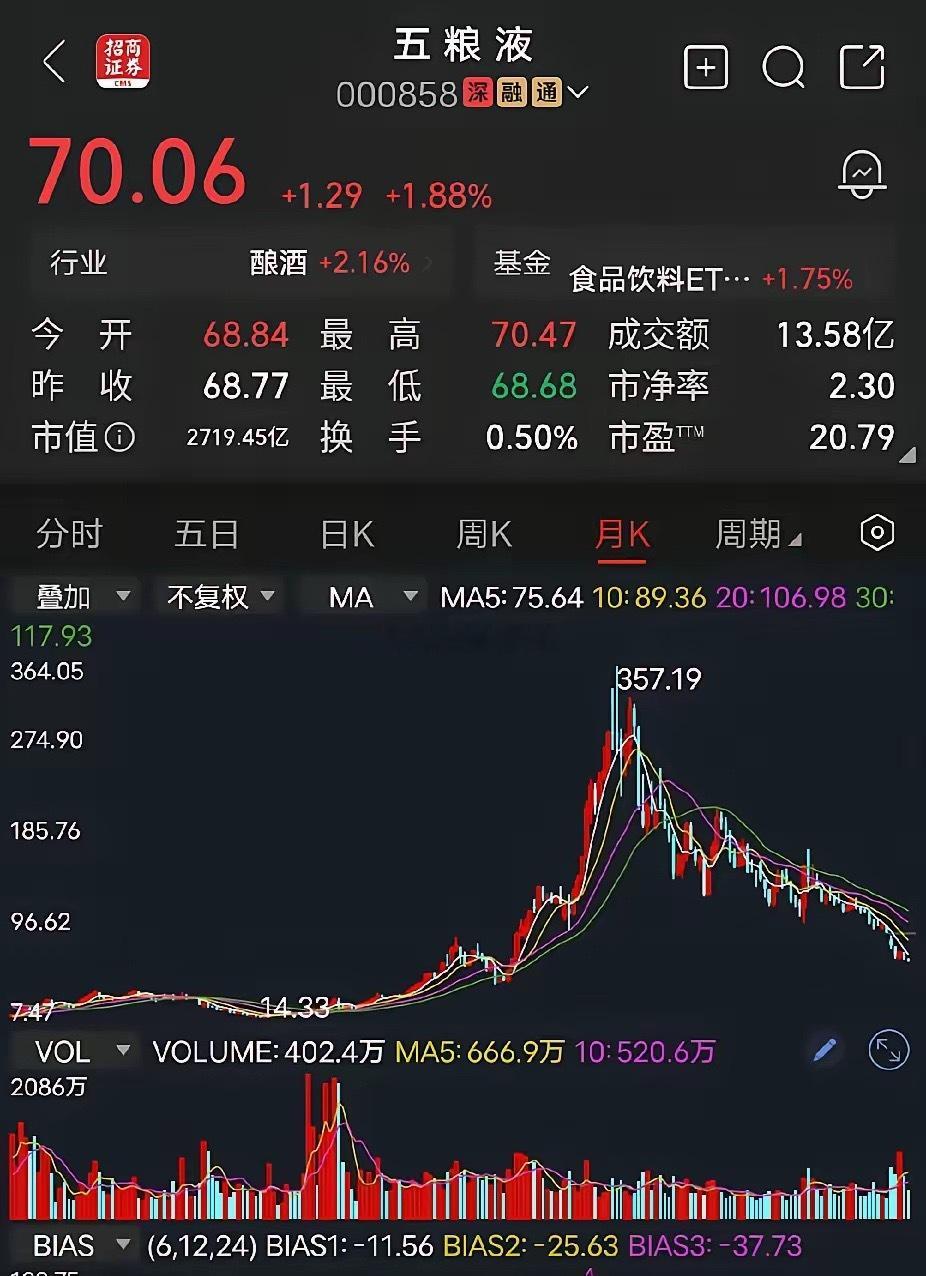
五粮液但凡经验丰富的老手,他都不会去买暴涨过的股票,五粮液从十几二十块钱起步,涨

五粮液但凡经验丰富的老手,他都不会去买暴涨过的股票,五粮液从十几二十块钱起步,涨

五粮液但凡经验丰富的老手,他都不会去买暴涨过的股票,五粮液从十几二十块钱起步,涨到300多元,涨幅20倍,你有没有想过,主力的持仓成本有多低?涨到一两百块钱的时候,他的筹码可能不好卖,当300块钱跌到100块钱的时候,他的筹码就很多人乐意接受了,为什么会出现这种情况?因为很多人有锚定思维,认为从300块钱跌到100块钱,将来也会从100块钱涨到300块钱,有这样思维的人,就掉进了主力的陷阱。
片仔癀的底,真不在牛黄的价格里,一个东西你笃信它永远涨,结果它跌了,你第一反应是

片仔癀的底,真不在牛黄的价格里,一个东西你笃信它永远涨,结果它跌了,你第一反应是

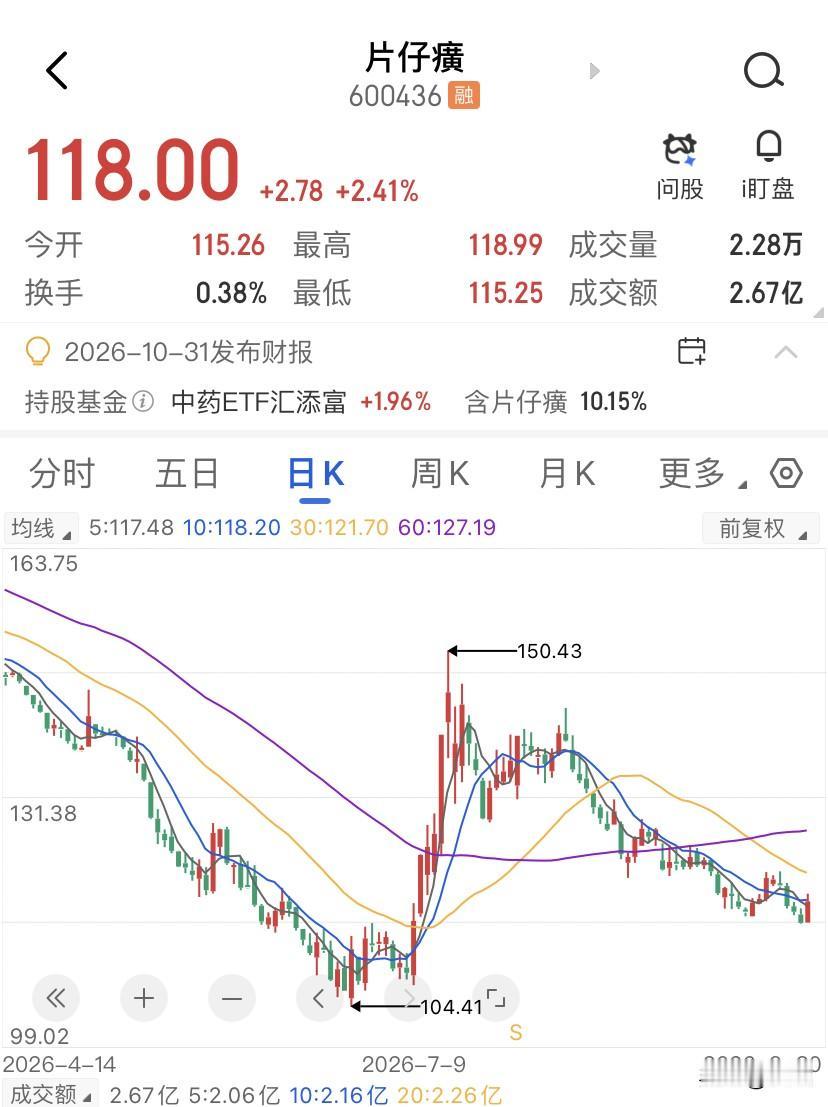
片仔癀的底,真不在牛黄的价格里,一个东西你笃信它永远涨,结果它跌了,你第一反应是错杀,第二反应是抄底?片仔癀现在就卡在这个关口上,从21年最高点算起,最大跌幅接近78%,市值从2900多个亿一路缩到700个亿出头,到现在股价还在118块钱附近趴着不动。片仔癀现在是什么状态?所有均线全部压在头顶,像一口锅倒扣着。MA5到MA200,12条均线没有一条是支撑,全部是压力,技术面清一色的强力卖出信号,RSI只有28.5。52周区间从105.98-197.8块,现在118块钱离最低点也就10%的距离了。但关键是RSI在28超卖,价格却没反弹,这是在用时间换空间地阴跌,典型的下跌中继形态,而不是底部形态。真正的底部信号应该是超卖叠加放量止跌,片仔癀目前量比1.38,成交额才2.67个亿,缩量阴跌说明抛压还没释放完,也就是没人急着抢筹。为什么出现这样的状况?因为牛黄降价是明牌了,天然牛黄从165万一公斤跌到52万,进口批件也拿到了,首单阿根廷牛黄已经入库,成本端拐点在27年四季度就能兑现。但市场的定价是预期,你打开任何一份研报,目标价从157块到220块的都有,可现在价格就在118趴着,这说明市场不信这些了。片仔癀过去二十年涨价的底气,不是牛黄贵所以我贵,而是越贵越难买的稀缺,黄牛加价、药店限购、囤货者相信明天更贵。这种稀缺溢价才是片仔癀真正的护城河,760块钱一粒的定价锚靠的就是这个套路。但现在终端价格倒挂,590块就能拿走,于是消费者脑子里就会有等等还能更便宜的想法了,这个想法一旦形成,不是牛黄降到30万就能抹掉的影响。就像东阿阿胶,特别有说服力。19年东阿阿胶暴雷,市场也说这是水煮驴皮,智商税收不下去了,价格从50多块跌到27块,业绩全年亏4.44亿。但回头看东阿阿胶后来怎么翻身的?不是靠驴皮降价,是靠切换到中药。从高端礼品定位转向大众滋补消费,营收复合增速做到14.5%,近五年股价逆势涨了77%。东阿阿胶的教训是什么?是从稀缺溢价切换到刚需复购,这样企业才能活,片仔癀现在还在第一阶段,终端价格倒挂说明它连稀缺的溢价都块稳不住了,更别提切换到第二曲线了。茅台2012-2015年那轮周期,飞天茅台批价从2200跌到880块,渠道毛利率降到零甚至负数,批零倒挂比片仔癀现在还严重。但茅台的底部是怎么出现的?价格底出现在14年1月,批价底出现在14年10月,股价底领先批价底9个月。这说明市场定价的不是批价什么时候止跌,而是定价还在不在。茅台批价虽然倒挂,但消费者心智里请客必须上茅台的锚没有松动,所以股价先见底了。片仔癀现在的问题是,消费者心智里的锚在松动了。以前送礼还有人送片仔癀是因为懂行、有面子、不好买,现在药店打折都卖不掉,送礼的人就会开始觉得这玩意儿是不是不行了。片仔癀短期105-108块是强支撑为止,这是52周低点区域,如果跌破,下一档要看95-100块的关口,118-120块是第一道压力(MA20附近),真正决定趋势反转的是能不能放量站稳130块以上,这是均线死三角的压制区。机构平均的目标价在158块,最高到220块,但这些数字的前提都是品牌力未受损的情况下的。我的判断是,27年牛黄库存出清带来的毛利率改善,会是一次性的利润修复,大概率能推到130-140块的区间,但要让市场重新给出21年那种估值溢价是不可能了。
中石油人均薪酬50万元,中石化人均薪酬31万元,中国神华人均薪酬56万元,长江电

中石油人均薪酬50万元,中石化人均薪酬31万元,中国神华人均薪酬56万元,长江电

中石油人均薪酬50万元,中石化人均薪酬31万元,中国神华人均薪酬56万元,长江电力人均薪酬47万元,中广核人均薪酬41万元,能源行业央企的薪酬待遇真是好的不得了!(注:薪酬成本指企业为员工支付的工资、奖金、津贴、保险、公积金、企业年金等工资和福利,不是员工拿到手的工资(还要扣去个人所得税)。中国石油全年薪酬开支1852亿元,截至年末拥有员工数367173人,人均薪酬约50.43万元(员工数不含各类市场化、临时性季节用工218242人)。中国石化全年薪酬开支1086亿元,截至年末拥有员工数351104人,人均薪酬约30.9万元。中国神华全年薪酬开支515亿元,截至年末拥有员工数91392人,人均薪酬约56.35万元。长江电力全年薪酬开支40亿元,截至年末拥有员工数8482人,人均薪酬约47.15万元。中国广核全年薪酬开支95亿元,截至年末拥有员工数22928人,人均薪酬约41.4万元。全年净利润147亿元,人均创造利润64.1万元。以上平均薪酬都是是用“支付给职工及为职工支付的现金”除以员工总数得出,包含了社保、公积金、企业年金等全部用工成本,并非员工到手工资,实际到手通常只有六成左右。另外,能源央企重资产、高利润,且员工中高技能岗位、野外作业、倒班岗位占比高,薪酬向一线和关键技术岗倾斜是合理的。神华、长电人均高,也与其员工规模精干、自动化程度高有关。
伊利股份还真有希望翻倍?有个在超市做理货的朋友她只买了一只股票就是伊利,说伊利

伊利股份还真有希望翻倍?有个在超市做理货的朋友她只买了一只股票就是伊利,说伊利

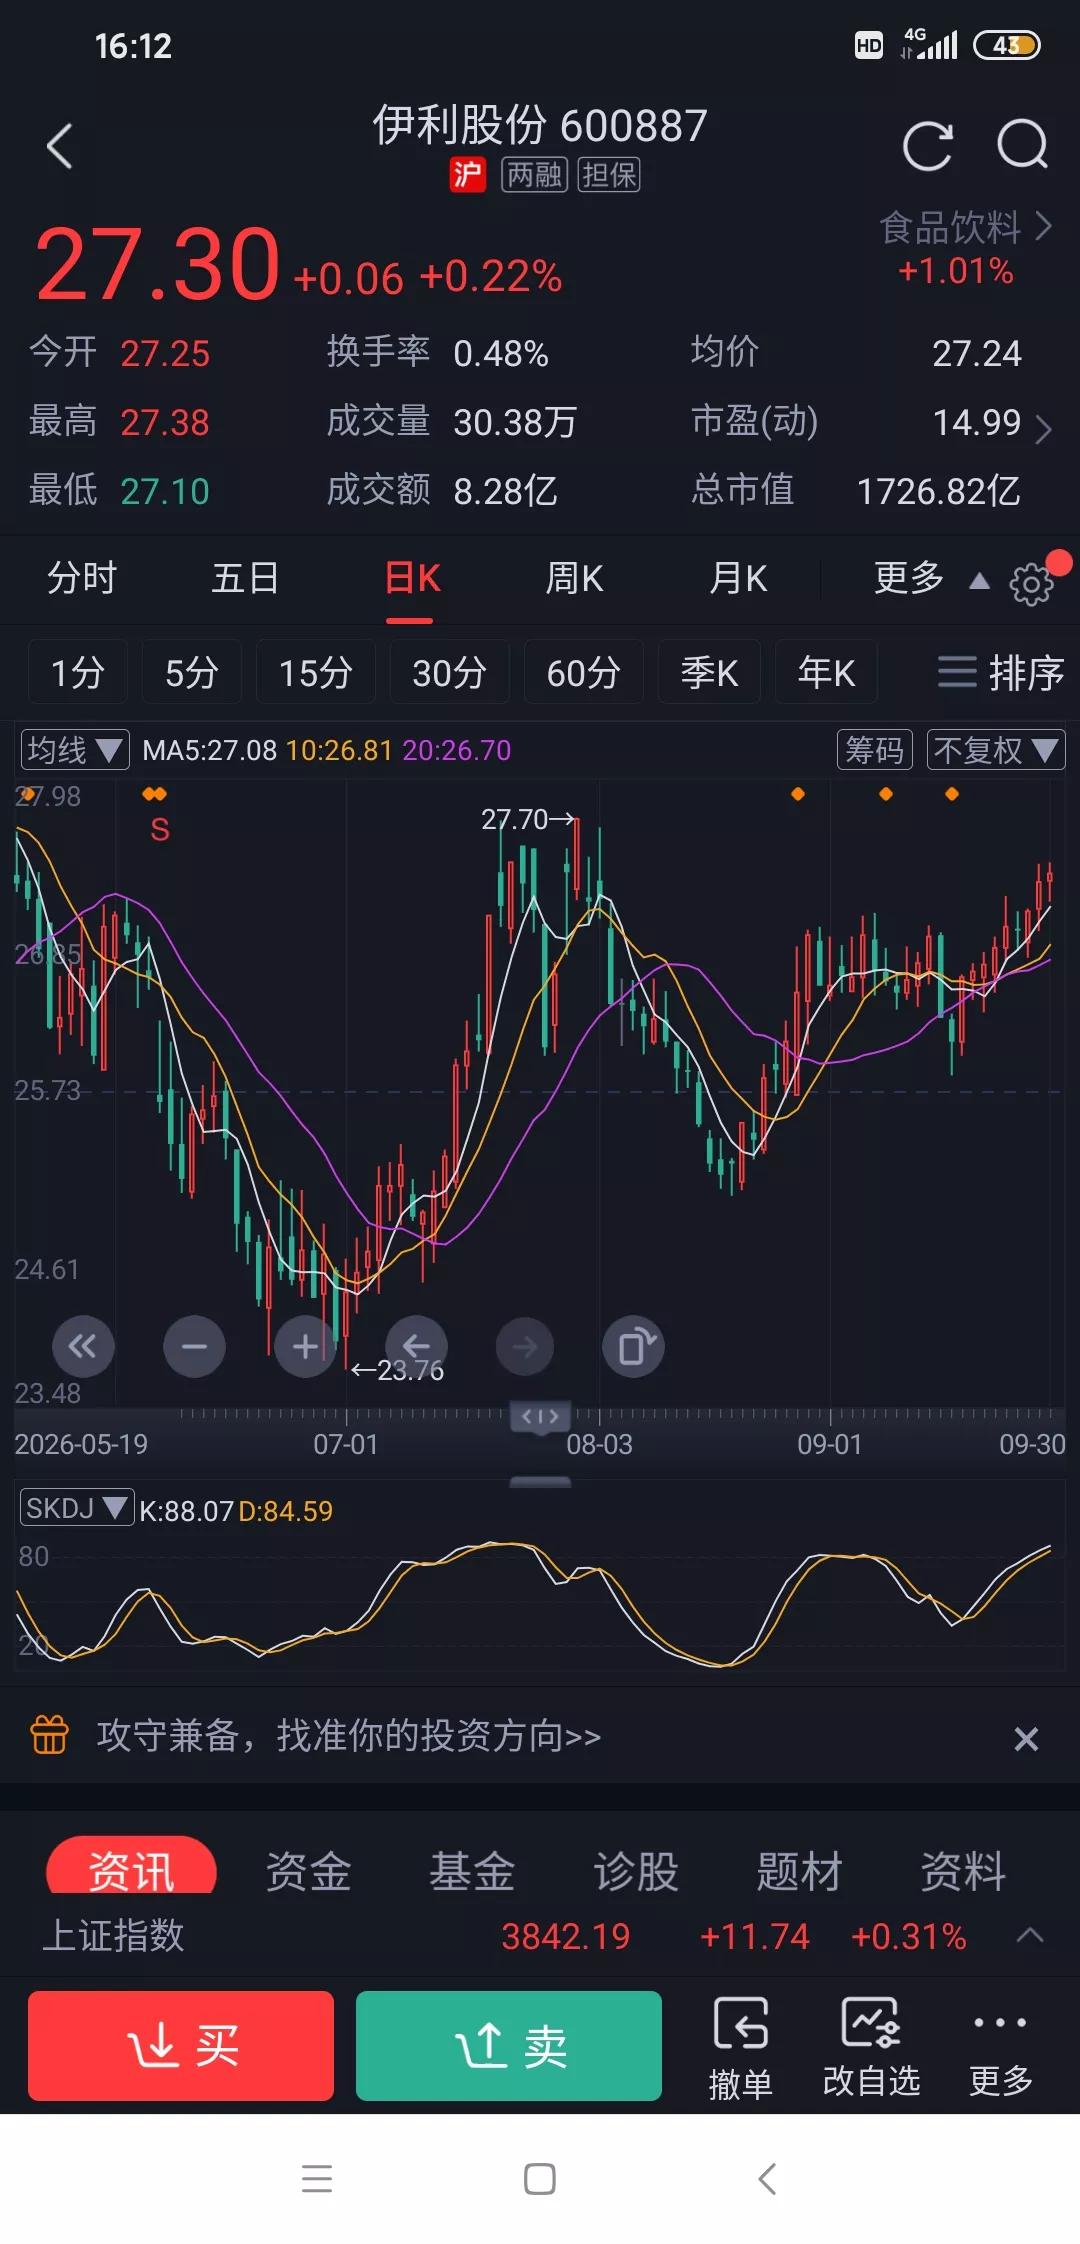
伊利股份还真有希望翻倍?有个在超市做理货的朋友她只买了一只股票就是伊利,说伊利销量好,伊利的冷柜占了乳品区快三分之二的位置,常温奶堆头永远是最显眼的入口C位,走量快到临期品都很少见。问她什么时候卖,她说等到销量不好意思,要经常促销就卖了。想想看可能这个方法还真管用,她现在还继续持有,光分红就已经赚了不少了。伊利现在国内应该是绝对龙头了,只要打开国际市场那应该有很大的想象空间吧?
五粮液但凡经验丰富的老手,他都不会去买暴涨过的股票,五粮液从十几二十块钱起步,涨

五粮液但凡经验丰富的老手,他都不会去买暴涨过的股票,五粮液从十几二十块钱起步,涨

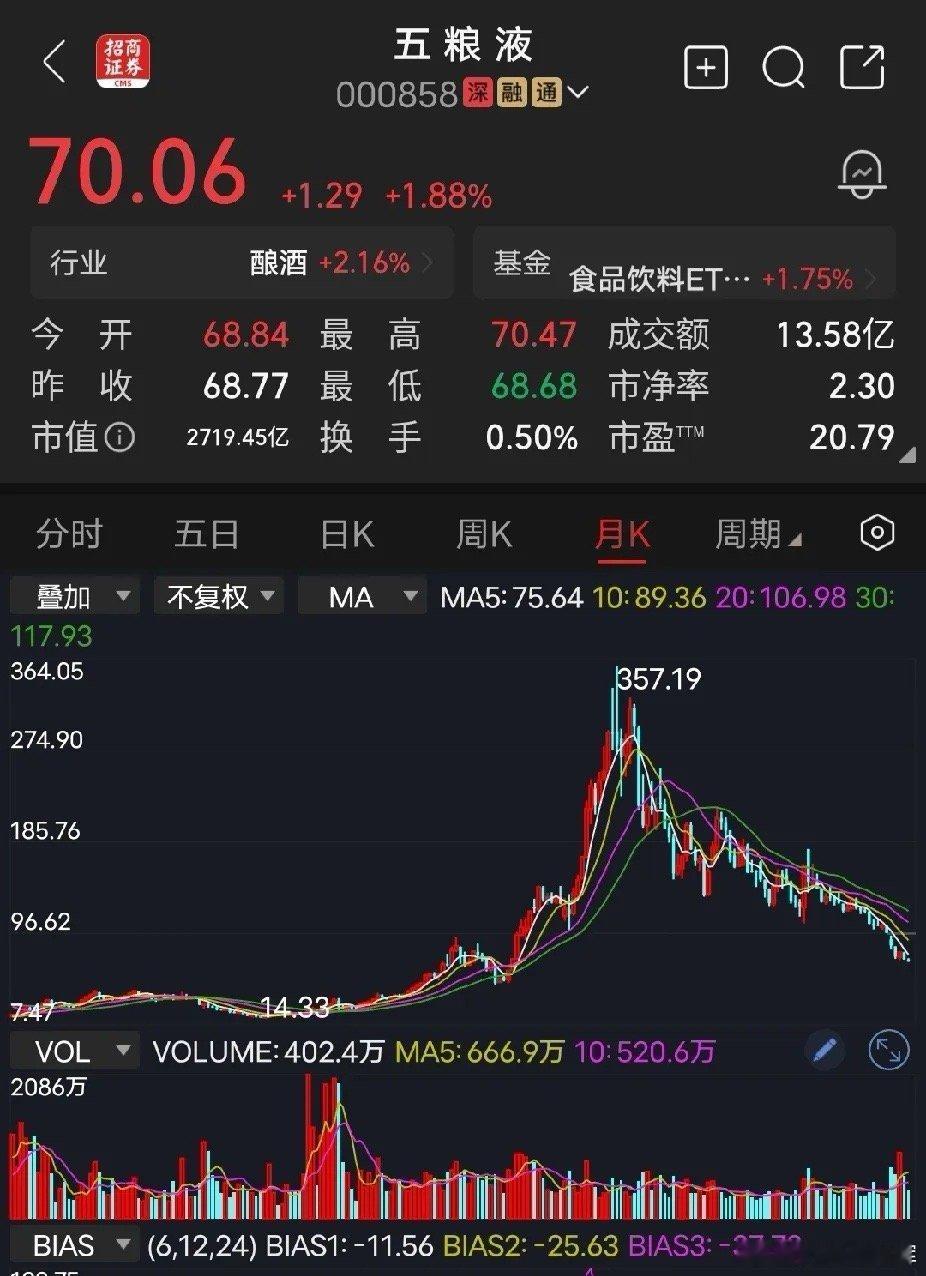
五粮液但凡经验丰富的老手,他都不会去买暴涨过的股票,五粮液从十几二十块钱起步,涨到300多元,涨幅20倍,你有没有想过,主力的持仓成本有多低?涨到一两百块钱的时候,他的筹码可能不好卖,当300块钱跌到100块钱的时候,他的筹码就很多人乐意接受了,为什么会出现这种情况?因为很多人有锚定思维,认为从300块钱跌到100块钱,将来也会从100块钱涨到300块钱,有这样思维的人,就掉进了主力的陷阱。
胖东来也救不动酒鬼酒,半年卖2亿还亏3400万!酒鬼酒抱上胖东来大腿,为何越卖越

胖东来也救不动酒鬼酒,半年卖2亿还亏3400万!酒鬼酒抱上胖东来大腿,为何越卖越

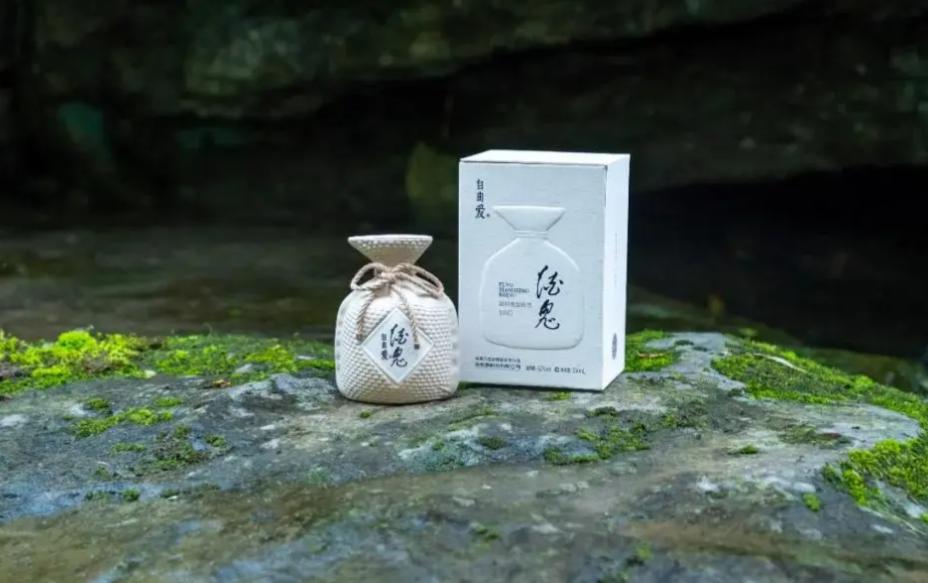
胖东来也救不动酒鬼酒,半年卖2亿还亏3400万!酒鬼酒抱上胖东来大腿,为何越卖越亏?2025年的白酒圈,最火的联名莫过于酒鬼酒搭上胖东来,一款定价200元的“自由爱”,靠着胖东来的口碑和透明定价,上市就卖断货,半年狂揽1.96亿元销售额,直接让胖东来登顶酒鬼酒第一大客户的位置。可就在所有人都以为酒鬼酒要靠这波流量起死回生时,年报却给了市场当头一棒:2025年全年营收11.08亿元,同比大跌22.17%,直接蒸发3个多亿;归母净利润亏损3395万元,创下2014年以来首次全年亏损纪录。卖得越火,亏得越多,这桩看似双赢的跨界合作,背后藏着白酒行业最残酷的流量真相。很多人没算明白这笔账:为什么近2亿的销售额,没能救回酒鬼酒的利润,答案就在毛利率里。根据胖东来公开的成本明细,一瓶“自由爱”综合成本168.26元,售价200元,毛利只有31.74元,毛利率仅15.87%,这个数字是什么概念,酒鬼酒自有产品的毛利率常年在60%以上,高端内参系列毛利率更是超过85%,换句话说,卖6瓶联名酒的利润,抵不上1瓶普通酒鬼酒。这就形成了一个诡异的“流量陷阱”:联名酒销量越高,在总营收中的占比越大,整体利润反而被稀释得越厉害,2025年联名酒贡献了17%的营收,却只贡献了不到5%的利润,相当于用公司最核心的产能和品牌资源,做了一笔赔本赚吆喝的买卖。更致命的是,消费者买单的从来不是酒鬼酒,而是胖东来的信任背书,这款酒只在胖东来渠道售卖,脱离了胖东来的场景,消费者并不认可这个价格,流量的缰绳完全攥在合作方手里,一旦合作调整,销量就会瞬间跳水,这不是品牌赋能,更像是渠道寄售。如果只是联名酒不赚钱,那还只是战术问题,真正让酒鬼酒陷入困境的,是自身基本盘的全线溃败。产品端三大系列集体哑火:高端内参系列收入暴跌28.61%,曾经的利润奶牛如今量价齐跌;核心酒鬼系列下滑20.78%,撑起半壁江山的基本盘守不住了;亲民湘泉系列也下滑24.99%,全价位带失守,没有一款能打的大单品,全靠老产品吃老本,产品断层的危机已经浮出水面。渠道端更是惨不忍睹,2025年全年经销商净减少227家,从1336家缩水到1109家,作为大本营的华中地区,一年就跑了119家经销商,传统渠道体系摇摇欲坠,经销商用脚投票的背后,是价格倒挂、利润变薄的现实,当一款产品终端价比批发价还低,没人愿意赔钱做生意。一边是传统经销商大量流失,一边是对单一客户的依赖度急剧攀升,前五大客户贡献了近半销售额,胖东来一家就占了17%,这种客户结构看似集中高效,实则风险巨大,相当于把企业的命运交到了别人手里。酒鬼酒的困境,本质上是区域名酒在行业深度调整期的集体缩影,曾经的酒鬼酒,靠着独创的馥郁香型和文化定位,一度能和茅台、五粮液掰手腕,1997年就成功上市,底蕴不可谓不深,归入中粮旗下后,公司一头扎进高端化赛道,试图靠内参系列冲击次高端市场,却忽略了大众消费市场的收缩和区域竞品的围剿。当行业从增量竞争进入存量厮杀,次高端价格带首当其冲,商务宴请减少、礼品消费降温,原本就根基不稳的高端产品最先承压,这时候转头找胖东来做流量联名,看似是主动破局,实则是战略摇摆,既想保住高端品牌的调性,又舍不得下沉市场的流量,最后两头都没站稳。很多人把联名当成救命丹,实际上它只是一针短效强心针,流量可以带来一时的销量爆发,但带不动长期的品牌价值;渠道可以帮你把货铺出去,但消费者认的是渠道不是品牌,靠别人的流量走得快,靠自己的产品才能走得远。2026年一季度,酒鬼酒短暂回暖盈利3318万元,但营收依然在下滑,这究竟是触底反弹还是回光返照,现在下结论还为时尚早,但可以确定的是,白酒行业的洗牌还在继续,没有谁能靠一直当网红活下去。对于酒鬼酒来说,真正的破局路从来不在胖东来的货架上,而在自己的酒窖里,重拾产品品质,稳住渠道利润,沉淀品牌价值,把根扎深了,才能扛住行业的寒冬,毕竟在白酒的世界里,好产品永远是1,流量只是后面的0。
农业银行很多人鼓吹投资理财,大胆放心买四大银行股票,一年挣得不多,比存银行划算。

农业银行很多人鼓吹投资理财,大胆放心买四大银行股票,一年挣得不多,比存银行划算。

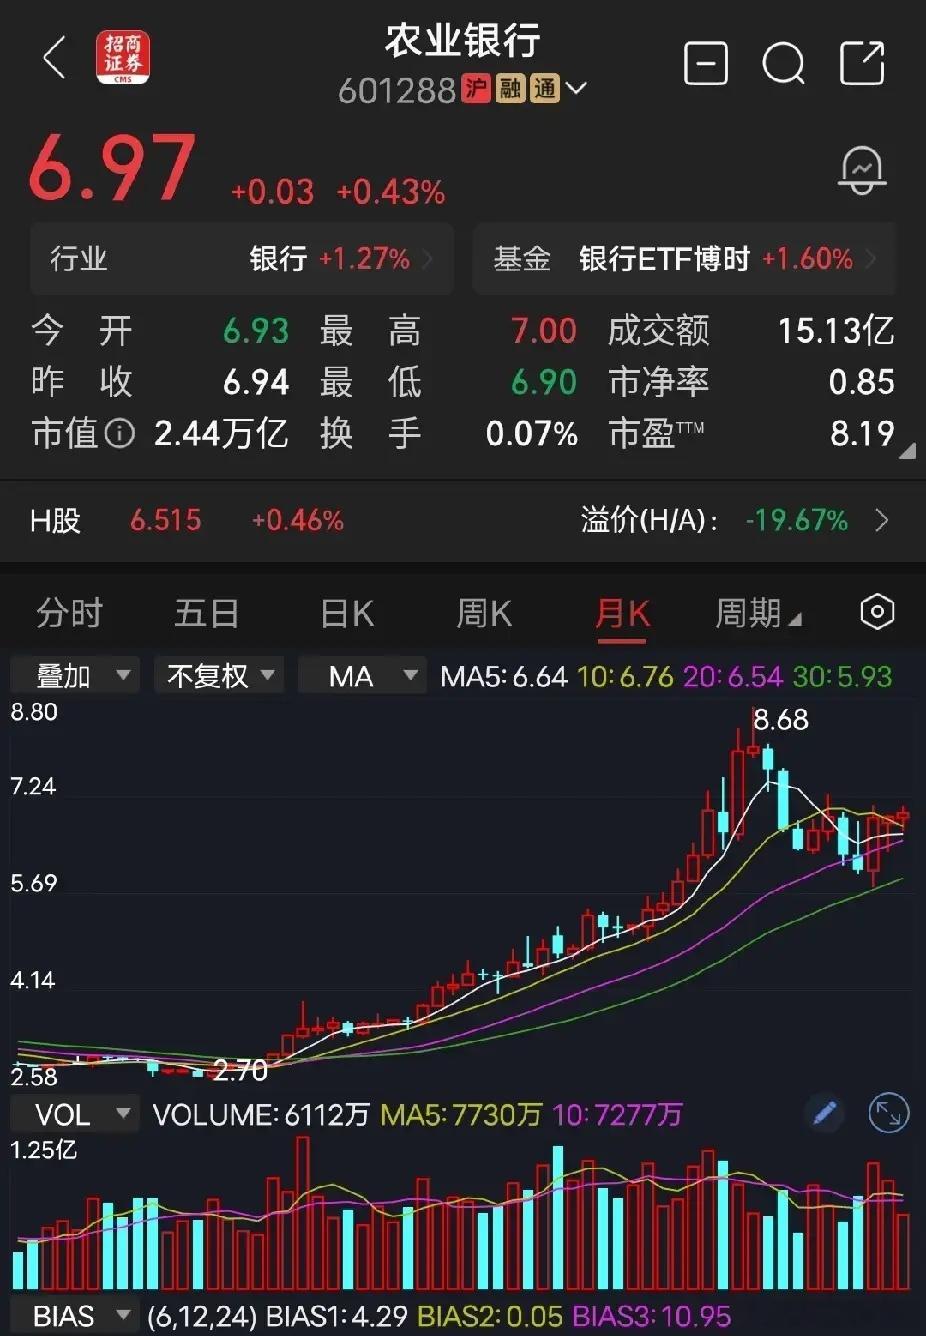
农业银行很多人鼓吹投资理财,大胆放心买四大银行股票,一年挣得不多,比存银行划算。简直就是胡说八道,人云亦云,道听途说,没有一点主见,你不是韭菜谁是韭菜?你不亏钱谁亏钱?拿农业银行为例,2块多涨到8块多,现在将近7块钱,你认为值不值得投资?再好的股票,再好的公司,介入时间、价位不对,照样亏钱。当分红派息的钱,赶不上股价下跌亏损的钱,这样的分红派息就没有意义了。千万别轻易相信他人投资银行股不亏钱。世上没有绝对不可能亏钱投资,只能说在相对低位买入,以时间换空间,确实是比存银行要强的多。
房子要涨价了!从2019年开始,中国房地产行业就开始下行周期,而在A股市场,房地

房子要涨价了!从2019年开始,中国房地产行业就开始下行周期,而在A股市场,房地

房子要涨价了!从2019年开始,中国房地产行业就开始下行周期,而在A股市场,房地产股票普遍从2018年跌到了今年,都是打骨折的走势。过去的八年多时间里,中国房地产似乎成为了一个即将消失的行业,下跌,然后赌政策,然后继续下跌,如此反复,周而复始。而到了最近,我感觉房地产的股票明显有了大资金入场博弈,特别是节前最后一个交易,板块很多股票从跌停到翻红,更是说明游戏开始了。周期股,经常是先打一折,然后再来个十倍,周期股的魅力在于,如果你抓住了反转的机会,短期收益经常是以倍数来计算的。就像去年7月抓到有色的周期。回头看政策,从2024年开始,国家就开始一系列的救市,但是房地产行业体量太大,趋势形成后很难改变。在这个过程中,多头已经被洗劫一空,现在市场里还相信房地产爱情的寥寥无几。不过周期终究是物极必反,差到极致之后自然会有资金开始入场扫货。2026年8月底,在现房销售政策变化的背景下,房地产板块股价已经开始明显反弹。或许,这次房地产股票的表现会像过去几次那样,只是短期反弹,又或者这次真的会不一样,随着市场的出清,房价的见底,股价进入大的上涨周期也是有概率的事情。有一点很明确,房价应该要见底复苏了,房地产开发商本来就钱紧张,这下子不能提前预售,也就意味着开工大幅减少,新房价格明年要涨一些了。
2026年9月30日人气榜排名,第1名,九阳股份。第2名,力勤资源。第3名

2026年9月30日人气榜排名,第1名,九阳股份。第2名,力勤资源。第3名

2026年9月30日人气榜排名,第1名,九阳股份。第2名,力勤资源。第3名,中际旭创。第4名,襄阳轴承。第5名,方科A。第6名,大金重工。第7名,赛力斯。第8名,新华传媒。第9名,金健米业。第10名,江淮汽车。第11名,药明康德。第12名,沈鼓集团。第13名,哈药股份。第14名,宁德时代。第15名,宇树科技。
【创新药,订单饱满的10家公司】一、凯莱英主营业务:CDMO研发生产服务订单情况

【创新药,订单饱满的10家公司】一、凯莱英主营业务:CDMO研发生产服务订单情况

【创新药,订单饱满的10家公司】一、凯莱英主营业务:CDMO研发生产服务订单情况:截至上半年末在手订单16.73亿美元,报告期内新签订单同比增长54.59%概念关联:布局多肽、寡核苷酸、ADC等新分子赛道,覆盖化学与生物大分子CDMO领域。二、康龙化成主营业务:CRO与CDMO一体化服务订单情况:2026年上半年新签订单同比增超30%,CDMO业务新签订单增幅超50%概念关联:搭建全流程一体化服务平台,适配小分子、新分子等多类药物研发生产需求。三、昭衍新药主营业务:药物非临床研究服务订单情况:截至上半年末在手订单约37亿元,当期新签订单20.2亿元,同比增长98%概念关联:聚焦药物安全性评价业务,覆盖抗体、小核酸、肽类等多品类药物研发服务。四、益诺思主营业务:新药临床CRO服务订单情况:上半年新签订单14.66亿元同比增175.56%,期末在手订单22.47亿元概念关联:深耕IND与NDA阶段临床研究,覆盖创新药临床开发各环节专业服务。五、九洲药业主营业务:CDMO与特色原料药订单情况:上半年CDMO业务新签订单稳健增长,小分子创新药新增早期项目66个概念关联:依托连续反应等技术平台,提供临床早期到商业化的CDMO全流程服务。六、博腾股份主营业务:医药CDMO研发生产订单情况:上半年细胞基因治疗订单同比增75%,新分子业务订单同比增长84%概念关联:业务覆盖小分子原料药、制剂、细胞基因治疗等多个CDMO细分领域。七、和元生物主营业务:CGT领域CDMO服务订单情况:上半年新增CDMO订单超1.5亿元,累计承接CGT类CDMO项目超790个概念关联:聚焦细胞与基因治疗赛道,提供研发到商业化生产的全链条CDMO服务。八、迪哲医药主营业务:创新小分子药物研发订单情况:舒沃替尼全球权益授权阿斯利康,首付款6亿美元,总交易金额最高15亿美元概念关联:专注肿瘤领域创新小分子研发,核心产品达成全球开发与商业化授权合作。九、甘李药业主营业务:胰岛素及创新药研发订单情况:博凡格鲁肽欧洲权益授权Menarini,首付款6200万欧元,里程碑最高6.64亿欧元概念关联:布局代谢领域多肽创新药,推进核心产品欧洲市场开发与商业化合作。十、荣昌生物主营业务:抗体与ADC创新药研发订单情况:RC148海外权益授权艾伯维,首付款6.5亿美元,里程碑款项最高49.5亿美元概念关联:布局双抗、ADC等创新生物药,推动核心产品海外授权与临床开发进程。
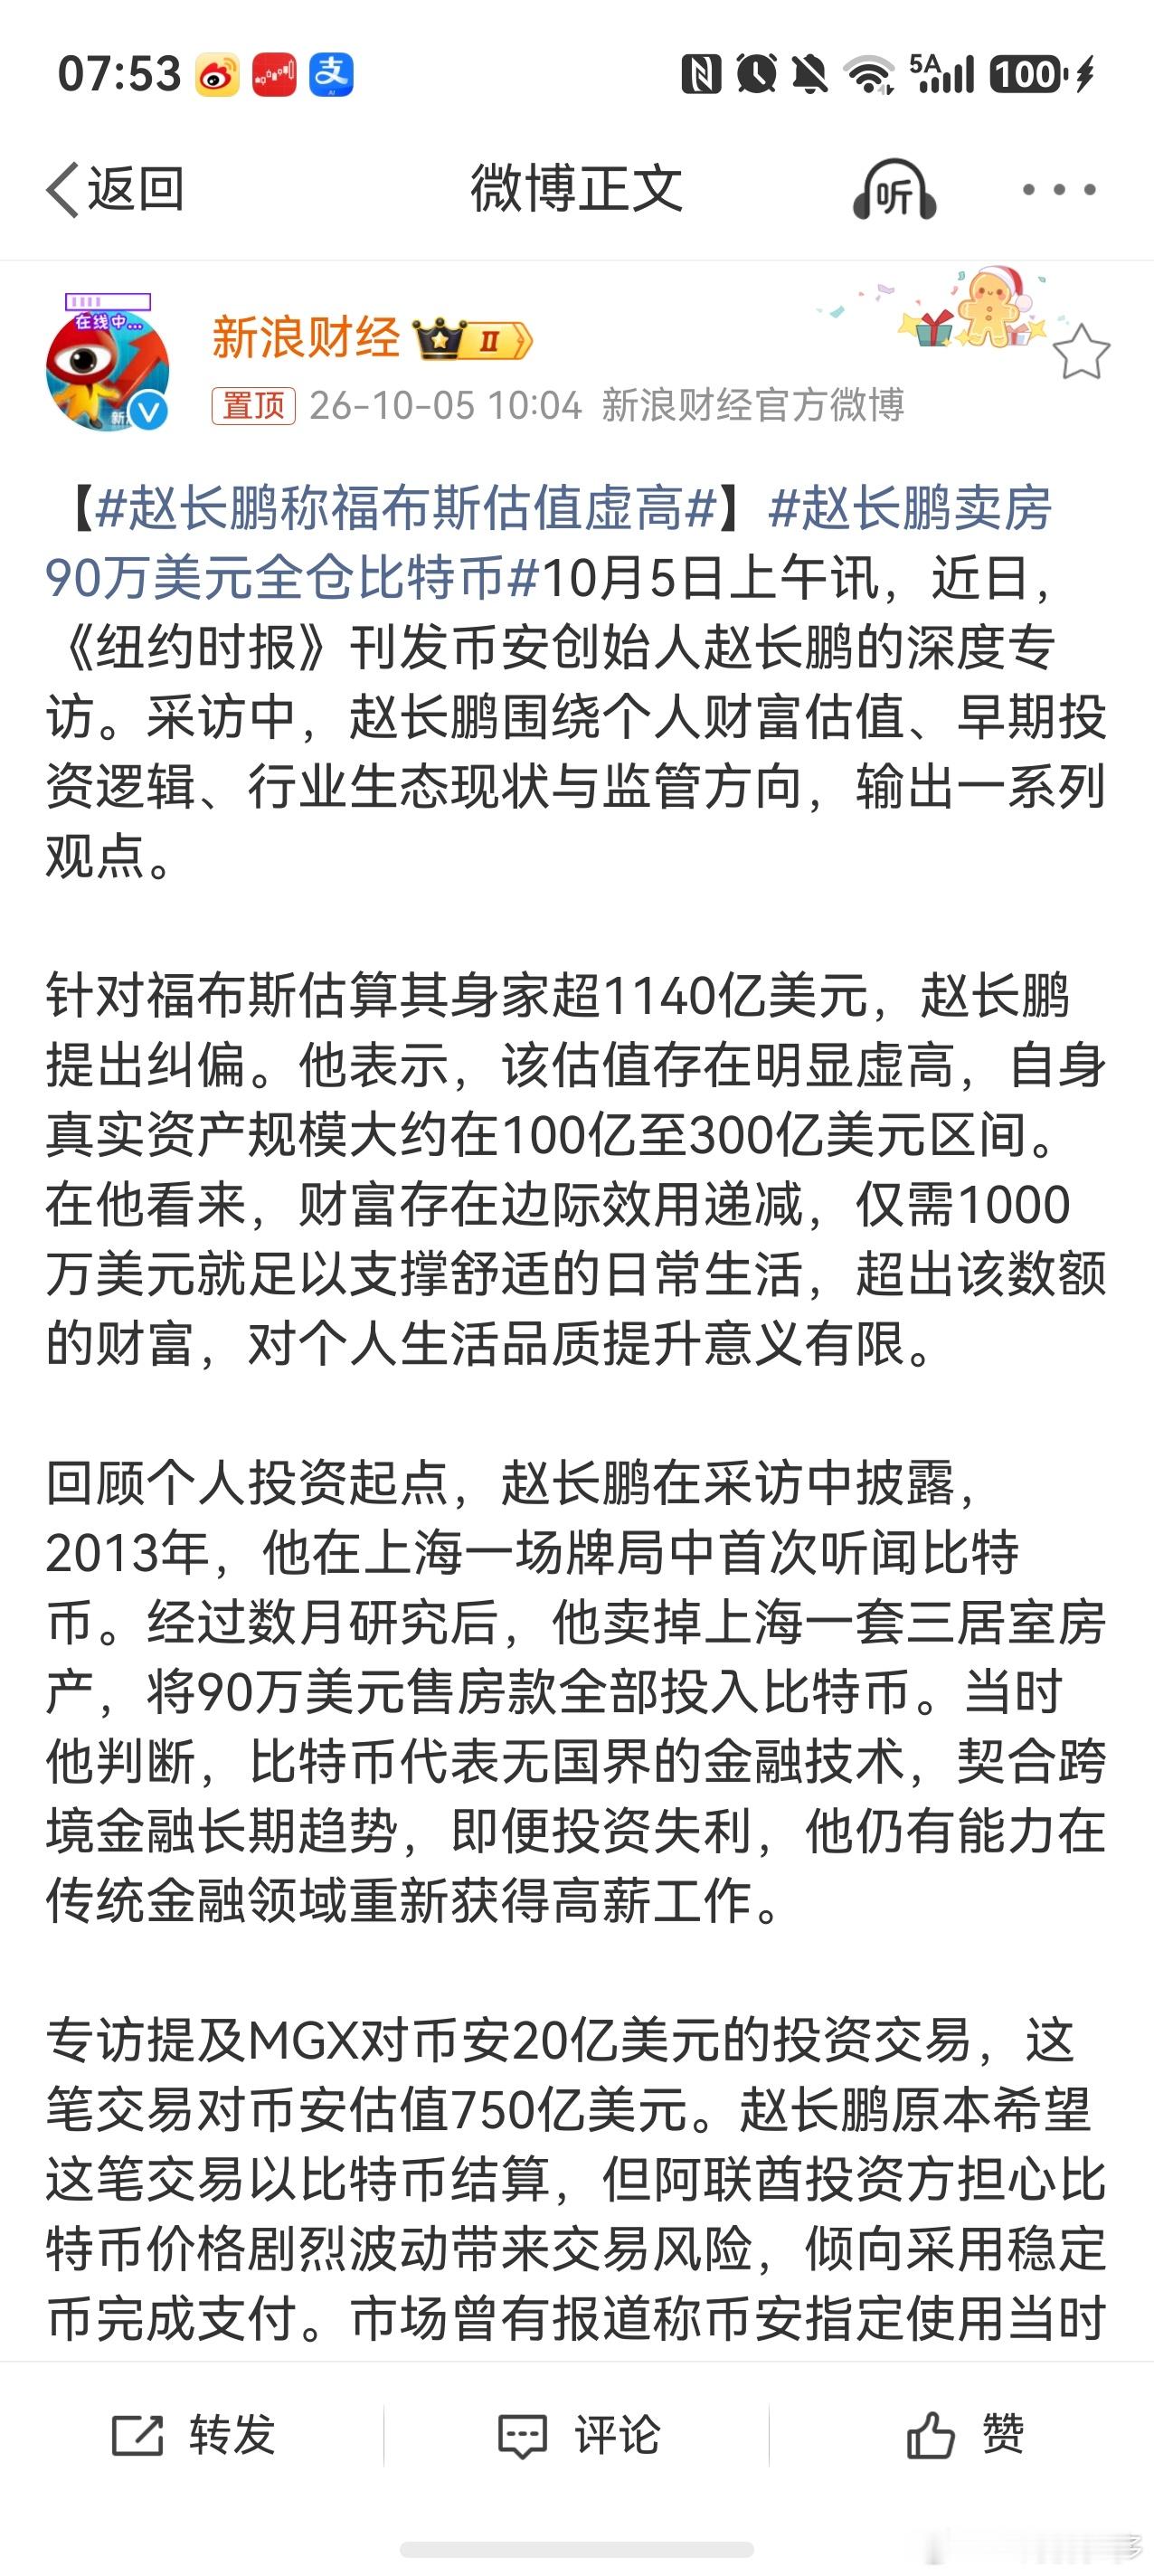
赵长鹏卖房90万美元全仓比特币2013年上海90万美元的住房,600万人民币左右,上海市中心一套大三

赵长鹏卖房90万美元全仓比特币2013年上海90万美元的住房,600万人民币左右,上海市中心一套大三

赵长鹏卖房90万美元全仓比特币2013年上海90万美元的住房,600万人民币左右,上海市中心一套大三房,差不多这个价格。那时在上海市中心就有这样一套房,起点就不低啊[捂脸哭]​​​
泰尔股份这三根长上影,我看了半天,第一感觉不是简单下结论。最近常见的上影线,

泰尔股份这三根长上影,我看了半天,第一感觉不是简单下结论。最近常见的上影线,

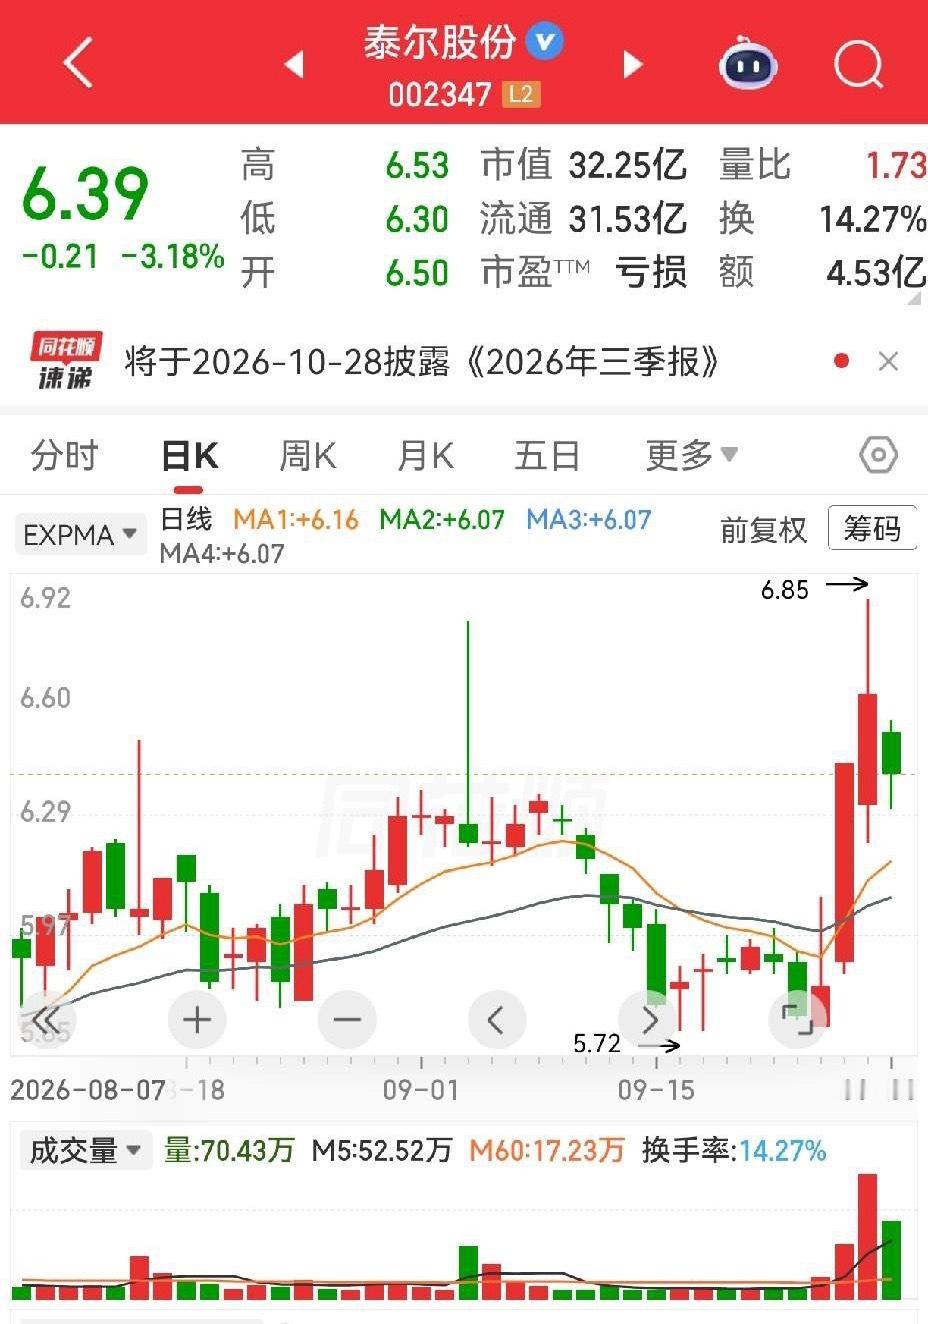
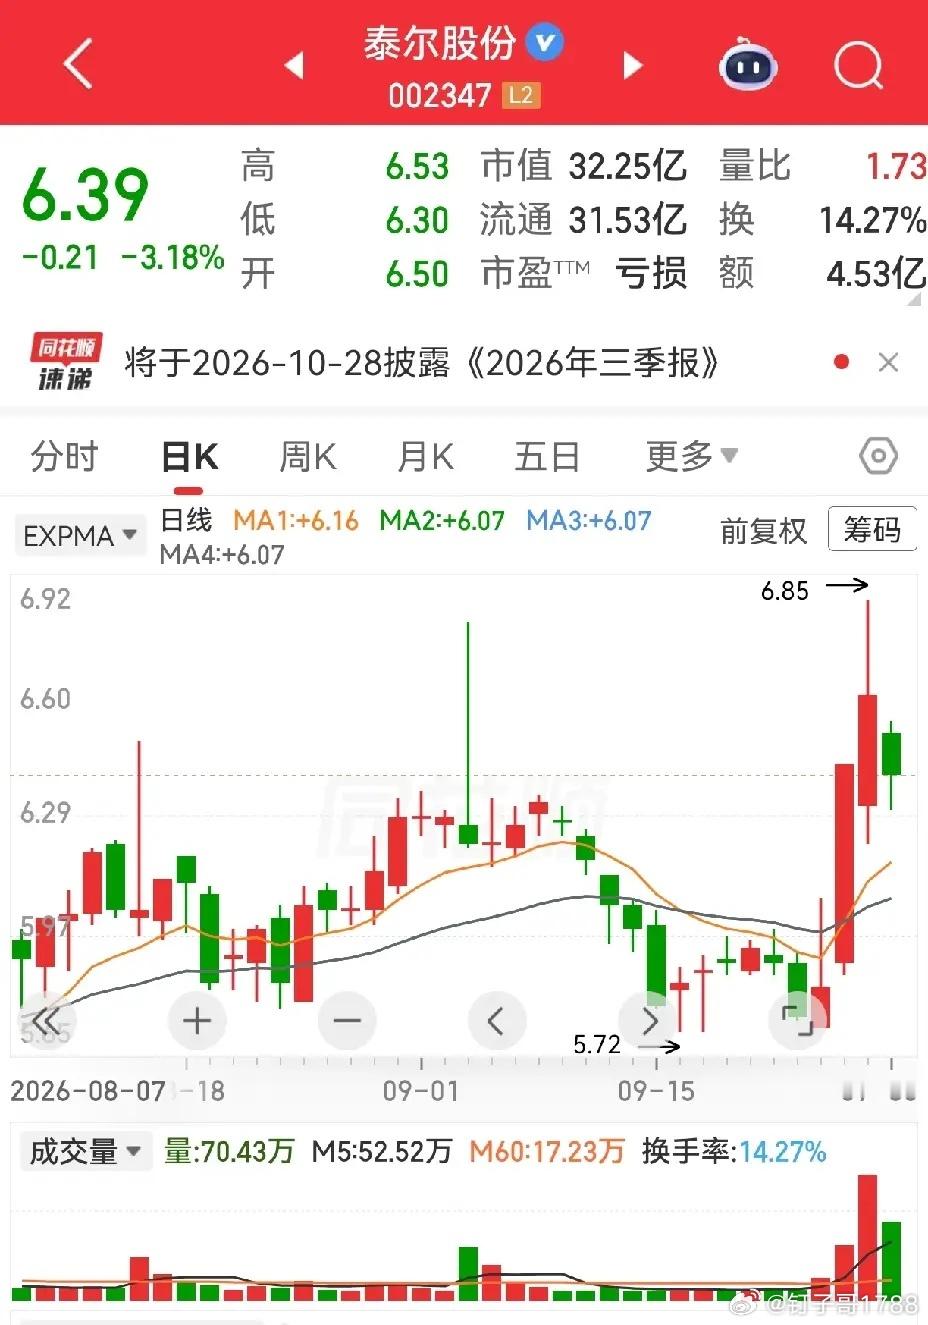
泰尔股份这三根长上影,我看了半天,第一感觉不是简单下结论。最近常见的上影线,很多是挨在一起的,上方抛压一波接一波,后面往往还要再踩一踩。它这个特别在哪?三根之间隔得远,短的十几天,长的快二十个交易日,节奏明显被拉开了。间隔一长,味道就不一样了,不太像短期集中抛压,更像不同阶段都去试了试上面的压力。再结合位置看,这波是从跌破前面平台后慢慢拉回来的,不是顺风顺水一路冲上去。拉到前面高点附近,套牢盘和短线获利盘都会冒出来,这里来回震一震,我觉得不奇怪。所以这三根上影,我更愿意理解成遇到阻力后的反复消化,而不是简单一句“见顶”或“洗盘”。后面重点看它能不能在压力区附近稳住,量价配不配合。个人复盘,不构成买卖建议,风险自己掂量。股票交流
A股谁在做传媒?​​1,龙版传媒2,天娱数科3,中文在线4,蓝色光标5,芒果超媒

A股谁在做传媒?​​1,龙版传媒2,天娱数科3,中文在线4,蓝色光标5,芒果超媒

A股谁在做传媒?​​1,龙版传媒2,天娱数科3,中文在线4,蓝色光标5,芒果超媒6,光线传媒7,中国科传8,中国出版9,欢瑞世纪10,省广集团11,奥飞娱乐12,汤姆猫13,浙文互联14,世纪华通15,掌阅科技​​A股A股股票传媒文化传媒​​​
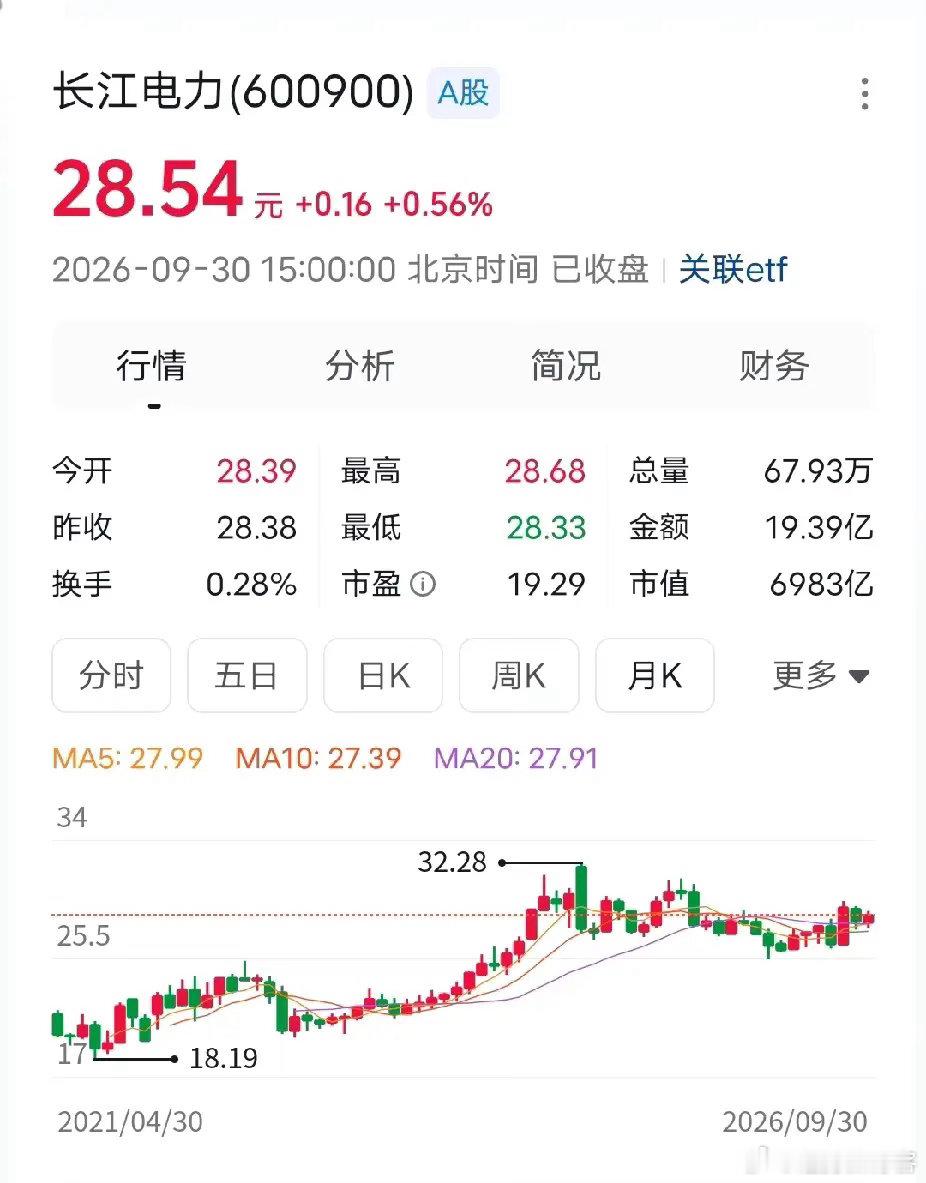
长江电力长期持有长江电力靠分红派息真的可以养老吗?长江电力分红不用担心,它的分红

长江电力长期持有长江电力靠分红派息真的可以养老吗?长江电力分红不用担心,它的分红

长江电力长期持有长江电力靠分红派息真的可以养老吗?长江电力分红不用担心,它的分红是写进公司章程的,主要是股价波动,目前这个价格没有性价比,现阶段买长江电力估值偏高,性价比比它好的股票有很多,例如:格力、神华、伊利、招商、中国平安等,还有股息大于5%时的四大行都是优质股。但是,股票是好股票,股价就不是那么友好了,投资也要投对时间。攒股收息就这些,剩下的你们补充。
做光模块的中际旭创,半年赚了136个亿,比去年全年还多。说实话,今天看新闻的

做光模块的中际旭创,半年赚了136个亿,比去年全年还多。说实话,今天看新闻的

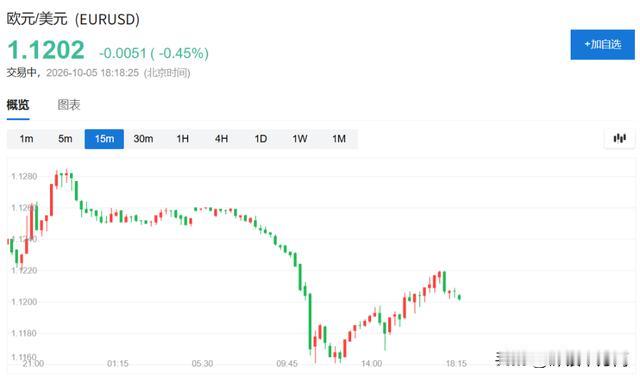
做光模块的中际旭创,半年赚了136个亿,比去年全年还多。说实话,今天看新闻的时候我整个人都不太对劲——你看外面都是什么消息,巴西大选首轮投完了12个候选人没一个过半数,卢拉跟博索纳罗的儿子10月25号还得再打一轮,欧元那边跌到17个月最低了,布伦特原油还在102美元晃着下不来,法国那点财政烂账把国债收益率利差都拉大了,整个欧元区的债市跟着承压,美联储9月刚加了息,市场又说10月可能不加了,到处都是一团乱。结果做AI算力光模块的这几家,中际旭创上半年营收417个亿,净利136亿,新易盛营收也破了200亿,日本那边半导体设备销售额8月份增长了50%,日经今天也涨了2个多点,评论区好多人说全市场就这一条线在赚钱。欧洲那边通胀又飙到3.8%了,能源价格涨了快19%。你说这局面,AI算力的订单能一直撑下去吗?
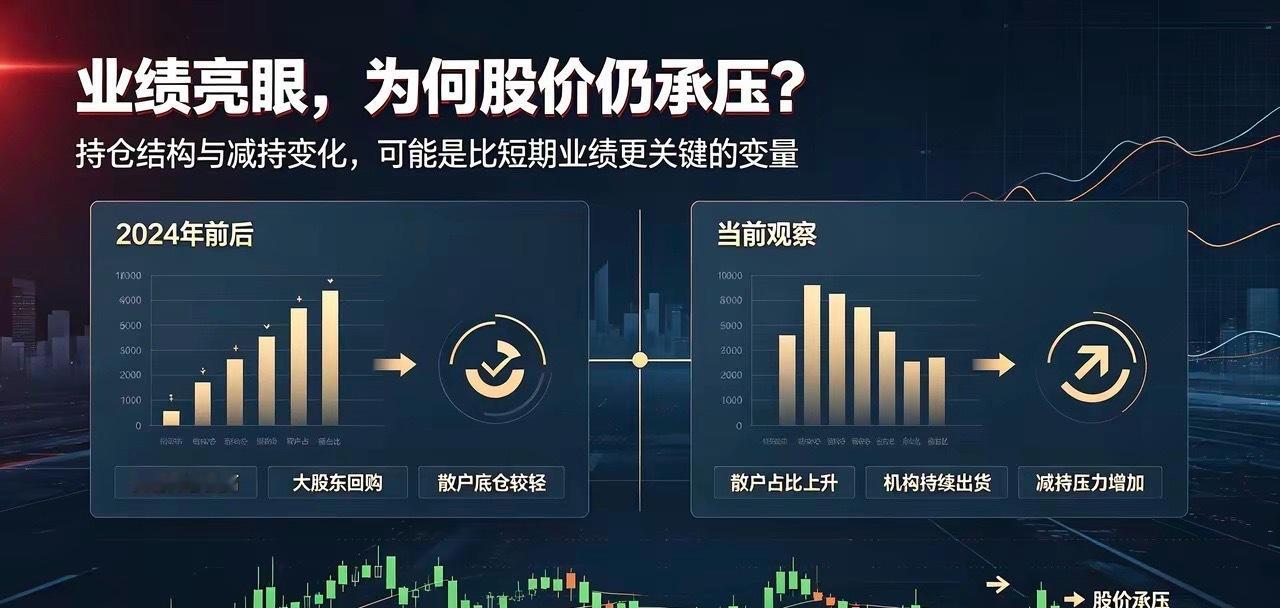
不少持有东方财富的散户都在琢磨,东方财富的中报业绩这么亮眼,本身又是券商板块里的

不少持有东方财富的散户都在琢磨,东方财富的中报业绩这么亮眼,本身又是券商板块里的

不少持有东方财富的散户都在琢磨,东方财富的中报业绩这么亮眼,本身又是券商板块里的龙头企业,虽说眼下跌幅不小,但只要自己坚持拿住,总有回本盈利的那天。就算当下没赚到钱,靠着时间换空间,亏损迟早能补回来。不少人还想着趁着下跌的过程,捡些成本更低的筹码来摊薄自身持仓成本,等行情启动的时候就能快速回本,就像2024年9月那波,东方财富从9块一口气拉到31块多的光景。我特意翻查了2024年的相关数据。第一,2024年东方财富的股东数有100多万,但散户的持股占比还不到20%,也就是说那时候的散户大多只留了100股到200股的底仓。第二,2024年东方财富的流通股里,除了高管和国有资本机构持有的部分,其余机构持有流通盘占比已经达到50%左右。第三,2024年东方财富的大股东没有任何减持动作,几乎都在做回购,多半也是当时股价确实足够便宜的缘故。咱们再转头看看当下,现在的行情情况完全反过来了。第一,股东数量没怎么变动,可散户的持股占比已经冲到了60%以上。第二,机构的持仓占比不到20%,而且到现在还在日复一日地出货,半点加仓吸筹的动作都没有,就连作为定海神针的中央汇金都退出了十大股东行列。说个很戳人的事实,这根定海神针还在的时候,大股东的减持动作都会收敛不少。第三,现在东方财富的大股东减持势头猛得离谱,沈友根直接清仓离场,陆丽丽减持了一半,其实二季度里还悄悄减了2千万股,其他高管的减持动作就更不用多说了。这就是东方财富为什么业绩好却不上来的原因,喜欢看K线的人也可以去看看现在每次都是创新低。下面的话不写了,你们自行判断。认可的点个赞➕关注,不认可的可以评论区讨论一下,但是文明交流不能骂人。
如果我有100万!杨德龙建议普通老百姓千万不要踩这几个理财“大坑”:1、不要去

如果我有100万!杨德龙建议普通老百姓千万不要踩这几个理财“大坑”:1、不要去

如果我有100万!杨德龙建议普通老百姓千万不要踩这几个理财“大坑”:1、不要去买房子,房子再便宜也别贪便宜。2、不要去买股票,等你知道股票赚钱的时候,一般都是股市高位,你就是接盘侠。3、不要去存银行,因为银行利率只有不到1%,那么一点利息跑不赢通货膨胀。其实普通人要做好资产配置,既然要房子,也要有股票,更要有存款,根据每个人的财富不同,各类资产配置比例也不同,但是银行存款到占一定比例,因为积蓄是所有投资的起点。
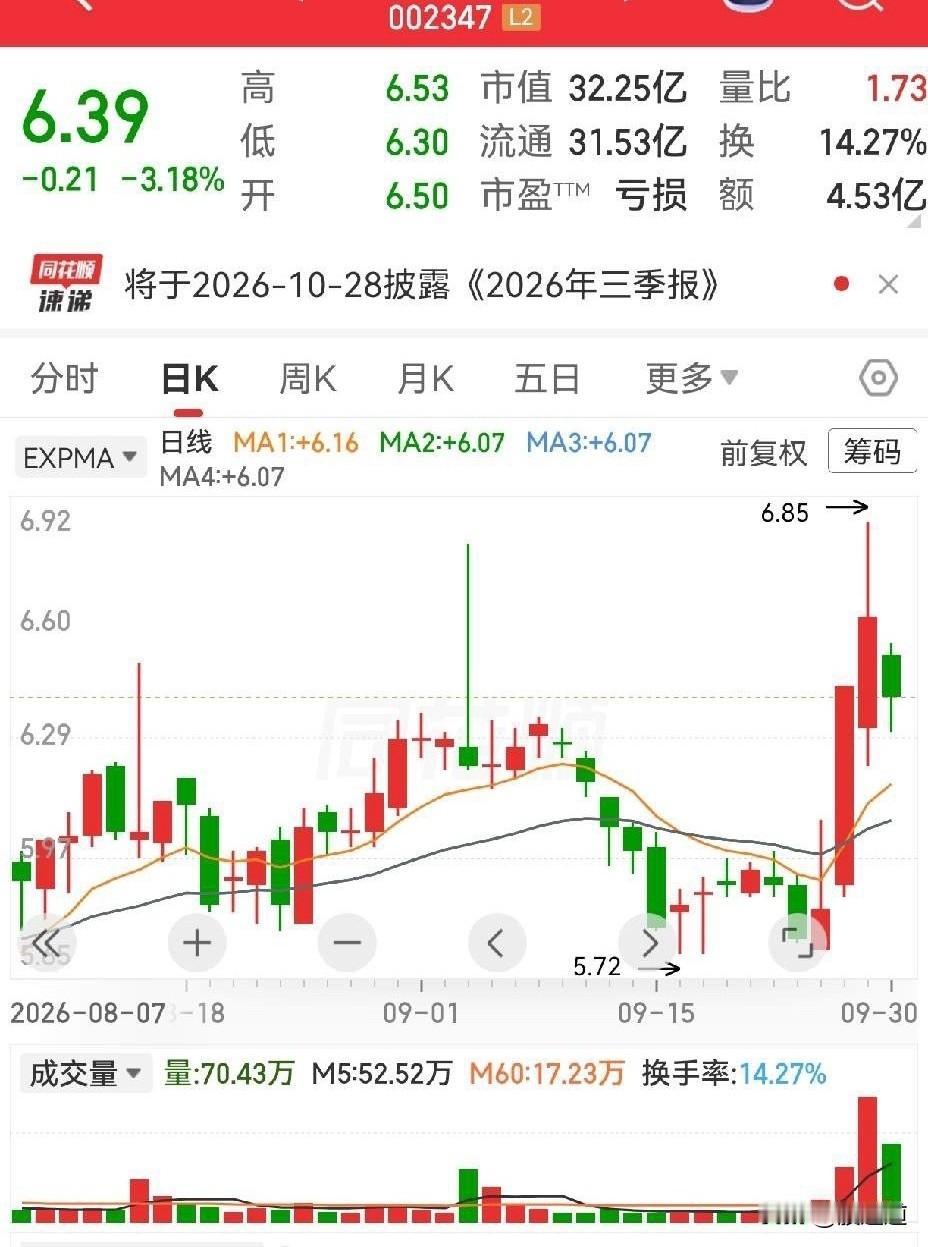
泰尔股份这三根明晃晃的长上影线,与近期常见的上影线不太一样,主要是每根上影线间隔

泰尔股份这三根明晃晃的长上影线,与近期常见的上影线不太一样,主要是每根上影线间隔

泰尔股份这三根明晃晃的长上影线,与近期常见的上影线不太一样,主要是每根上影线间隔的时间不一样。那种连续出现上影线的,比较多的是后面仍然需要回踩。而泰尔股份,长上影线之间跨度长达十几二十个交易日,这次的回升,是下跌破位后的回升,遇到前高阻力,出现震荡也在情理之中。​​​
泰尔股份这三根明晃晃的长上影线,与近期常见的上影线不太一样,主要是每根上影线间隔

泰尔股份这三根明晃晃的长上影线,与近期常见的上影线不太一样,主要是每根上影线间隔

泰尔股份这三根明晃晃的长上影线,与近期常见的上影线不太一样,主要是每根上影线间隔的时间不一样。那种连续出现上影线的,比较多的是后面仍然需要回踩。而泰尔股份,长上影线之间跨度长达十几二十个交易日,这次的回升,是下跌破位后的回升,遇到前高阻力,出现震荡也在情理之中。​​​
中国五大有色金属巨头出炉!铜价狂飙、金价飞涨,谁才是中国有色金属真正的“印钞机”

中国五大有色金属巨头出炉!铜价狂飙、金价飞涨,谁才是中国有色金属真正的“印钞机”

中国五大有色金属巨头出炉!铜价狂飙、金价飞涨,谁才是中国有色金属真正的“印钞机”?2025年成绩单陆续揭晓,中国有色金属五巨头排位赛尘埃落定。紫金矿业以517亿净利润一骑绝尘,江西铜业则凭5446亿营收摘得“营收王”桂冠。这五家企业掌控着中国铜、铝、钴、金等关键战略矿产的命脉,堪称中国制造的“工业粮仓”。今天,我们就来拆解这份沉甸甸的成绩单,看看谁在闷声发大财,谁又在下一盘全球大棋。第五位:铜陵有色——长江边的“铜业老兵”全年营收1727.26亿元,净利润24.15亿元,阴极铜产量195.48万吨。作为国内铜冶炼的“老牌劲旅”,铜陵有色深耕铜冶炼与铜材加工数十年。它依托完善的铜矿冶炼配套体系,稳坐长江经济带铜基新材料供给基地的交椅。195万吨阴极铜是什么概念?平均每天产出超过5300吨电解铜,够造1300多公里长的铜芯电缆。虽然净利润在五巨头中垫底,但铜陵有色的战略价值在于——它是长三角制造业集群最稳定的“铜料仓”。第四位:洛阳钼业——新能源赛道的“隐形矿王”全年营收2066.84亿元,净利润203.39亿元,铜产量74.11万吨,钴产量11.75万吨。如果说铜是工业的血管,那钴就是新能源电池的“心脏”。洛阳钼业手握刚果(金)TFM、KFM等世界级铜钴矿,是全球第二大钴生产商。更可怕的是它的全球资源版图:巴西铌磷业务让它成为全球第二大铌生产商,中国钼钨业务则让它稳坐全球领先钼生产商宝座。一家中国企业,同时掌控着新能源、钢铁、农业三大领域的稀缺资源,这盘棋下得够大。203亿净利润背后,是新能源浪潮给资源巨头带来的超级红利。第三位:中国铝业——铝业霸主,镓基王牌全年营收2411.25亿元,净利润126.74亿元,原铝产量808万吨。808万吨原铝,约占全球原铝产量的12%。中国铝业掌控着从铝土矿到氧化铝、电解铝的完整产业链,是名副其实的全球铝业霸主。但中铝真正的“杀手锏”藏在细节里——金属镓。这种被称为“半导体工业新粮食”的稀缺金属,是氮化镓芯片、5G基站、雷达系统的核心材料。中铝建立的高纯铝、金属镓生产基地,让中国在第三代半导体材料领域握有一张关键底牌。126亿净利润看似不高,但战略价值远超账面数字。第二位:江西铜业——营收之王,德兴铜矿的底气全年营收5446.23亿元,净利润71.30亿元,阴极铜产量238.04万吨。5446亿营收,让江西铜业稳坐五巨头“营收王”宝座。平均每天生产阴极铜2800多吨,全年238万吨的产量让它在全球铜冶炼领域拥有绝对话语权。江铜的底气来自德兴铜矿——这座世界级超大型铜矿,加上采选冶炼加工一体化工艺,让江铜成为国内高端铜材、黄金白银的核心供给平台。有意思的是,江铜营收是紫金矿业的1.56倍,净利润却只有紫金的七分之一。冶炼企业的利润薄如刀片,资源企业才是真正的暴利——这组对比,道出了有色金属行业最残酷的真相。第一位:紫金矿业——中国矿企的“全球猎手”全年营收3490.79亿元,净利润517.77亿元,矿产铜109万吨,矿产金90吨。517亿净利润,平均每天净赚1.42亿元。紫金矿业用一份炸裂的成绩单,宣告自己才是中国有色金属行业真正的“盈利之王”。109万吨矿产铜、90吨矿产金,让紫金矿业在全球关键战略矿产领域占据核心地位。从塞尔维亚丘卡卢-佩吉铜金矿,到刚果(金)卡莫阿铜矿,再到哥伦比亚武里蒂卡金矿,紫金矿业的海内外大型矿集群协同开发模式,让它成为中国唯一能在全球资源牌桌上与必和必拓、力拓掰手腕的矿企。营收第三,利润第一。紫金矿业的成功证明了一个硬道理:在资源行业,谁掌控矿山,谁就掌控定价权。五巨头格局暗藏三大信号信号一:资源为王,冶炼为臣。紫金矿业净利润是江西铜业的7.3倍,洛阳钼业净利润是铜陵有色的8.4倍。上游矿山资源与中游冶炼加工的利润鸿沟,正在越拉越大。信号二:新能源金属成胜负手。洛阳钼业的钴、中国铝业的镓、紫金矿业的铜金,无一不是新能源和半导体产业的关键材料。谁绑定了新能源赛道,谁就拿到了未来十年的增长门票。信号三:全球化布局决定天花板。紫金矿业和洛阳钼业的海外资源布局,让它们的利润远超依赖国内市场的同行。中国矿企的下一站,一定是全球。写在最后:铜价突破8万元/吨,金价站上600元/克,有色金属行业正迎来十年一遇的超级周期。五巨头的成绩单,既是中国制造崛起的缩影,也是全球资源博弈的注脚。但请记住——资源股有周期,投资需谨慎。今天的暴利可能来自涨价,明天的亏损也可能来自跌价。看懂趋势,更要看懂风险。你觉得五巨头中,谁的后劲最足?欢迎在评论区留下你的判断。本文仅为行业科普,不构成任何投资建议。投资有风险,入市需谨慎。
机器人开始大规模失业,时代回旋镖来的越来越快!2026年7月15日,国家统计

机器人开始大规模失业,时代回旋镖来的越来越快!2026年7月15日,国家统计

机器人开始大规模失业,时代回旋镖来的越来越快!2026年7月15日,国家统计局发布,2026年二季度全国规模以上工业产能利用率为73.0%,比2026年第一季度下降0.6个百分点,比上年同期还下降1.0个百分点。每当数字公布,总有人习惯性忽略,但搬到厂房里,规模以上工业企业的那些本来连轴转的流水线,近三成都闲着,机器有的是崭新的,没“坏”,可订单却显得没那么紧迫。分门类看,采矿业为69.1%,制造业73.5%,电力、热力、燃气及水生产和供应业70.4%。眼下是近年少见的低位。不是产能跟不上,是有了产能却没了用武之地——而需求端的信号更直接:今年上半年,全国社会消费品零售总额同比只增长了1.3%。到这时候,很多老板还有点不甘心,机器不是说好能带来翻倍的效率和利润吗,到底哪里算错了账?光看工业机器人数字就吓人一跳,2025年,中国一年一共装了35.4万台工业机器人。据国际机器人联合会统计,这一安装量约占全球总安装量的59%,中国继续是全球最大的工业机器人市场。当初一哄而上砸钱“机器换人”,就是以为机器效率高、工资不用照常发,还不用担心工人闹事歇工。可现实并没有按蓝图发展。以纺织业为例,2026年二季度的产能利用率只有74.9%。汽车制造业更明显,只有70.8%,大家在攒劲降本,但卖车的日子反倒更难了。现实的另一面在于,机器效率越高,“剩下”的人越多,转岗与再培训的压力就越突出,而市场需求反而显不出同步的热度。机器不吃饭也不买新衣服,工资省下来了,可社会上的消费链条却会受拖累。然而,在体验机器带来的便捷后,越来越多的人发现产能利用率处于近年低位,部分行业从业者收入增长放缓,怎么还有钱消费?如果每个企业都只顾着用机器省成本,大家的工资减少,谁还会是下个订单的客户?在需求偏弱时,企业竞相扩产降本、以价抢单,就容易滑向中央所指出的“内卷式”竞争——这是要治理的问题,而不是技术进步本身的必然结果。互联网上早有“机器换人导致失业、消费崩溃”的说法,虽然没被权威证实,背后反映的焦虑不假——但就业这件事要两头看:一边是部分岗位确实被替代、再就业压力上升;另一边是机器人制造、运维、数据与场景开发等新岗位在同步长出,稳就业与职业技能培训政策也在托底。工资不只是企业账上的一笔支出,更是社会运转订单的起点,大伙儿用自己的收入消费社会产出,循环才能转下去。技术替代带来的收入分配问题若不解决,人的钱包就会扁,最终再高端的产线也只能空转。钱始终要流动到人手里,经济的车轮才不会打滑。到头来看,不是机器坏掉导致的空转,而是需求跟不上,产能才被晾在那里。把这条因果讲完整,还得算上外部环境的变化、部分行业前一阶段集中扩张形成的同质化供给,以及国内正在推进的提振消费、综合整治“内卷式”竞争等政策安排。节省工资、机器增效只是小账,社会消费大账要让更多人有钱、有工作、有盼头。真正让经济走得远,不是哪个工厂机器最多,而是普通人钱包鼓、灯火长明。这才是所有新技术和自动化投资最后要算的细账。
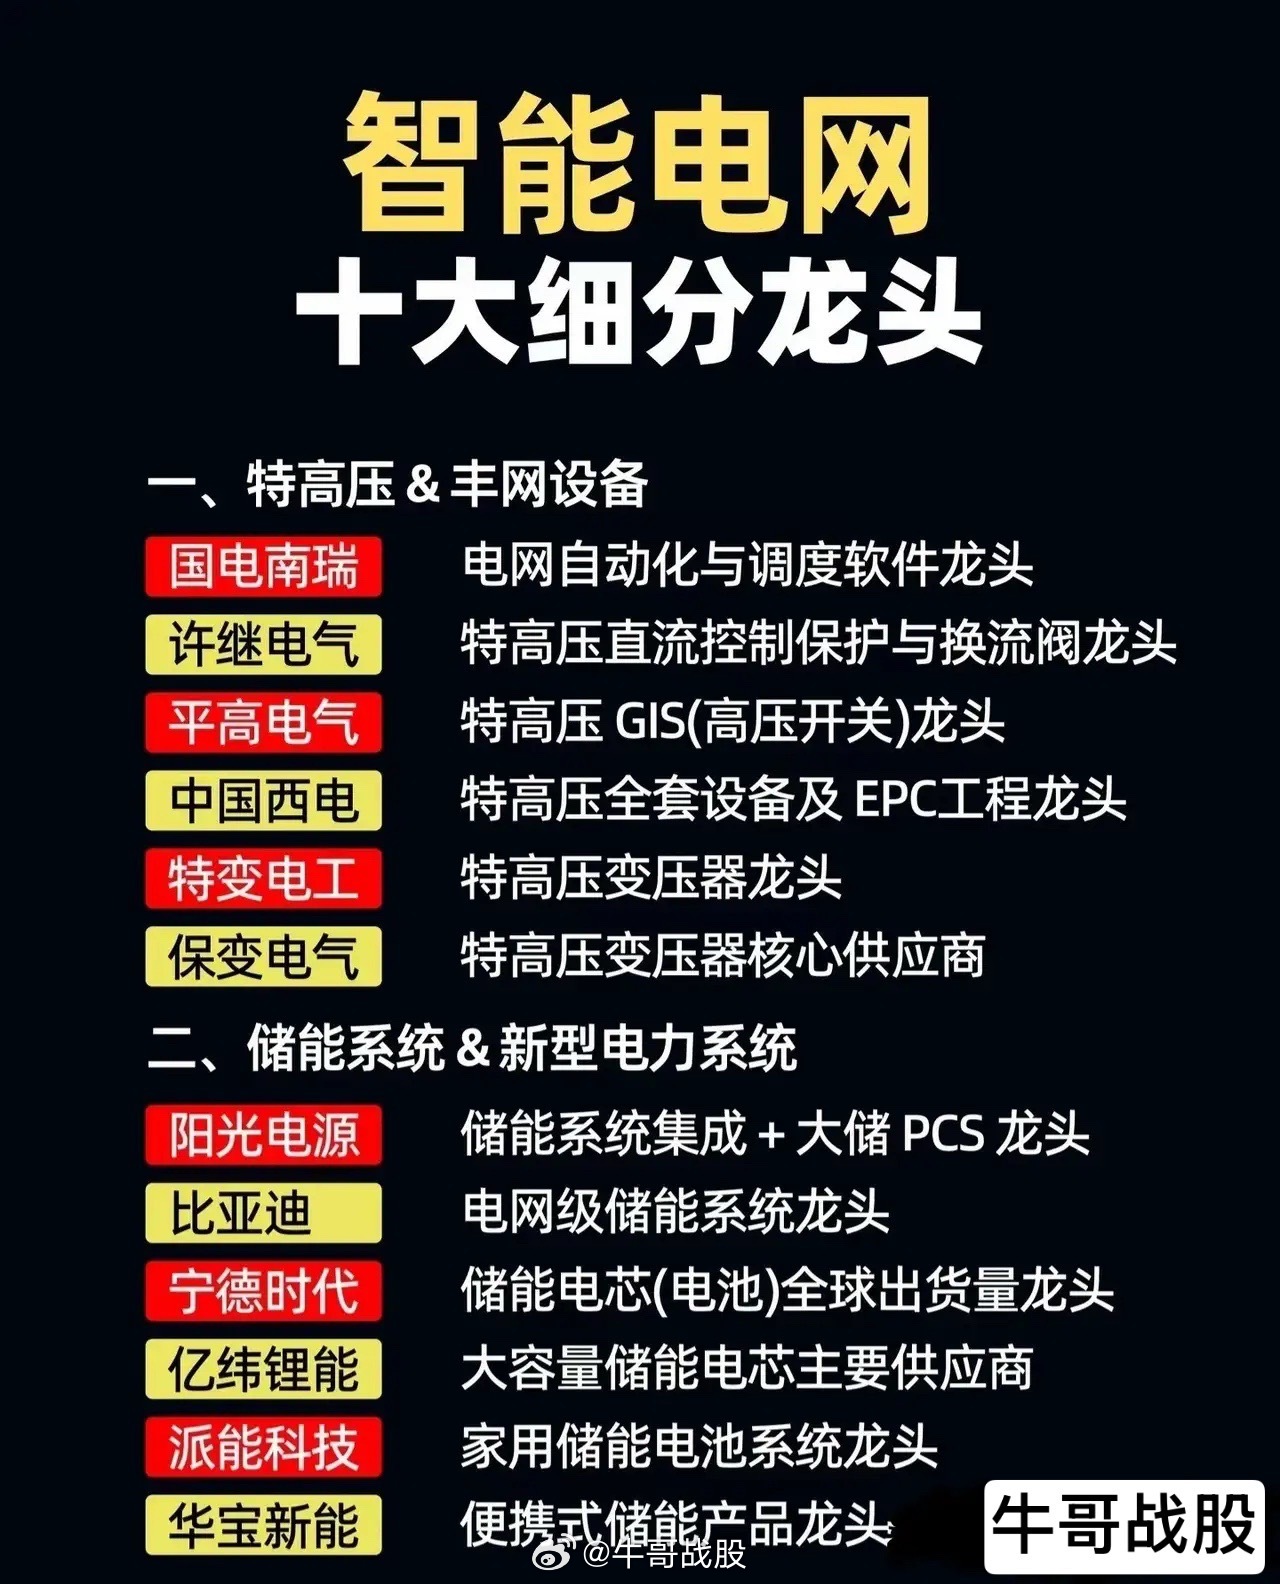
智能电网特高压5家公司,值得收藏起来!第一,特变电工第二,国电南瑞第三,平高电气

智能电网特高压5家公司,值得收藏起来!第一,特变电工第二,国电南瑞第三,平高电气

智能电网特高压5家公司,值得收藏起来!第一,特变电工第二,国电南瑞第三,平高电气第四,中国西电第五,保变电气电力股排名​​​
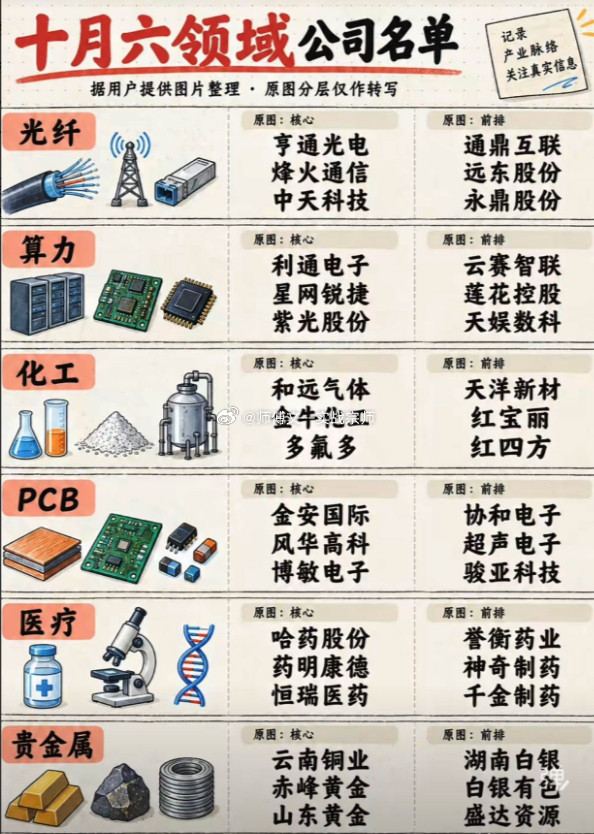
十月六大领域公司名单光纤核心:$亨通光电sh600487$、烽火通信、中天科

十月六大领域公司名单光纤核心:$亨通光电sh600487$、烽火通信、中天科

十月六大领域公司名单光纤核心:$亨通光电sh600487$、烽火通信、中天科技前排:通鼎互联、远东股份、永鼎股份算力核心:$利通电子sh603629$、星网锐捷、紫光股份前排:云赛智联、莲花控股、天娱数科化工核心:$和远气体sz002971$、金牛化工、多氟多前排:天洋新材、红宝丽、红四方PCB核心:金安国际、风华高科、博敏电子前排:协和电子、超声电子、骏亚科技医疗核心:哈药股份、药明康德、恒瑞医药前排:誉衡药业、神奇制药、千金制药贵金属核心:云南铜业、赤峰黄金、山东黄金前排:湖南白银、白银有色、盛达资源以上内容基于公开信息整理,不作为投资建议,仅供参考。A股财经今日看盘
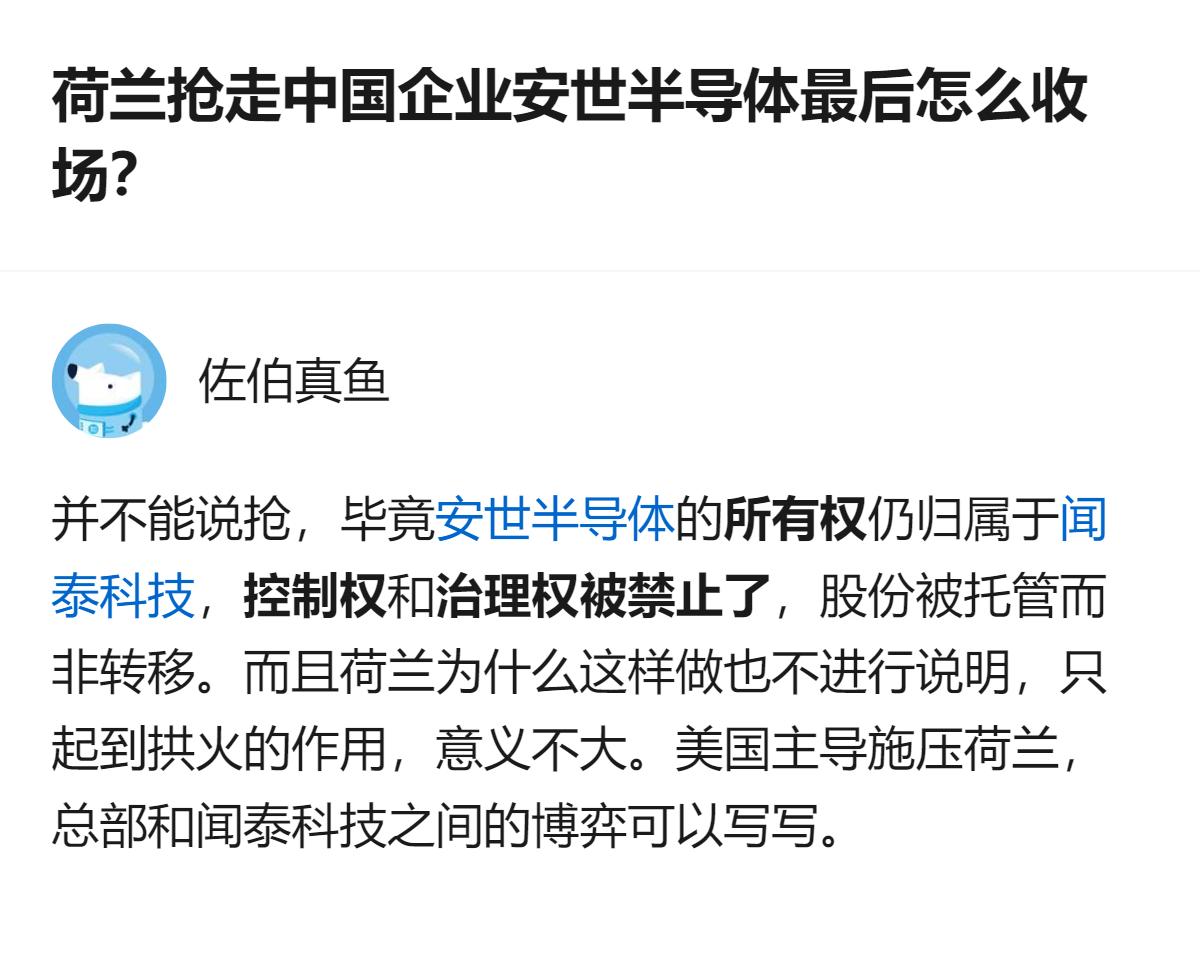
针对荷兰相关操作的回应里,明确了安世半导体的所有权仍属闻泰科技,只是控制权被禁止

针对荷兰相关操作的回应里,明确了安世半导体的所有权仍属闻泰科技,只是控制权被禁止

针对荷兰相关操作的回应里,明确了安世半导体的所有权仍属闻泰科技,只是控制权被禁止、股份被托管,并非此前所说的“抢走”,还点出了该回应未说明荷兰操作的原因,只起到拱火作用。
中国机器人产业最安静的城市,拿下了水下机器人全球65%的市场,很多人第一次听到天

中国机器人产业最安静的城市,拿下了水下机器人全球65%的市场,很多人第一次听到天

中国机器人产业最安静的城市,拿下了水下机器人全球65%的市场,很多人第一次听到天津和机器人联系在一起,可能会感到意外,因为在近几年的机器人话题里,最容易被看到的是会跳舞的人形机器人、能翻越障碍的机器狗,天津的机器人却很少出现在这样的场景里。它们更多时候是在海面以下几百米的位置工作,在大型制造车间里不停运转,在船厂里搬运重型设备。这些机器人没有太多“表演时间”,但它们承担的是制造业最现实的一部分工作。天津这座城市,正在走一条不同于热门科技城市的机器人道路:不追求短时间的关注度,而是把机器人放进工业场景,让技术直接面对市场需求。其中最具代表性的,就是水下机器人企业深之蓝。这家成立于2013年的天津企业,把目光投向了一个普通人很少接触的领域——水下智能装备。过去,这一领域长期存在技术门槛。深之蓝经过多年研发,逐步形成了包括缆控水下机器人、自主水下航行器、水下滑翔机、水下助推器等在内的产品体系。但天津机器人产业的价值,并不只是一个企业的突破。更重要的是,这里形成了一套与制造业深度结合的发展方式。一家公司研发出机器人之后,不需要停留在实验室里等待市场验证,而是可以快速进入工厂、港口、船厂进行测试。这种“研发—应用—改进”的循环,是天津机器人产业的重要特点。根据天津经开区公开信息,截至2026年,区域内已经形成机器人相关企业集聚,产业规模持续扩大。今年公布的信息显示,天津经开区机器人产业正在向核心零部件、整机制造、系统应用等方向完善布局。天津日报电子版如果说深之蓝代表的是“向海发展”,那么天津另一批企业体现的则是“向制造深处扎根”。比如重载移动机器人企业,面对的是航空航天、大型装备制造等领域。因此,重载AGV这类机器人出现了。它们不像人形机器人那样容易引发关注,但在生产现场,它们承担的是非常具体的任务:搬运大型结构件、辅助生产流程、提高制造效率。还有企业专注于高速并联机器人,也就是工业生产中常见的“蜘蛛手机器人”。这些机器人有一个共同特点普通消费者可能看不到,但产业链每天都在使用。这也是天津机器人产业与一些热门方向最大的区别。一个人形机器人在舞台上完成动作,可能获得大量关注;但一台长期运行在工厂里的工业机器人,决定的是企业生产效率。近年来,天津机器人产业也开始进入资本市场关注范围。深之蓝推进上市相关工作,更多智能装备企业探索通过资本力量扩大研发投入和市场布局。与此同时,天津也在推动智能机器人产业发展规划,希望进一步完善产业链,提高区域配套能力。从深之蓝的发展可以看到,企业正在从销售单一设备,向提供完整解决方案转变。例如,水下机器人不仅是一台机器,还需要配合数据采集、智能分析、维护服务等体系。这也是为什么天津虽然不像深圳、杭州那样频繁出现在大众视野中,但依然能够在一些细分领域形成优势。它选择的不是最容易被看到的方向,而是制造业真正需要的方向。从海底检测,到大型装备运输,再到自动化生产线,天津机器人正在进入那些过去依靠人工完成、但风险高、效率低、环境复杂的场景。我认为,天津机器人的价值,恰恰在于它没有把机器人产业简单理解为“展示未来”。机器人最终还是要回到现实生产中。技术是否先进,不只是看动作是否灵活、外观是否吸引人,更要看它能不能稳定工作,能不能降低成本,能不能解决长期存在的问题。天津的发展路径说明,机器人产业既需要创新,也需要工业基础支撑。人形机器人代表未来想象,工业机器人、水下机器人则代表现实需求。两条道路并不矛盾,而是共同推动整个行业向前发展。
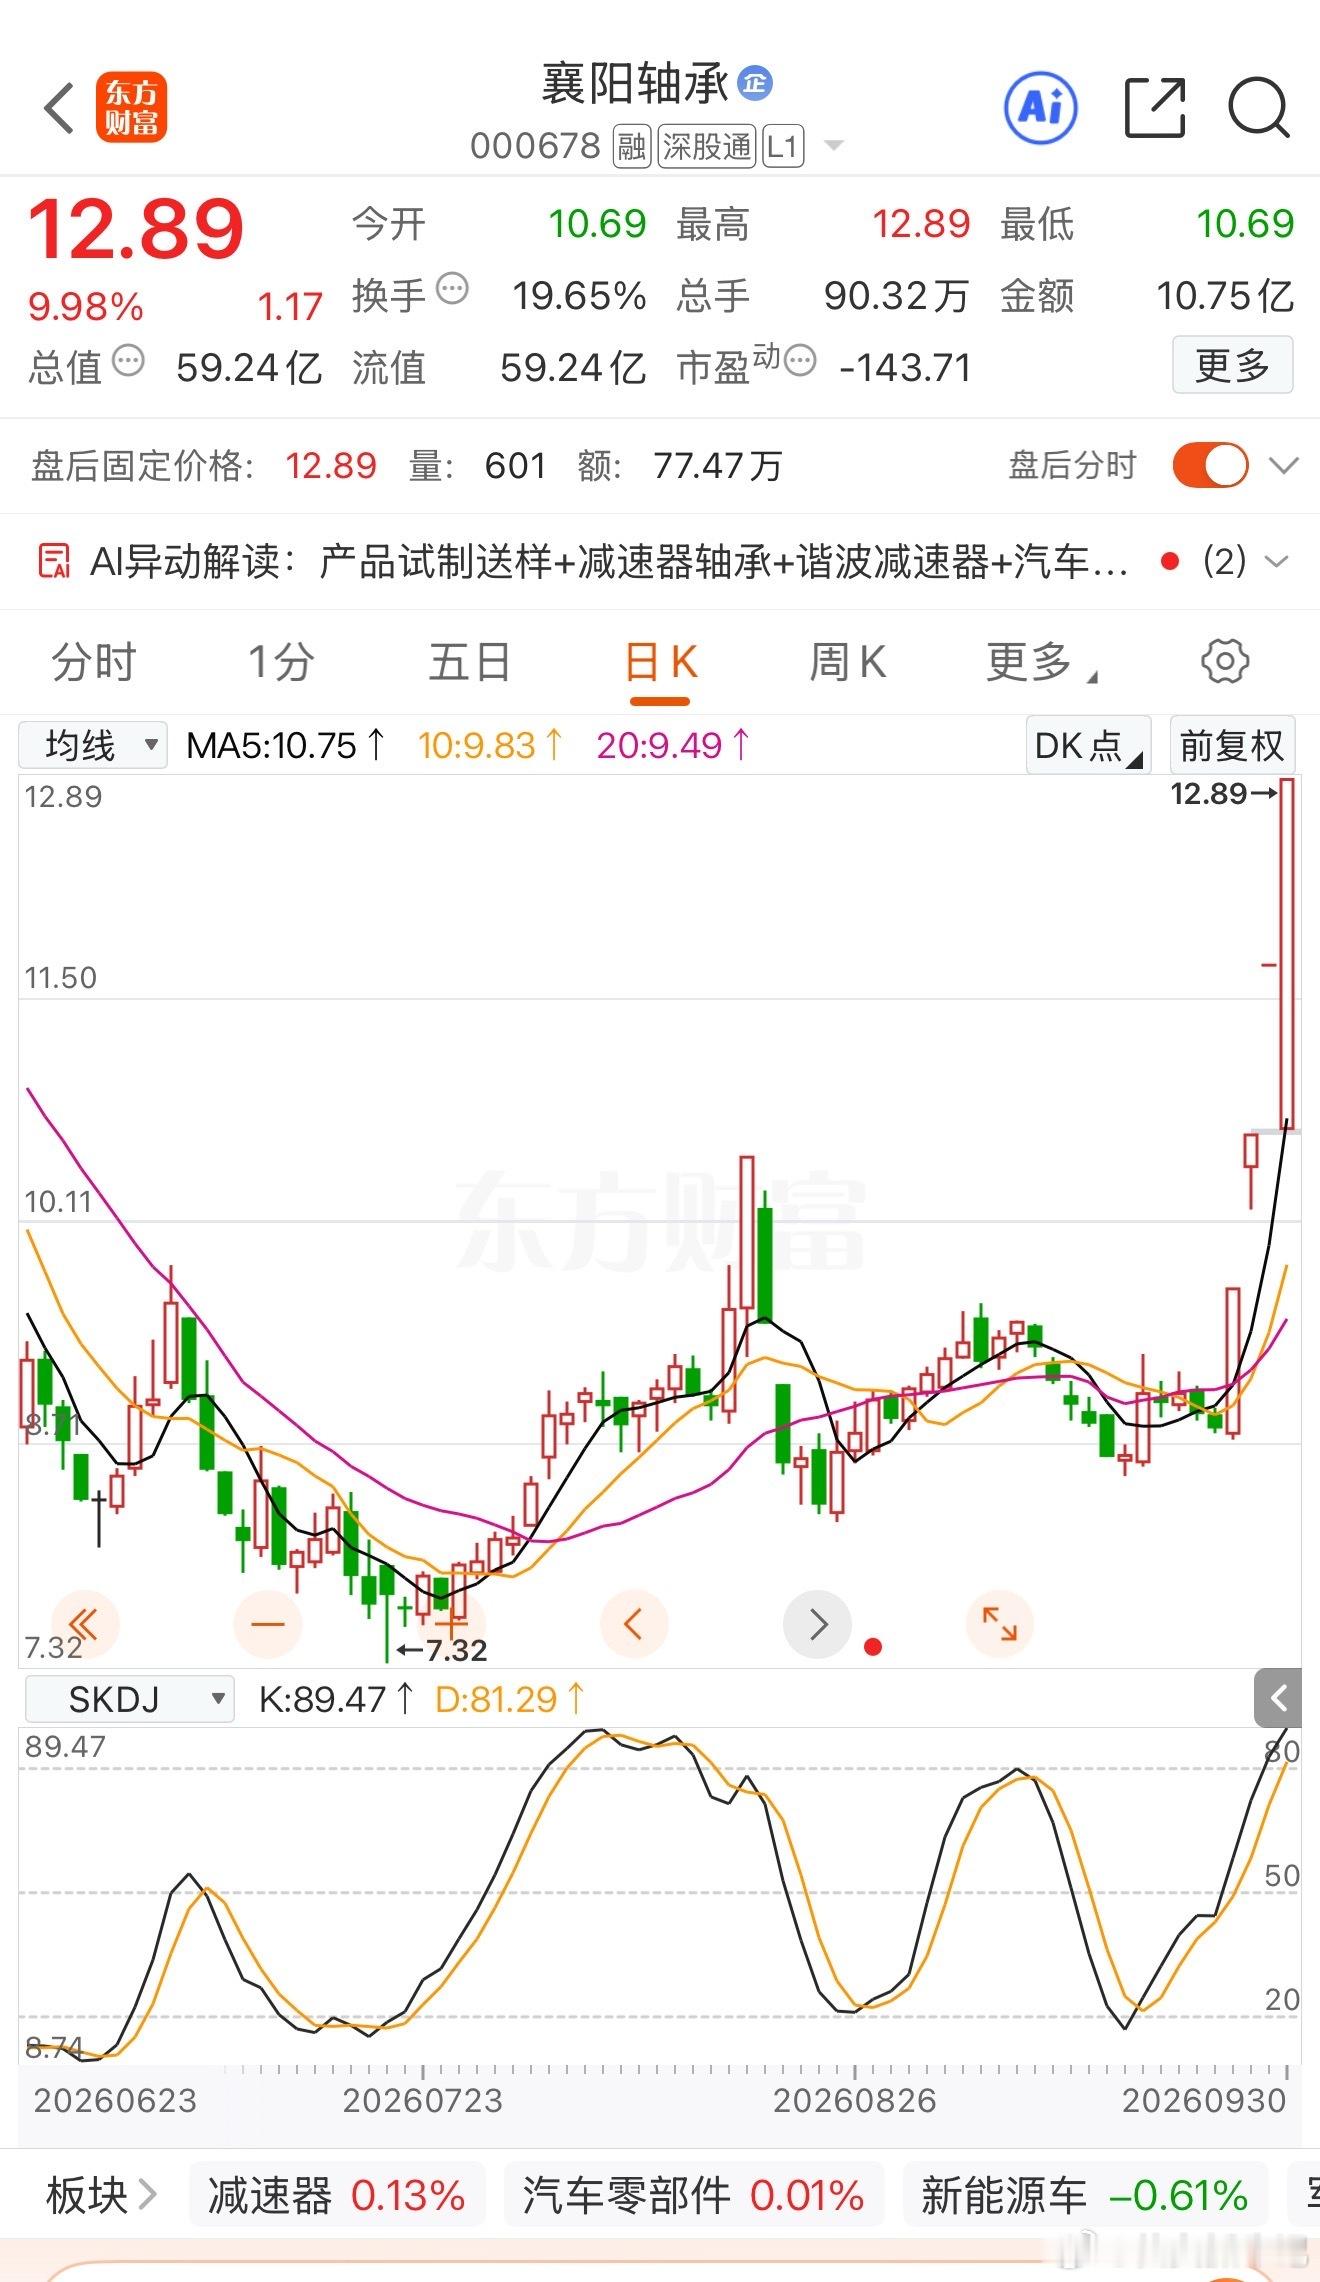
襄阳轴承和九阳股份都带了一个阳字。阳和羊同音,难道又是羊字辈玄学加成?今年的生肖

襄阳轴承和九阳股份都带了一个阳字。阳和羊同音,难道又是羊字辈玄学加成?今年的生肖

襄阳轴承和九阳股份都带了一个阳字。阳和羊同音,难道又是羊字辈玄学加成?今年的生肖玩法,先前炒的是洋字辈,主要是正宗的羊太少了,除了三羊和水羊外就没有其它羊可玩了。故市场总能找到一些其它的玄学梗,郭靖在襄阳保卫战里居然用的是九阳神功?这确实有点意思。​​​
大家看看全国最好的零售银行,招商银行有多牛?我明明只欠了6.7元,招商银行告诉

大家看看全国最好的零售银行,招商银行有多牛?我明明只欠了6.7元,招商银行告诉

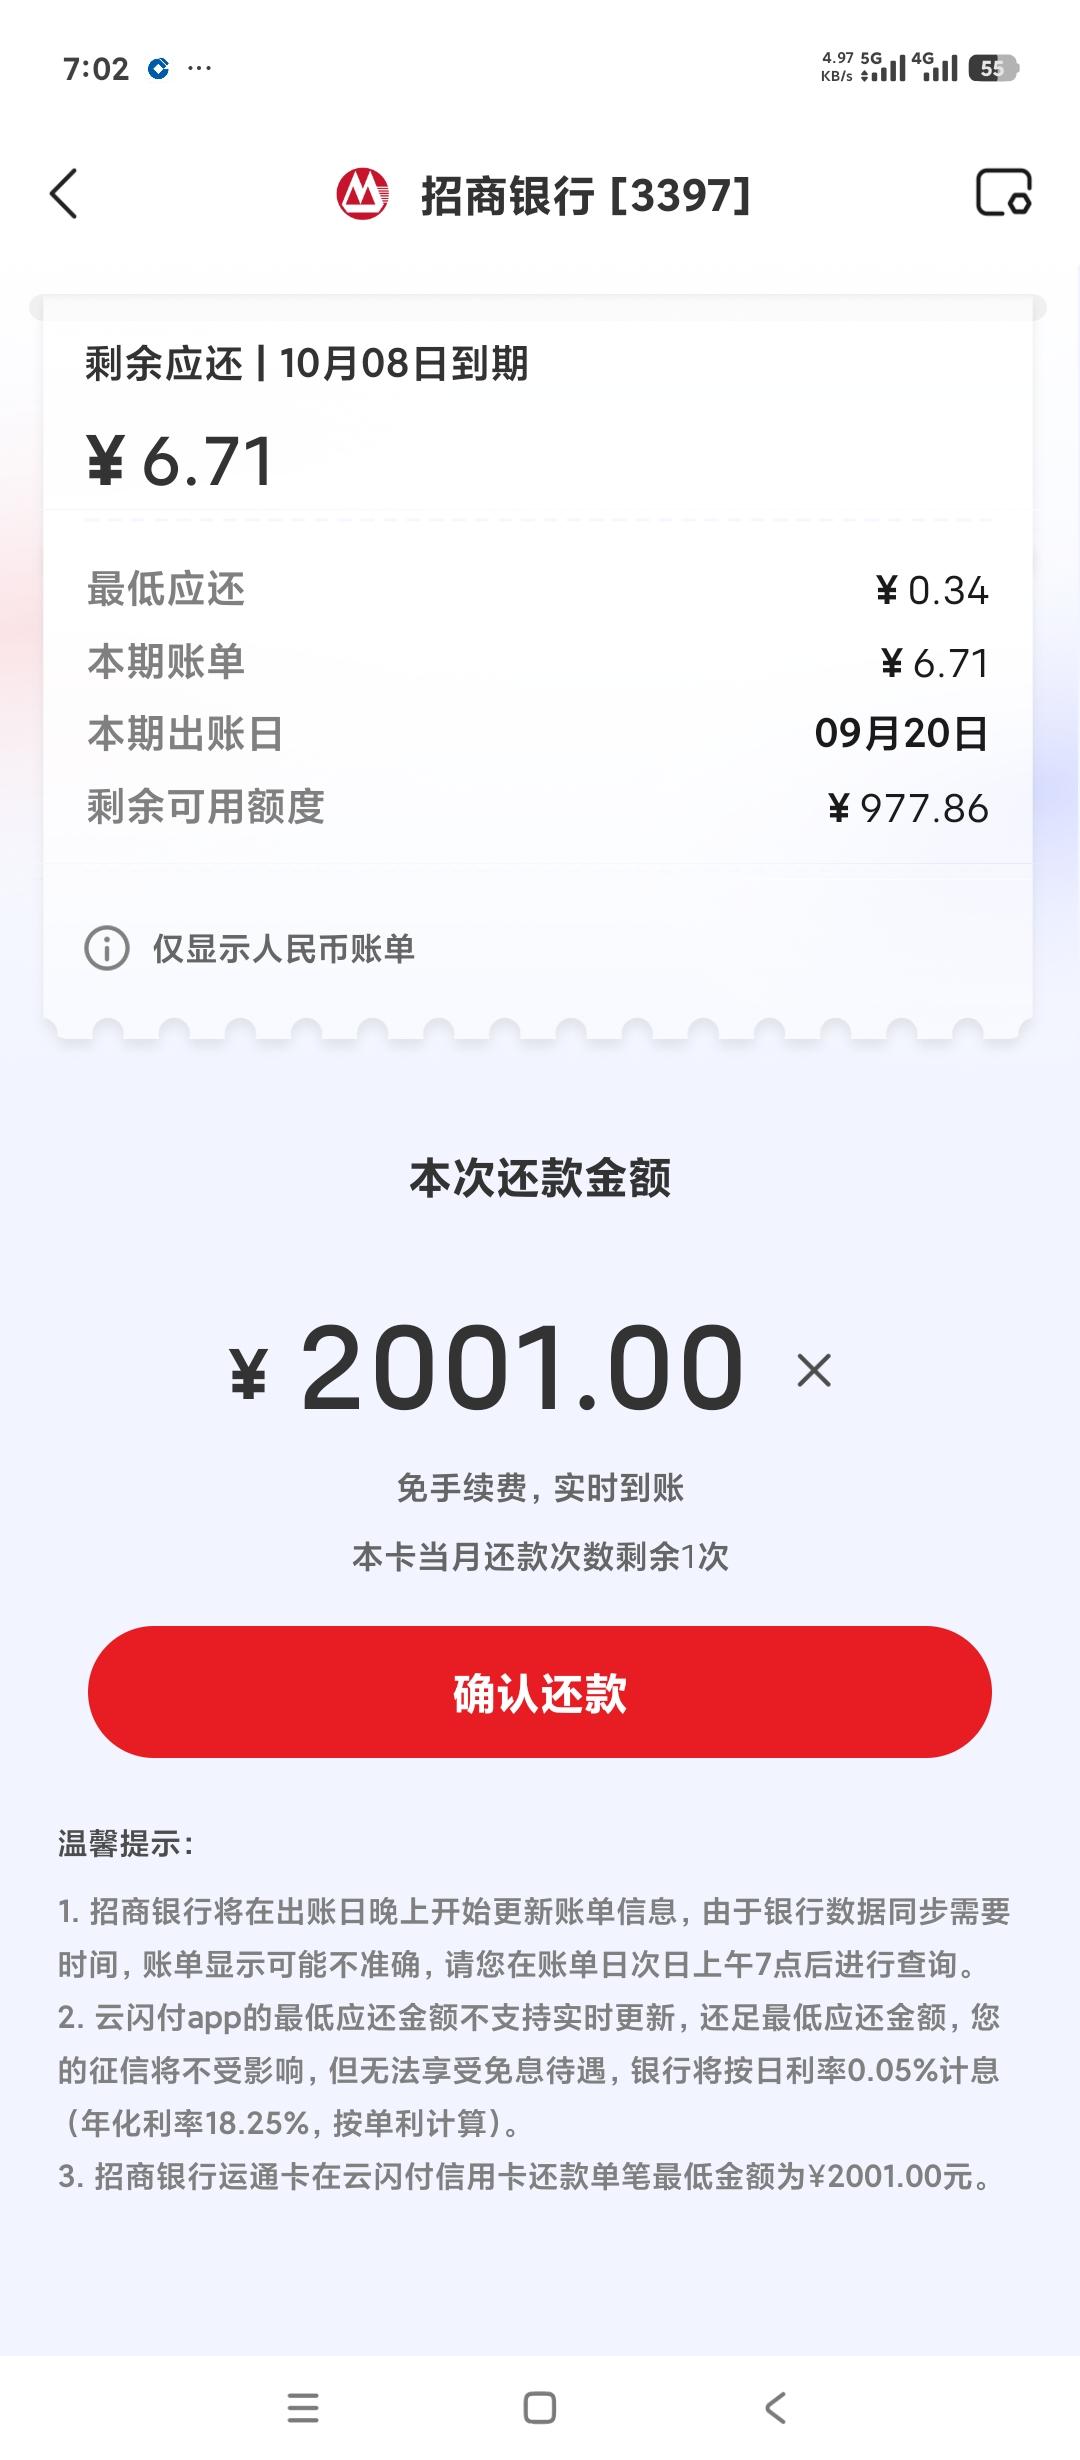
大家看看全国最好的零售银行,招商银行有多牛?我明明只欠了6.7元,招商银行告诉我最低要还2001元。所以千万不要相信什么最好的银行。乌龟王八都差不多,大王八也是王八。你们遇到过这种情况吗?
创新药概念社保基金持股前十的公司恩华药业,002262,持股4373.02万股甘

创新药概念社保基金持股前十的公司恩华药业,002262,持股4373.02万股甘

创新药概念社保基金持股前十的公司恩华药业,002262,持股4373.02万股甘李药业,603087,持股1397.75万股泰格医药,300347,持股850.05万股凯莱英,002821,持股380.09万股复星医药,600196,持股1655.72万股九州通,608998,持股7178.78万股信立泰,002294,持股1050.42万股华东医药,000963,持股1041.93万股诺思格,301333,持股517.16万股智飞生物,300122,持股1902.10万股
社保基金前十大股票持仓1,农业银行。2,工商银行。3,中国人保。4,交通银行。5

社保基金前十大股票持仓1,农业银行。2,工商银行。3,中国人保。4,交通银行。5

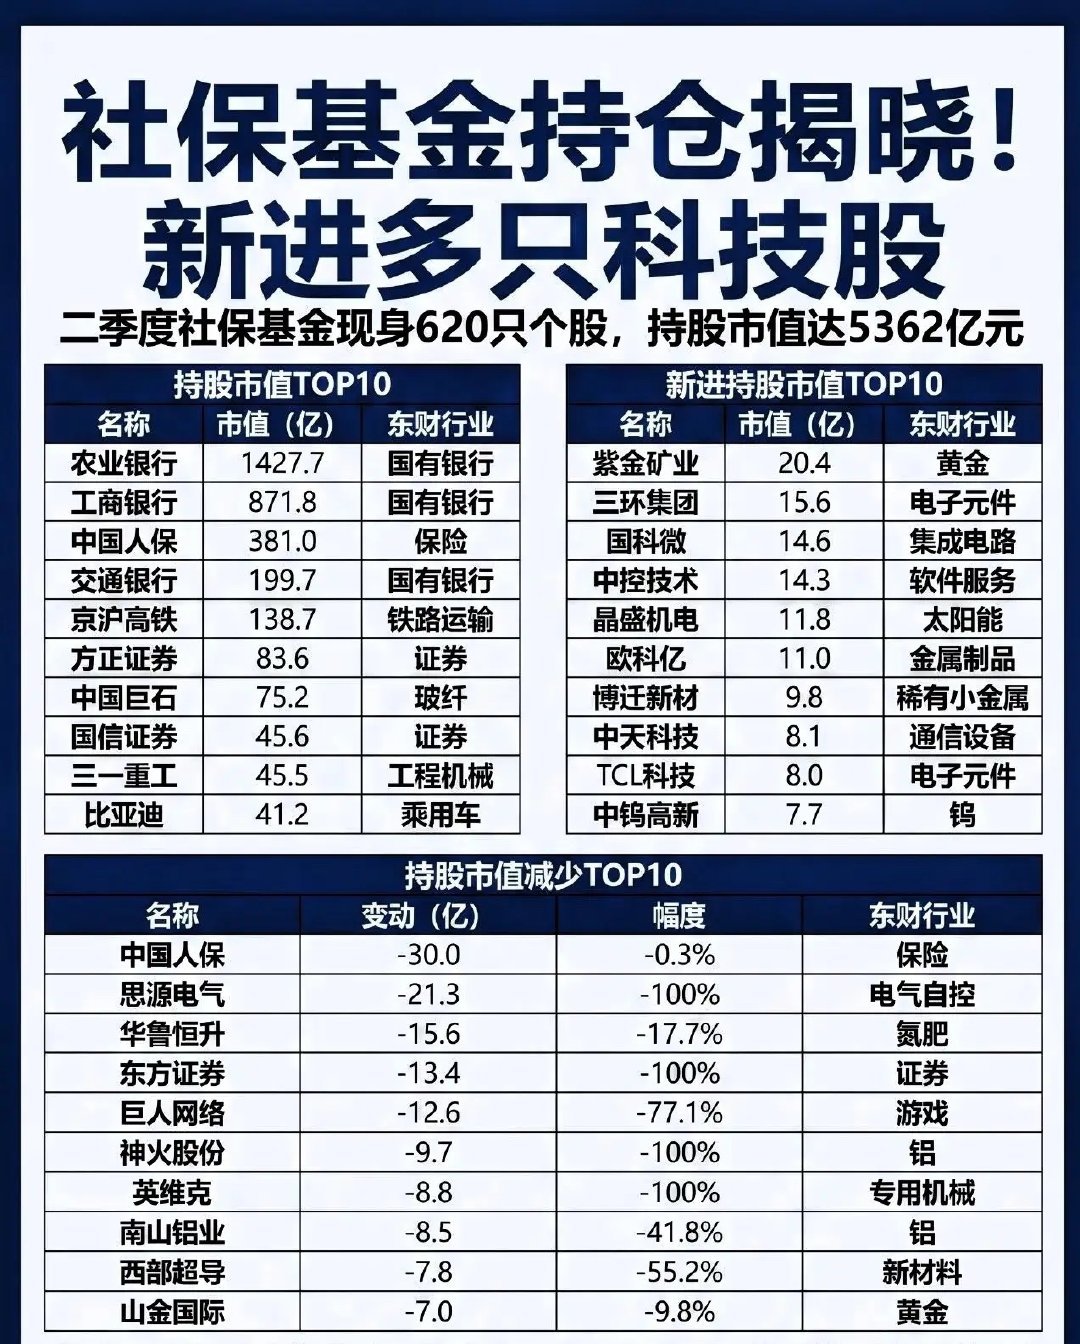
社保基金前十大股票持仓1,农业银行。2,工商银行。3,中国人保。4,交通银行。5,京沪高铁。6,方正证券。7,中国巨石。8,万华化学。9,鹏鼎控股。10,方大集团。很多股民朋友看到这份名单,第一反应就是:社保基金选股思路果然很实在。社保基金手里的钱,关系到无数人的养老保障,它的第一准则永远是安全,其次才是收益,追求的不是短期暴涨,而是长期稳稳的增值,给大家稳稳的小幸福。看持仓股就能看出来偏好,里面大部分都是大盘蓝筹。银行、保险、基建龙头占了不小比重,这类企业经营稳定,现金流扎实,不容易大起大落,很契合社保长期资金的属性。当然也会搭配一些制造业龙头,比如新材料、电子制造企业,适度布局成长板块,平衡组合收益。很多人以为社保基金只会一直赚钱,其实并不是。拉长几十年的历史来看,绝大多数年份都能实现正收益,但熊市里也会出现阶段性亏损,像2008、2018、2022这几年市场大跌的时候,社保基金账面同样出现过回撤。不过它和普通散户最大的区别,就是拿得住。它不用追求短期兑现,资金周期很长,遇到市场下跌不会被迫割肉离场。熬过熊市之后,市场回暖,账户收益又慢慢修复回来。所以算总账,只要持有时间足够长,整体是赚钱的。当然在这里也要提醒一句,社保基金持仓只能当作参考,不代表买入这些股票就稳赚。社保资金体量巨大,投资周期、风险承受能力,和咱们普通散户完全不一样。社保会根据行情动态调仓,现在的十大持仓,后续也可能会发生变动,千万不要直接照搬持仓去买股票。投资理财,适合自己的节奏才最重要,不要盲目跟着大资金抄作业。
举双手赞成这位经济学家的思路!别再天天怪老百姓不消费了。月收入中位数3019元,

举双手赞成这位经济学家的思路!别再天天怪老百姓不消费了。月收入中位数3019元,

举双手赞成这位经济学家的思路!别再天天怪老百姓不消费了。月收入中位数3019元,低收入组才846元。消费说到底是收入的函数,没有稳定的工作,没有兜底的保障,今天发工资明天就得还各种贷款,这让老百姓怎么敢花钱?这话说到骨子里了。但有一个更扎心的问题没人敢正面回答:为什么年年喊扩大内需,年年发消费券、搞以旧换新、造新场景,消费还是提不起来?难道真的是老百姓太抠?数据摆出来,什么都清楚了。2025年全国居民人均可支配收入中位数每月3019元,低收入组每月846元。注意,可支配收入不是到手工资,是扣除税费和社保之后理论上可以自由支配的部分。就这个数字,还要覆盖房租、餐饮、交通、医疗、孩子教育,敢问哪里还有"消费升级"的空间?很多人一听这个就反驳:那2025年居民人均消费支出还增长了4.4%,交通通信涨了8.3%,教育文娱涨了9.4%,哪里不消费了?这个反驳乍听有道理,仔细一扒全是漏洞。消费支出在涨,但涨的主要是刚需和不得不涨的部分。孩子补课费涨了,这叫教育消费增长;油价、手机套餐费用上去了,这叫交通通信增长。这些钱是主动愿意花出去的吗?不是,是被生活推着花出去的。把这种"被迫消费"和"消费意愿旺盛"混在一起说,本身就是一种误导。真正值得重视的信号在这里——越来越多的家庭开始给未来留余地。以前看中什么直接付款,现在先放购物车;以前周末下馆子是默认选项,现在先看冰箱里有什么。需求没消失,但安全感在悄悄收缩。这两件事同时发生,才是消费市场真正的病根。有一个被说烂了但依然被忽视的逻辑:消费不只是收入的函数,更是预期的函数。一个家庭月收入五千,如果工作稳定、孩子学校不用掏赞助费、生病有医保兜底、老人养老不用全靠自己,这五千敢花四千。但如果工作随时可能没、医疗是个无底洞、养老全压在子女肩上,就算月收入一万,可能也只敢花三千。所以真正卡住消费的,不是钱不够多,而是不确定性太大。老百姓不是不懂花钱,是太懂了,懂得一旦出事没有人托底,所以每一分钱都要留后路。这才是那些消费刺激政策始终差那么一口气的原因。满减、补贴、换新,都是在给消费加把火,但火能烧多久,取决于居民手里有没有柴。柴不够,火再大也烧不久,烧完了反而冷得更快。2026年上半年的数据也印证了这一点。居民人均可支配收入同比增长5.2%,但人均消费支出只增长了3.7%。这个剪刀差说明什么?说明老百姓把多出来的钱存起来了,而不是花出去了。这不是不理性,这是在不确定的环境里最理性的选择。所以问题的答案其实很直白:想让消费真正活起来,得先把就业稳住,把收入提上去,把医疗、养老、教育这三座大山的压力切实减轻。这些事做好了,不用发一张消费券,老百姓自己就会把钱包打开。但有一点是真正被忽视的争议——光靠增加收入,真的够吗?收入涨了5%,但房价、医疗、教育成本如果涨了8%,实际上家庭的可支配空间反而在缩小。所以收入增长要有意义,必须同步看支出端有没有被压缩。把低收入群体的生活成本降下来,和把他们的工资提上去,这两件事同等重要,但后者比前者难得多,也慢得多。消费这件事,说到底不是经济学问题,是生活信心的问题。你觉得,让老百姓真正敢花钱,最关键的一步是什么?