群发资讯网

标签: 中国神华_个股

高股息红利,详细分析20家有代表性的企业:1.中国神华icon:煤电一体化龙头

高股息红利,详细分析20家有代表性的企业:1.中国神华icon:煤电一体化龙头

高股息红利,详细分析20家有代表性的企业:1.中国神华icon:煤电一体化龙头,承诺2025—2027年分红比例不低于净利润65%,现金流稳定,股息率icon约5%—8%。煤价下行时盈利承压,但长协煤与电力业务提供缓冲,适合做红利底仓。2.陕西煤业icon:优质动力煤企业,成本低、资源禀赋好,股息率约4.5%—7%。资本开支收敛后分红能力较强,煤价反弹时弹性更大。风险在于煤价回落、产量波动及安全环保约束。3.兖矿能源icon:动力煤龙头之一,海外资产与国内产能协同,近三年股息率较高。煤价上行周期中盈利弹性突出,分红意愿较强。但周期属性明显,若煤价回落或海外经营波动,股息icon可能下降。4.中国石油:油气上游龙头,2026年动态股息率约5%—6%,派息率约55%。油气产量稳定,现金流充裕,估值相对合理。风险在于国际油价icon波动、炼化利润变化及地缘能源价格扰动。5.中国石化icon:炼化销售一体化龙头,2026年动态股息率约5%—6.5%,派息率较高。成品油需求稳定,化工业务提供弹性。但炼化周期较强,若原油价差收窄,盈利和分红可能承压。6.中国海油:油气上游高弹性标的,2026年动态股息率约5%—7%,派息率约45%。成本管控优秀,海上油气产量增长支撑现金流。风险在于油价下跌、资本开支增加及海外项目收益波动。7.中国移动icon:运营商龙头,分红比例承诺明确,2026年中期分红超544亿元。云、算力、数字化业务提供增长,现金流充沛,股息率约6%—8%。风险在于ARPU下行、资本开支上升和竞争加剧。8.中国电信icon:派息率提升至75%,云和AI业务补位传统通信。自由现金流改善,股息率约5%左右,具备类债券属性。但上半年利润下滑,需跟踪云业务盈利能力和分红可持续性。9.工商银行icon:国有大行龙头,2026年中期分红约538亿元,分红比例提升至31%。对公业务稳健,股息率约4%—6%,估值低。风险在于零售不良上升、息差压力和房地产相关资产质量波动。10.农业银行:深耕县域金融,负债成本icon较低,股息率约5.5%—6.7%。分红稳定,股价波动相对小,适合长期持有。但净息差仍承压,零售信贷风险暴露可能影响利润释放节奏。11.建设银行icon:国有大行中资产质量较稳,股息率约5%—6.7%。对公贷款基础扎实,分红比例提升增强股东回报。风险在于房贷相关资产质量、息差收窄和监管资本约束。12.江苏银行icon:区域银行代表,深耕长三角,PE约5.8倍,近三年平均股息率约4.6%。资产质量较好,区域经济活力支撑信贷需求。但中小银行对信用成本更敏感,需关注不良生成和息差变化。13.长江电力icon:全球水电龙头,承诺2026—2030年分红比例不低于70%。来水波动会影响短期电量,但长期现金流稳定,股息率约3.5%—5.2%。适合低波动底仓,弹性相对有限。14.国电电力icon:火电运营商,煤价上行时盈利承压,但电价市场化改善后弹性较强。股息率具备吸引力,适合博弈电力周期修复。风险在于煤价持续高位、电价不及预期和新能源替代。15.申能股份:上海icon区域综合能源平台,2025年度股息率约5.9%。火电、燃气和新能源协同,现金流较稳,分红记录较好。但能源价格波动、电价政策和资产结构变化可能影响盈利。16.大秦铁路icon:煤炭运输专线,股息率约6%—10%,现金流稳定。运量与煤价、电厂需求相关,维护成本低,分红持续性强。风险在于煤炭需求走弱、铁路运量下滑和运价政策变化。17.宁沪高速icon:长三角高速路产优质,股息率约5%—6%,连续多年稳定分红。车流恢复支撑收入,经营波动小。但车流量受宏观经济影响,新建路产折旧和资本开支可能压制分红增速。18.格力电器icon:家电龙头,品牌渠道强,2025年实际股息率较高。空调需求稳定,海外出口和多元化业务提供增量。风险在于地产链疲软、价格竞争和原材料成本波动。19.美的集团icon:全品类家电龙头,全球化布局完善,B端业务增长。近三年平均股息率约4.6%,经营质量高,现金流稳健。适合稳健配置,但海外关税、汇率和消费复苏节奏会影响估值。20.福耀玻璃icon:汽车玻璃龙头,2026年中期分红占比约65.7%。产品结构优化,海外配套提升,毛利率改善。但汇兑损益、汽车销量波动和海外贸易政策可能影响短期利润。注意:以上为信息梳理,不构成投资建议
高股息红利,详细分析20家有代表性的企业:1.中国神华:煤电一体化龙头,承诺2

高股息红利,详细分析20家有代表性的企业:1.中国神华:煤电一体化龙头,承诺2025—2027年分红比例不低于净利润65%,现金流稳定,股息率约5%—8%。煤价下行时盈利承压,但长协煤与电力业务提供缓冲,适合做红利底仓。2.陕西煤业:优质动力煤企业,成本低、资源禀赋好,股息率约4.5%—7%。资本开支收敛后分红能力较强,煤价反弹时弹性更大。风险在于煤价回落、产量波动及安全环保约束。3.兖矿能源:动力煤龙头之一,海外资产与国内产能协同,近三年股息率较高。煤价上行周期中盈利弹性突出,分红意愿较强。但周期属性明显,若煤价回落或海外经营波动,股息可能下降。4.中国石油:油气上游龙头,2026年动态股息率约5%—6%,派息率约55%。油气产量稳定,现金流充裕,估值相对合理。风险在于国际油价波动、炼化利润变化及地缘能源价格扰动。5.中国石化:炼化销售一体化龙头,2026年动态股息率约5%—6.5%,派息率较高。成品油需求稳定,化工业务提供弹性。但炼化周期较强,若原油价差收窄,盈利和分红可能承压。6.中国海油:油气上游高弹性标的,2026年动态股息率约5%—7%,派息率约45%。成本管控优秀,海上油气产量增长支撑现金流。风险在于油价下跌、资本开支增加及海外项目收益波动。7.中国移动:运营商龙头,分红比例承诺明确,2026年中期分红超544亿元。云、算力、数字化业务提供增长,现金流充沛,股息率约6%—8%。风险在于ARPU下行、资本开支上升和竞争加剧。8.中国电信:派息率提升至75%,云和AI业务补位传统通信。自由现金流改善,股息率约5%左右,具备类债券属性。但上半年利润下滑,需跟踪云业务盈利能力和分红可持续性。9.工商银行:国有大行龙头,2026年中期分红约538亿元,分红比例提升至31%。对公业务稳健,股息率约4%—6%,估值低。风险在于零售不良上升、息差压力和房地产相关资产质量波动。10.农业银行:深耕县域金融,负债成本较低,股息率约5.5%—6.7%。分红稳定,股价波动相对小,适合长期持有。但净息差仍承压,零售信贷风险暴露可能影响利润释放节奏。11.建设银行:国有大行中资产质量较稳,股息率约5%—6.7%。对公贷款基础扎实,分红比例提升增强股东回报。风险在于房贷相关资产质量、息差收窄和监管资本约束。12.江苏银行:区域银行代表,深耕长三角,PE约5.8倍,近三年平均股息率约4.6%。资产质量较好,区域经济活力支撑信贷需求。但中小银行对信用成本更敏感,需关注不良生成和息差变化。13.长江电力:全球水电龙头,承诺2026—2030年分红比例不低于70%。来水波动会影响短期电量,但长期现金流稳定,股息率约3.5%—5.2%。适合低波动底仓,弹性相对有限。14.国电电力:火电运营商,煤价上行时盈利承压,但电价市场化改善后弹性较强。股息率具备吸引力,适合博弈电力周期修复。风险在于煤价持续高位、电价不及预期和新能源替代。15.申能股份:上海区域综合能源平台,2025年度股息率约5.9%。火电、燃气和新能源协同,现金流较稳,分红记录较好。但能源价格波动、电价政策和资产结构变化可能影响盈利。16.大秦铁路:煤炭运输专线,股息率约6%—10%,现金流稳定。运量与煤价、电厂需求相关,维护成本低,分红持续性强。风险在于煤炭需求走弱、铁路运量下滑和运价政策变化。17.宁沪高速:长三角高速路产优质,股息率约5%—6%,连续多年稳定分红。车流恢复支撑收入,经营波动小。但车流量受宏观经济影响,新建路产折旧和资本开支可能压制分红增速。18.格力电器:家电龙头,品牌渠道强,2025年实际股息率较高。空调需求稳定,海外出口和多元化业务提供增量。风险在于地产链疲软、价格竞争和原材料成本波动。19.美的集团:全品类家电龙头,全球化布局完善,B端业务增长。近三年平均股息率约4.6%,经营质量高,现金流稳健。适合稳健配置,但海外关税、汇率和消费复苏节奏会影响估值。20.福耀玻璃:汽车玻璃龙头,2026年中期分红占比约65.7%。产品结构优化,海外配套提升,毛利率改善。但汇兑损益、汽车销量波动和海外贸易政策可能影响短期利润。注意:以上为信息梳理,不构成投资建议。
中石油人均薪酬50万元,中石化人均薪酬31万元,中国神华人均薪酬56万元,长江电

中石油人均薪酬50万元,中石化人均薪酬31万元,中国神华人均薪酬56万元,长江电

中石油人均薪酬50万元,中石化人均薪酬31万元,中国神华人均薪酬56万元,长江电力人均薪酬47万元,中广核人均薪酬41万元,能源行业央企的薪酬待遇真是好的不得了!(注:薪酬成本指企业为员工支付的工资、奖金、津贴、保险、公积金、企业年金等工资和福利,不是员工拿到手的工资(还要扣去个人所得税)。中国石油全年薪酬开支1852亿元,截至年末拥有员工数367173人,人均薪酬约50.43万元(员工数不含各类市场化、临时性季节用工218242人)。中国石化全年薪酬开支1086亿元,截至年末拥有员工数351104人,人均薪酬约30.9万元。中国神华全年薪酬开支515亿元,截至年末拥有员工数91392人,人均薪酬约56.35万元。长江电力全年薪酬开支40亿元,截至年末拥有员工数8482人,人均薪酬约47.15万元。中国广核全年薪酬开支95亿元,截至年末拥有员工数22928人,人均薪酬约41.4万元。全年净利润147亿元,人均创造利润64.1万元。以上平均薪酬都是是用“支付给职工及为职工支付的现金”除以员工总数得出,包含了社保、公积金、企业年金等全部用工成本,并非员工到手工资,实际到手通常只有六成左右。另外,能源央企重资产、高利润,且员工中高技能岗位、野外作业、倒班岗位占比高,薪酬向一线和关键技术岗倾斜是合理的。神华、长电人均高,也与其员工规模精干、自动化程度高有关。
高股息王者(高股息+稳定分红+行业底部)10只标的及当前股息率:中国神华:~4.

高股息王者(高股息+稳定分红+行业底部)10只标的及当前股息率:中国神华:~4.

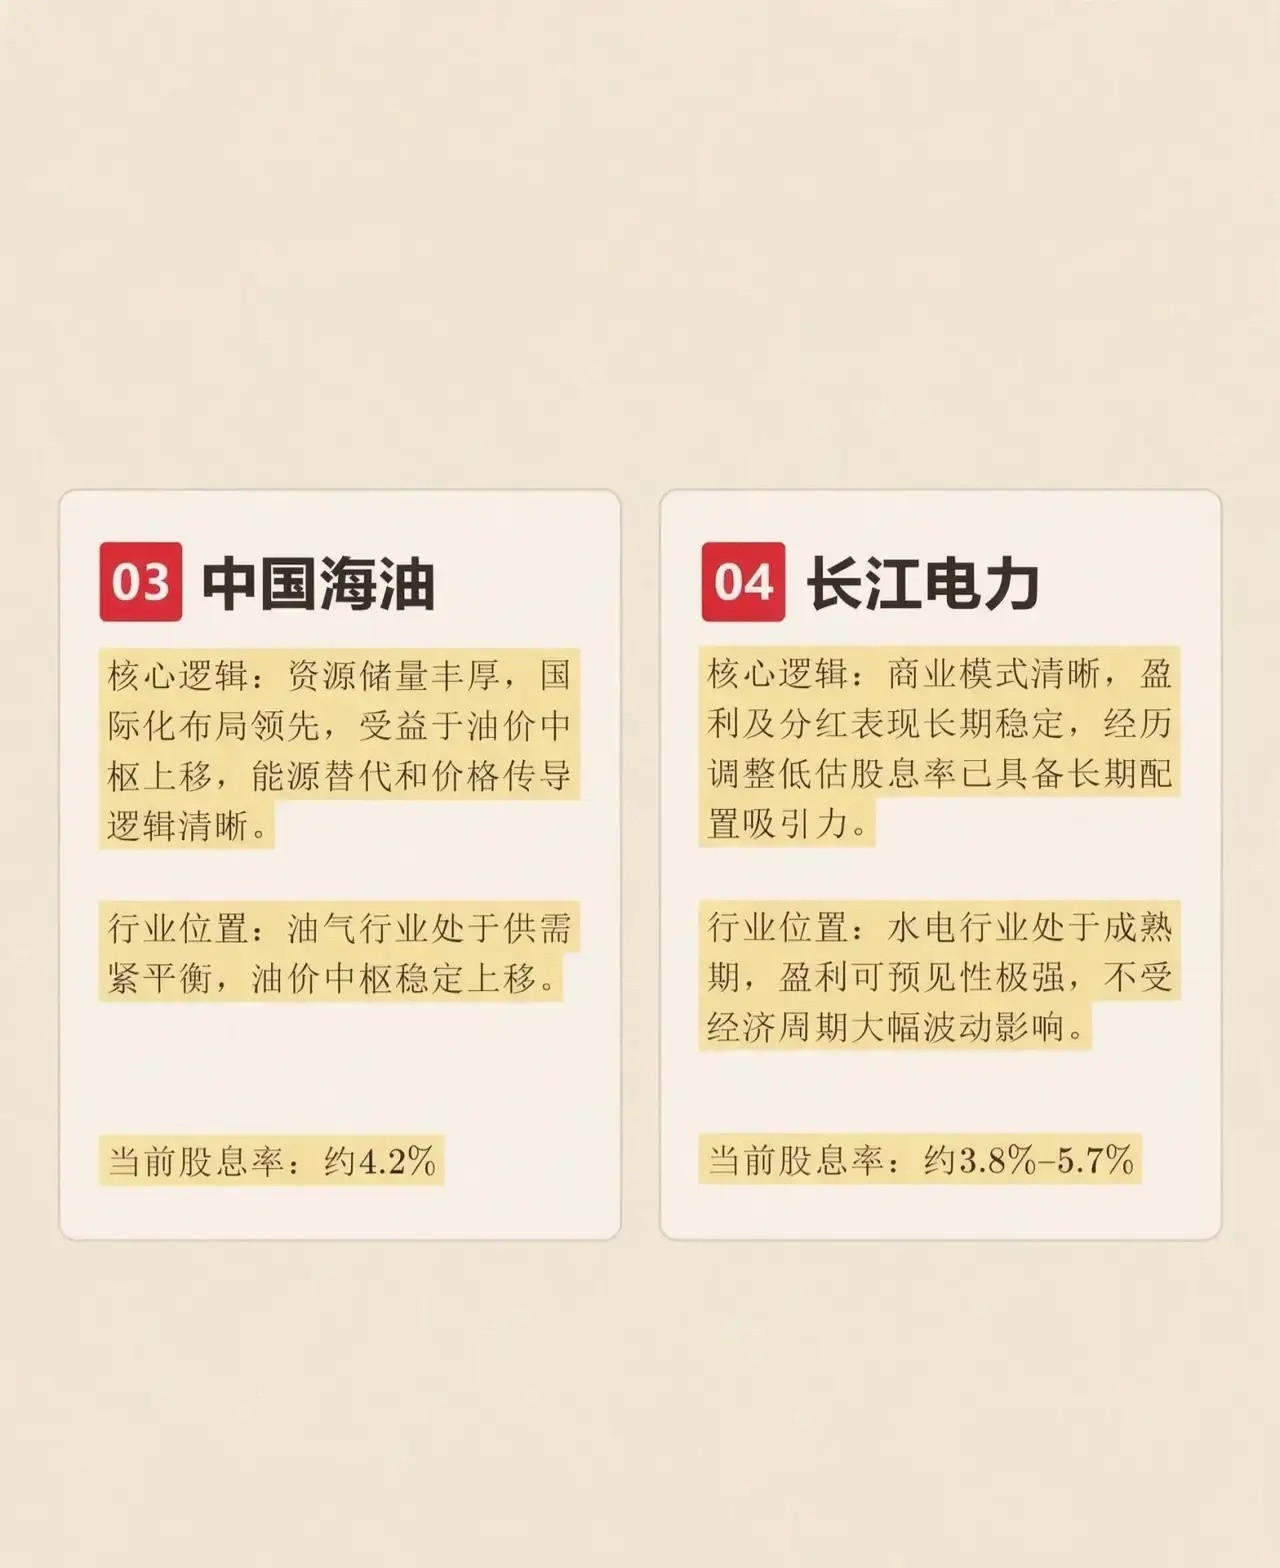
高股息王者(高股息+稳定分红+行业底部)10只标的及当前股息率:中国神华:~4.5%-5.5%(煤炭龙头,连续分红超15年)陕西煤业:~6%-7%(低负债高现金,盈利底修复)中国海油:~4.2%(资源丰厚,油价中枢上移)长江电力:~3.8%-5.7%(水电成熟,盈利强预见性)川投能源:~3.2%-3.5%(受益利率下行,高分红)招商银行:~5.2%-5.5%(ROE领跑,估值历史低位)工商银行:~5%-5.5%(连续分红超15年,资产规模大)宁沪高速:~5%-7%(收息资产,现金流可预测)大秦铁路:~5%-6%(分红率超50%,货运刚性)贵州茅台:~4%-4.5%(现金流极强,白酒周期大底)
高股息王者(高股息+稳定分红+行业底部)10只标的及当前股息率:中国神华:~4.

高股息王者(高股息+稳定分红+行业底部)10只标的及当前股息率:中国神华:~4.

高股息王者(高股息+稳定分红+行业底部)10只标的及当前股息率:中国神华:~4.5%-5.5%(煤炭龙头,连续分红超15年)陕西煤业:~6%-7%(低负债高现金,盈利底修复)中国海油:~4.2%(资源丰厚,油价中枢上移)长江电力:~3.8%-5.7%(水电成熟,盈利强预见性)川投能源:~3.2%-3.5%(受益利率下行,高分红)招商银行:~5.2%-5.5%(ROE领跑,估值历史低位)工商银行:~5%-5.5%(连续分红超15年,资产规模大)宁沪高速:~5%-7%(收息资产,现金流可预测)大秦铁路:~5%-6%(分红率超50%,货运刚性)贵州茅台:~4%-4.5%(现金流极强,白酒周期大底)
两次超级IPO轮回,次新股炒作是刀口舔血历史总是惊人的相似。2007年大牛市顶峰,10月9日中国神华

两次超级IPO轮回,次新股炒作是刀口舔血历史总是惊人的相似。2007年大牛市顶峰,10月9日中国神华

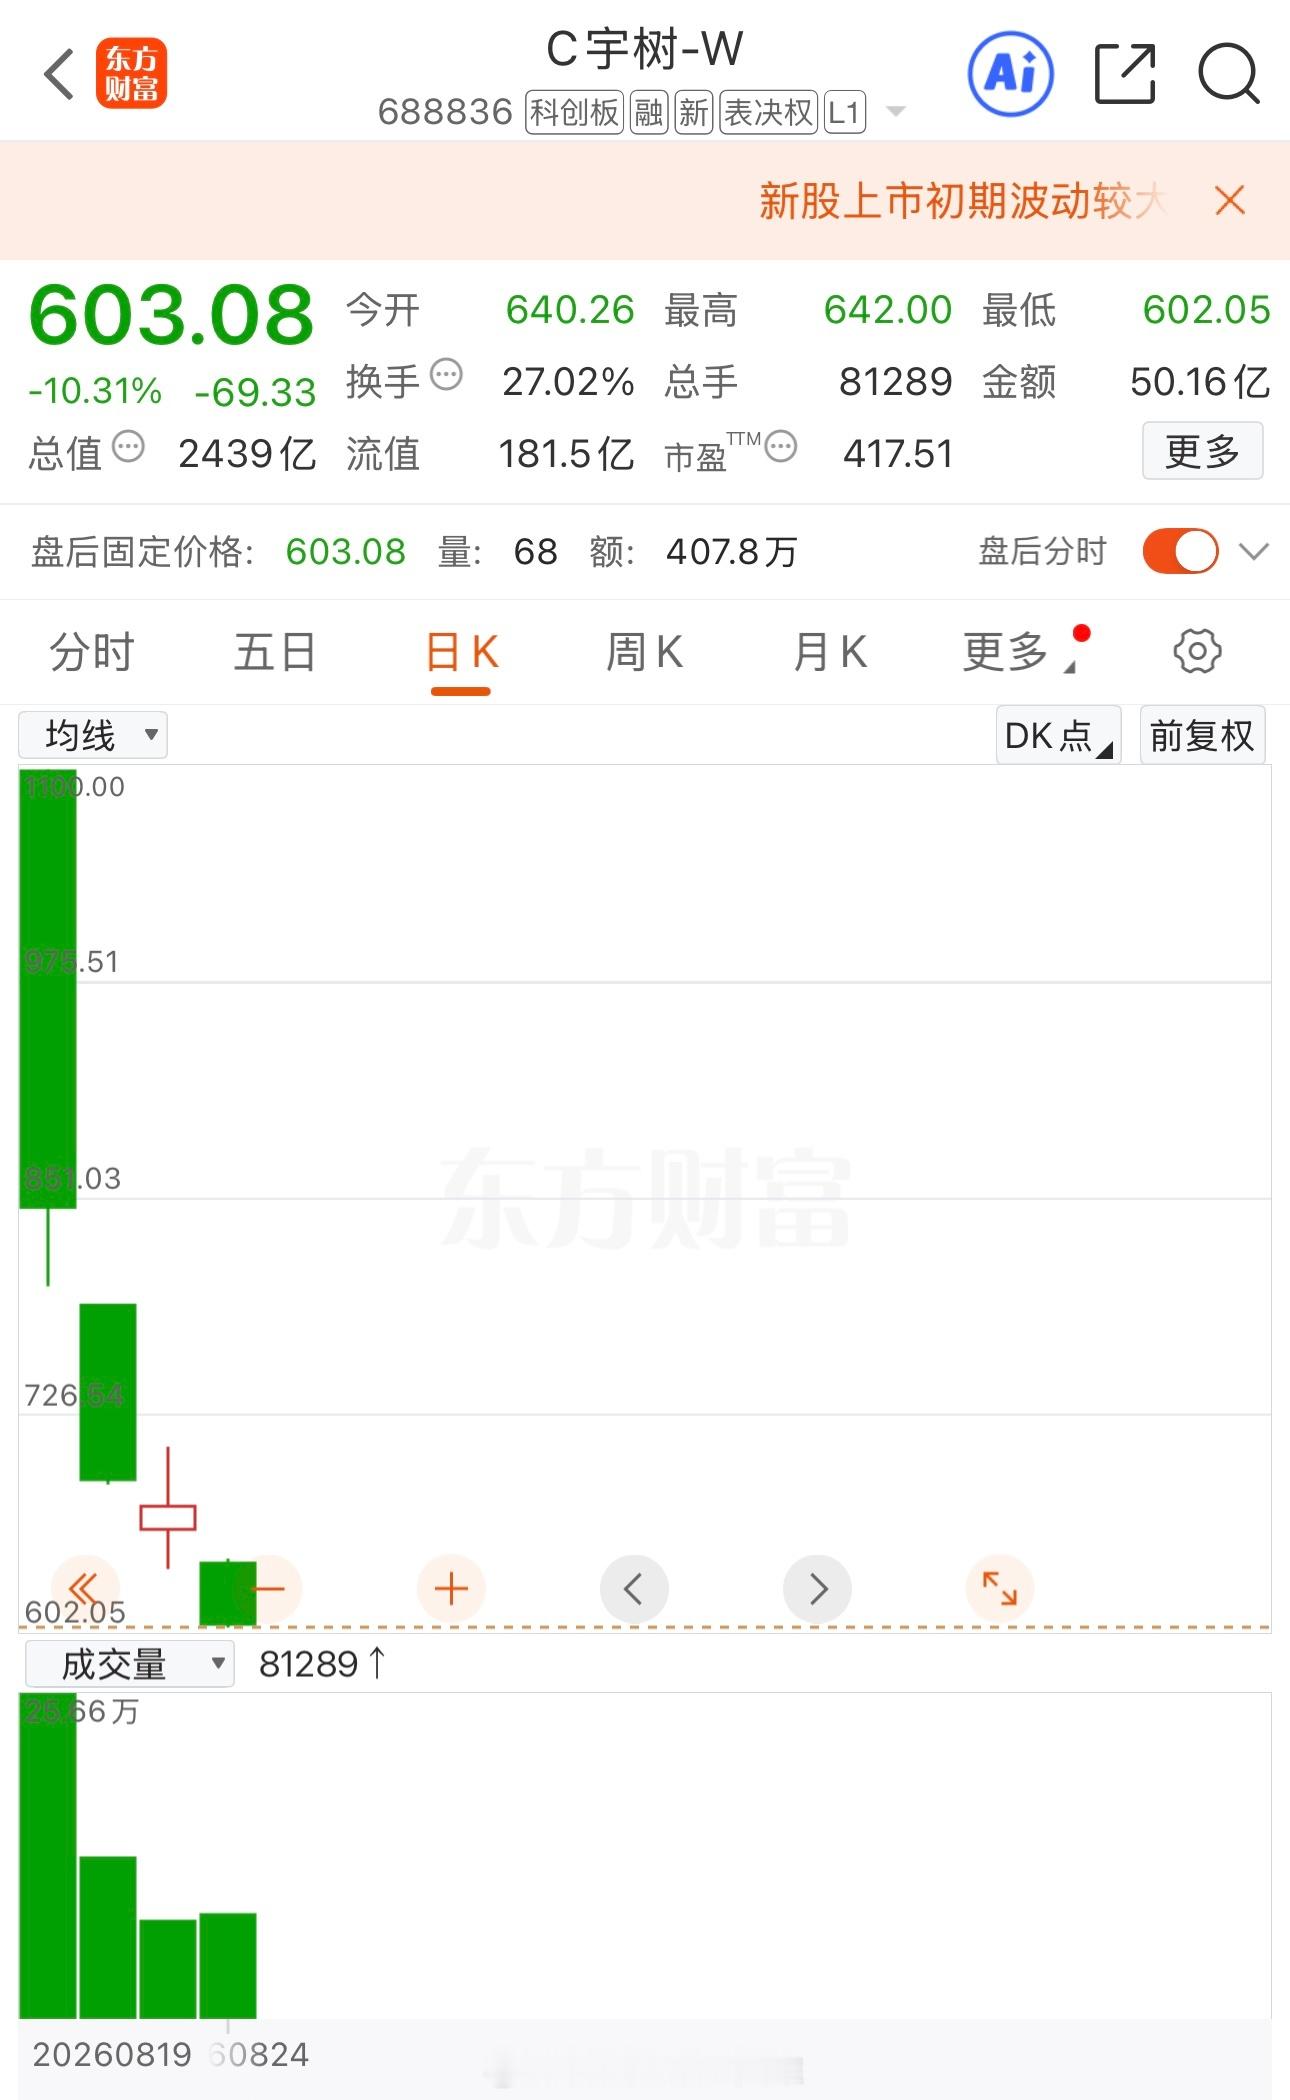
两次超级IPO轮回,次新股炒作是刀口舔血历史总是惊人的相似。2007年大牛市顶峰,10月9日中国神华IPO上市,高开高走,上市之后连续涨停,市场情绪彻底点燃,所有人对新股满怀期待。仅仅不到一个月,11月5日中国石油登陆A股,万众瞩目,开盘直接冲到48.62元历史高点,随后高开低走,从此开启漫长下跌​两次超级IPO轮回,次新股炒作是刀口舔血历史总是惊人的相似。2007年大牛市顶峰,10月9日中国神华IPO上市,高开高走,上市之后连续涨停,市场情绪彻底点燃,所有人对新股满怀期待。仅仅不到一个月,11月5日中国石油登陆A股,万众瞩目,开盘直接冲到48.62元历史高点,随后高开低走,从此开启漫长下跌,无数在高位追进去的投资者被深度套牢,成为一代股民刻骨铭心的记忆。时光流转,同样的剧本,在2026年的硬科技新股市场再度上演。长鑫科技率先IPO登陆科创板,上市高开高走,走出强势震荡上行走势,万亿市值横空出世,把整个科技新股的情绪彻底调动起来,市场对硬科技新股的预期被拉到顶点。紧随其后,承载人形机器人赛道光环的宇树科技登场,上市开盘直接冲至1100元,中一签账面浮盈最高47万,打新造富的故事刷屏全网,市场狂欢达到顶峰。狂欢来得快,崩塌也来得猝不及防。仅仅三个交易日,宇树科技从1100元的高点一路跌到603元,高点回撤幅度高达45.2%,数千亿市值灰飞烟灭,开盘追高进场的投资者,短短几天就承受接近腰斩的回撤。这就是资本市场残酷的现实。主力资金堪称反向交易的高手,先用前一只爆款新股把全市场的胃口吊足,把所有人的贪婪情绪调动到极致,等到第二只万众瞩目的明星新股登场,散户蜂拥冲进场接力,资金便顺势完成大规模兑现,直接上演闷杀行情。回看2007年,中国神华打出赚钱效应,无数股民形成“打新必赚、新股无脑冲”的惯性认知,转头就在中国石油的高位接盘;放到当下,长鑫科技打出科技新股赚钱示范,市场情绪亢奋,很多投资者把打新的运气,当成了二级市场追高的底气,冲进去承接宇树科技的高位筹码,最终付出惨重代价。很多人分不清两件事:中签拿到低价筹码,是运气;上市之后二级市场高位买入次新股,是博弈刀口。注册制环境之下,新股不再只涨不跌。极高的首日换手率,本质就是筹码的大交换:中签的机构、大户借着市场狂热把筹码卖给追涨的散户。纸面的巨额浮盈,大多只属于中签的那一小部分人;一旦在上市之后的高位进场,面对的就是估值已经透支未来数年成长预期的标的,一旦情绪退潮,下跌的速度会远超大多数人的想象。历史不会简单重复,但总押着相同的韵脚。牛市末期的超级IPO接连登场,前一只制造神话,后一只完成收割,这样的轮回,A股已经上演过不止一次。次新股炒作,从来都是刀口舔血,热闹的造富故事背后,处处都是陷阱。可以欣赏时代的红利,但千万不要把情绪狂热,当成自己的交易依据。风险提示:本文仅为市场现象复盘,不构成任何投资建议,新股波动风险巨大,股市有风险,投资需谨慎。