标签: 银行
沙特做了一件看似不起眼的事,却让全球金融圈炸了锅。2026年9月,一条迟到16个
沙特做了一件看似不起眼的事,却让全球金融圈炸了锅。2026年9月,一条迟到16个月的消息爆了出来:沙特央行,其实早在2025年5月就低调“收工”退出了中国主导的mBridge跨境数字货币平台。官方声明说这只是试验到期,但知情人却点破,沙特不想太招摇——特别不想招来美国“特别关注”。有人第一反应是人民币数字化要凉?可仔细琢磨,这场静悄悄的退场反倒挑明了一个更深的现实:中国做金融,不靠表态,靠的是谁愿意用、用得下去。表面上看,mBridge这套系统不就是个联手搞搞数字货币转账吗?沙特从观察员一路到正式成员,用了不到两年时间,风风火火试完就光速离场。这不是“技术不行”或者“测试没通过”。本质是利雅得想明白了,“去美元化”的帽子顶得太高,油门踩重了要点火。外表低调,核心其实很明白:安全账和美国军事合作那是大买卖,支付平台不过是小打小闹,再先进也不能把美国老大叔给惹翻了。结合这个“退出”时点,背后故事更足。2026年,美沙刚说定,沙特要买美国价值243亿美元的F-35顶级战斗机。油田安全、能源收入远比“数字货币创新”重要十倍。再说,沙特民用核能合作刚敲定,也要靠美国。利雅得账算得明明白白,结算路径再酷炫,一个政治信号给美国看得太足,砸了自家安全和军火关系不值得。气氛越发紧张,不单是沙特发觉敏感。国际清算银行去年十月也抽身mBridge,美国“提醒”压在项目身上。这下更确定,沙特不是不认mBridge的技术,只是太明白现实,金融创新和美式保护之间,这道选题题型不能乱选。表盘上数字闪烁,但人民币跨境结算真正在乎的,其实压根不是mBridge。核心渠道CIPS,才是人民币出海的超级通路。沙特悄无声息地抽身mBridge,CIPS的船照样开,反而跑得更快。要数字有数据,2026年8月末,CIPS全球参与者1853家,192国五千多家法人行接入,而且直参行付款能15分钟内到账,谁不心动?就连杭州银行试水直接上线,手续费直接砍掉一半,银行和客户皆大欢喜。沙特和中国的贸易账本呢?通道一点都没窄。2025年,两国贸易额照旧突破千亿美元。沙特是中国石油的重要供应方,中国也是沙特的超级买家。出海的船不靠一根缆绳,沙特这根绳断了,人民币照样有主航道跑,贸易主路劲头丝毫不减。这就像大江大河里多了一条新支流,沙特不玩了,主流还是照流不误。CIPS在持续签新约,六国银行今年头一次集体入伙。根本不是情怀或表态能决定,人民币跨境网络要的本就是实打实的清算效率和业务覆盖。有人会问:老牌中东盟友抽身,会不会影响人民币国际化?恰恰相反,这更清楚了“谁用才有用,谁喊不关键”的道理。沙特自己就是最典型:安全要压在美军,经济又必须和中国做生意。嘴上不表态不代表贸易不走,谁家超市嫌钱结得快结得便宜?康奈尔教授普拉萨德一句话点到痛点:这些美国盟友内心很清楚,mBridge确实“有利可图”。但面对美国,只能谨慎保留,生怕被贴上“挑战美元”的标签。毕竟,对外结算的现实需求,和地缘政治的风向,没法水火相容。谁敢冒全球老大的险换一次结算创新?现实里,沙特选的是“多条腿走路”,只要利益还在交易,人民币就有路走。最重要的是,沙特的退,等于给人民币和整个中国金融体系上了一堂生动的“压力测试”课。谁愿意用不是看官宣,是看实际清算需求。不怕退,怕没人用。现在CIPS的规模和流量摆着,这才是底气;至于mBridge这类“地缘+金融”的新试验,迟早会有更多国家搞明白,关键是谁敢把风险都押下去。中国其实无须在意沙特有没有留下来挂个名。只要贸易不停,往来顺畅,人民币在全球结算的通道照跑。更难能可贵的是,每一次风向的改变,都把一个道理说得更响:人民币要的是真交易、真需求、真落地,不是谁在大会小会上给你站队加持。沙特的算盘拨得清楚。安全压美国,贸易靠中国,本来就是现实主义的活法。人民币要想国际化,最关键的是扎实的清算网络、便捷的结算效率和企业间的现实需求,而不是谁在名单榜上露个脸。人民币的未来,从不是靠谁举旗呐喊,而是银行用得顺手、企业觉得实惠,每一次跨境付款都能分分秒到账。这种“无声如雷”,头顶帽子本就不重要——下一份合同、下一张信用证、下一笔支付,用人民币的手不会少。沙特的退场,反而给这条路划了高光。信源:新浪财经——沙特完成mBridge测试退出事件权威报道新华网——美国务院批准向沙特出售48架F-35战斗机
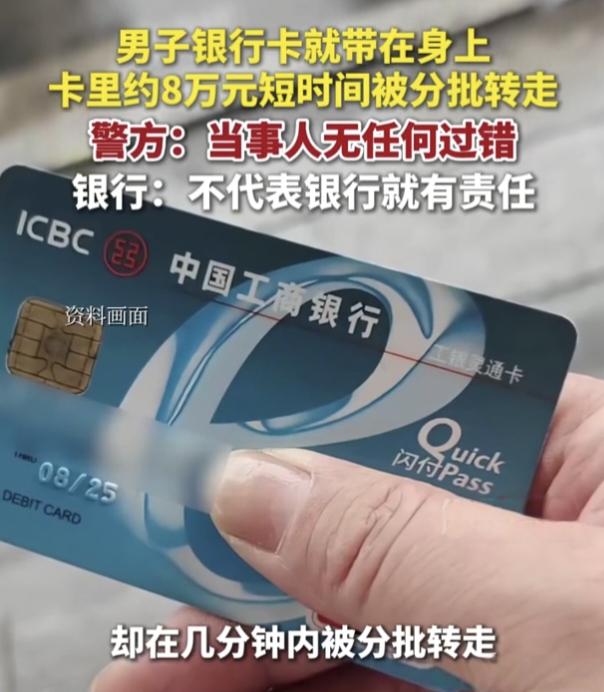
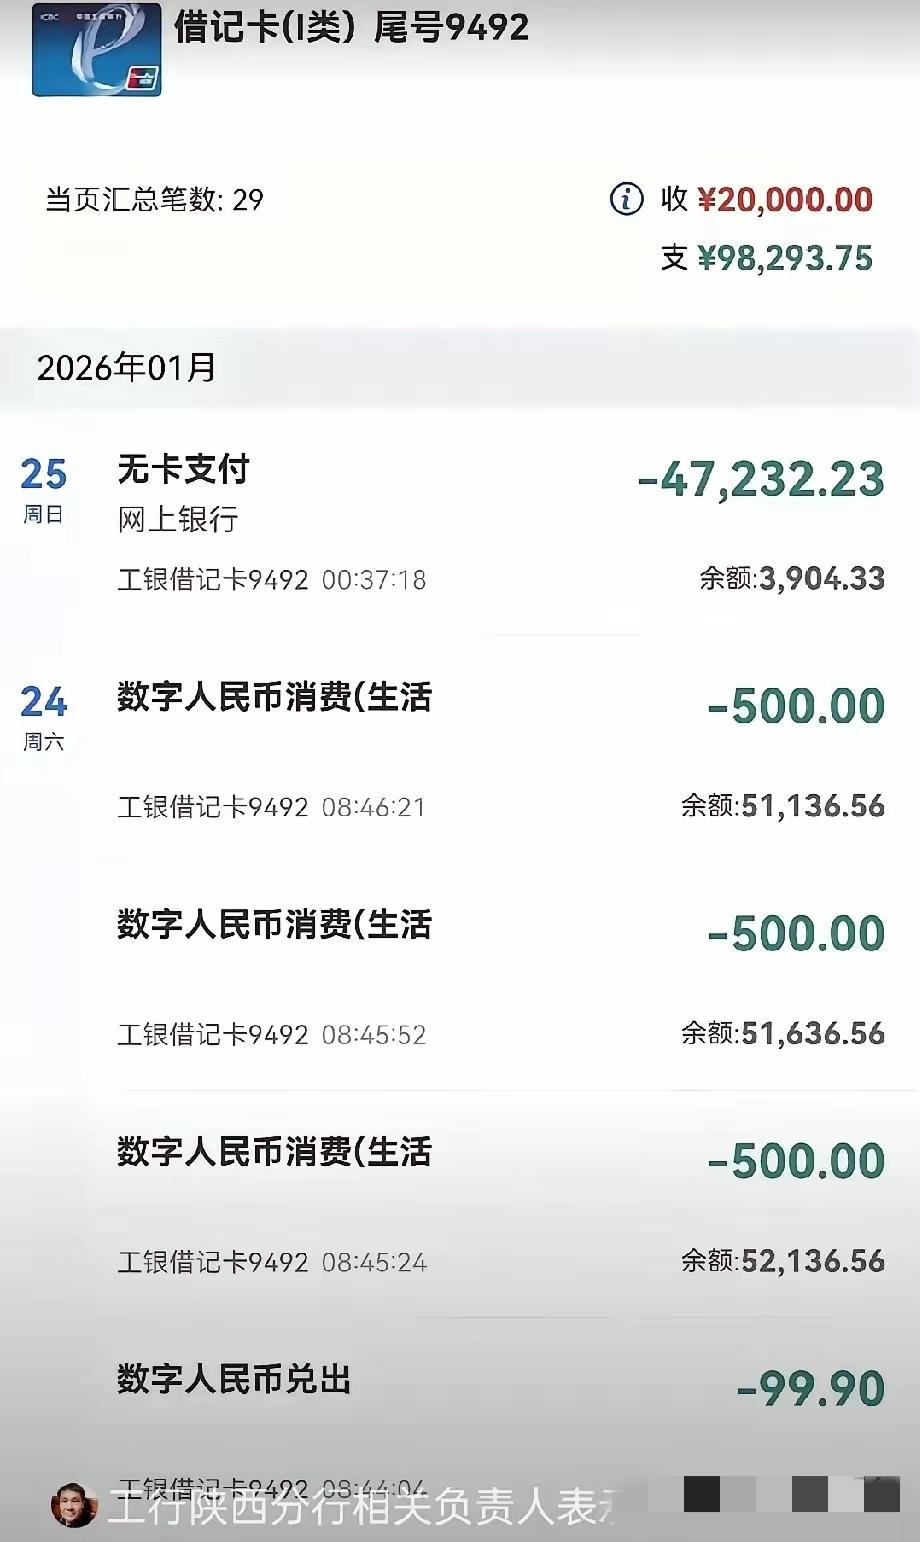
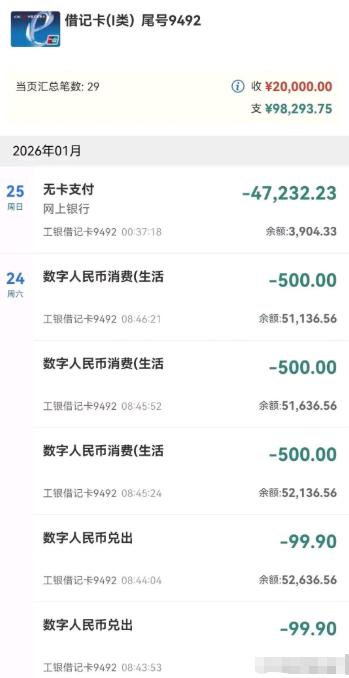
银行闹大了!湖北十堰的周先生,妻子查出癌症,正等着钱买药救命。他打开工商银行的A
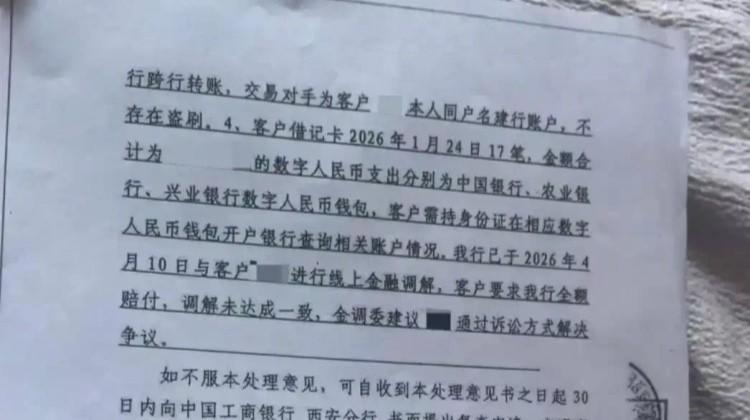
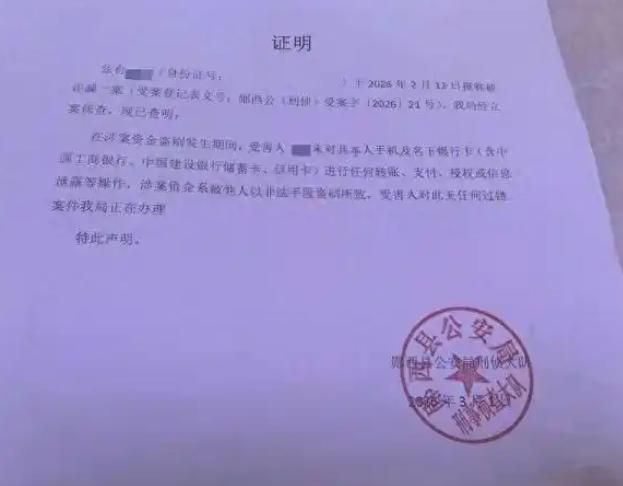
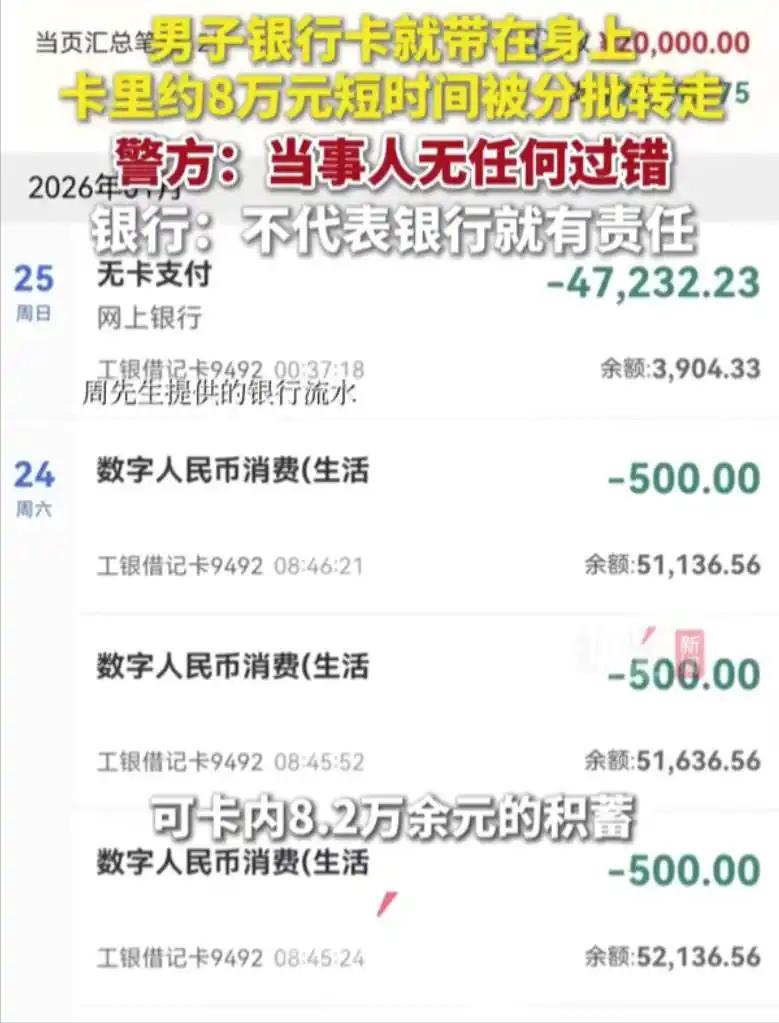
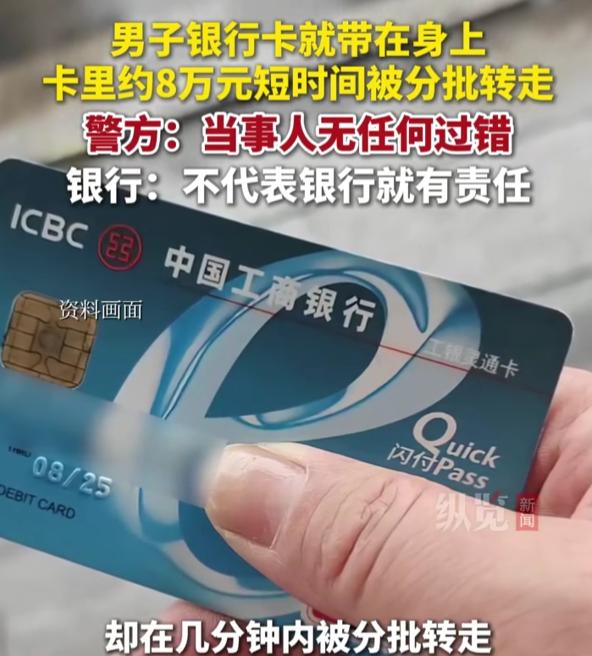
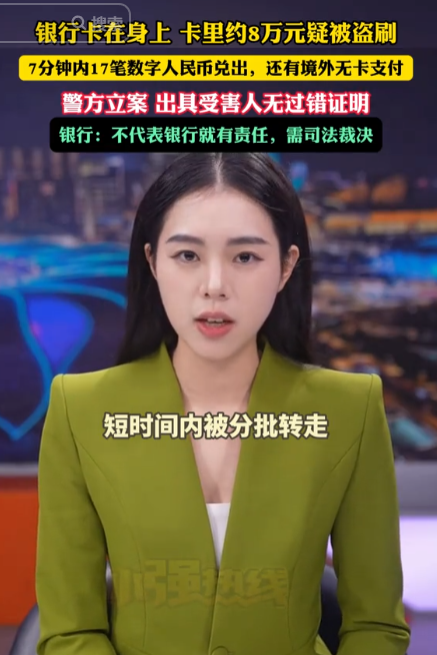
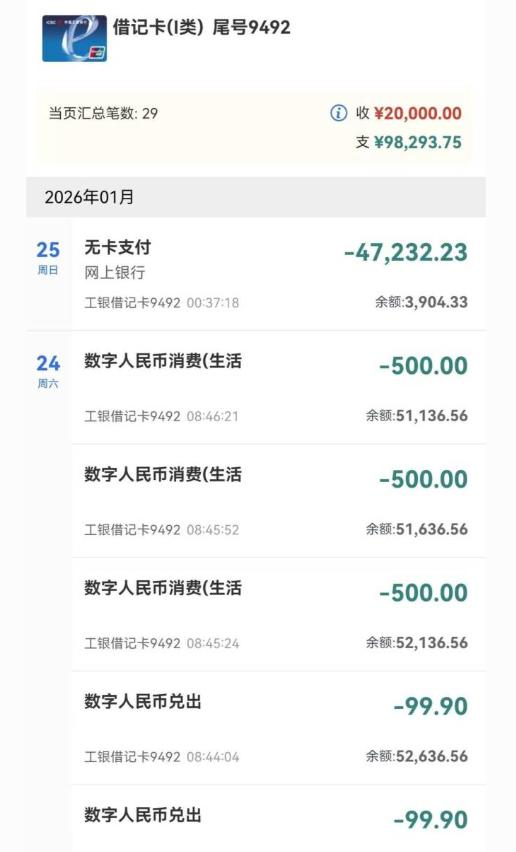
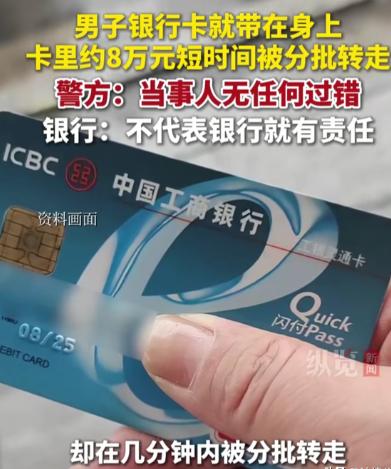
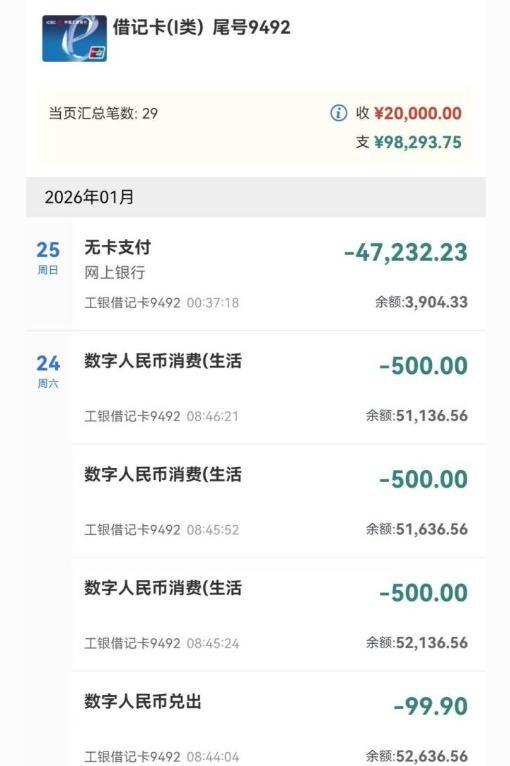
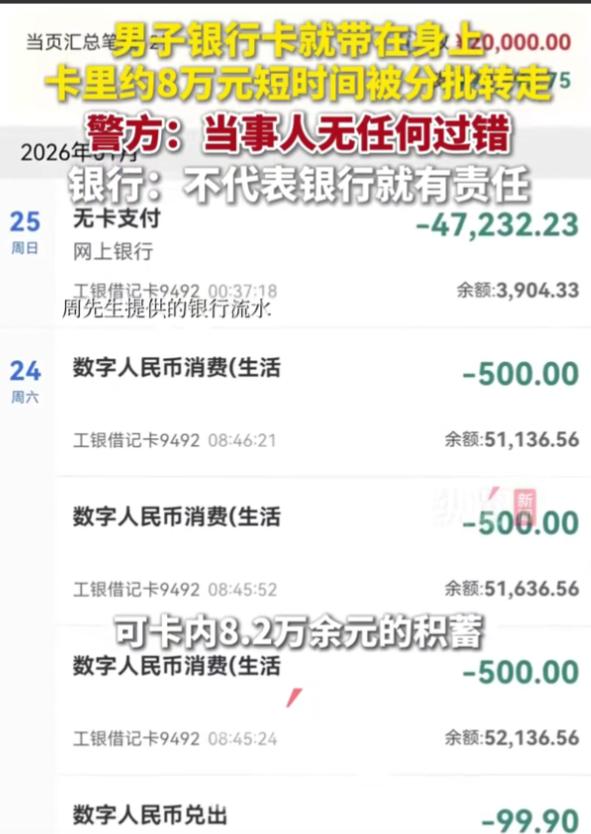
银行闹大了!湖北十堰的周先生,妻子查出癌症,正等着钱买药救命。他打开工商银行的App查余额,当场傻眼:卡里原本8.2万的存款,就剩3904.33元。银行卡一直贴身放着,手机也没动过,钱却在一天早上7分钟里被分批转走——17笔"数字人民币兑出",加上次日凌晨一笔4.7万元的境外"无卡支付"。周先生说自己从没开通过数字人民币,手机没有任何操作,连一条短信提醒都没收到。报警后,郧西县公安局刑侦大队立案并出具书面证明,认定周先生"未进行任何转账、支付、授权或信息泄露操作,对此无任何过错"。可工商银行陕西分行的回应,让他心凉了半截:公安的无责证明只用于刑事立案,不能直接作为划分民事赔偿责任的依据,想拿回钱,建议走诉讼。这笔钱对周家意味着什么,外人很难体会。周先生家境普通,妻子患病后长期吃药,孩子还要上学,家里每一分钱都得算计着花。这8万多元,是他一点一点攒下的家底,专门留给妻子治病、孩子读书用的。平时他对银行卡格外上心,不点陌生链接,不跟人透露密码和验证码。他一直觉得,钱存在正规大银行里,比放在哪儿都踏实。谁能想到,最放心的地方,偏偏出了最吓人的事。事情要从今年2月12日说起。那天中午,周先生盘算着妻子又要买药了,便打开手机查余额。屏幕上的数字一跳出来,他整个人都懵了——原本8.2万多的存款,只剩下3904.33元。他赶紧翻交易明细,越看越头皮发麻:密密麻麻的陌生交易,他自己一笔都没做过。银行流水还原了全过程。1月24日早上8点39分到8点46分,短短7分钟,账户接连出现17笔"数字人民币兑出",金额从99元到1999元不等,一共9093.9元被划走。这还不算完,1月25日凌晨,又一笔47232.23元被以"无卡支付"的方式刷走,收款方是境外账户。前前后后20多笔交易,加起来正是那8万块。最蹊跷的就在这里:周先生从来没开通过数字人民币,手机一直在他自己手里,交易发生时他人就在家里,什么操作都没做。更要命的是,他每个月3块钱的短信提醒服务费,银行一直在正常扣着,可这20多笔交易,愣是一条提醒短信都没给他发。钱没得不明不白,周先生当天就报了警。郧西县公安局刑侦大队很快立案侦查,还出具书面证明:盗刷期间,周先生未对本人手机及名下银行卡进行任何转账、支付、授权或信息泄露操作,资金系被他人以非法手段盗刷所致,受害人对损失没有任何过错。公安都认定无责了,钱总该有着落了吧?周先生拿着证明去找银行,得到的答复却泼了一盆冷水。工商银行陕西分行相关负责人说,这份无过错证明只用于刑事立案,不能直接作为划分民事赔偿责任的依据。翻译成大白话就是:公安认定你没责任,不等于银行就有责任,到底谁赔,得法院说了算。银行建议他,实在不行就起诉。这话听着,多少有点扎心。周先生一个月3块钱短信费交着,钱被转走时短信一条没来;数字人民币他压根没开通,盗刷的人却能用他的实名信息注册一个陌生钱包,绑的还不是他的常用手机号。银行的验证环节到底有没有漏洞,短信提醒为什么集体失灵,一句"走诉讼",就全推给了法院。其实按最高法关于银行卡纠纷的司法解释,借记卡遭遇盗刷,持卡人起诉发卡行要求赔付本息,法院一般是支持的,除非银行能拿出证据证明是持卡人自己泄露了信息。也就是说,银行要是觉得周先生有问题,得先拿出证据来。道理是这个道理,可对周先生来说,妻子还躺在病床上等着钱买药,官司一打就是几个月,这钱等不起。借这件事也提醒咱普通老百姓几句:平时再忙,也要养成隔三差五查账单的习惯;银行卡的余额变动提醒,该开就开,别省那几块钱;来路不明的链接、二维码,千万别乱点;一旦发现钱不对,第一时间挂失、报警,越快越好。钱放在银行图的是安心,可自己的钱袋子,还得自己多留个心眼。目前这个案子警方还在办理,周先生和银行的这场拉锯恐怕一时半会儿难有结果。8万块救命钱到底谁来赔,咱们等着看后续。
多家银行存款利息涨了释放何信号。9月以来,在银行业普遍延续存款利率下行的大背景下
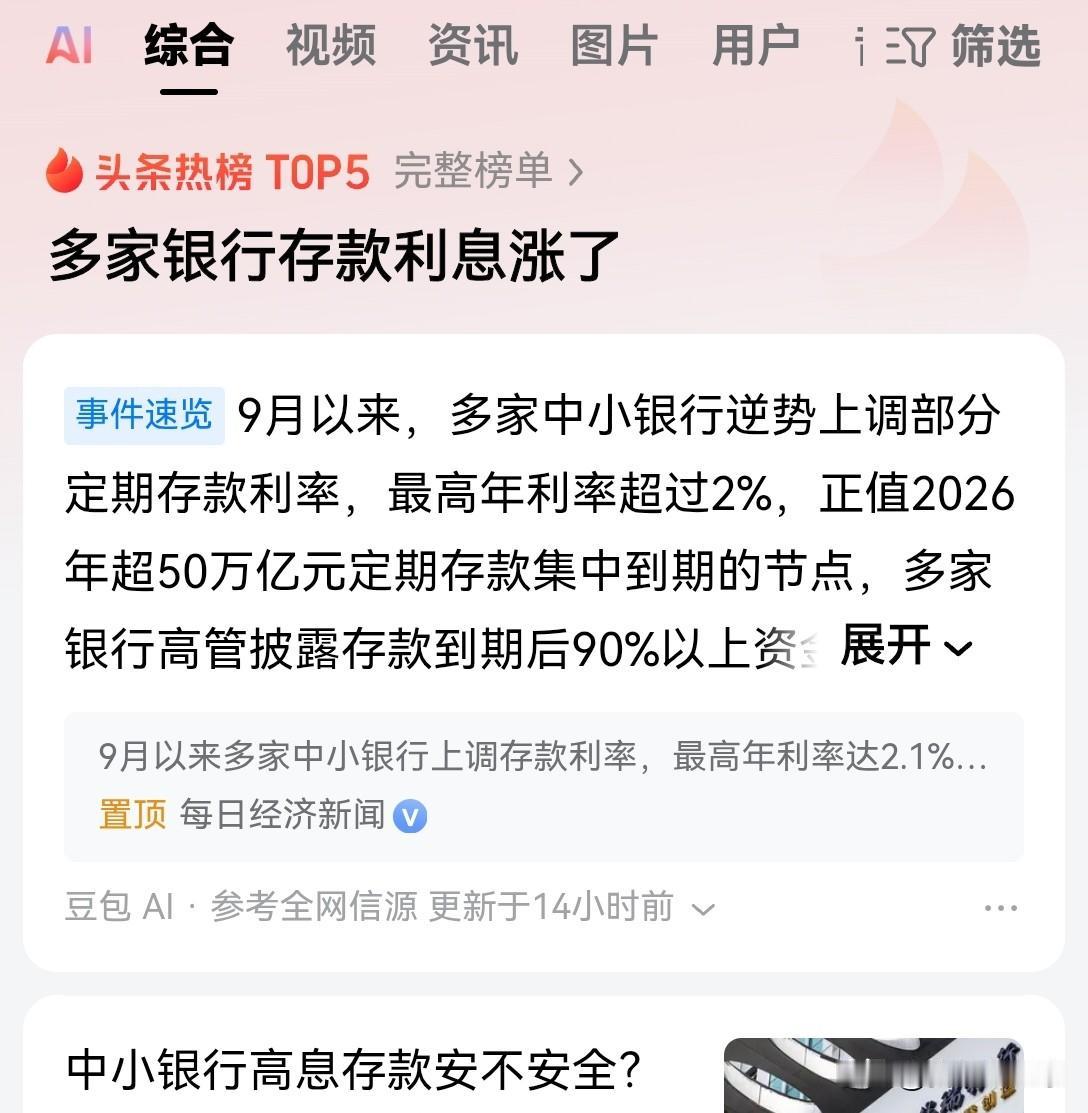
多家银行存款利息涨了释放何信号。9月以来,在银行业普遍延续存款利率下行的大背景下,多家中小银行逆势上调部分期限定存利率,最高上调幅度达33个基点,同时国有大行及部分股份制银行陆续重启此前下架的5年期大额存单,这一结构性调整并非全面加息周期开启,而是多重现实因素叠加的阶段性经营操作。最近很多存钱的朋友,都发现了一个很反常的现象。明明这几年银行存款利率,整体一直处于慢慢走低的状态。但这个9月,存款市场突然变了风向。不少中小银行悄悄涨了定存利息,部分产品涨幅十分可观。就连几大国有大行,也重新上架了之前停售的五年期大额存单。一时间很多人开始疑惑:是不是存款利率要全面大涨了?现在要不要赶紧存长期?说实话,不懂背后逻辑的人,很容易被眼前的变化带偏节奏。看似利息回暖的背后,其实藏着完全不一样的市场信号。你发现没有?这次利率调整,最大的特点就是“两极分化”。小银行逆势涨息,大银行重启长期存单,但整个行业利率下行的大趋势,压根没有反转。这不是全面加息,只是银行根据自身处境,做出的阶段性调整而已。你知道吗?中小银行宁愿逆势涨价揽储,也是不得已的选择。我觉得,金融市场和普通人生活是相通的,所有反常操作,都是为了活下去。相比国有大行,中小银行网点少、知名度低、客户基数弱。大家存钱大多优先选大银行,觉得更安全、更稳妥。每到存款集中到期的节点,小银行最容易出现资金流失。为了留住本地储户、稳住资金盘,它们只能靠提高利息吸引人流。多涨一点利率,就能多留住一部分存款,保证日常经营周转。说白了,这是小银行的揽储自救,并不是市场行情整体变好。其实大银行重启五年期大额存单,同样暗藏深意。当下大家理财心态越来越保守,不敢炒股、不敢乱投资。大部分人有钱就存定期,偏爱安全稳定的长期产品。大银行重启长期存单,就是为了承接普通人的闲置资金,稳住长期存款规模。你发现没有?一涨一稳的调整里,藏着最真实的理财真相。大银行求稳,小银行抢客,整个市场依旧是低利率大环境。短期的局部上涨,根本代表不了全面回暖。说实话,普通人最容易踩的坑,就是跟风焦虑。很多人一看到利息上涨,就着急把钱全部存五年长期。生怕以后利率更低,错过高点、吃了亏。但大家一定要记住,官方早已明确:没有开启全面加息周期。现在的上涨只是阶段性、局部性的调整,不会持续暴涨。我觉得,普通储户当下最稳妥的心态,就是不跟风、不盲从。不用看到小银行涨息就盲目扎堆,高息的同时也要留意资金安全。也不用过度焦虑未来利率走势,盲目锁死多年资金。根据自己的用钱节奏安排,短期要用的钱,就存短期;长期闲置不用的钱,可以适当配置长期存单,锁定稳定收益。其实看懂这次银行操作,也能读懂当下的经济心态。所有人都在求稳,银行稳资金,普通人稳收益。没有暴利的理财机会,安稳保本,就是最大的赢家。利率涨跌都是常态,阶段性调整只是市场的正常波动。放平心态,理性存钱,守住本金、稳妥增值,就是普通人最好的理财方式。想问大家一个问题:利率微调之后,你更愿意存大行稳健产品,还是中小银行高息产品?评论区聊聊。