河南三门峡,女子为了给孩子积攒大学学费,五年间分三次在当地一家银行网点存入14万元,本想存稳妥的定期存款保本增值,没想到,在大堂经理的引导下,这笔存款全部变成了保险产品。五年期满后,林女士发现原本承诺的三万多元收益仅剩七千余元,收益直接缩水近三万。面对储户的质疑,银行和相关负责人的回应,更让网友议论纷纷。
2021年,林女士的孩子几年后就要步入大学,这笔钱必须保本、收益稳定,绝对不能有任何风险。
她第一次来到这家银行三门峡万达广场支行办理存款业务时,大堂经理向她推介了一款所谓的高稳产品,明确口头承诺年化收益能达到5.1%至5.4%,五年到期就能连本带息取出。
为了打消林女士的顾虑,经理反复强调,这款产品是银行总行和大型保险公司合作的正规项目,有双重保障,绝对不会出问题。
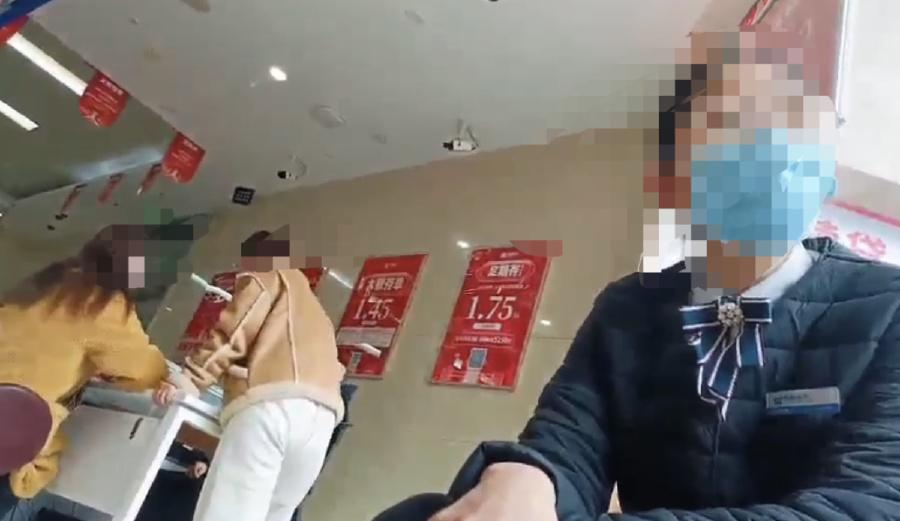
看着银行正规的营业场景、经理的制服工牌,还有大厅张贴的大幅宣传海报,林女士没有过多怀疑,当场存入了第一笔5万元。
出于对银行的信任,后续林女士又分别在2021年9月、2022年2月,先后存入3万元、6万元,三笔资金合计14万元,全部按照经理的指引办理了相关业务。
在后续五年的时间里,林女士从未主动核查过这笔资金的具体属性,在她的认知里,钱存在银行,就是最安全的定期存款。
直到2026年1月,第一笔5万元的存款期限到期,林女士前往银行办理支取手续时,残酷的现实彻底打破了她五年的期待。
这笔存满五年的资金,最终产生的收益仅有2656.48元,折算下来年化收益率不足1.1%,和当初工作人员承诺的5%以上收益相差悬殊。
林女士瞬间察觉不对劲,立刻核查了另外两笔资金的情况,随后果断将三笔共计14万元的资金全部取出,最终核算下来,14万本金存放五年,总收益仅有7548.08元。
按照当初银行工作人员口头承诺的收益率计算,14万元五年期满,本该拿到三万多元的收益,前后差额直接接近3万元,巨大的收益落差让林女士难以接受。
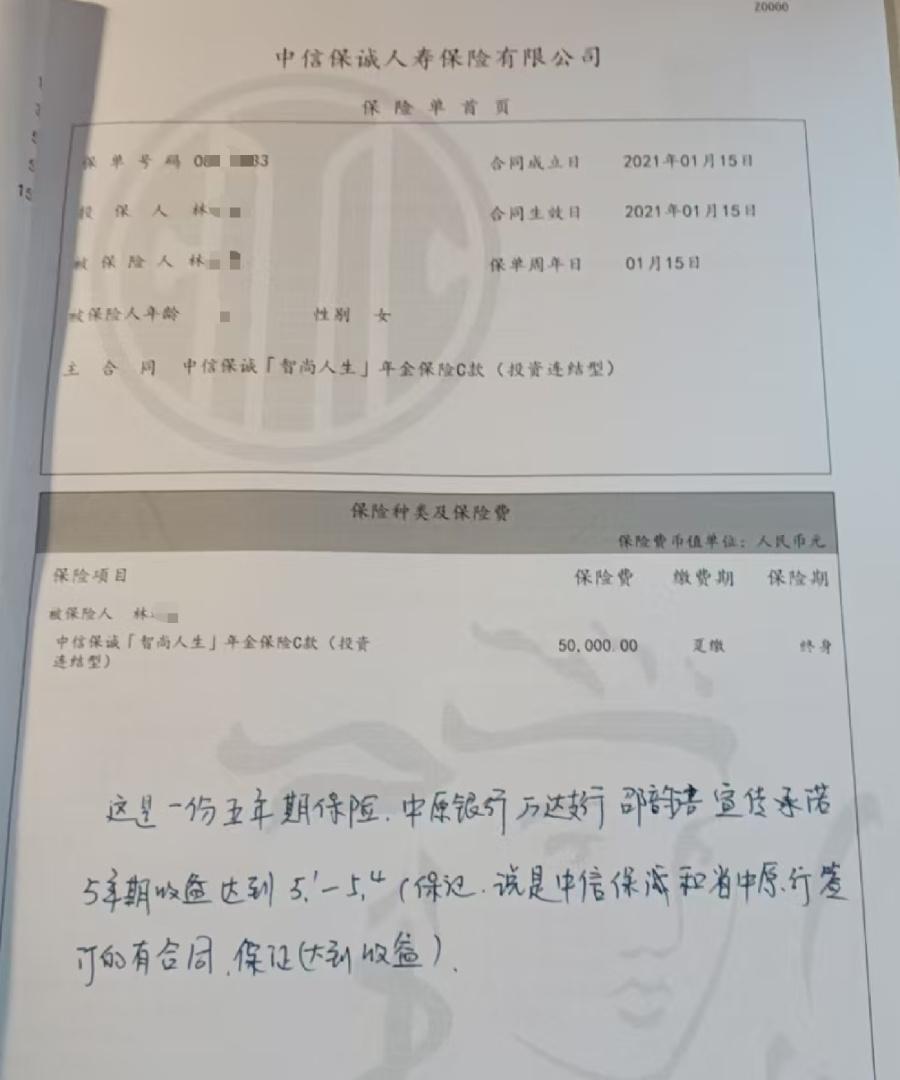
事后林女士翻看留存的资料才发现,自己当年办理的根本不是银行定期存款,而是中信保诚人寿的投连险产品,属于风险型保险产品,并非保本保息的储蓄业务。
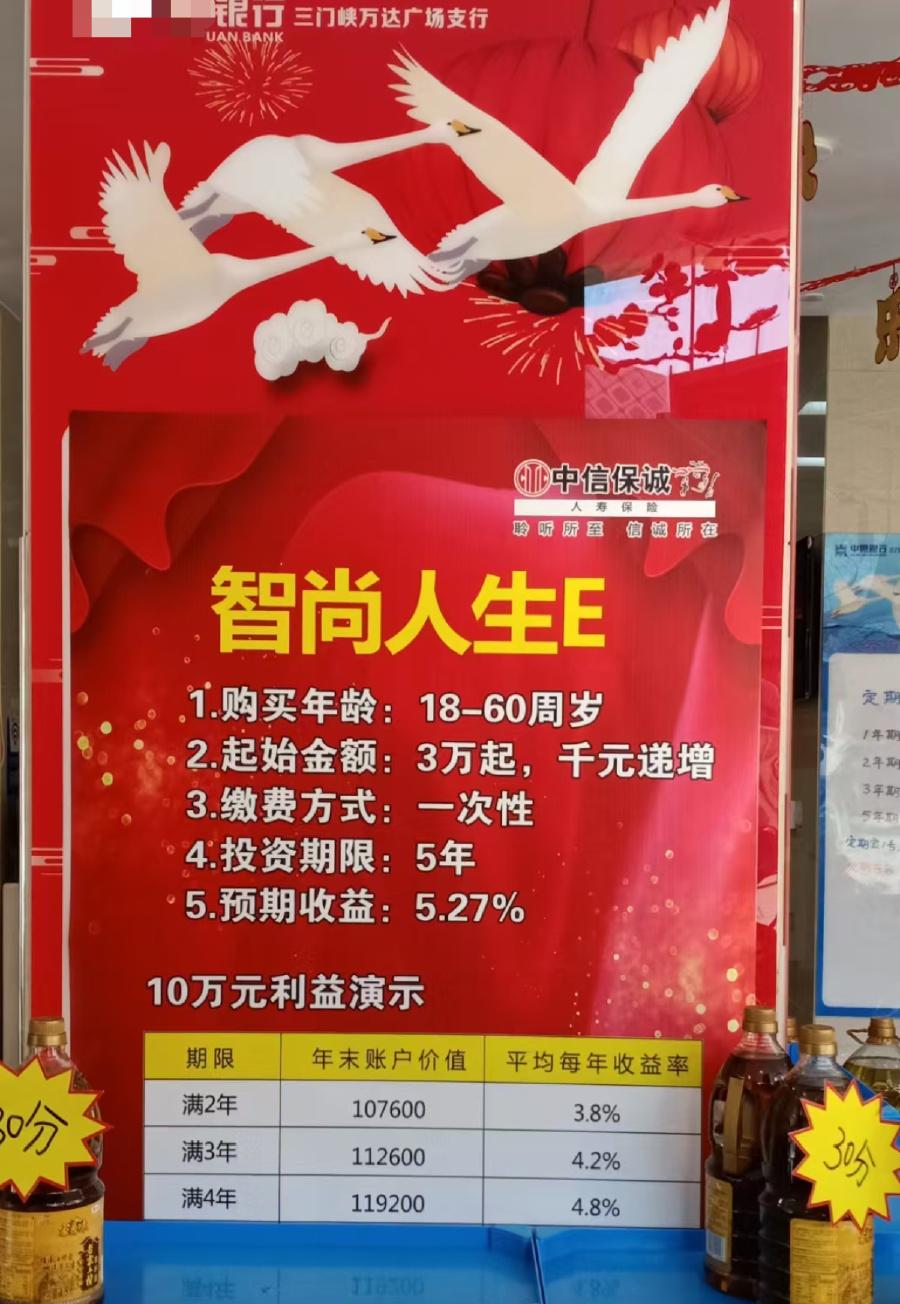
更让她气愤的是,当初银行大厅张贴的宣传海报,明确标注该产品五年预期收益5.27%,还附带了详细的逐年收益演示表格。
但这份看似稳妥的收益承诺,并未写入保险合同。
产品说明书上清晰标注,该投连险存在投资风险,所有投资风险都需要投保人自行承担,收益分为低、中、高三档,1%只是低档收益标准。
也就是说,银行当初只重点宣传了最高预期收益,刻意回避了产品风险、收益浮动的核心信息。
发现问题后,林女士第一时间找到当初接待她的大堂经理对峙。
对方却一改往日的说辞,坦言当初的高收益只是预期收益,并非固定保底收益,还声称已经提前告知了产品风险。
经理还解释,自己也是听从保险公司的培训宣讲进行推广,并非个人随意承诺,将责任推给了合作的保险公司。
林女士随即向银行支行负责人反馈问题,寻求合理解决方案。
但支行行长的态度更是让她心寒,直言经理的口头承诺属于私下言论,根本无法考证,银行无法为此负责。
事件曝光后的调解过程中,银行给出的解决方案更是敷衍至极。
相关方合计仅愿意赔付3000元,试图了结这场近3万元的收益差额纠纷,被林女士当场拒绝。
无奈之下,林女士向金融监管部门投诉,还拨打了金融维权热线反馈情况,但问题迟迟没有得到有效解决,涉事银行和保险公司始终没有拿出诚恳的处理态度。
记者介入调查后,大堂经理面对镜头全盘推翻此前说法,否认曾承诺过高收益,只承认推介过预期收益,还坚称已经百分百告知客户产品无固定收益、存在投资风险。
对于大厅张贴的高收益宣传海报,工作人员也表示记忆模糊,无法确认具体情况。
而涉事银行上级部门、合作保险公司均以需要核实为由拖延,迟迟未给出官方处理结果。
这类存款变保险的纠纷,在各地银行网点屡见不鲜。
很多普通储户尤其是中老年群体,出于对银行的绝对信任,在工作人员的引导下稀里糊涂购买保险、理财,最终本金收益双双受损。
金融消费的核心是透明、公平,信任不该成为被套路的缺口。
希望相关监管部门能介入彻查,督促涉事机构承担责任,给储户一个公正合理的结果,也杜绝此类误导销售的乱象再次发生。
信息来源:大河报 2026年09月22日《河南一市民14万存款变保险5年收益缩水近3万元?银行回应!》