中国现在是全球最大的模拟芯片买家,2024 年市场规模大约占到全球 35%,相当于全世界每卖三块模拟芯片,就有一块左右最终用在中国市场。但尴尬的是,这么大盘子里面,国产自给率大概只有 16%,也就是说绝大部分高端、关键料号还是靠海外大厂。越往工业控制、汽车电子、能源、服务器这些“高门槛、高可靠、长认证”的场景走,国产替代空间越大——这不是普通消费电子那种卷价格的生意,而是“能不能进供应链、能不能过车规、能不能稳定交付”的硬仗。
今年 9 月商务部对原产于美国的部分 40nm 及以上工艺通用接口芯片、栅极驱动芯片发起反倾销调查,相当于给这条赛道又加了一把火:这类芯片属于模拟/混合信号里很常用的品类,如果进口产品被加税或受限,国内客户就有更强动力去试国产、用国产、把国产写进 BOM 里。翻译过来就是——原本国产厂商在敲门,现在门里的人也开始主动找国产方案了。
放到市场里,受益方向主要分几类来说,按“谁吃哪块蛋糕”讲:
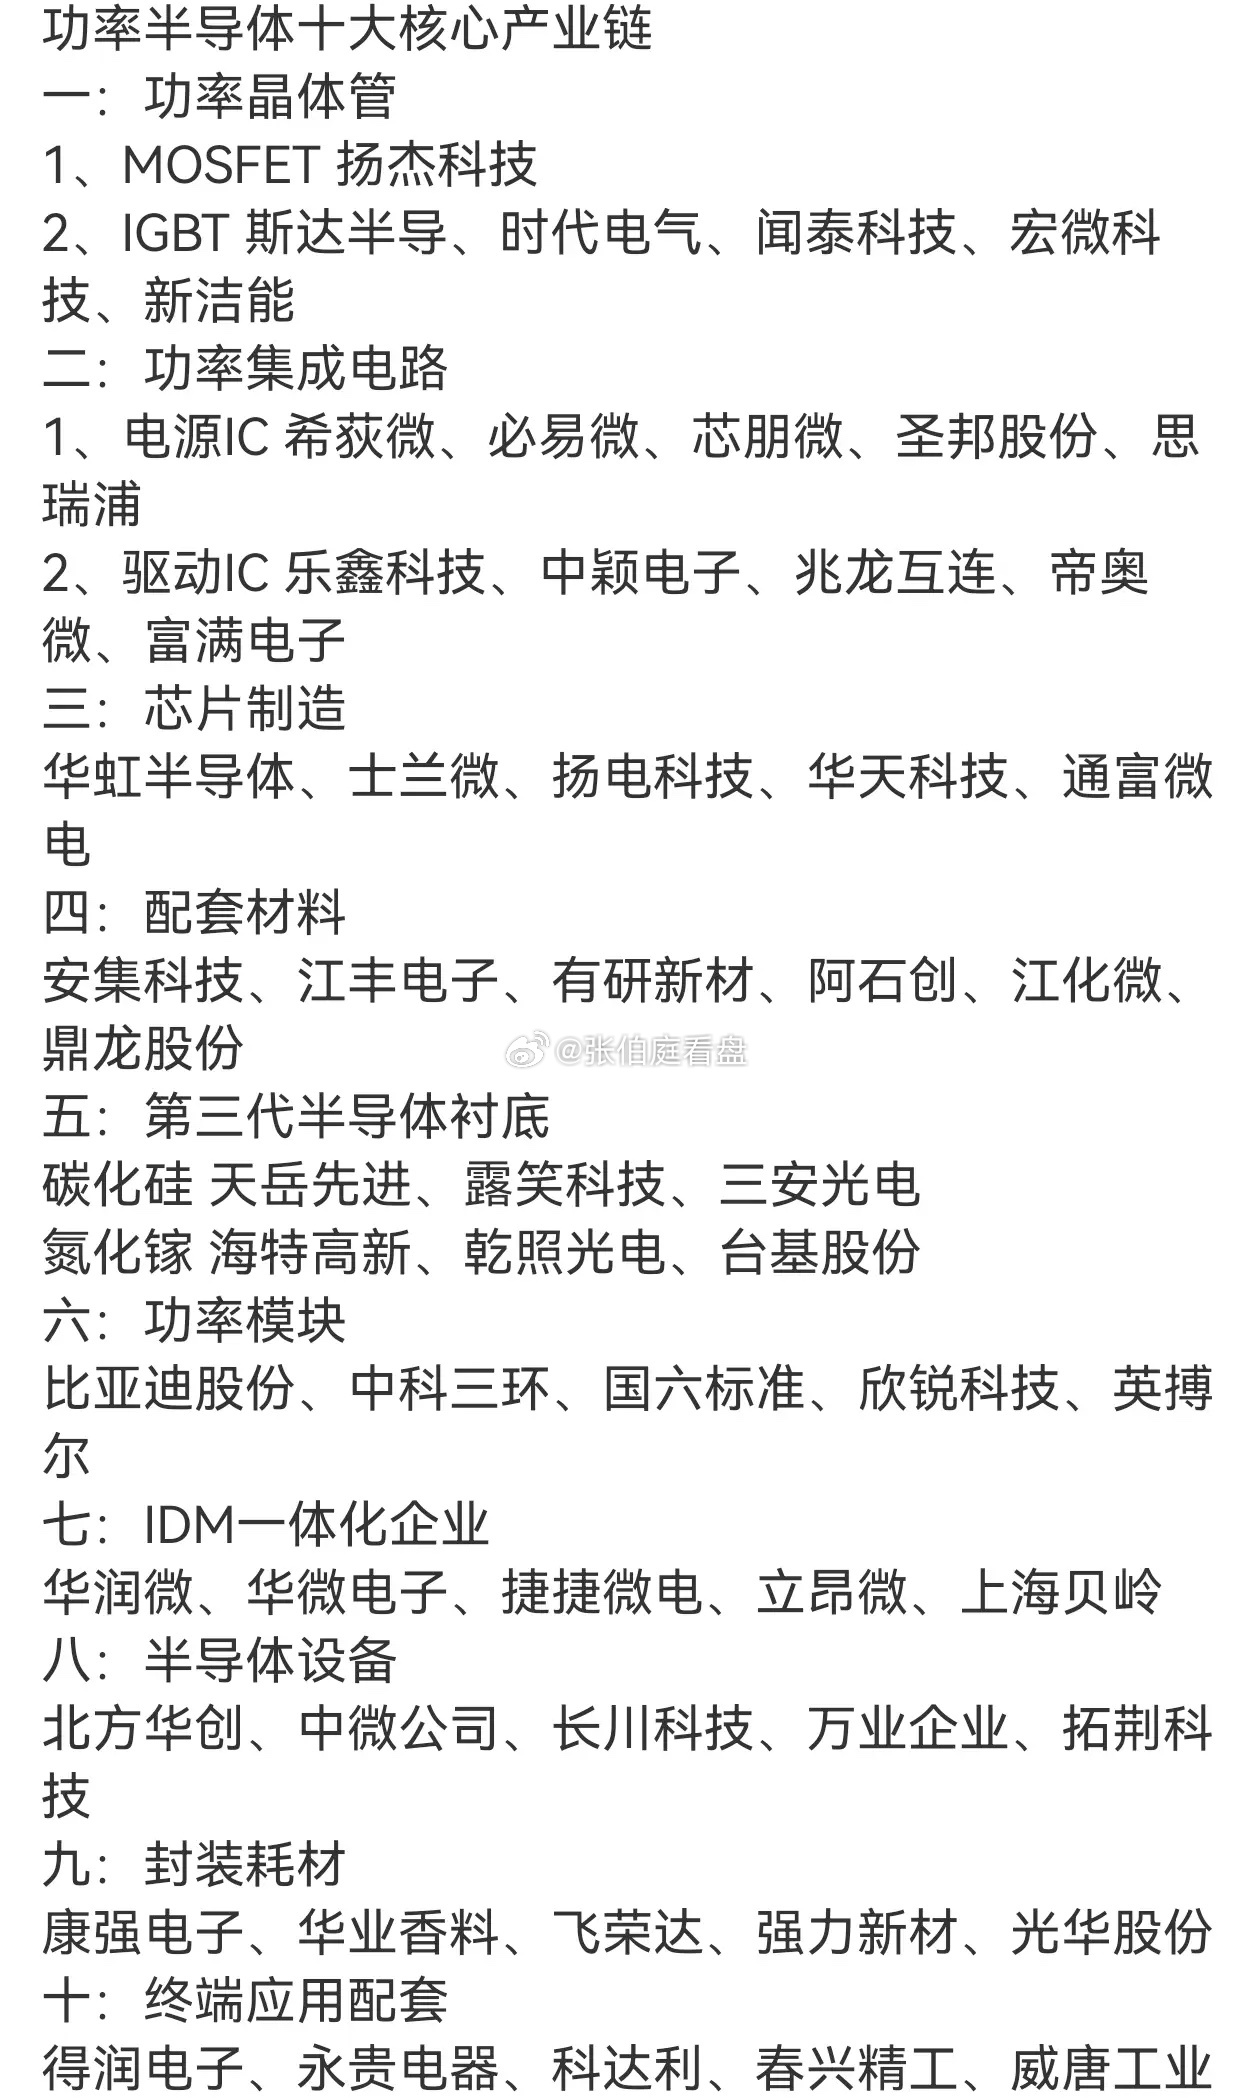
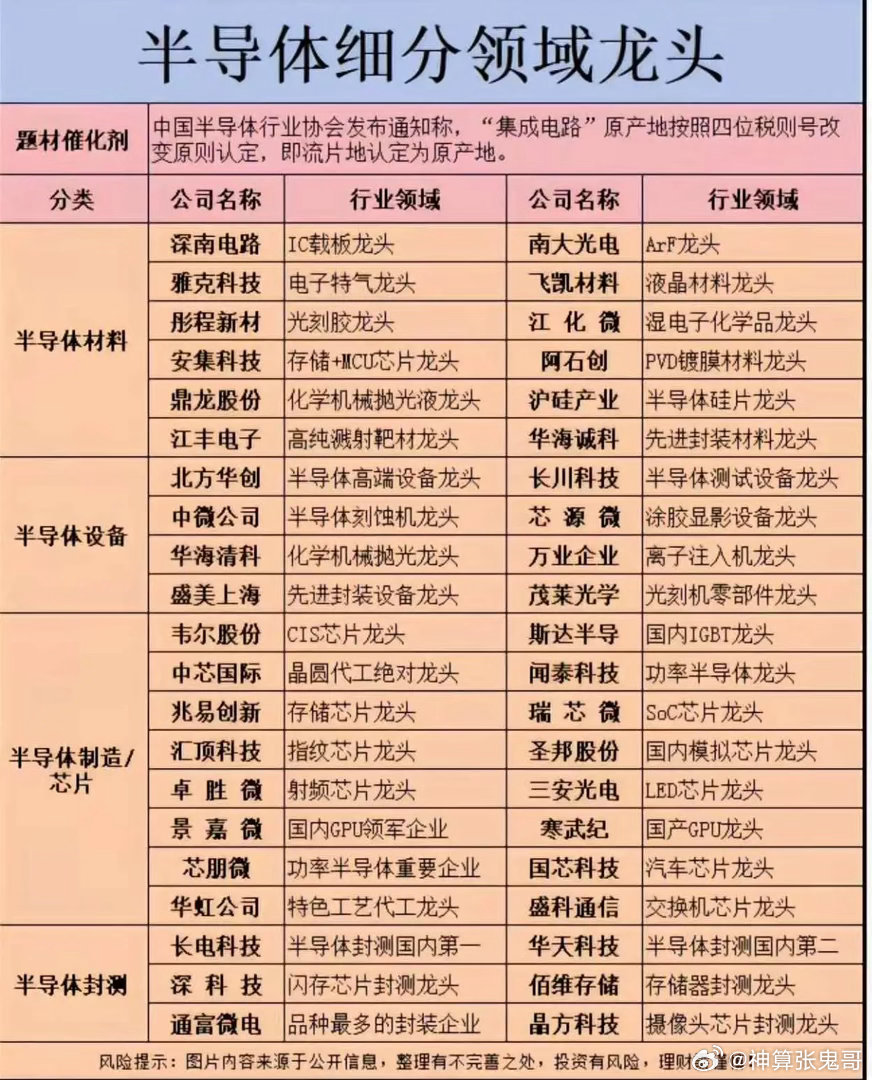
一类是模拟芯片平台型公司,像圣邦股份、思瑞浦、纳芯微这种,产品矩阵宽,电源管理、信号链、接口、驱动都能铺,最像“国产 TI/ADI”的候选,行业贝塔一来它们通常最先被资金认出来。
一类是车规和工业方向跑得快的,比如南芯半导体、杰华特、希荻微、帝奥微、艾为技术这类,手机之外往汽车、工控、储能扩品类,正好踩在“高阶领域替代空间大”这条逻辑上。
还有一类是功率半导体和驱动链路相关的,栅极驱动本来就和 MOSFET、IGBT、SiC 模块绑在一起,像斯达半导、时代电气、新洁能、东微半导、扬杰科技这些,虽然不完全是传统模拟芯片,但反倾销涉及的驱动、接口、功率转换链条上,它们也能间接受益。
再有一类是细分龙头:晶丰明源、必易微偏电源管理和 LED/消费类电源;芯朋微做家电和工控电源管理;力芯微做消费电子电源管理;灿瑞科技做磁传感器和电机驱动;甬矽、封测端不算芯片设计但也会跟着产业链热度走。还有做接口和串行器解串器、隔离芯片的,比如川土微电子没上市,但上市体系里纳芯微、思瑞浦、荣湃相关方向也常被市场拎出来说。全球芯片需求芯片国产化率A股模拟芯片AI模拟芯片高端模拟芯片全球芯片排行