日本和中国签了!
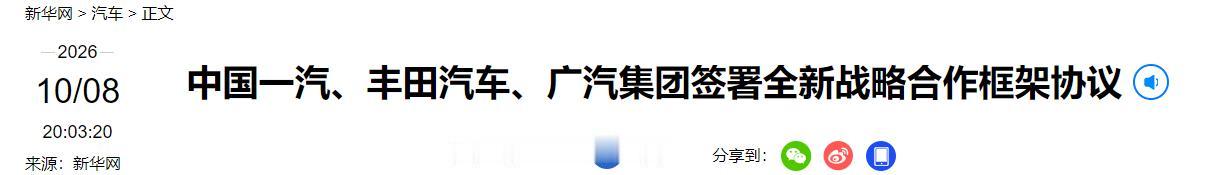
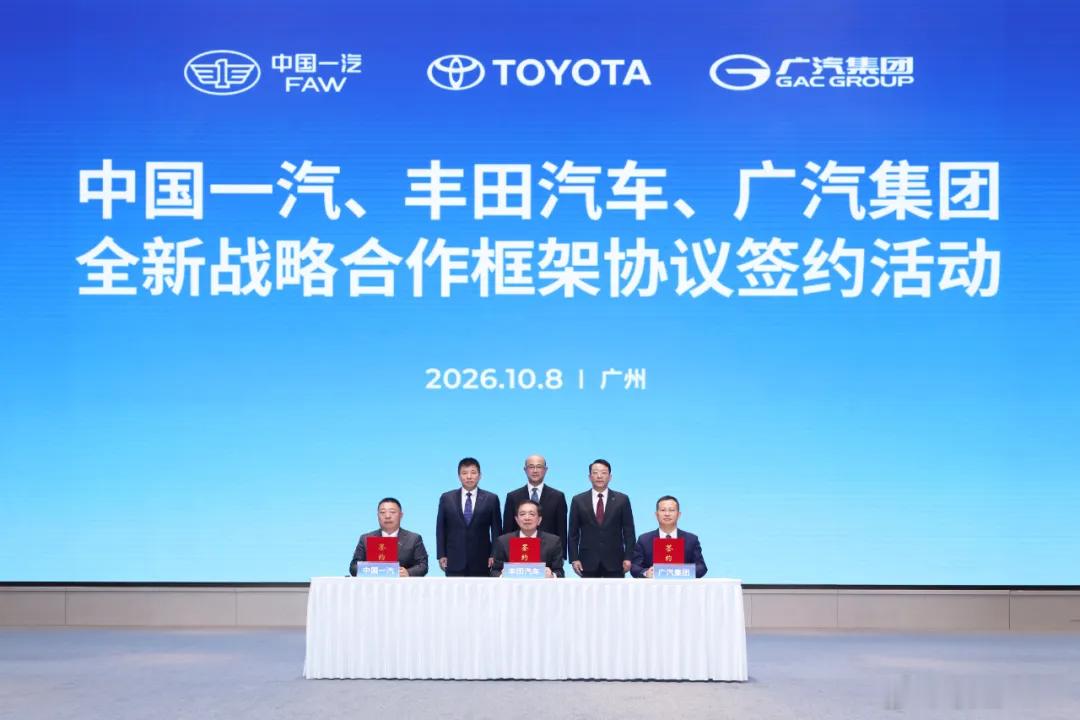
10月8日,丰田社长首次访华,第一站就到了广州,当天,中国一汽、广汽集团与丰田汽车签署新的战略合作框架协议。
2026年10月8日,广州。丰田社长近健太的专机落地之后,没有多余行程,直奔签约现场。中国一汽、丰田汽车、广汽集团三方坐在一起,签下了全新战略合作框架协议。
这份协议的份量,懂行的人心里都清楚。广汽集团打算通过发行股份的方式,把中国一汽手里握着的一汽丰田50%股权买过来。交易做完之后,一汽丰田还是独立运营的主体,但中国一汽会变成广汽集团的重要战略股东。
一汽丰田和广汽丰田,这两个在过去二十多年里各干各的合资体系,从今往后要在研发、采购、生产、销售这些环节上协同运作了。
近健太第一次以社长身份来中国,第一站选在广州,这个信号本身就够直白了。丰田没有要收缩在中国的盘子,它在重新搭桌子。
为什么要把南北丰田拉到一起?看一组数据就明白了。2026年上半年,一汽丰田的国内销量是27.37万辆,比去年同期少了超过10万辆,降幅达到27%。同期广汽丰田卖了大约34.11万辆,领先一汽丰田将近7万辆。
仅仅半年前,一汽丰田还是南北丰田里跑在前面的那个。2025年全年,一汽丰田卖了80.55万辆,比广汽丰田多了5万辆左右。半年时间,位置就换了个个儿。
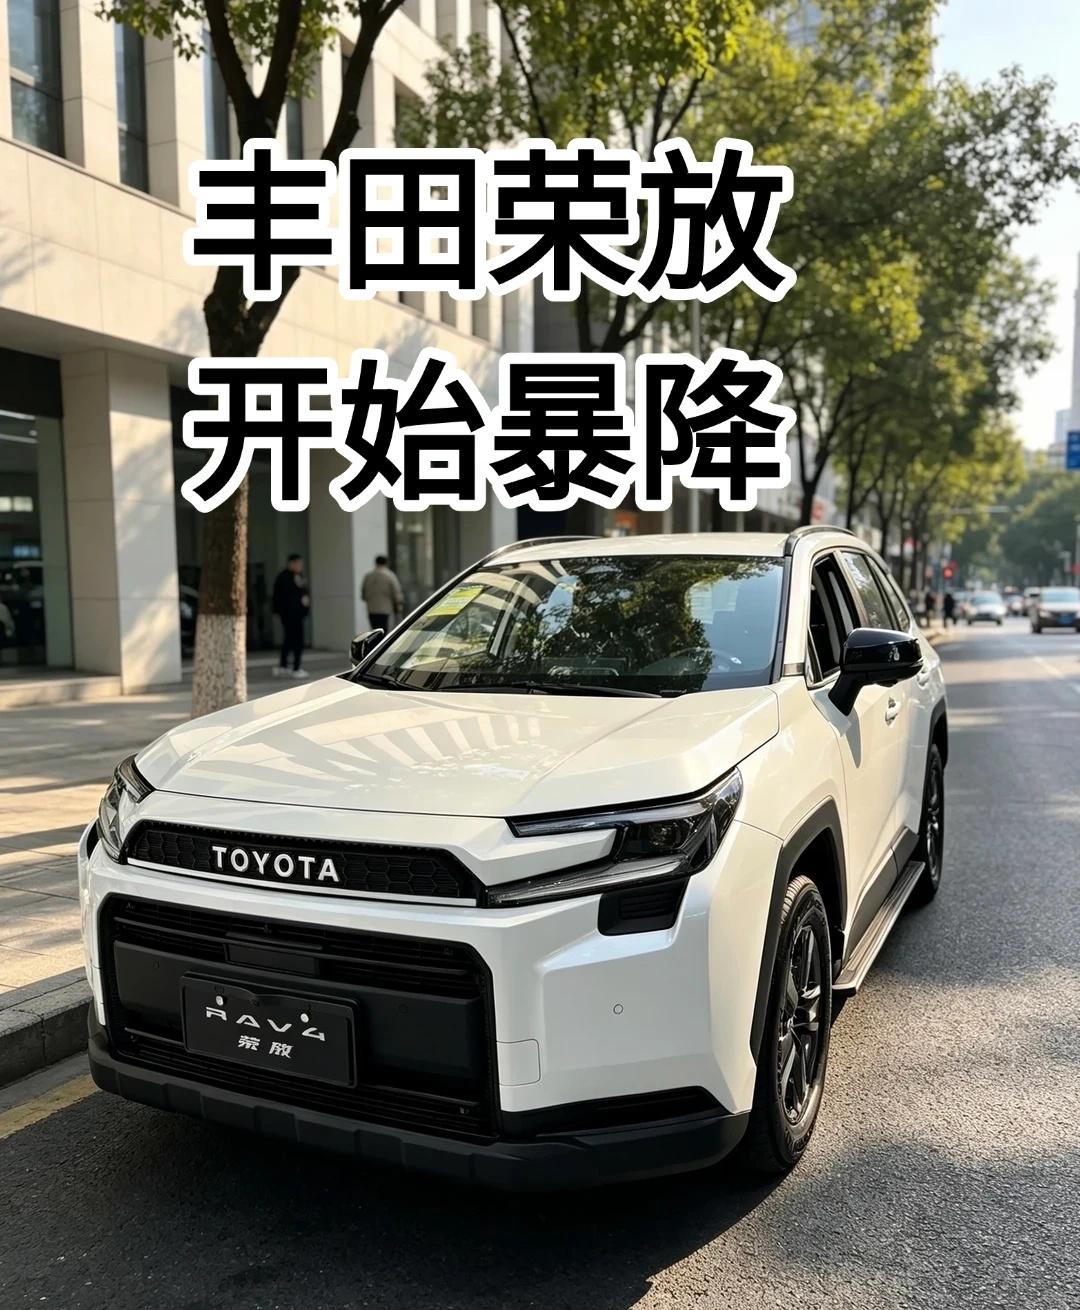
问题出在电动化上。一汽丰田的销量基本盘,还是荣放、卡罗拉锐放、亚洲龙这几款燃油和混动车型。到了2026年,这些车靠终端优惠也撑不住了。上半年一汽丰田的燃油车销量是26.23万辆,去年同期是36.28万辆。少掉的10万辆,几乎全是从这些招牌车型上掉的。
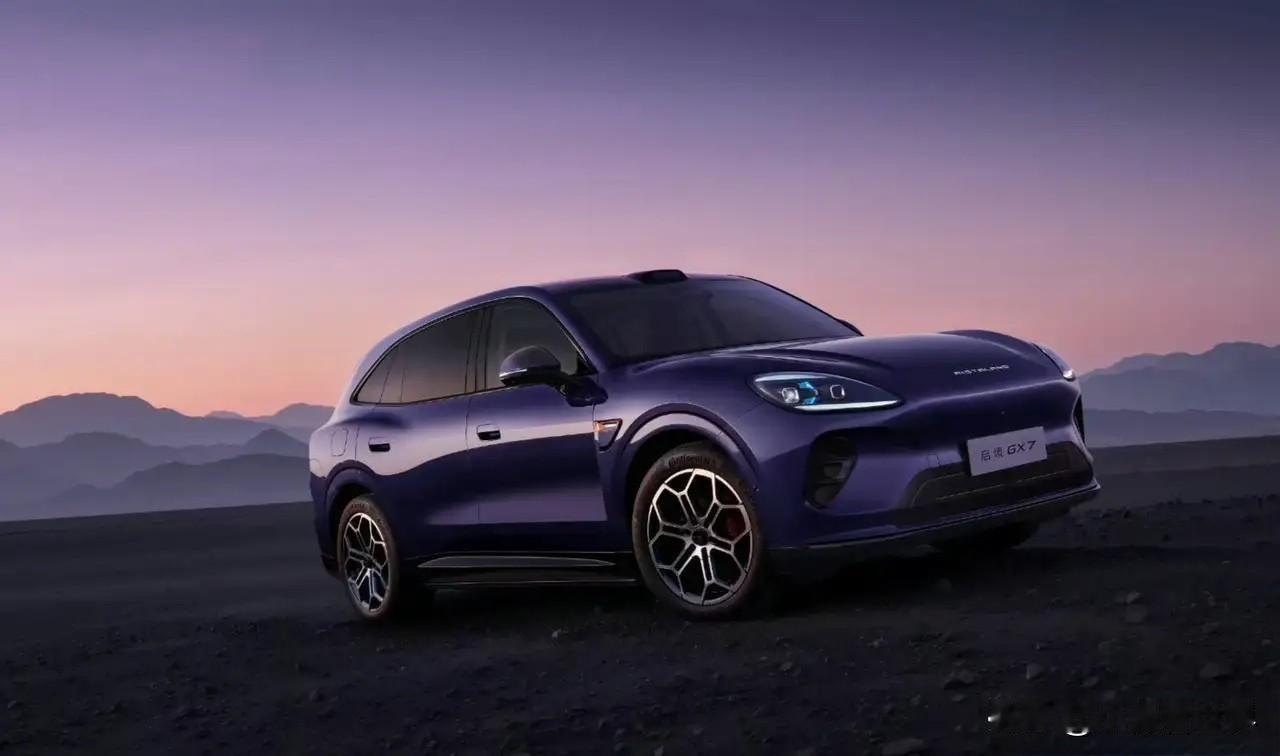
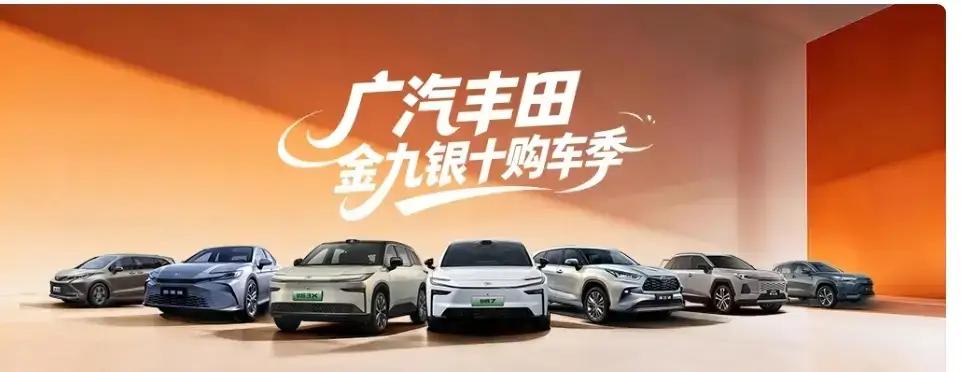
广汽丰田那边情况不同。铂智3X和铂智7这两款纯电车型接住了一部分从燃油车流失的销量。上半年,广汽丰田铂智系列两款车加起来卖了大约5.19万辆,而一汽丰田的bZ系列两款车只有大约1.15万辆。接近4万辆的纯电销量差距,就是广汽丰田反超一汽丰田的关键来源。
这个数字背后藏着一个更根本的变化。2026年9月,国内新能源汽车零售渗透率已经到了67%左右。每卖出3辆车,差不多有2辆是新能源。燃油车的盘子不是在慢慢缩小,是在加速退潮。
把两家的研发、采购、生产、销售拉到一起,逻辑很直接:少花冤枉钱,把省下来的力气用在产品迭代上。同一个平台的东西不需要开发两遍,同一种零部件不需要分头去谈价格,同一条供应链的议价能力比两条强得多。
过去卡罗拉和雷凌、荣放和威兰达这些姐妹车型在同一个市场互相挤压,采购各谈各的,产能各建各的,燃油车时代还能跑,到了电动化时代,重复投入就成了拖累。
中国一汽变成广汽集团的战略股东,这个安排也很有意思。一汽从直接经营合资公司变成了间接参与,换来了广汽的股份。
广汽拿到一汽丰田的股权,南北丰田的协同就有了股权层面的基础。丰田保住了在中国两大合资体系里的存在感,同时把资源配置的主动权交到了一套更高效的架构手里。
三方各有所图:一汽要聚焦自主品牌,广汽要扩大版图,丰田要用一套在华体系替换两套并行的成本。最终落到消费者身上,取决于产品能不能更快推出来、价格能不能更有竞争力。
近健太这趟广州之行,签的不只是一份协议。他在告诉市场一件事:丰田在中国不打算走收缩路线,它在换一种打法。
把南北丰田从各自为战变成协同作战,把央企、地方国企、外资三方绑在一根绳上,共同面对一个燃油车加速退场、新能源成为主场的中国汽车市场。
这个市场已经不再是谁进来都能分一块蛋糕的时候了。2026年的中国车市,新能源渗透率过了60%这条线之后,只会继续往上走。
合资品牌如果还按老办法运营,成本降不下来,产品跟不上节奏,份额就会被一点点吃掉。丰田选择在这个时候动结构,说明它算过这笔账:与其等着被市场倒逼,不如自己先把桌子重新摆一遍。
信源:新华网:中国一汽、丰田汽车、广汽集团签署全新战略合作框架协议