固态电池“诸神之战”:这5家中国企业,正在把“PPT”变成真金白银!
燃油车的“丧钟”敲响了吗?如果你还在纠结电车续航虚标、冬天趴窝、碰撞起火,那么请把目光锁定固态电池。
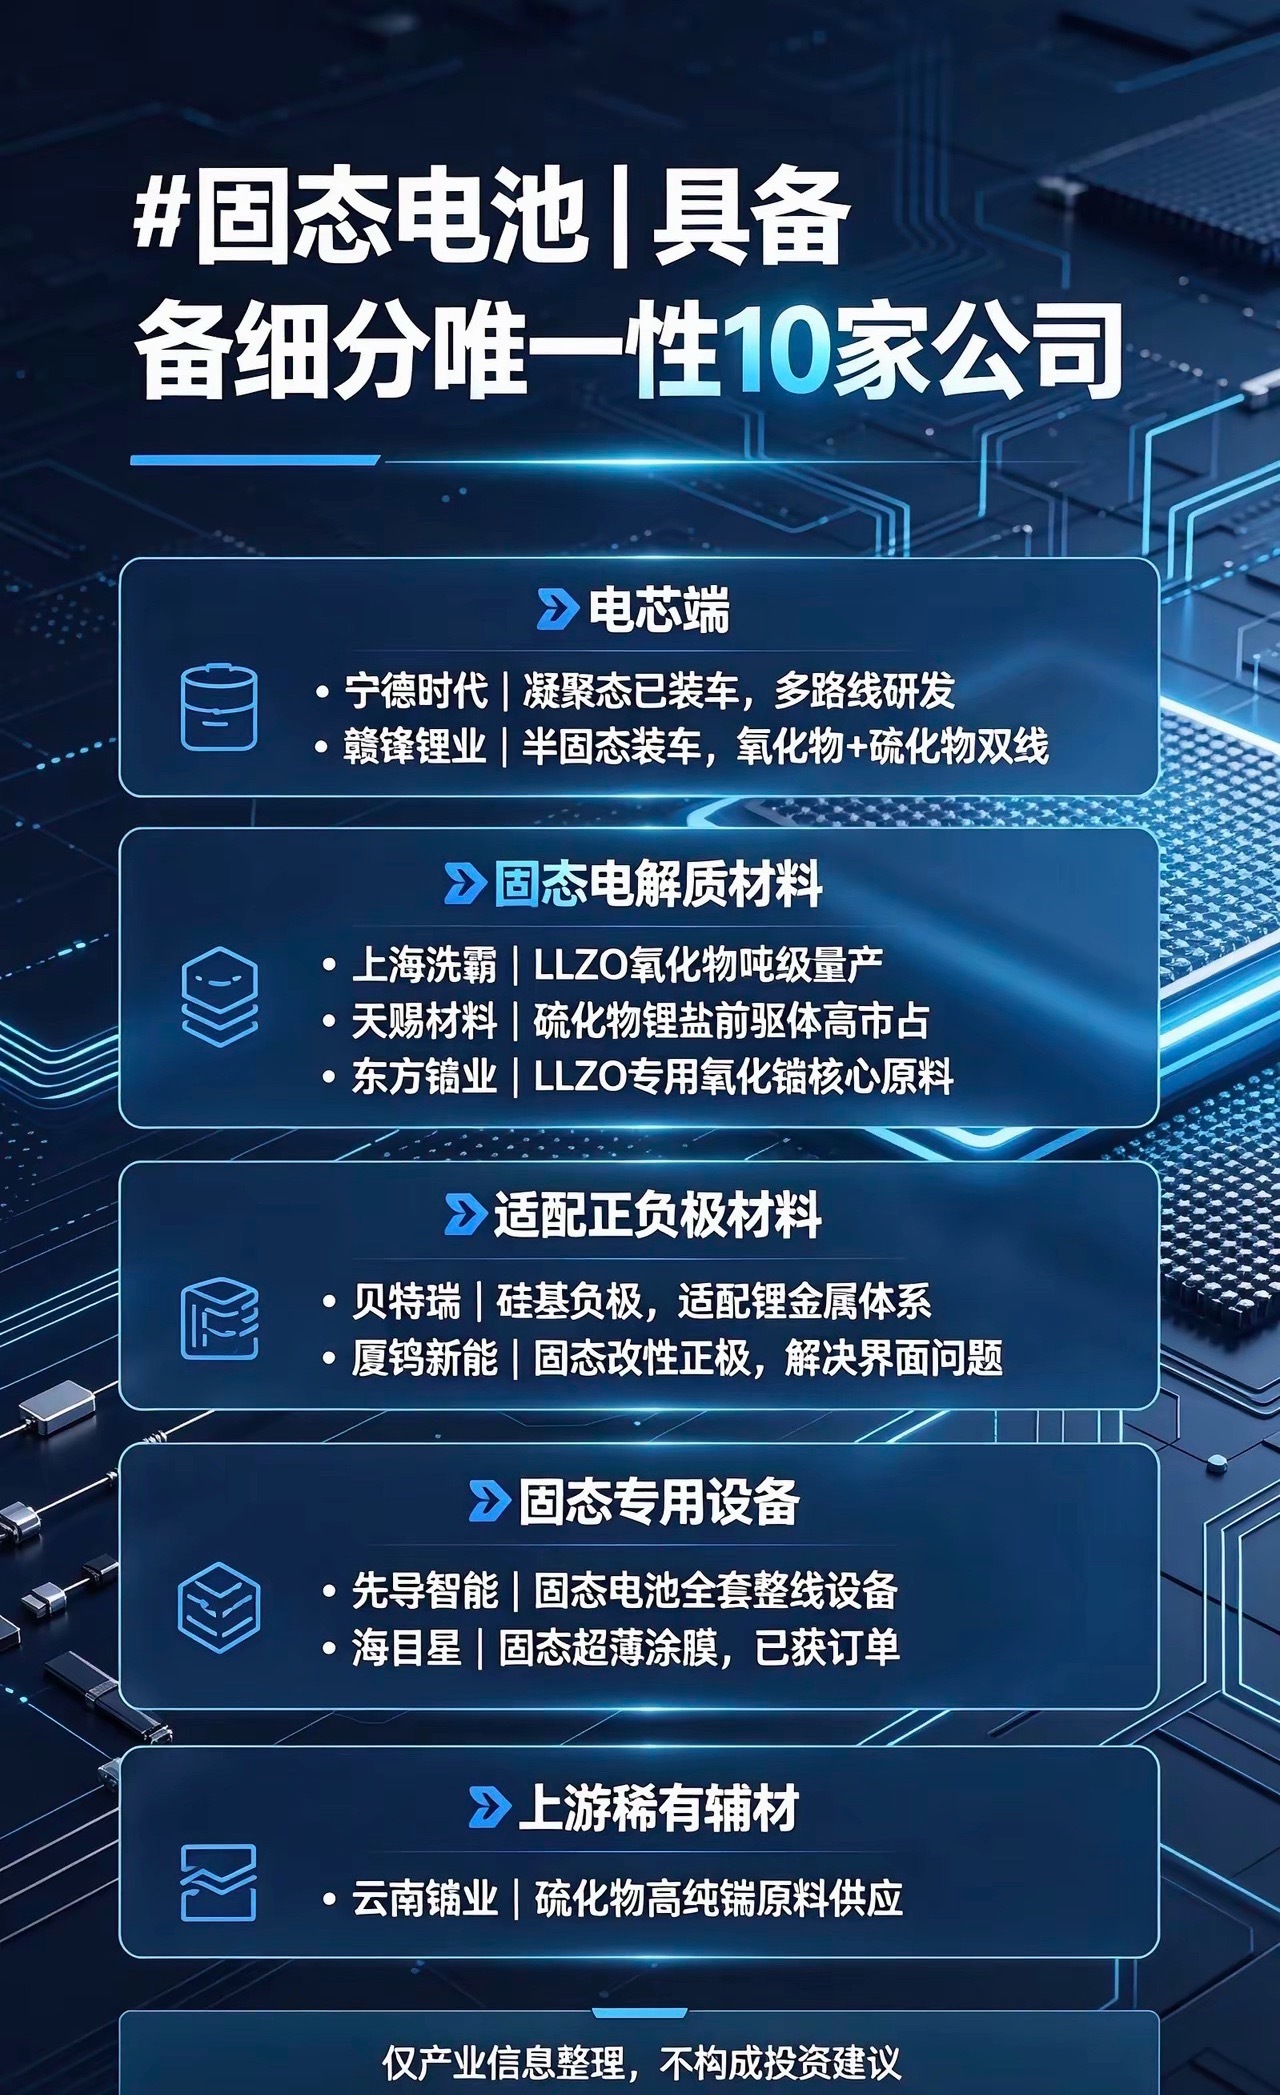
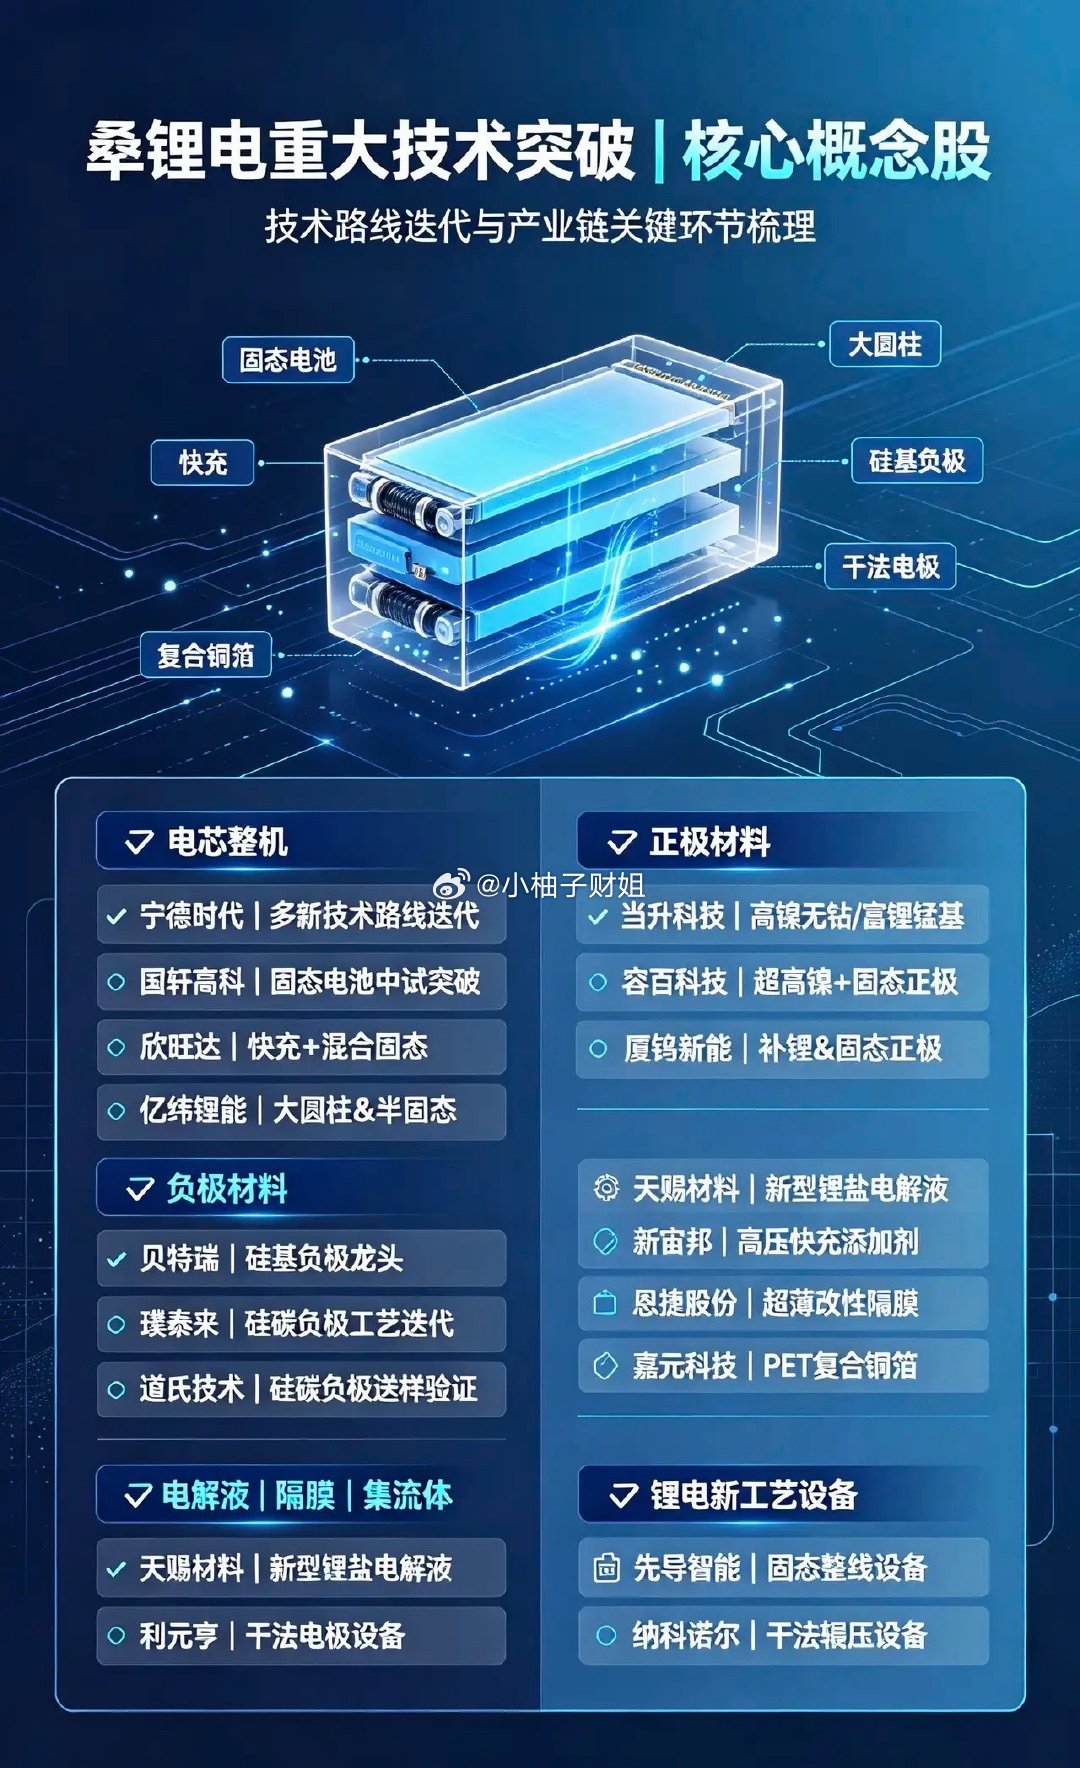
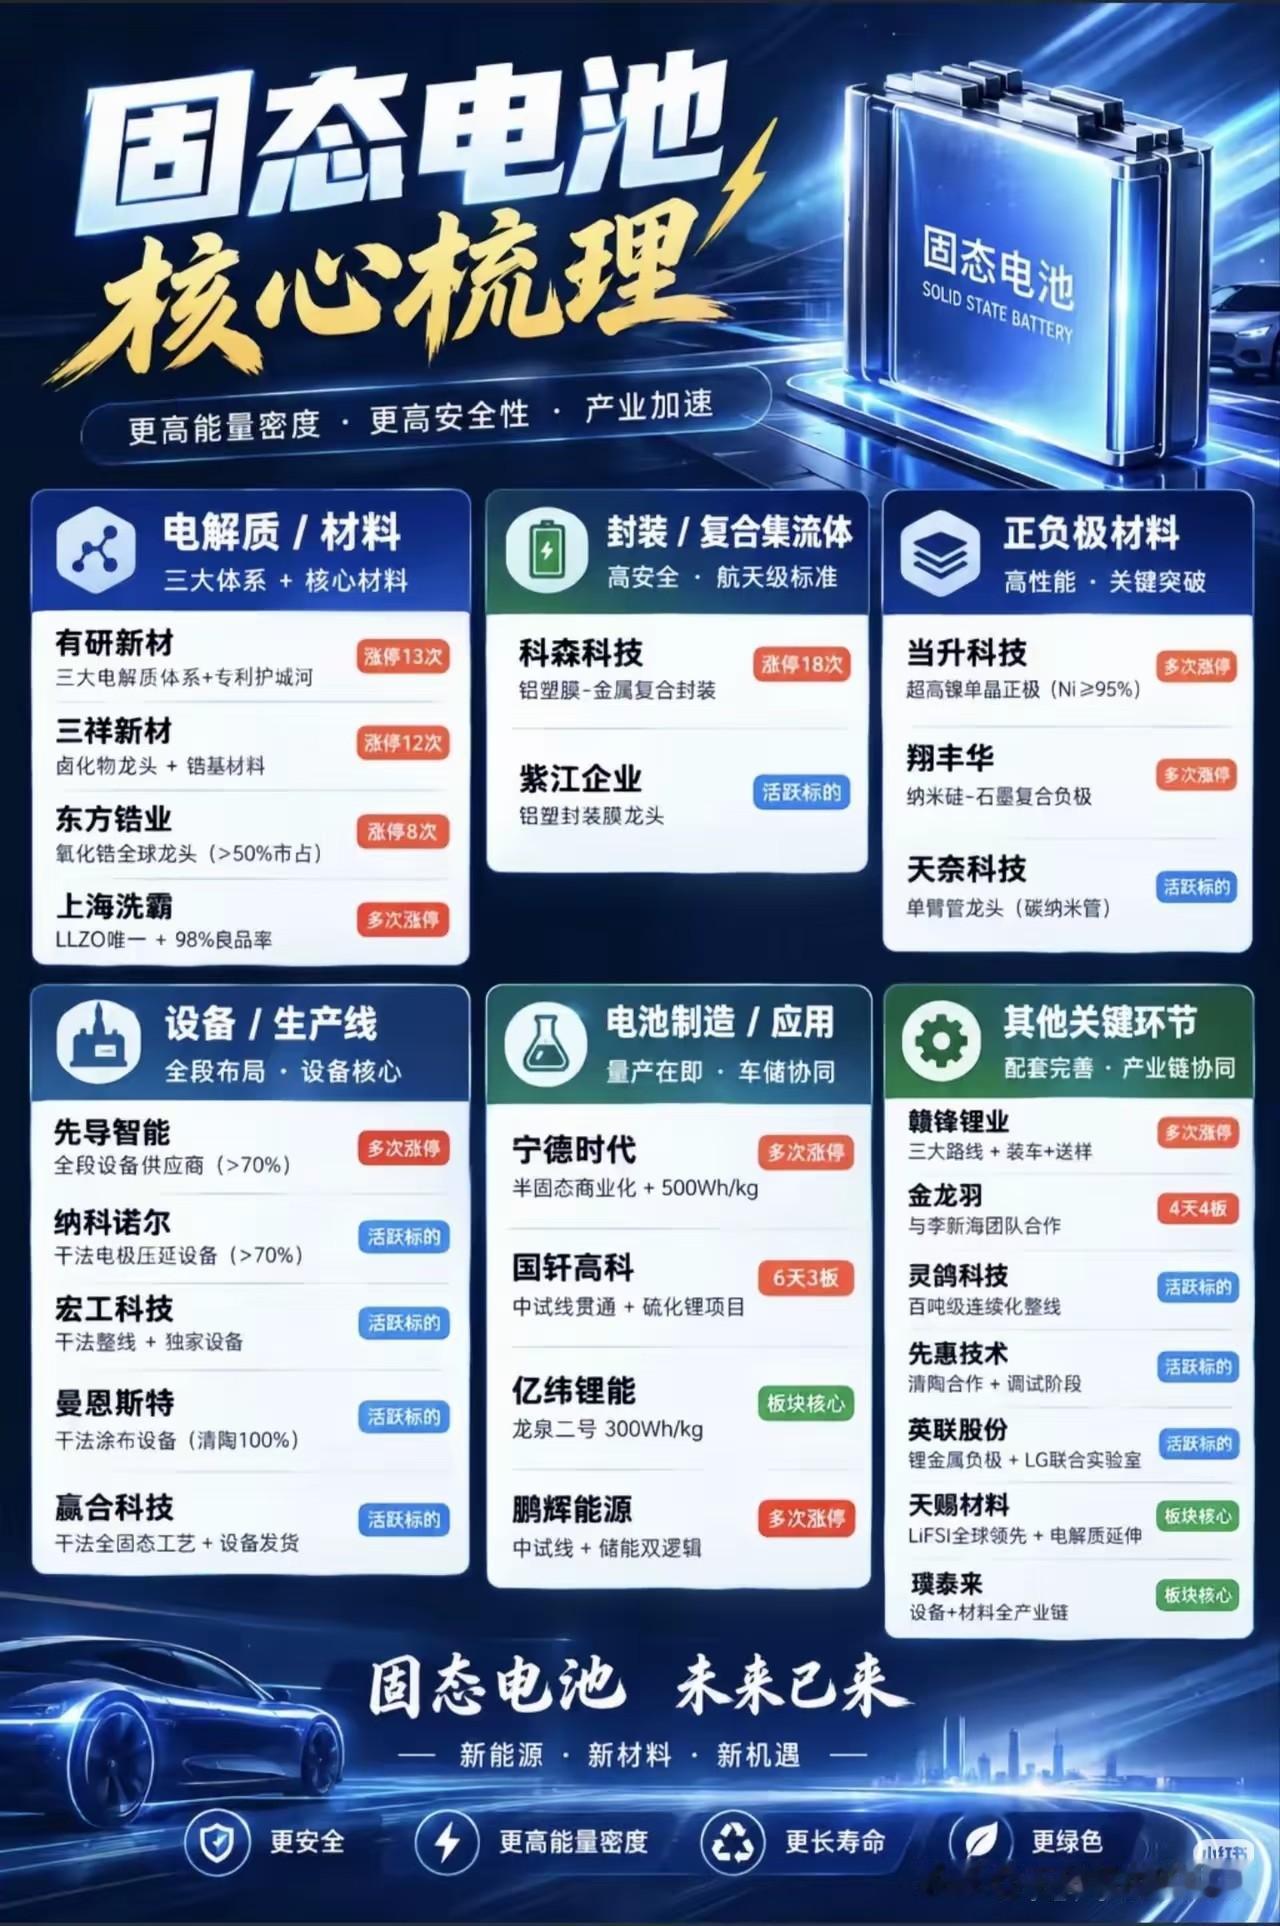
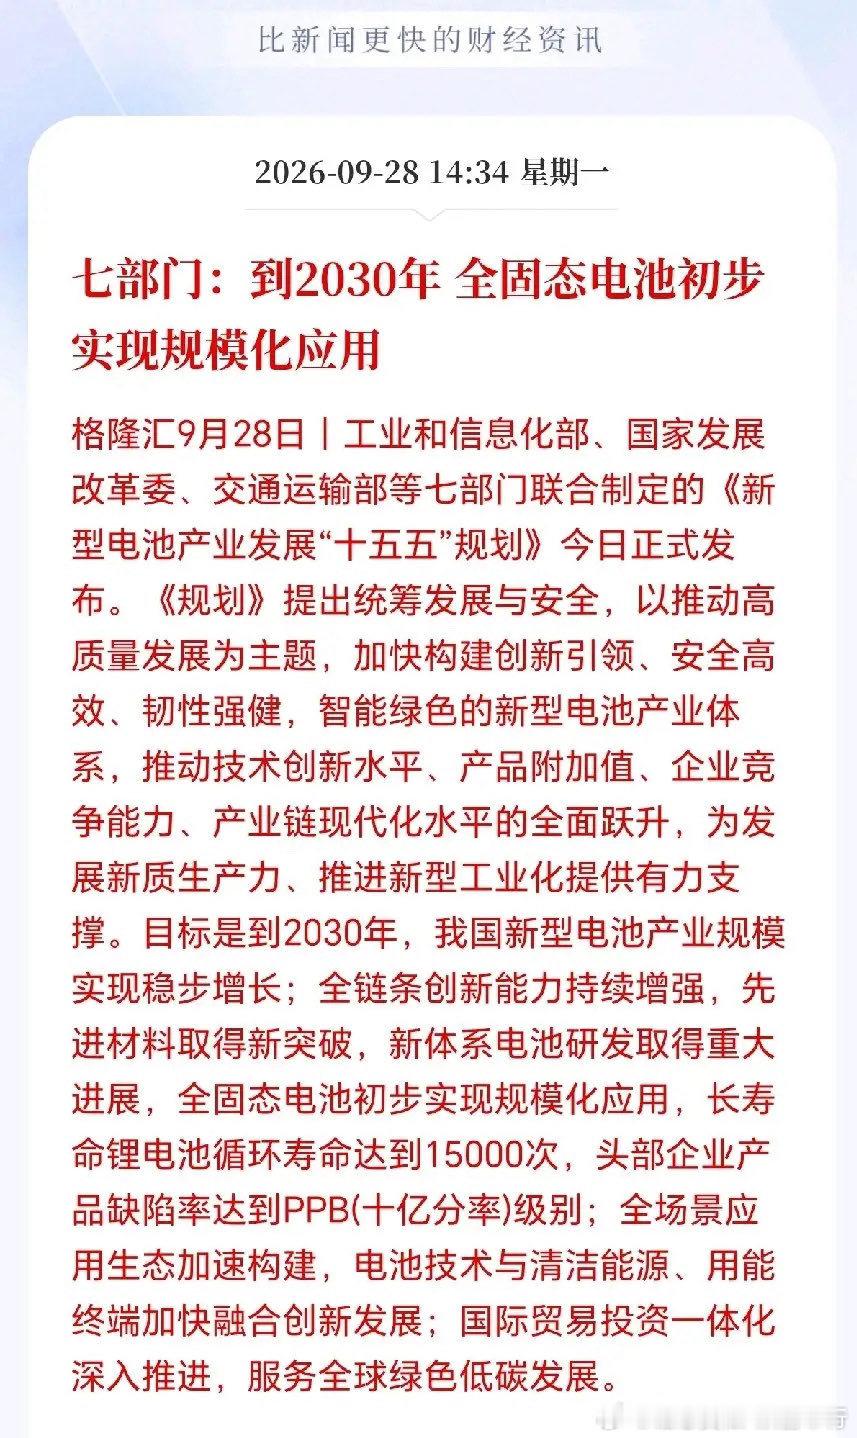
2026年,被业内公认为固态电池产业化的“关键分水岭”。就在最近,一份核心企业进展清单在圈内疯传。看完你会发现,中国企业这次不再是“遥遥领先”的口号,而是实打实地把良品率干到了90%,把半固态电池塞进了手机和飞行器,甚至把设备订单都签完了。
今天,我们就来深扒这5家藏在固态电池产业链里的“隐形狠角色”。他们之中,谁在裸泳,谁又在真正推动时代的齿轮?
国轩高科;“良品率破90%的急先锋”固态电池最大的痛点是什么?是实验室里能量密度爆表,一到量产线上就全是废品。
国轩高科这次直接捅破了这层窗户纸。全固态电池试良品率率先突破90%,这组数字的含金量,比任何花哨的参数都重要。这意味着,0.2千瓦时的中试线已经跑通,300Wh/kg的能量密度不再是纸上谈兵。
更狠的是它的全链条国产化和量产时间表:核心设备100%国产,2千瓦时全固态电池量产线设计基本完成,明确规划2026年底小批量量产。
爆点在于: 大众奥迪的意向订单已经握在手里,还拉来了化工巨头巴斯夫联合研发下一代材料。这叫什么?这叫“车企等着装车,巨头帮着研发”,国轩这次是要抢跑“全固态”第一股。
金羽新能;硫化物路线的“吨级狂魔”如果说氧化物路线是“保守派”,那硫化物就是固态电池皇冠上的明珠,但也极难攻克。金羽新能,就是那个啃硬骨头的技术极客。
室温电导率突破10⁻⁴ S/cm,这代表硫化物电解质终于能用了。更恐怖的是它的制造能力:硫化物固态电解质中试线已实现单日吨级产能。在固态电池领域,“吨级”这个词,就是降维打击。
惠东基地四大产品线齐发,深圳大鹏新区2千兆瓦时量产线2026年初就启动筹建,并且已经向银河签下了前端核心设备订单。设备一响,黄金万两,金羽新能正在把硫化物从“论文”变成“产品”。
欣旺达;闷声发大财的“务实派”少有的把半固态电池真金白银卖出去的公司”——这句话,就是对欣旺达最精准的褒奖。
当友商还在开技术发布会时,欣旺达的半固态电池已经在手机里量产应用了。320Wh/kg和360Wh/kg的半固态电池小批量量产,率先落地低空飞行器场景。这步棋走得极妙:消费电子保底,低空经济抢先,动力电池跟进。
聚合物全固态电池能量密度突破400Wh/kg,0.2千兆瓦时产线小批量量产。三线并行,全线通吃。欣旺达用行动证明:固态电池不一定是“期货”,也可以是“现货”。
时代高科;小动力市场的“潜伏者”在固态电池的喧嚣中,时代高科是个异类。它没有跟风发全固态海报,因为它正守着电动工具细分市场的金矿。
子公司九锂能是圆柱三元锂的“隐形冠军”,产品稳定性在细分市场有口皆碑。它现在没做固态电池,但这恰恰是它最大的预期差。
手里攥着电池制造的基础设施和长期客户积累,一旦固态技术路线收敛、成本曲线下探,从现有小动力切入固态小动力的转型成本,远比从零起步的PPT公司低得多。 这是典型的“老兵不死,只是等待换枪”。
第当升科技;正极材料的“最强辅助”固态电池的产业化,卡点不止在电解质,更在正极材料能不能跟上高能量密度和固固界面的双重考验。
当升科技,就是这个环节的破局者。当很多正极厂还在实验室摸索适配路线时,它的高镍系列产品已经批量出货了。依托省级研发平台和专利积累,率先跑通了高镍材料与固态界面的兼容性,产品已进入头部电池厂商供应链。
从三元材料出货量前十,到固态电池正极的抢先卡位,当升科技正在把技术储备一步步变成业绩拐点。固态电池的爆发,正极材料一定会先受益,而当升已经坐在了牌桌上。
最后:固态电池的“虚”与“实”看懂了这5家企业,你就看懂了固态电池的现状:国轩高科、金羽新能代表全固态的“硬突破”;欣旺达代表半固态的“真变现”;时代高科代表传统势力的“低成本转型”;当升科技代表材料端的“卡位战”。
2026年,固态电池不再是“狼来了”,而是“狼真的在敲门”。谁在真干,谁在炒作,时间会给出答案。
个人观点 不构成投资建议点赞+关注 股市有风险 投资需谨慎