太扎心了!河南男子 30 年前存 1 万一年定期,月息 9.15‰,存完直接忘光。直到 2026 年 2 月看病翻出老存单。银行确认钱没取没挂失,却说年头太久,过了时效,到期后只能按活期计息。男子不同意,银行让他去起诉,法院怎么判就怎么付。网友怒了:信用卡欠银行 1 万试试!
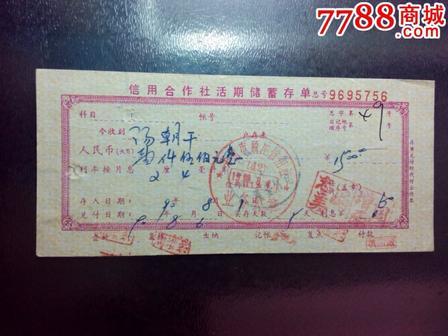
1995年12月9号,李先生在当地信用社存下1万块钱,办的一年期定期,存单写着月利率9.15‰,折算成年化有10.98%,在当年算是很高的利息了。谁能想到,存完之后琐事缠身,这张存单就被压在角落,彻底被他抛在了脑后。
一晃三十年过去,时间来到2026年2月,李先生看病收拾随身东西的时候,意外翻出这张泛黄的老存单。他拿着单子找到银行,工作人员翻查档案,确认这笔存款真实存在,没有挂失,也从来没人支取过。
可紧跟着银行这边就给出说法,存款年代太久远,没办法核算利息,还提出这笔钱已经过
了时效,就算兑付,也只能从存款到期之后按活期计息,不能再沿用存单上写的定期利率。
李先生肯定不能接受这个方案,好好一张定期存单,凭啥到期之后几十年都按活期算。银行这边也干脆,让李先生直接去起诉,法院怎么判,他们就怎么给钱。
消息传到网上,不少人立马联想到另一种情况,普通人要是欠银行信用卡一万块钱,别说三十年,逾期几个月,催收电话、罚息、征信记录全都找上门,半点商量余地都没有,两种待遇一对比,很多人心里觉得不平衡。
后来案子开庭,银行当庭拿出来两个核心理由。一是时隔三十年,储户一直没来主张这笔钱,已经超过诉讼时效,有权拒绝兑付。二是存单只约定了一年定期,没有自动转存的条款,到期之后就自动变成活期存款,后面几十年都不能再享受定期高利息。
内乡县法院在8月31号给出一审判决,直接驳回银行关于超过诉讼时效的说法。法律里有专门的规定,索要存款本金和利息的请求,不受诉讼时效限制。
老百姓把钱存进银行,属于储蓄合同,这笔存款的债权不会因为放的时间长就凭空消失,银行不能拿时效当借口拒付存款。
利息这块的判决就很贴合当年储蓄管理条例的规则,分两段算。从1995年12月9日到1996年12月9日这一年存期内,本金一万,按月利率9.15‰计息,这一年利息1098元,一分不少。
但从1996年12月10日存款到期第二天开始,一直到钱实际兑付的那天,就只能按照各个时期商业银行活期基准利率分段计算利息。
存单没有自动转存约定,到期之后,高息定期的合同就结束了,剩下时间只能算活期,李先生想要后面三十年全部按定期利率拿利息,法院没有支持。
很多人会觉得,既然存单真实有效,为啥到期之后不能一直按定期算。其实这个规则几十年前就定好了,当年的定期存单,不勾选自动转存,到期之后就不再延续定期协议。这笔钱依旧是储户的钱,安全放在银行账户里,只是计息标准降成活期。
放到当年的时代背景看,10.98%的年化,是九十年代高通胀时期的存款利率,后来市场利率一路往下走,现在一年定期利率早就远低于这个水平。
1995年的一万块钱,购买力可不是现在一万块能比的。当年这笔钱算得上一笔巨款,放到银行躺三十年,最后本息合计大概一万三千块左右。
本金保住了,那一年的定期利息拿到手,可后面三十年活期产生的收益微乎其微,钱的购买力缩水了一大截。这也是这个案子最让人唏嘘的地方,钱没有丢,但时间把购买力慢慢耗掉了。
网上大家吐槽信用卡和存款的反差,情绪完全能理解。但两件事本质不是一回事。信用卡是借贷关系,持卡人借银行的资金消费,逾期不还,本身就是违约,罚息和征信约束是合同里提前约定好的。
储蓄是储户把资金交给银行保管,银行有兑付本金的义务,存款不会因为放久了直接归银行,只是利息规则会跟着存单约定走。两种合同关系,权责本来就不一样,不能简单放在一块对等比较。
这个案子也给所有人提了个醒,家里的存单、存折、理财单据,一定要整理记录好。别随便塞柜子角落就忘干净。
办理定期存款的时候,留意有没有自动转存选项,避免存款到期之后,长期只能按极低的活期计息。
要是哪天翻出多年前的老存单,不用慌,只要存款没有支取挂失,储蓄合同就有效,本金受法律保护,只是利息要按照存单约定和国家储蓄规则分段核算。
银行有义务妥善保管储户档案,不能单纯以年代久远为由推脱兑付。但储户自己也要保管好存款凭证,记清楚存款到期时间。
李先生这场官司,保住了本金和首年的定期利息,可错过了三十年资金增值机会,这笔隐性损失,只能自己承担。
这桩案子,说到底就是白纸黑字的合同规则,没有偏向哪一方,只是实实在在告诉我们,存钱不光要看利率,存单条款和凭证保管,同样不能马虎。
评论列表