中俄蒙天然气管道谈判迟迟没有落地,另一边,中美能源合作传出耐人寻味的信号。国内能源企业和美国Venture Global达成协议,2030年起每年采购50万吨LNG,长期合同合计每年250万吨。
值得注意的是,目前我国对美LNG仍保留15%关税,此前不少美制LNG到港后,中企大多转售欧洲。不少人解读,这是中方释放缓和信号,但本质上,这是一套务实的能源多元化布局。
先看国内气源现状。2025年我国天然气消费增速放缓,本土开采能力提升,天然气总进口量同比下滑2.8%。进口结构发生明显变化:管道气进口逆势上涨8%,LNG进口却大跌10.6%。LNG已经从过去的主力气源,转变为保障能源安全、适配双碳目标的调节型气源。即便如此,我国依旧是全球最大LNG进口国,去年进口超6800万吨,国内天然气发电、LNG重卡持续扩张,对外采购的刚性需求依然存在。
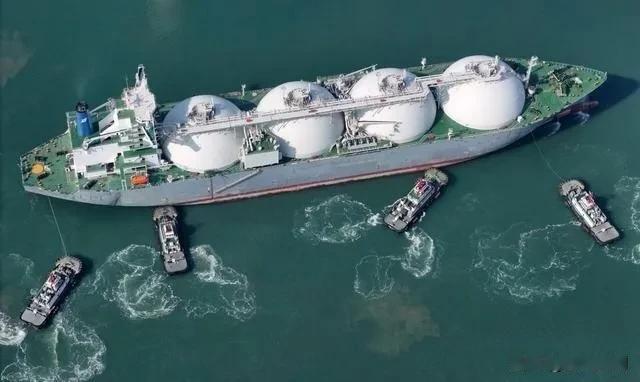
当前全球LNG供应充满变数。俄罗斯是我国第三大LNG供应国,欧盟计划2027年全面禁运俄LNG,俄罗斯有动力加大对华输出,但它自身有两大硬瓶颈。一是西方制裁导致设备零部件短缺,LNG设施维护困难;二是气多船少,北极LNG‑2项目需要Arc7冰级LNG运输船,韩国受制裁不再接单,俄罗斯本土造船能力不足。我国虽有冰级船舶建造经验,但还没有造过该级别LNG运输船,就算启动合作,也要数年周期。短期之内,俄罗斯LNG对华增量被运力死死卡住,很难成为完全稳定的供给来源。
与此同时,中东局势持续动荡,卡塔尔、阿联酋的供气稳定性也蒙上阴影。为规避单一气源风险,我国正在铺开全球多源布局。除了美国,我们还在和加拿大洽谈十年以上的长期LNG供货协议;同时加大和马来西亚、巴布亚新几内亚、尼日利亚、拉美多国的LNG合作,拓宽气源渠道。
和美国签下长协,就是多篮子策略里的一环。就算后续加拿大等项目不及预期,美国可以作为备选气源。退一步讲,倘若中美关系再度紧张,这批LNG也可以转售欧洲,企业不会承受大额损失。美国气源,既不是核心主力,也不是可有可无的点缀,而是一个可以随地缘、行情灵活调整的备选选项。
这也体现出我国能源安全思路的转变。不再被动承受国际市场的价格与供应冲击,而是依靠长期合约、多源采购、转售的灵活性,搭建抗风险的供应体系。商业逻辑优先于短期博弈,只要价格、条款合理,就可以开展合作。
这笔LNG订单,不是政治妥协,而是未雨绸缪。无论未来大国关系如何起伏,这套多元化的气源布局,已经为我们留下充足的回旋空间。