当基建行业越来越多地谈存量市场时,国家发改委集中批复一批总投资超过千亿元的新项目。
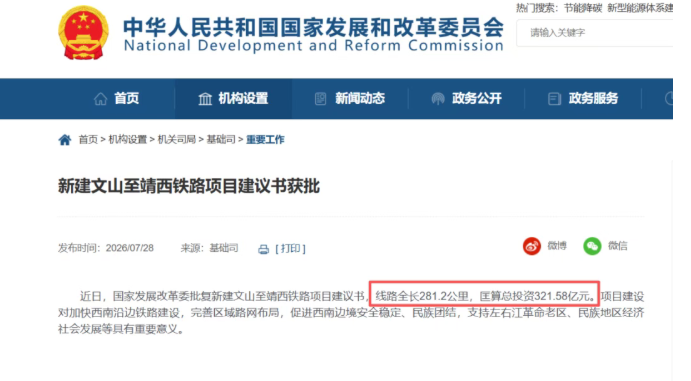
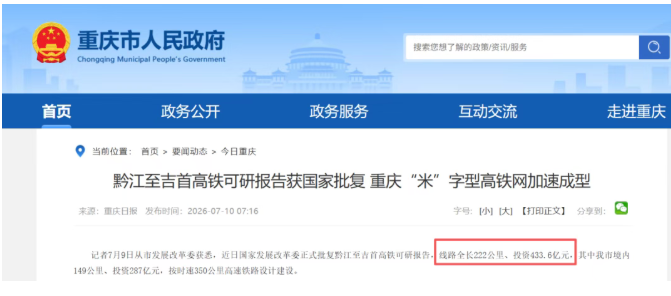
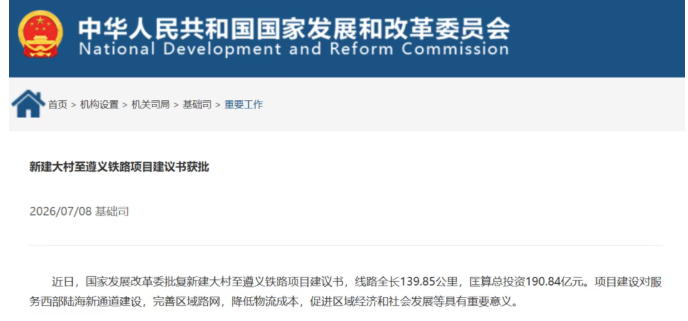
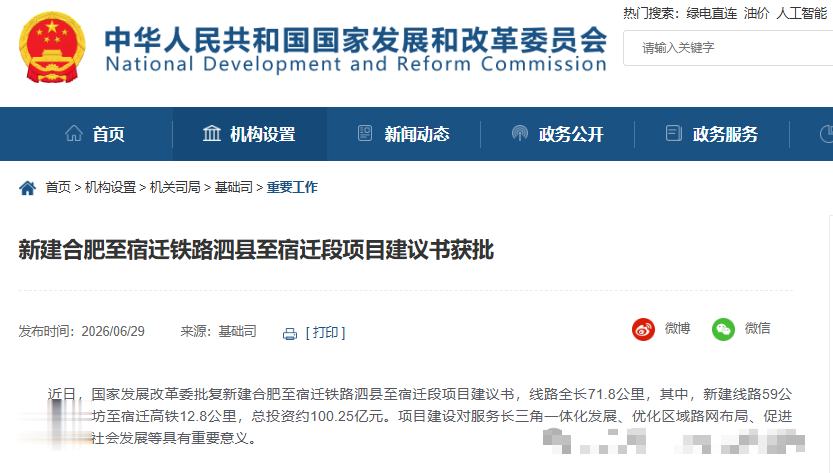
黔吉高铁投资433.6亿元,大村至遵义铁路投资190.84亿元,合宿高铁泗县至宿迁段投资100.25亿元,文山至靖西铁路投资321.58亿元。
四个项目合计1046.27亿元,单个项目最低也超过100亿元。
这一批项目放出来,多少给偏冷的基建市场添了一些动静。
过去那种项目到处铺开,施工队伍跟着投资一路扩张的阶段已经过去。
地方投资更加谨慎,新项目从规划走到批复,论证时间更长,资金条件也卡得更严。
很多施工企业手里的项目还在做,新的大标却没有以前那么密集。存量时代不是一句行业口号,它已经落到订单数量、项目利润和回款速度上。
不过,存量时代不等于不再新建。
铁路网还有没有断点,区域之间能不能形成更顺畅的通道,已有线路能不能覆盖新的客流和产业需求,这些问题不会因为市场进入存量阶段就消失。
新项目不会像过去那样大面积展开,投资会更多落到确实需要补上的线路上。项目少一些,单个项目的筛选也会更严格。
这次获批的四个项目就有这样的特点。它们不是集中在一个省份,也不是同一种铁路。
既有投资超过400亿元的高铁项目,也有跨区域铁路和分段建设项目。单看其中任何一条线路,都只是铁路网中的一部分。
放在一起看,投资方向仍在围绕区域连接和路网补充展开。
一千多亿元的项目总量,对工程行业不会没有影响。
铁路建设牵动的企业很多。前面有咨询、勘察和设计,项目开工后是路基、桥梁、隧道、站场和轨道,再往后还有通信、信号、电力、房建以及设备安装。
施工企业拿标,材料企业供货,监理和检测单位跟着进场。四个大项目陆续启动,能撑起一段不短的订单周期。
但这1046.27亿元不会一次进入市场。
批复完成以后,各项目还要继续推进设计、用地、专项手续和施工招标。线路长,投资大,标段多,不同项目的节奏可能差上几个月甚至更久。
工程企业不能只看总投资,还要看设计进度走到哪里,建设资金怎么安排,施工标什么时候挂网。
以前项目多,企业可以广撒网,拿到订单以后再调人调设备。现在大项目更集中,参与竞争的单位不会少。
铁路施工本来就有较高门槛,桥隧比例高的线路还要看类似工程业绩。
央企和大型地方国企会盯住主体标段,中小企业更多还是从专业分包、劳务和材料供应中寻找机会。
钱也比项目数量更重要。
千亿元投资写在批复里,不等于千亿元合同已经落地。设计调整会影响概算,建设时序会影响招标,资金到位情况会影响开工强度。
施工企业拿到项目以后,还要面对垫资、回款和成本控制。订单规模很大,账期拉长以后,企业的资金压力同样不小。
这正是存量市场里的现实。一边是普通项目减少,竞争越来越挤,另一边是重大铁路、水利、能源和城市更新项目继续推进。
新增投资没有停,只是从到处开工变成集中投向少数大项目。市场还在,进入市场的条件变了。
四个铁路项目集中获批,不能说明基建重新回到全面扩张,也不能只把它看成一串投资数字。
它更像是一个清楚的信号,在存量时代,真正有区域需求、有路网价值的大项目仍会往前走,工程订单也会继续释放,只是数量更少,周期更长,竞争更集中。
1046.27亿元已经摆在了项目清单上。
接下来,谁能跟住前期进度,谁能等到施工标段,谁又能把订单变成现金流,才是这批项目留给基建行业的问题。