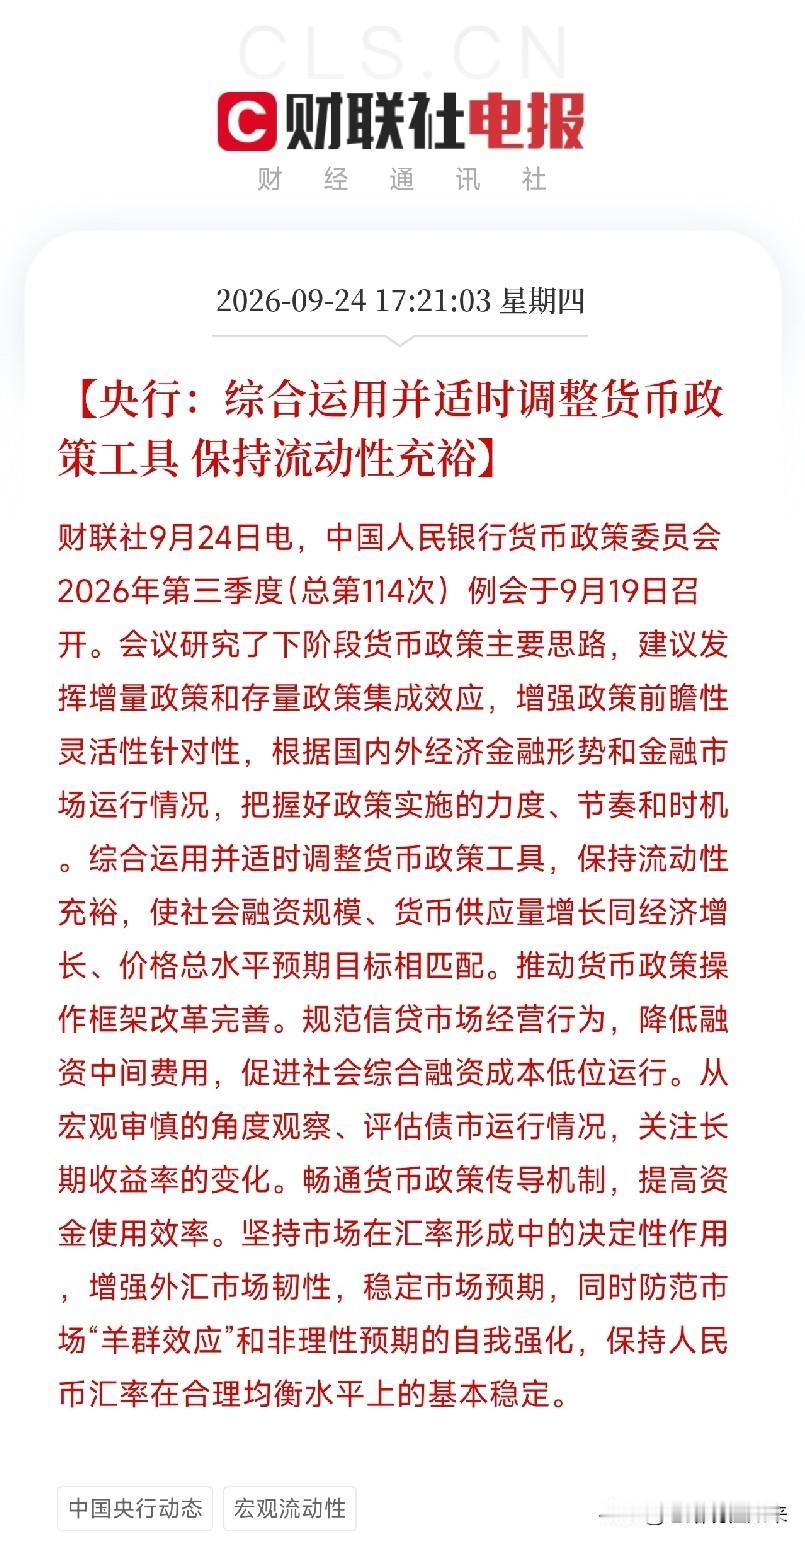
下午5点多,央行货币政策委员会三季度例会通稿发布,很多人正在下班或者回家的路上,但盯着货币战略的人,已经在逐字逐句地抠字眼了
核心表述:继续实施适度宽松的货币政策,加大逆周期调节力度。综合运用并适时调整货币政策工具,保持流动性充裕。
这不是一份普通的例会通稿。在美联储加息,全球紧缩共振的背景下,这份通稿释放了非常清晰的信号。
核心要点拆解
货币政策基调:
· 继续实施适度宽松的货币政策
· 加大逆周期调节力度
· 发挥货币政策工具的总量和结构双重功能
· 加强货币财政政策协同配合
流动性安排:
· 综合运用并适时调整货币政策工具
· 保持流动性充裕
· 使社会融资规模、货币供应量增长同经济增长、价格总水平预期目标相匹配
改革与规范:
· 推动货币政策操作框架改革完善
· 规范信贷市场经营行为
· 降低融资中间费用
· 促进社会综合融资成本低位运行
债市与汇率:
· 从宏观审慎角度观察评估债市运行,关注长期收益率变化
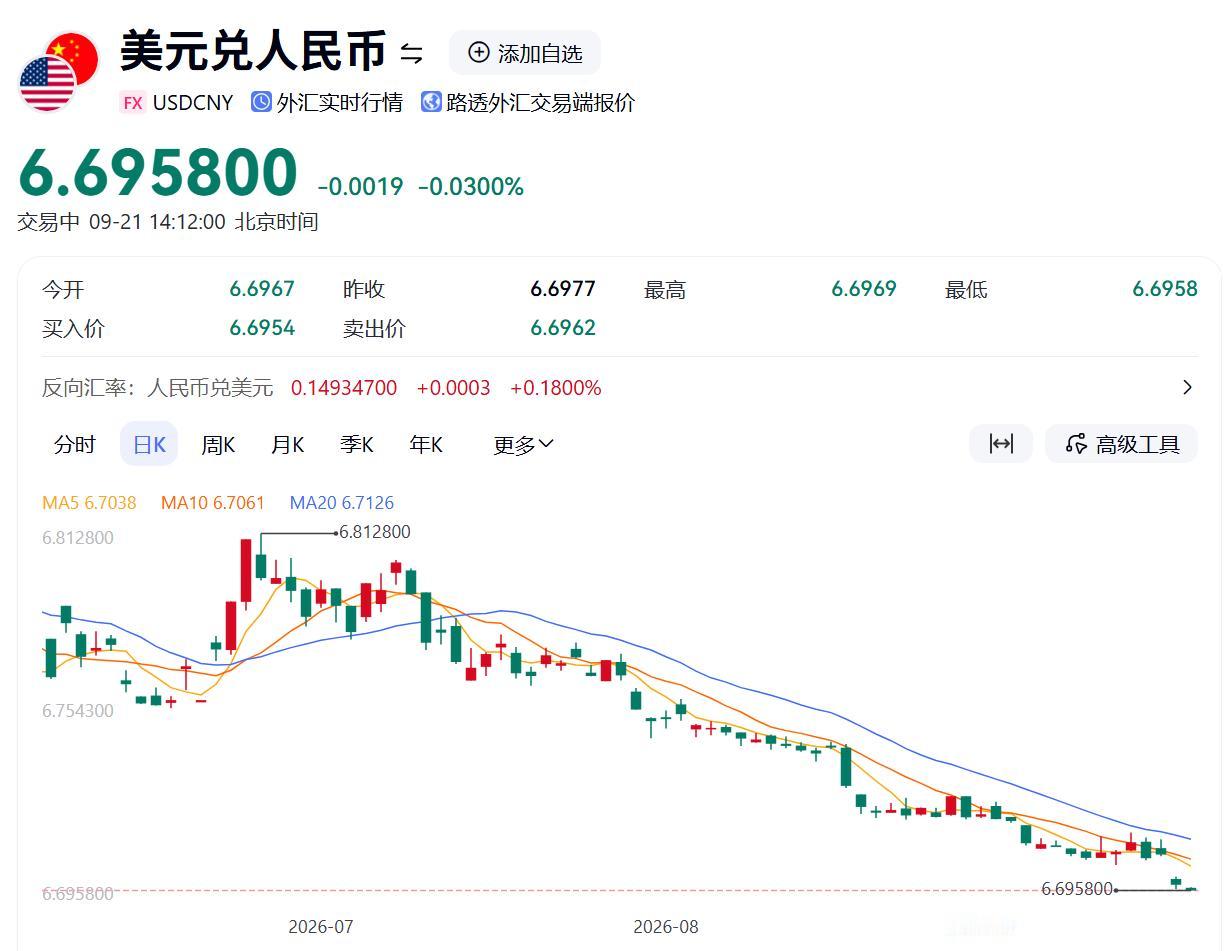
· 坚持市场在汇率形成中的决定性作用,增强外汇市场韧性
· 防范市场羊群效应和非理性预期的自我强化
· 保持人民币汇率在合理均衡水平上的基本稳定
形势判断:
· 外部环境更加复杂多变,世界经济增长动能疲弱
· 地缘冲突和经贸摩擦多发频发
· 我国经济运行总体平稳、动能向新、结构向优
· 但仍面临供强需弱、结构分化、外部冲击等问题和挑战
几个关键表述的潜台词
供强需弱是首次在货币政策委员会通稿中出现的表述。
这个判断很重。生产端在恢复,但需求端没跟上。企业能造,但消费者不买。这意味着货币政策要发力刺激需求端,而不是继续刺激供给端。配合促进物价合理回升的表述,说明央行对当前的低通胀环境有担忧。
加大逆周期调节力度比加大调节力度更进了一步。
逆周期三个字,意味着战略取向是对冲经济下行压力。美联储在加息,全球在收紧,但我国要逆周期宽松。这不是被动跟随,是主动选择。
规范信贷市场经营行为,降低融资中间费用,直指银行业存在的问题。
融资中间费用,就是银行在贷款过程中收取的各种隐性费用。担保费、评估费、咨询费、财务顾问费。这些费用推高了企业的实际融资成本。央行要规范,是在给实体经济减负。
关注长期收益率的变化是债市调控信号。
此前央行多次提示长债风险,这次表述从关注升级为从宏观审慎的角度观察,评估债市运行情况。这意味着如果长债收益率过度下行,央行可能出手干预。对债市投资者是警示。
防范市场羊群效应和非理性预期的自我强化,是汇率调控信号。
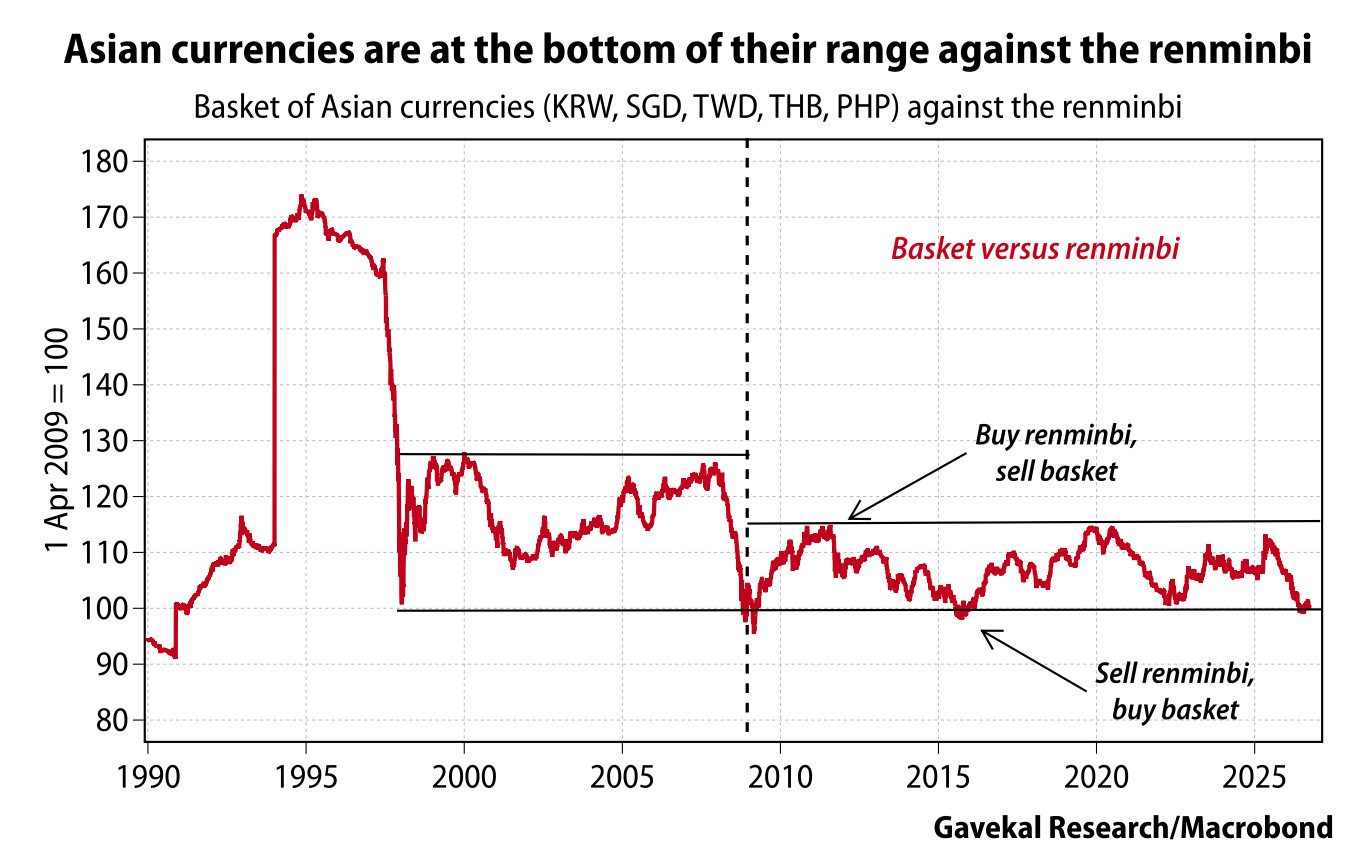
近期人民币汇率波动加大,央行明确表示要防范羊群效应和非理性预期的自我强化。不允许单边押注人民币贬值,必要时候会出手干预。
把这份通稿和前几天的事件串起来
9月23日,央行开展8000亿MLF和每日10000亿隔夜逆回购,覆盖国庆长假和季末。
9月24日,央行货币政策委员会通稿发布,确认适度宽松和加大逆周期调节。
时间线高度吻合。数量工具先行,战略信号跟进。这不是被动应对,是主动布局。
对A股的传导
金融板块受益。
流动性充裕,银行间资金利率稳定,银行、券商、保险的负债端成本可控。国有大行、优质股份行、头部券商,安全边际更高。
高估值成长股短期情绪缓解
流动性宽松,利率环境友好,半导体、AI、新能源等成长方向有修复窗口。但注意,美联储加息、全球紧缩仍是外部制约。
债市短端确定性最强。
流动性充裕,短债、同业存单、货币基金受益。长端要警惕央行对长债收益率的关注,如果收益率过度下行,可能面临干预。
汇率稳定利好外资流入。
央行明确表态防范汇率非理性波动,人民币贬值预期收敛,外资风险偏好回升。白马股、核心资产受益。
信贷市场规范利好中小企业。
降低融资中间费用,规范信贷市场经营行为,中小企业的实际融资成本有望下降。汽车零部件、电子制造、建筑工程等中小企业占比较高的行业,现金流压力缓解。
财政货币政策协同,基建和科技方向受益。
加强货币财政政策协同配合,意味着后续可能有更多财政政策接力。基建、科技、民生方向的投入力度有望维持。
央行的表态