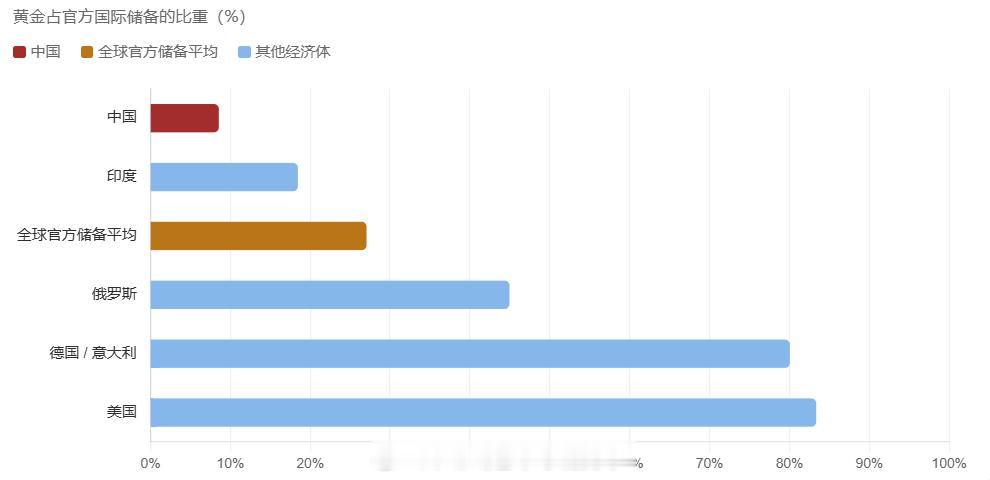
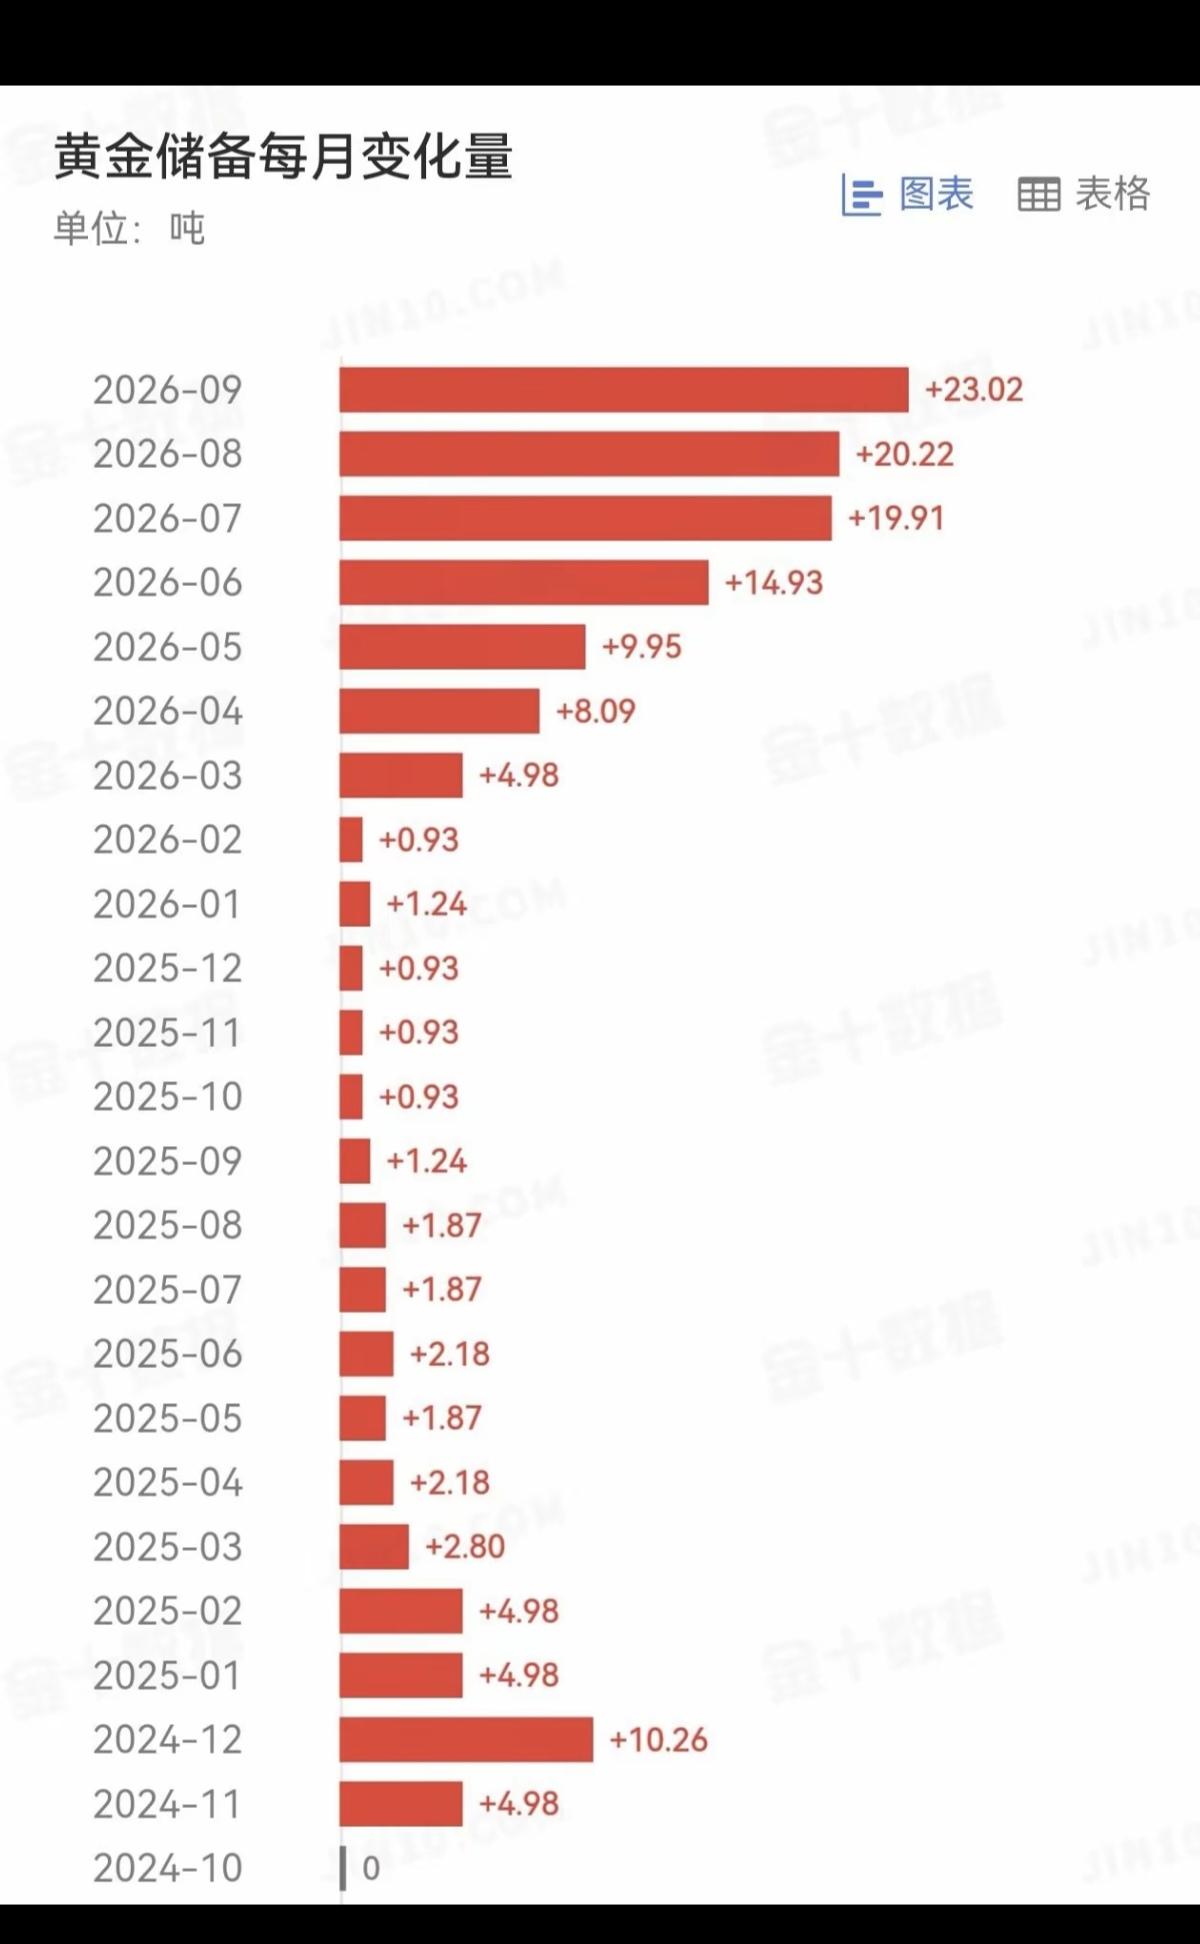
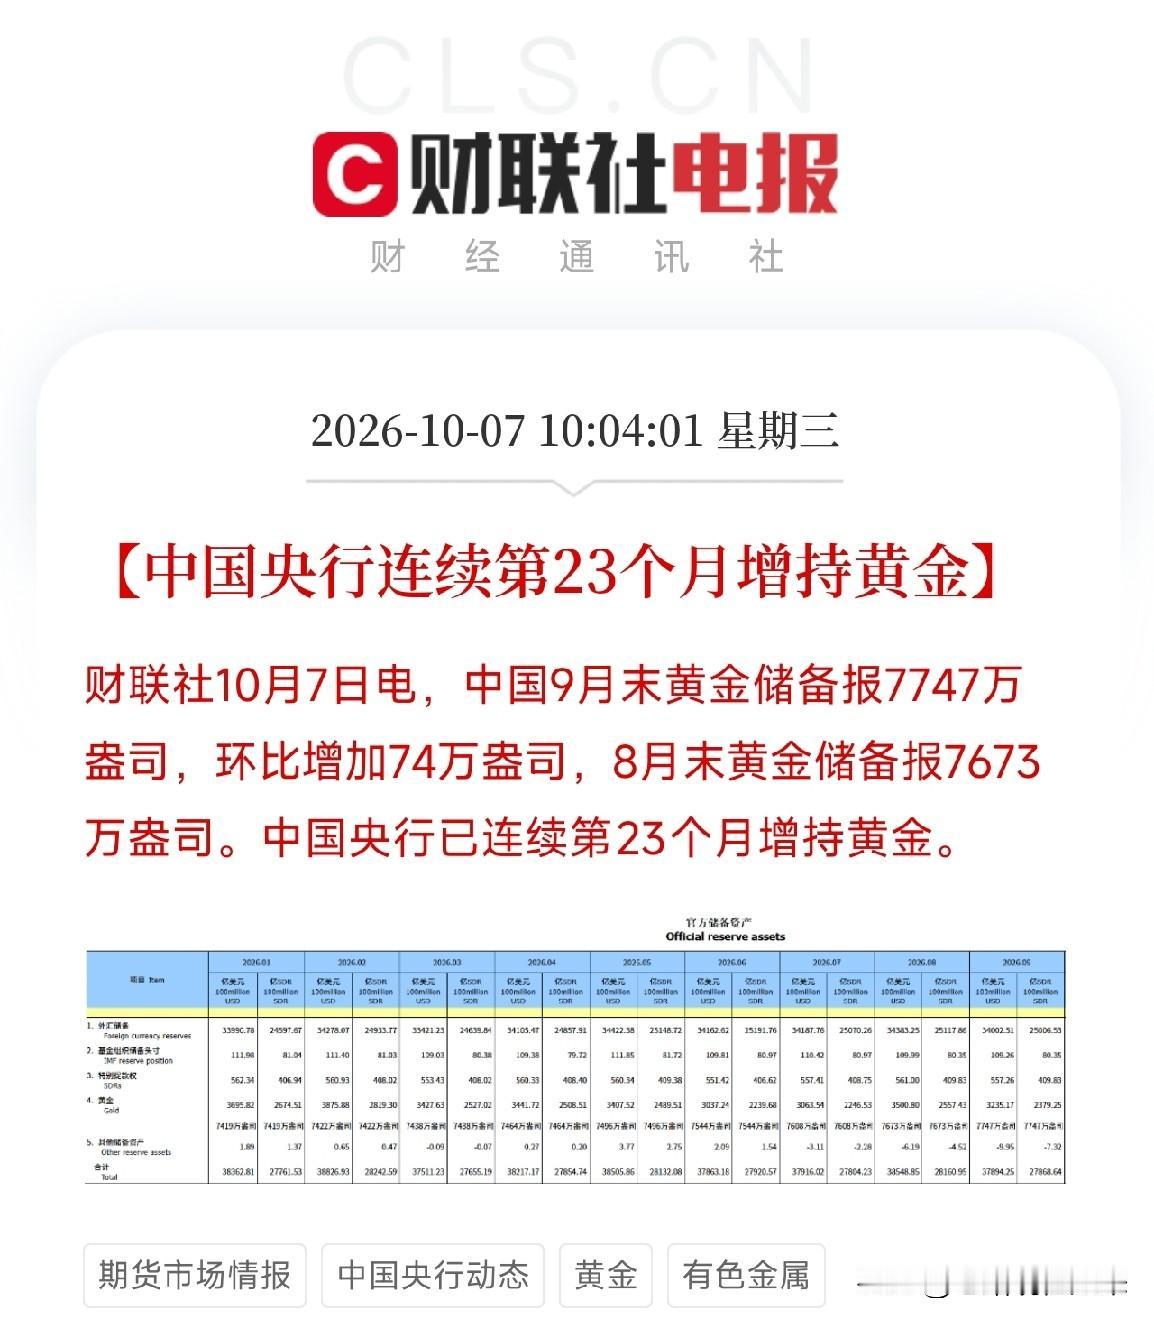
PCE降了,降息概率也涨了,怎么市场反而全线翻脸?如果你还在用“通胀降了→降息预期升温→买股票买黄金卖美元”这套公式做交易,那最近这波行情可能会让你亏得莫名其妙。债券市场已经不再跟着美联储的指挥棒转了。过去十年那套“盯着降息概率做多风险资产”的简单模型,正在肉眼可见地失效。先看这次到底发生了什么。9月核心PCE同比2.8%,比市场预期低了0.1个百分点,也比8月的2.9%回落了。CME的数据显示,市场对美联储降息的概率一度冲到87.2%。按过去的剧本,这时候应该是黄金跳涨、美股期货拉升、美元走弱、美债收益率下行。数据公布那几秒钟确实是这个方向,但很快全部反转。黄金冲高7美元后抹平所有涨幅回到原点,美元指数下探10个点后迅速收复失地站稳98.5上方,美股期货盘中拉了一波也没守住。一天之内,传统逻辑从生效到失效。为什么会这样?下面几个角度,可能比“降息概率”本身更值得琢磨。第一个值得关注的变化,是美债收益率和美联储利率之间那条“纽带”断了。2024年9月美联储启动降息以来,基准利率已经下调了1.5个百分点。按常理,长端国债收益率应该跟着往下走。但实际情况完全反过来:10年期美债收益率同期攀升了近0.5个百分点到4.1%,30年期涨得更多,超过0.8个百分点。有市场观察指出,债券收益率在央行降息时反而上涨,这种程度的“脱钩”自1990年代以来就没见过。这个变化很大。过去四十年,投资者习惯的节奏是:美联储一降息,长端利率跟着走低,然后按揭利率降、企业融资成本降、估值抬升、股市受益。这条传导链是过去十年成长股估值扩张的底层逻辑。现在这条链子中间断了。美联储降的是短端利率,长端利率在涨。投资者真正借钱买房、企业真正发债融资,参考的都是长端,不是联邦基金利率。为什么断?一个关键指标是期限溢价——投资者持有长期国债而不是短期国债,额外要求的那部分补偿。纽约联储的测算显示,这个指标已经升到接近75个基点,处于十一年来的最高位,而大约一年前它还是负值。简单说:以前投资者持有长债不需要额外补偿,现在需要了,而且要得越来越多。这不是美联储降不降息能解决的事。第二个需要重新审视的东西,是美国财政的利息账单。美国联邦债务已经突破38万亿美元。2025财年联邦债务利息支出首次突破1万亿美元。这是什么概念?美国一年的国防开支大约8000多亿美元,利息支出已经超过了国防预算。债务规模还在滚雪球。在高利率环境下滚动这些债务,利息成本会持续攀升。而长端利率走高,直接推高再融资成本,形成“利率涨→利息支出增→赤字扩大→需要发更多债→利率继续涨”的循环。这才是期限溢价持续走高的根本原因。债券市场不是在交易“美联储降不降息”,而是在交易“美国长期财政能不能持续”。这是一套和过去十年完全不同的定价框架。第三个视角来自全球储备资产的版图变化。欧洲央行最新报告显示,截至2025年底,黄金在全球官方储备资产中的占比升到了27%,正式超过美国国债的22%,成为全球官方储备第一大资产。世界黄金协会的数据显示,2025年全球央行净购金863吨,虽然比前三年每年超1000吨的水平有所回落,但仍处于历史高位。95%的受访央行预计未来12个月会继续增持黄金,创下历史最高纪录。各国央行在用实际行动重新配置储备资产。这个行为的驱动力是2022年美国冻结俄罗斯海外美元储备之后,各国对“美元资产安不安全”有了新的判断。加上美国财政赤字持续扩张,美债的“无风险资产”属性在被重新定价。一个值得留意的细节:去年也曾出现过“美债收益率飙升、美元却未跟涨”的异常走势,这可能在暗示主权级别的长线资金开始交易美国主权信用风险,而不只是短期的利率预期。美联储管得住短端利率,管不住长端利率。全球央行在黄金和美元之间重新分配筹码,也不是美联储一次降息能左右的。最后说一个容易被忽略的细节。这次PCE数据出来后,2年期美债收益率不跌反涨,10年期短暂下行后回升,收益率曲线走向陡峭化——短端和长端之间的差距在拉大。这种形态变化说明债券市场在讲一个和“降息利好”不太一样的故事:短端在定价“经济还行不需要大幅降息”,长端在定价“通胀和财政风险需要更高补偿”。两股力量合在一起,指向的是投资者需要为长期资金付出比过去十年高得多的成本。这个变化对估值模型的影响是系统性的,不是一两次降息能对冲的。传统宏观交易逻辑不是完全没用了,而是它的“有效期”变了。它可能在短周期里还有效,但拉长看,债券市场的定价权正在从美联储向更复杂的因素转移。理解这个变化的人,和还在用旧尺子量新市场的人,看到的可能是完全不同的风景。