封死了。
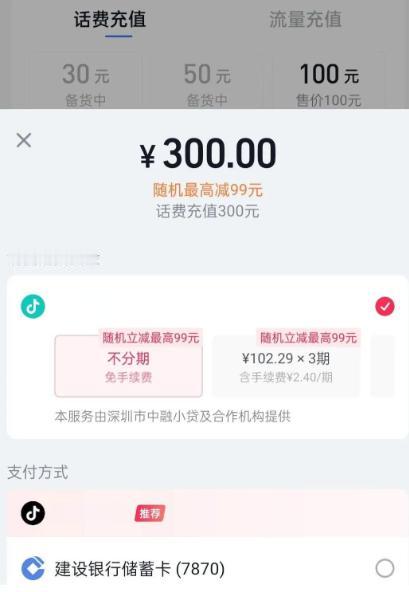
平台靠收银台导流放贷的生意,这一刀直接砍在命门上。新规第十二条把“非银行支付机构不得将贷款产品列入支付工具选项”写死了,过去十几年“支付场景引流、金融变现”的模式宣告终结。花呗、白条、美团月付、抖音月付,这些藏在收银页面里的默认选项,9月30日起统统要挪走。
政策出手之准,在于它直接瞄准了那套“无感负债”的机制。
收银台把信贷产品和银行卡并排摆,本质是利用支付惯性制造认知盲区。用户以为自己只是在选支付方式,实际上已经完成了一次授信。
央行等八部门4月24日联合发布的《金融产品网络营销管理办法》,第十二条的两条禁令互为支撑。第一条切断展示入口,贷款产品不得列入支付工具选项。第二条切断变现路径,不得为贷款产品提供任何形式的营销服务。
博通咨询首席分析师王蓬博的评价一针见血,这两条禁令彻底终结了过去十几年行业普遍存在的支付场景引流金融变现的主流商业模式。
我认为这个判断没有任何夸张成分。
这门生意的规模有多大,用数字说话才够分量。
截至2025年末,蚂蚁消金资产总额3122.90亿元,全年营收215.60亿元,净利润31.11亿元。微众银行营收362.84亿元,净利润110.12亿元。
京东盛际小贷2025年上半年净利润1.19亿元,美团三快小贷同期净利润2.14亿元。即便是体量较小的平台,靠支付页面导流也能赚得盆满钵满。
新规之后,这些数字要重新审视了。
我觉得最值得玩味的是平台的回应姿态,支付宝客服说花呗业务正常开展,美团说月付产品正常提供,抖音说暂无通知。这种话术跟当年“我们积极配合整改”如出一辙。
“正常提供”和“能不能继续放在支付选项里”是两回事。产品当然可以继续存在,但收银台那个位置是平台最值钱的货架。挪出货架,等于掐断了最粗的获客管道。
有经济学家指出,新规斩断了线上线下分润合谋,收银台页面必须将支付工具与贷款产品清晰区隔。严禁误导性捆绑与默认捆绑。我认同这个判断的方向。
但我想追问一层,平台真的会老老实实把贷款选项挪走吗。以这些公司的产品设计能力,换个马甲、变个展示形式,用户依然可能在不知不觉中被引导。
新规也规定支付工具必须与贷款等金融产品区隔展示,不得误导用户混淆二者。关键在于执行力度和处罚力度是否匹配。
苏商银行研究员高政扬的分析值得重视,他认为这种模式加剧了信息不对称与消费者认知偏差,让本应审慎决策的借贷行为趋于消费化、无感化。
“无感化”三个字精准概括了问题的本质,当借钱变得跟付钱一样顺滑,用户的财务决策就失去了应有的严肃性。这不是金融创新,是金融幻觉。
新规还规定贷款产品不得使用“秒到账”“低利率”等诱导性营销话术。这些词汇长期被平台当作收割利器,现在终于被列入禁区。
苏筱芮的判断同样犀利,她认为互联网平台以支付工具形式获取金融产品导流、转化等收入的旧有商业模式就此终结,对置于收银台首选项的自营贷款类业务冲击最为显著。
从消费者的角度看,最直接的变化是收银台终于回归纯粹。不用再担心某个默认勾选的选项让自己莫名其妙背上一笔分期。
行业层面,短期内头部支付机构的金融导流收入和联合贷业务分润必然下滑。这是旧模式崩塌的代价,也是新秩序建立的起点。
我认为这场变革的深层意义在于,它逼着平台回答一个被回避了太久的问题。你到底是在做支付服务,还是在做信贷中介。想两头通吃,这条路已经走不通了。
支付归支付,借贷归借贷。这句看似朴素的原则,恰恰是整个金融体系健康运转的底线。把底线守住了,普通人的钱包才不会被悄悄掏空。
封死了,就该封死。这一刀砍在命门上,砍掉的是一条靠制造信息不对称来赚钱的路。收银台回归干净的那天,才是消费者真正被当回事的开始。