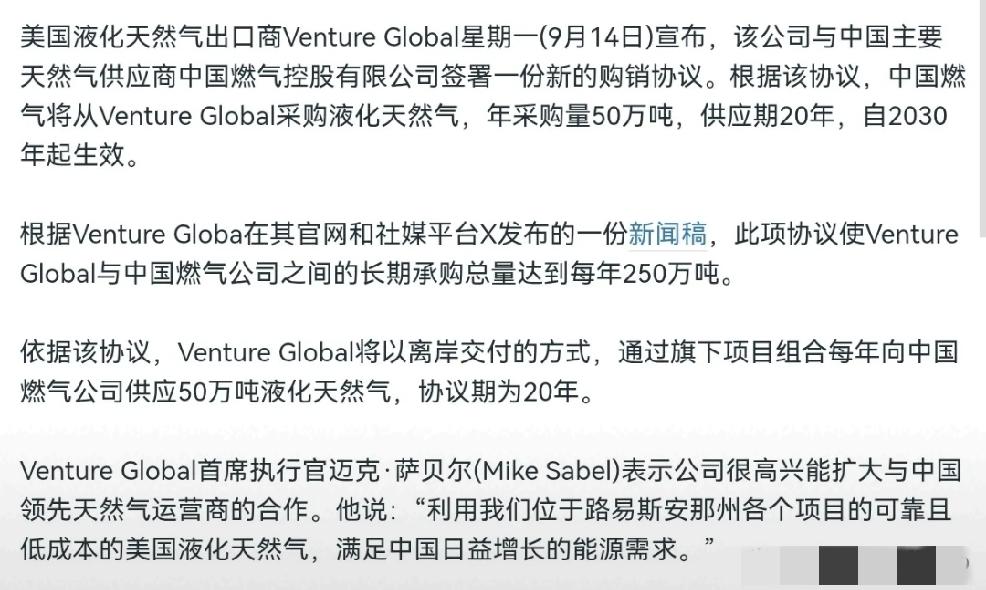
签了!签了!中美达成LNG采购协议!9月14日,中国燃气旗下贸易核心主体中燃宏大能源贸易,与美国Venture Global公司CP2 LNG项目签下一笔重磅长期购销大单。
中美签下了一份20年期液化天然气购销协议,每年50万吨,最早2030年开始交付,价格挂钩美国亨利港基准价,再加一笔固定液化费。
消息出来之后,不少人第一反应是中美能源贸易要解冻了,但这份合同真正值得聊的,恰恰是它签在一个相当拧巴的节点上。
2025年2月中国对美国LNG加征15%关税之后,中国自当年3月起就停止了对美国LNG的直接进口,直到今天这个关税还挂在那里。
现货端的门半掩着,2030年的合同却先落了笔,这背后的账,比一句“关系回暖”要复杂得多。
中国燃气算的到底是什么账?答案藏在天然气这门生意的骨子里,它跟买大豆、买芯片完全不是一个逻辑。
大豆买贵了,下个季度换个产地就能对付;芯片供应紧张,加大研发投入总能找到替代路径。
但天然气背后连着接收站、运输船、城市燃气管网和终端用户,一条供应链砸下去就是十几年甚至几十年的资产沉淀。
企业不可能今天现货便宜就全跑到市场上抢货,明天价格暴涨再临时找船。
现货市场舒服的时候确实舒服,但真到了供应断档的那一天,手里没有长期合同的企业,才知道什么叫被动。
刚过去的中东局势就是一堂活生生的课,2026年9月初,美伊冲突升级叠加霍尔木兹海峡运输受阻,卡塔尔LNG出口遭遇不可抗力。
亚洲现货LNG价格,在9月3日飙升至每百万英热单位25.908美元,创下2022年12月以来的最高水平,价格较战前翻倍以上。
整个亚洲都在抢有限的船货,韩国、孟加拉国、越南、泰国、印度同步补库,谁手里有长协谁就能从容调度,谁手里只有现货敞口谁就只能硬着头皮接盘。
中国燃气在这个时间点把2030年之后的货源锁住,本质上就是给自己的成本上了一道保险。
更关键的是,这份合同采用离岸交付模式,中国燃气可以自主决定船货的去向,在全球市场上灵活调配,而不是被动等着货送到门口。
这么做的远不止中国燃气一家,2026年6月,日本最大的电力公司JERA与马来西亚国家石油公司,签了一份同样20年期的LNG购销协议,从2028年起每年采购约200万吨。
往前推到2026年2月,JERA还跟卡塔尔能源签了一份长达27年的协议,每年300万吨。
日本是全球LNG进口的先行者,经历过福岛核事故后的能源恐慌,对“没有长期合同就没有安全感”这件事体会最深。
中国燃气如今的做法,走的正是同一条路,再看中国自身的进口结构,这个逻辑就更加清晰了。
标普全球援引中国海关总署的数据显示,2026年1到7月,中国从俄罗斯进口的LNG同比上升了24.9%,俄罗斯在中国LNG进口中的份额从一年前的9.5%升到了12.5%,同期卡塔尔的份额则从30.7%骤降到14.5%。
卡塔尔占比太高,霍尔木兹一出事就抓瞎;俄罗斯管道气和LNG能补位,但也不能全押;美国LNG价格有竞争力,产能也在释放,那就在组合里留一个位置。
中国燃气自己的长协资源池从300万吨扩大到350万吨,多出来的这50万吨,与其说是战略转向,不如说是在既有盘子里补了一块拼图。
很多人会把这份合同签在中美会晤前夕这件事,直接跟“中美关系要好了”挂上钩。
这种联想不难理解,但把一笔商业合同等同于政治信号,恰恰忽略了企业行为最基本的逻辑。
中国燃气董事会主席刘明辉的表态很务实——这份协议是为了完善公司的能源供应组合,强化国际能源交易平台的建设。
换句话说,企业签这份合同的第一驱动力是商业判断,不是外交姿态。
中美在台湾问题、科技管制、南海问题上的分歧,不会因为一笔LNG生意就缩小;中方也不会因为买了美国天然气就在核心利益上让步。
同样,美国出口商看重的是中国这个全球最大LNG进口国的长期需求,不是突然对中国友好了。
商业归商业,政治归政治,谁也没有因为一笔合同就放弃各自的核心诉求。
而那些只盯着“中美关系”四个字做判断的人,是不是恰恰忽略了企业比政治家更早看到了十年后的棋局?
信源:21世纪经济报道,2026-09-15——“中国燃气与Venture Global(维吉)签署20年期液化天然气长期购销协议”
证券时报,2026-09-14——“中国燃气与Venture Global签署20年期液化天然气长期购销协议”