标签: 信贷
【AI狂飙背后的"债务黑洞"|未来5年或需1.2万亿美元外部融资】一、📢核心:支撑AI超级周期的"
【AI狂飙背后的"债务黑洞"|未来5年或需1.2万亿美元外部融资】一、📢核心:支撑AI超级周期的"债务引擎",已膨胀至令市场警觉全球AI基础设施建设正以史无前例的速度燃烧资本,而支撑这场超级周期的债务引擎,已悄然膨胀至令市场警觉的规模。高盛最新测算(直接债务发行):•2027年超大规模云【AI狂飙背后的"债务黑洞"|未来5年或需1.2万亿美元外部融资】一、📢核心:支撑AI超级周期的"债务引擎",已膨胀至令市场警觉全球AI基础设施建设正以史无前例的速度燃烧资本,而支撑这场超级周期的债务引擎,已悄然膨胀至令市场警觉的规模。高盛最新测算(直接债务发行):•2027年超大规模云服务商(Hyperscaler)全球直接债务发行规模预计达4200亿美元•较2026年全年预估的2500亿美元,增逾60%美国银行最新报告(核心AI基础设施主体):•到2030年,以微软、亚马逊、Alphabet、Meta、甲骨文、SpaceX、CoreWeave及Nebius为代表的核心AI基础设施主体,外部融资总需求将达1.2万亿至1.5万亿美元•若以债务为主要融资渠道,预计每年将为信贷市场带来逾3000亿美元的增量供给,短期内甚至有望冲至5000亿美元📌"每年3000亿美元、短期可冲5000亿"=信贷市场的"新常驻客"——对照此前"AI数据中心2025-2030总资本支出5万亿美元",外部融资是这个天文数字开支的主要资金来源。二、💸现金流:除微软外,主要Hyperscaler均已陷入自由现金流负值AI投资热潮最直接的财务后果,是主要Hyperscaler现金流状况急剧恶化:•除微软外,其余主要Hyperscaler均已陷入自由现金流负值📌这意味着:未来资本开支的扩张,几乎完全依赖外部融资——而债务是首选渠道。美银的三年测算(8家核心企业):项目金额合并经营现金流(2026-2028)3.3万亿美元总资本开支(同期)3.7万亿美元(其中AI资本开支2.9万亿)三年净融资缺口约4000亿美元预测延伸至2030年后经营现金流6.6万亿/总资本开支6.9万亿/净缺口约3000亿叠加分红、回购及并购需求后,总资金缺口扩大至8000亿美元📌"经营现金流6.6万亿vs总资本开支6.9万亿"=即便到2030年后,缺口仍在——这不是"阶段性失血",而是"结构性缺口"。三、💰为什么是债务?成本差了一倍多美银强调:债务对权益在成本上具有显著优势•Hyperscaler债务税后成本≈5%•权益融资成本>11%•两者相差逾一倍📌结论:债务融资在可预见未来仍是主流选择。但美银同时提示:对部分债务成本近期已大幅攀升的企业(如甲骨文),该逻辑的适用性正在减弱。⚡四、⚠️最隐蔽的风险:3.1万亿美元的"表外敞口"今年截至目前,AI相关跨信用市场美元债务发行总量已达5680亿美元:类型规模投资级债券2590亿美元私募信贷、直接贷款及其他双边/非公开融资2560亿美元高收益债券400亿美元机构贷款110亿美元📌更值得警惕的,是"表内"之外的敞口:•已披露的表内债务之外,高达3.1万亿美元的表外承诺与义务•主要由1.1万亿美元的未折现租赁付款+1.7万亿美元的采购承诺构成•仅在三个月内就新增了1.3万亿美元📌"三个月新增1.3万亿"=表外扩张速度远快于表内——这些敞口通过SPV、基础设施融资等渠道运作,直接映射至私募信贷市场。五、🃏最关键的机制创新(也是最大的隐性风险):供应商融资芯片供应商主导的"供应商融资"机制,正扮演越来越关键的角色——其核心作用,是将原本难以融资的资产,转化为可进入银行信贷市场的标准化债券。①英伟达:"照付不议"(take-or-pay)•为部分Neocloud客户提供六年最低收入保障•为贷款人设定合同层面的收入下限•替代超大规模云商的承购背书,使相关融资获得市场认可📌一句话:英伟达用"最低收入承诺",替Neocloud客户"背书"——把"没收入的客户"变成"可融资的客户"。②博通:AIXPVPlatform(走得更远)•与阿波罗(Apollo)及黑石(Blackstone)联合发行350亿美元首发债务包•博通对其中310亿美元的优先票据及芯片残值提供直接担保(占总债务的87%)
温铁军这番话真是说到痛处了!农民本来花个30万元,就能盖起三层小洋楼,花八九万元
温铁军这番话真是说到痛处了!农民本来花个30万元,就能盖起三层小洋楼,花八九万元也能买辆车,生活过得舒舒服服!可资本却不甘心,偏要把人往城市里推,让大家掏空积蓄去承接高价住房!究竟是谁让农民原本安稳惬意的生活变了样?其实答案就藏在这四个字里:资本不肯!很多人疑惑,农民在农村安居乐业、安稳度日,到底碍着谁了?答案很现实:这种低成本、低欲望、无负债的安稳生活,是资本最不愿看到的局面。如果农民都留在乡村自建住房、自给自足,不进城买房、不透支消费,城市庞大的房地产库存、上下游产业链、金融信贷体系,就会失去最核心的承接人群,资本也就没有了持续收割利润的空间。我们可以算一笔最实在的民生账,在农村,三十万足以建成一栋格局通透、空间充足的三层自建房,独门独院、采光充足,一家人祖孙三代居住绰绰有余,不用公摊、不用物业费、不用还房贷。再花八九万购置代步小车,日常通勤、走亲访友、下地务农都十分便捷,前后四十万左右的投入,就是终身资产,无负债、无压力,往后只需踏实劳作,便能安稳度日,这是无数普通人最理想的烟火生活。可反观进城生活,一切都变了味,同样的安家需求,在城市动辄百万起步,哪怕是小县城,一套刚需房也要大几十万。普通人掏空一辈子积蓄、透支父母养老钱,还要背上二三十年的房贷,每月固定还款,一辈子被房子捆绑。原本轻松自在的生活,瞬间被房贷、车贷、物业费、子女教育、医疗开销压得喘不过气,从安稳度日变成负重前行。没有人天生愿意背负重债、奔波劳碌,之所以无数农民被迫告别乡村、涌入城市,根本不是城市生活更幸福,而是资本主导的资源倾斜,悄悄锁住了普通人的退路。资本为了盘活城市楼市、拉动经济增长,把优质教育、医疗、就业、养老资源全部集中在城市,农村慢慢被弱化配套,孩子读书要进城、老人看病要进城、年轻人找工作只能进城。久而久之,就形成了无解的困局:留在农村,看似生活低成本,却守不住资源、扛不住未来,走进城市,看似拥有优质配套,却要掏空积蓄、背负债务,一辈子为资本打工。这也是温铁军最痛心的地方:农民原本拥有简单幸福的能力,却被外部规则强行打破,被迫卷入无尽的内卷之中。很多人误以为城市化是自然发展的结果,实则掺杂着浓重的资本运作痕迹,城市房产过剩、资本资金闲置,需要大量人口接盘消化库存,金融体系需要房贷信贷维持流转,各行各业需要人口红利支撑运转。而农民群体基数最大、最踏实、最能吃苦,自然成了承接城市高房价、盘活资本体系的核心人群。资本永远追逐利益,不愿看见普通人低成本安稳度日,一旦人人低消费、无负债,资本就无法持续收割红利。所以它用资源倒逼、舆论引导、环境差异等各种隐形手段,把农民一步步推出乡村、推向城市,让无数普通人从安居乐业的老百姓,变成被房贷捆绑的“房奴”,一辈子奔波劳碌,为生活负重前行。温铁军的这番话,从不是否定城市化发展,而是看透了普通人的生存困境,最让人无奈的是,农民没有做错任何事,只是想安稳过日子,却被动卷入时代洪流,被迫放弃故土、透支人生。原本四十万就能圆满的人生,硬生生变成几百万的终身负担,说到底,毁掉农民安稳生活的,从来不是普通人的欲望,而是冰冷的资本逻辑。
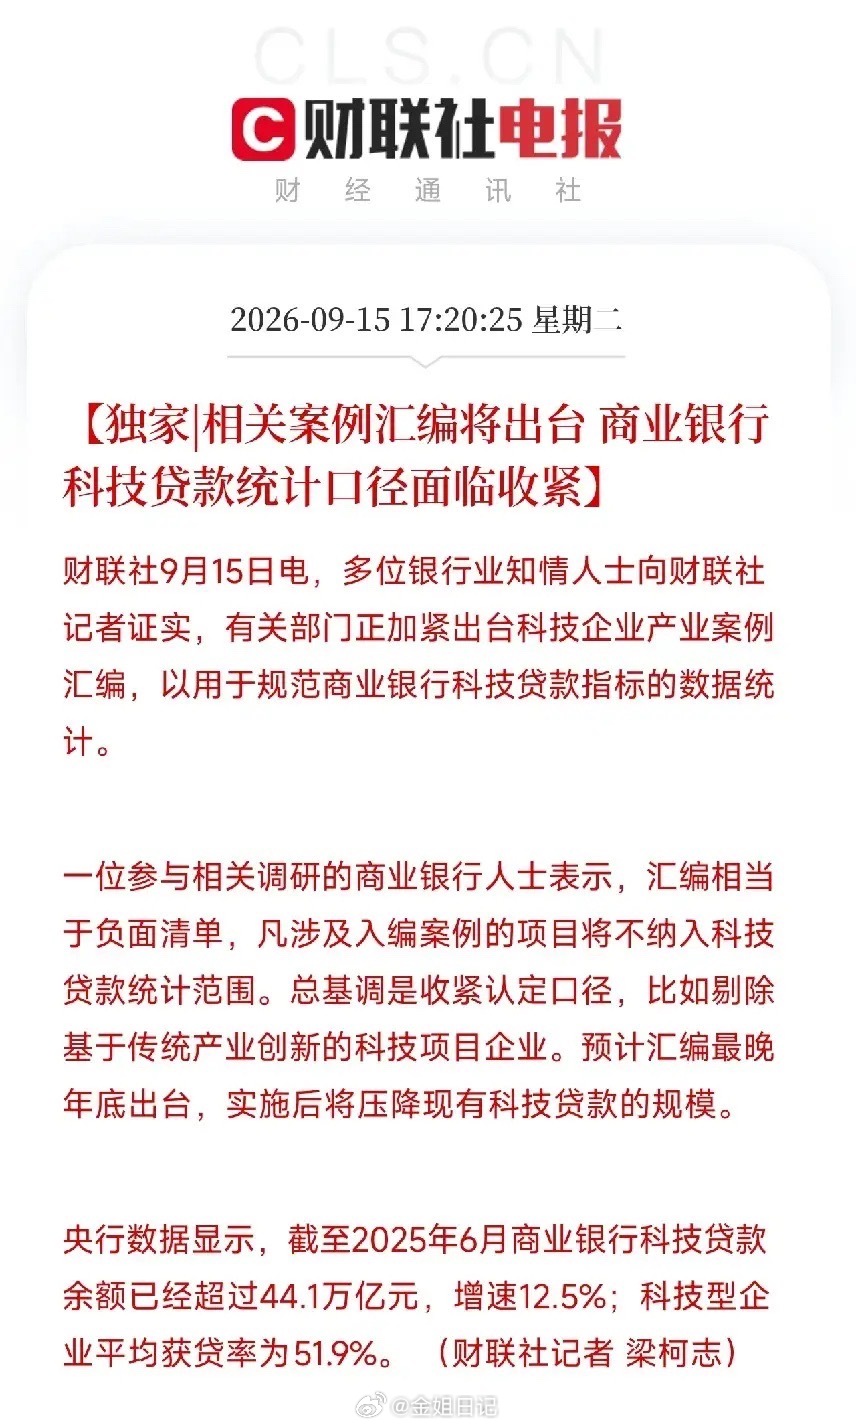
花呗、白条、月付,从收银台第一排被赶下来了。9月15日,这条消息直接冲上热
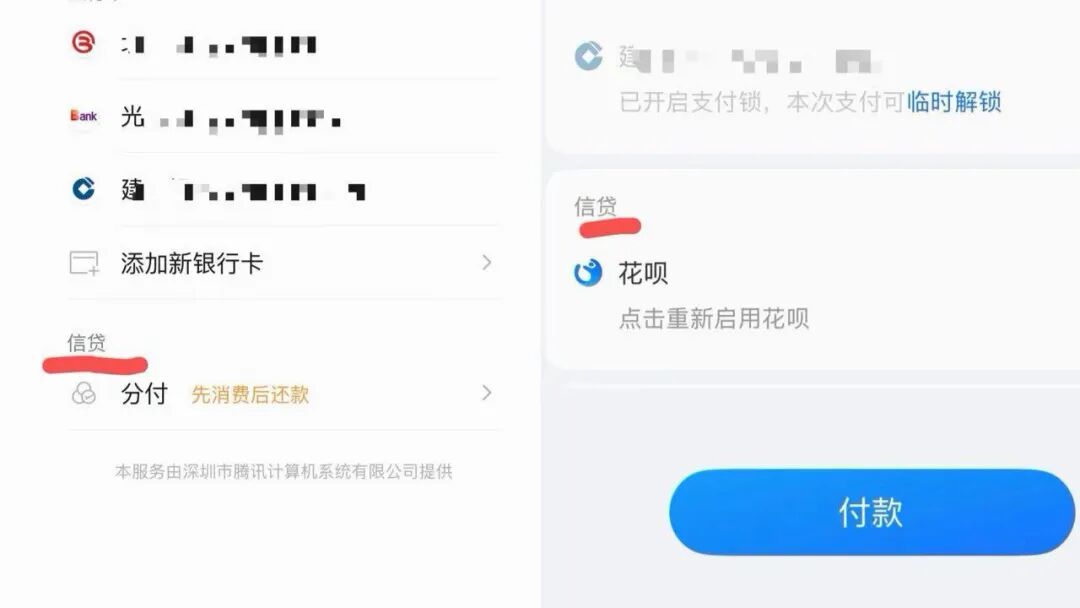
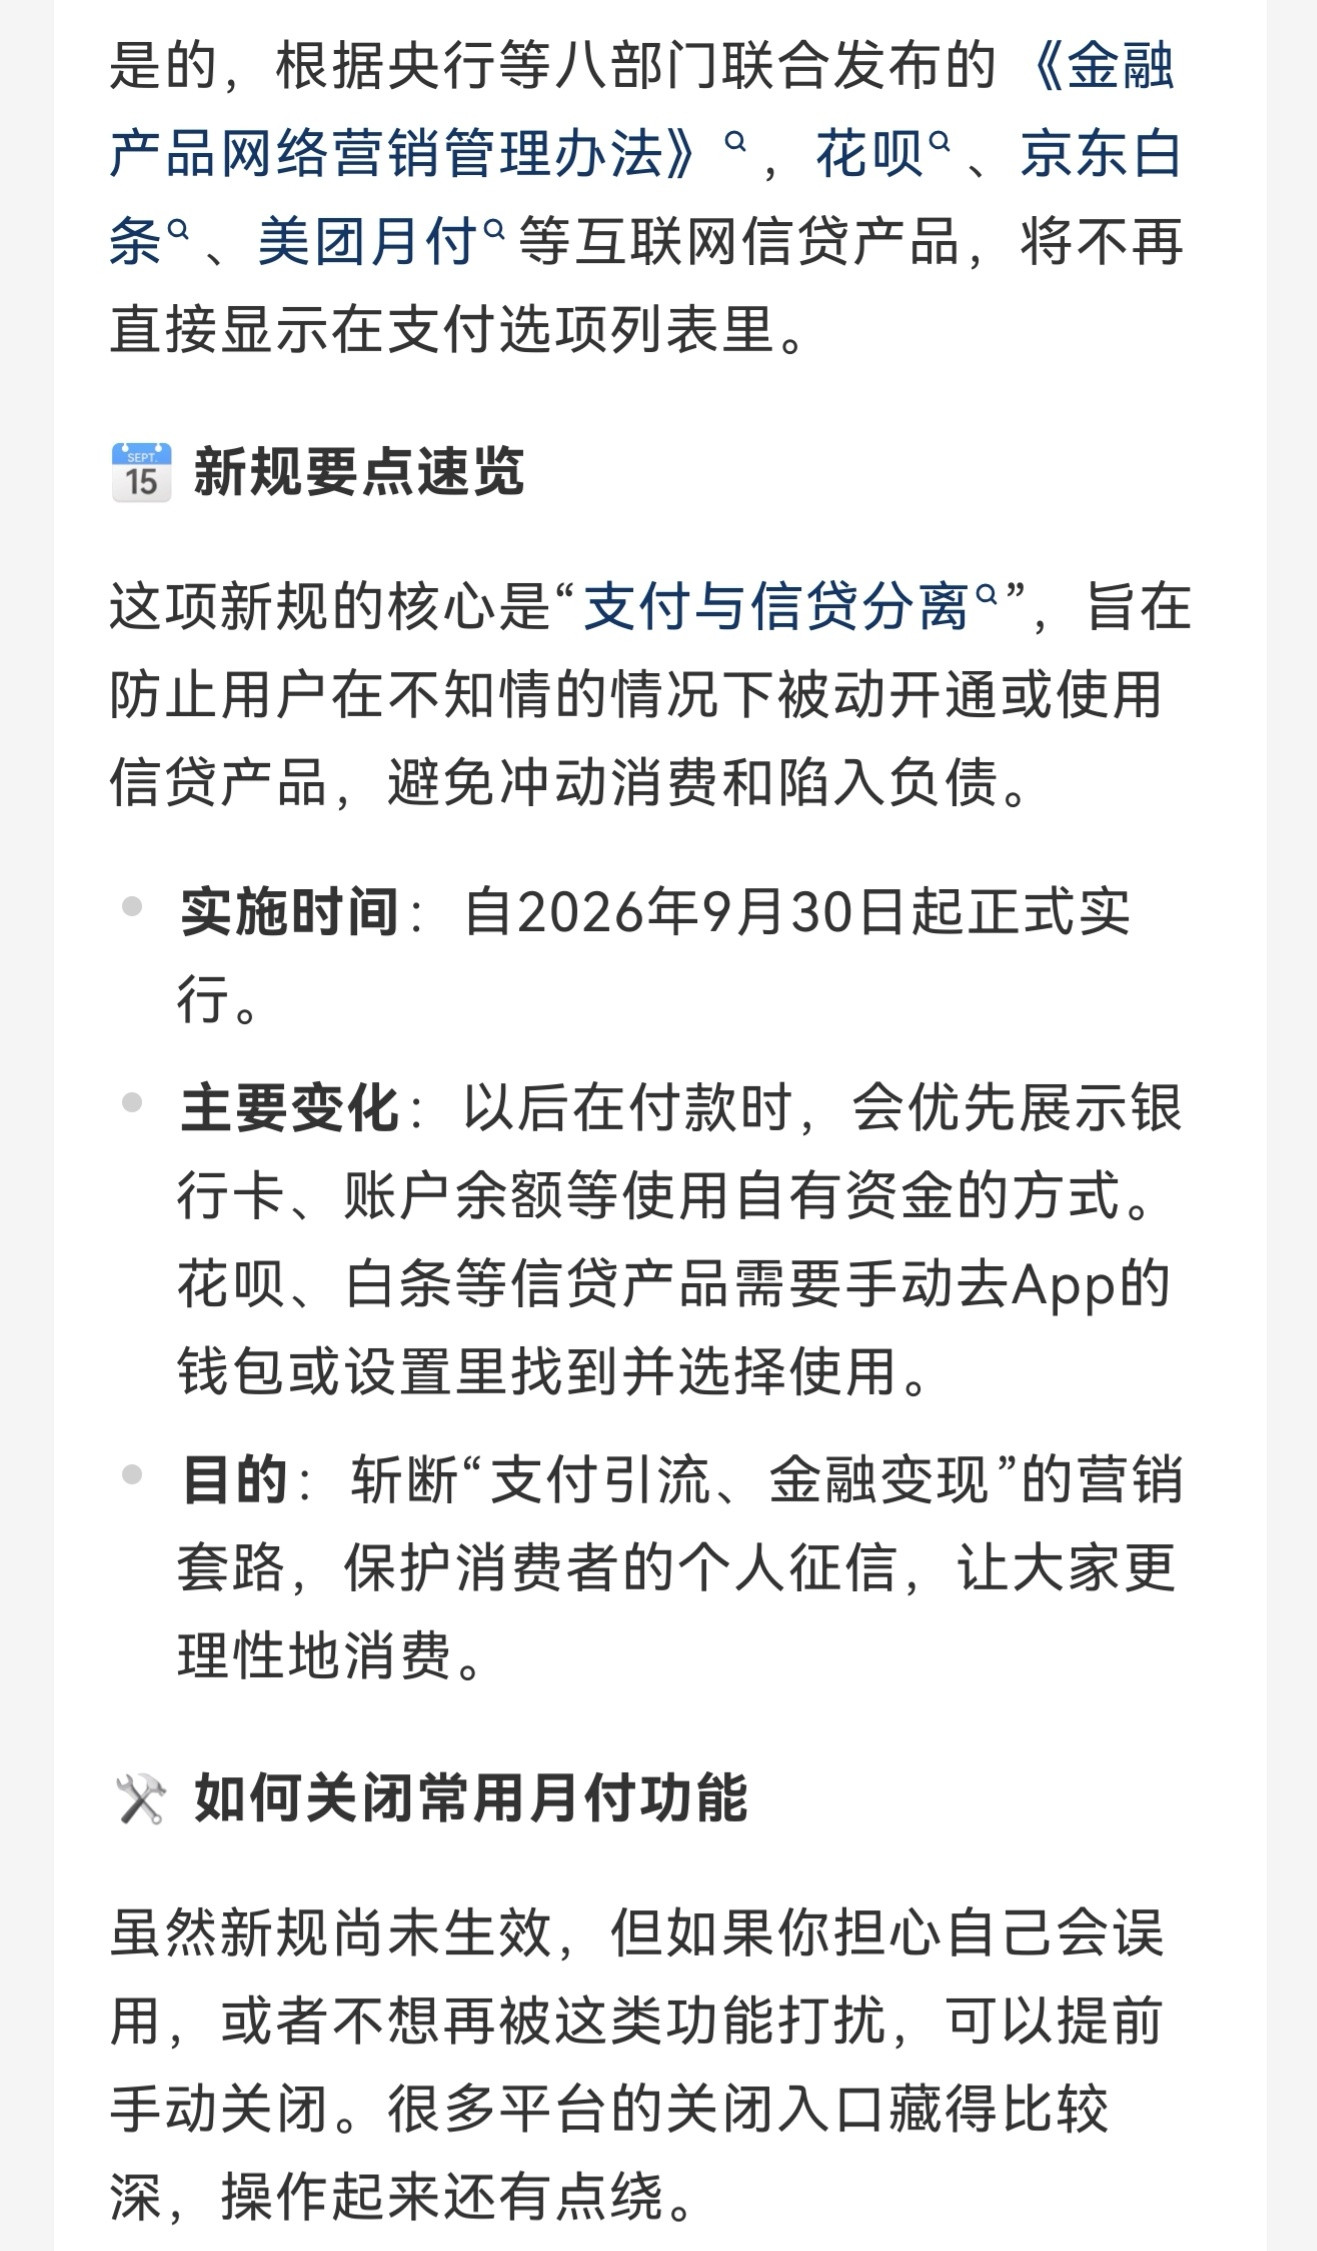
花呗、白条、月付,从收银台第一排被赶下来了。9月15日,这条消息直接冲上热搜第一。很多人看完第一反应,以为这类信用支付产品要彻底消失,其实并不是。9月30日落地的新规,核心是划清支付和借贷的边界,不能再把信贷产品伪装成普通付款选项摆在最前面。过去网购结账,信贷选项常常放在显眼位置,搭配小额优惠,很容易让人在不经意间借钱消费。不少人直到收到账单,才发现自己已经产生欠款。平台靠着支付场景的天然流量,潜移默化地带动信贷业务增长,这种利用操作惯性的营销方式,以后行不通了。新规不是禁止这类产品,而是要求单独分区展示,不能混在银行卡、余额这些常规支付渠道里。想要使用,需要我们主动去找到入口,不再被动被推荐。这其实是把消费的选择权还给普通人,减少冲动负债的可能。线上消费越来越方便,但借钱消费的成本和风险,一直藏在页面角落。往后付款前多一步思考,才能守住自己的消费底线。你平时网购,有没有不小心误点过分期类支付?蚂蚁花呗借呗
平台月付将退出支付选项终于开始规范这方面了,不然每次在APP上支付时,都得小心翼
平台月付将退出支付选项终于开始规范这方面了,不然每次在APP上支付时,都得小心翼翼看清楚选择才敢支付。但哪怕如此小心,也还有不小心点错的时候。

六部门联合发文确认:农村马上要迎来大钱了!近日,经中央深改委审议通过,农业农
六部门联合发文确认:农村马上要迎来大钱了!近日,经中央深改委审议通过,农业农村部、中央农办、国家发改委、财政部、人民银行、金融监管总局六部门,联合印发《坚持农业农村优先发展完善乡村振兴投入机制实施方案》,把乡村振兴“钱从哪来、往哪投、怎么投”讲得明明白白。不管是普通农户,还是回乡创业的人,都跟这份政策息息相关。先看资金大盘:2026年全国一般公共预算农林水支出安排2.43万亿元,同比增长3.3%。2025年农林水支出2.35万亿元,已经达到2012年的2.48倍,投入规模持续扩大。六大资金渠道同步打通:1.财政优先保障。把农业农村作为预算优先领域,重点投向农村基建、人居环境改造,巩固帮扶资金投入,补齐农村生活条件短板。2.债券加大发力。用好超长期特别国债、地方专项债,支持乡村基建、产业、公共服务项目落地。3.信贷规模庞大。2026年二季度末本外币涉农贷款余额54.16万亿元,重点保障粮食生产、乡村产业、农业基建与科技创新,上半年新增2.65万亿元。4.农业保险兜底。2025年农业保险保费突破1550亿元,为上亿农户提供超5.2万亿风险保障,稻谷、小麦、玉米三大主粮完全成本保险全国落地,种粮更安心。5.激活民间投资,引导社会资本下乡兴业。6.盘活农村集体资产,挖掘农村自身资源潜力。农民可以直接拿到手的补贴,一共16项稳定执行:耕地地力保护补贴,抛荒一年以上取消次年补贴资格;农机购置补贴直补到户;东北玉米大豆生产者补贴、稻谷主产省补贴继续落实。中央财政安排2630亿元,各类惠农补贴全部通过一卡通直达农户账户,减少中间环节。同时强化资金监管,落实惠民惠农补贴清单制度,发放标准、对象全程公开,接受群众监督,严防补贴被截留挪用。从2.43万亿财政盘子,到54万多亿涉农信贷,再到十几项直达农户的补贴,国家对农村的投入力度前所未有。读懂政策,才能把握住乡村发展的新机遇。

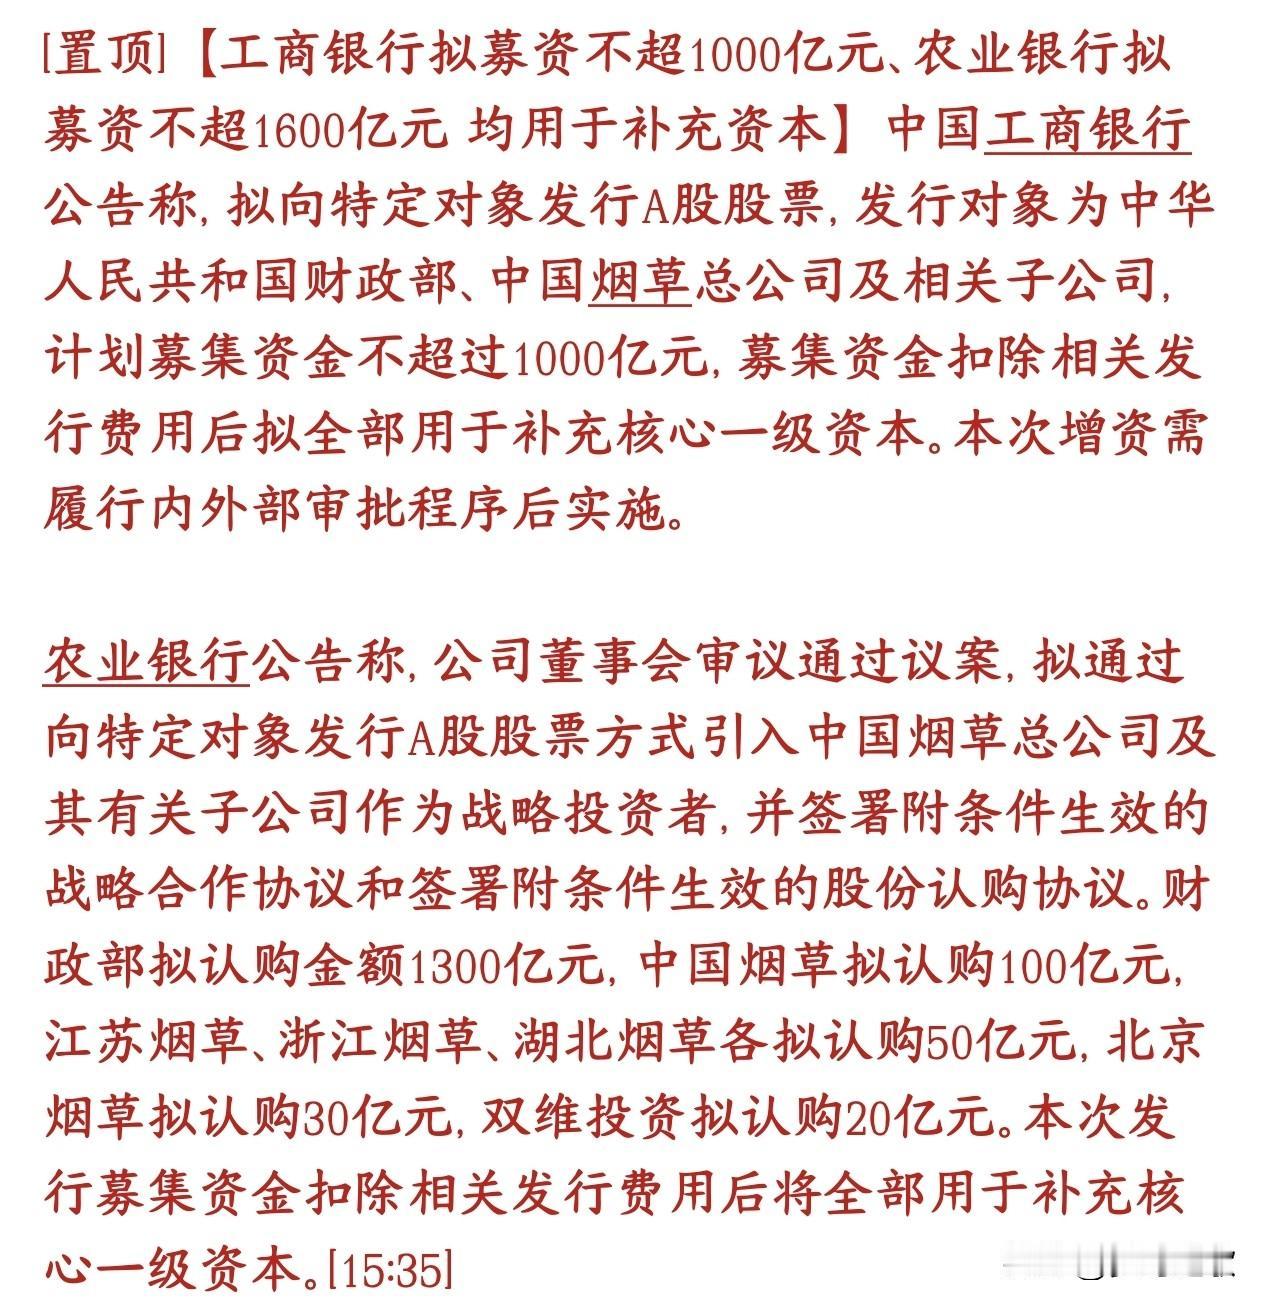
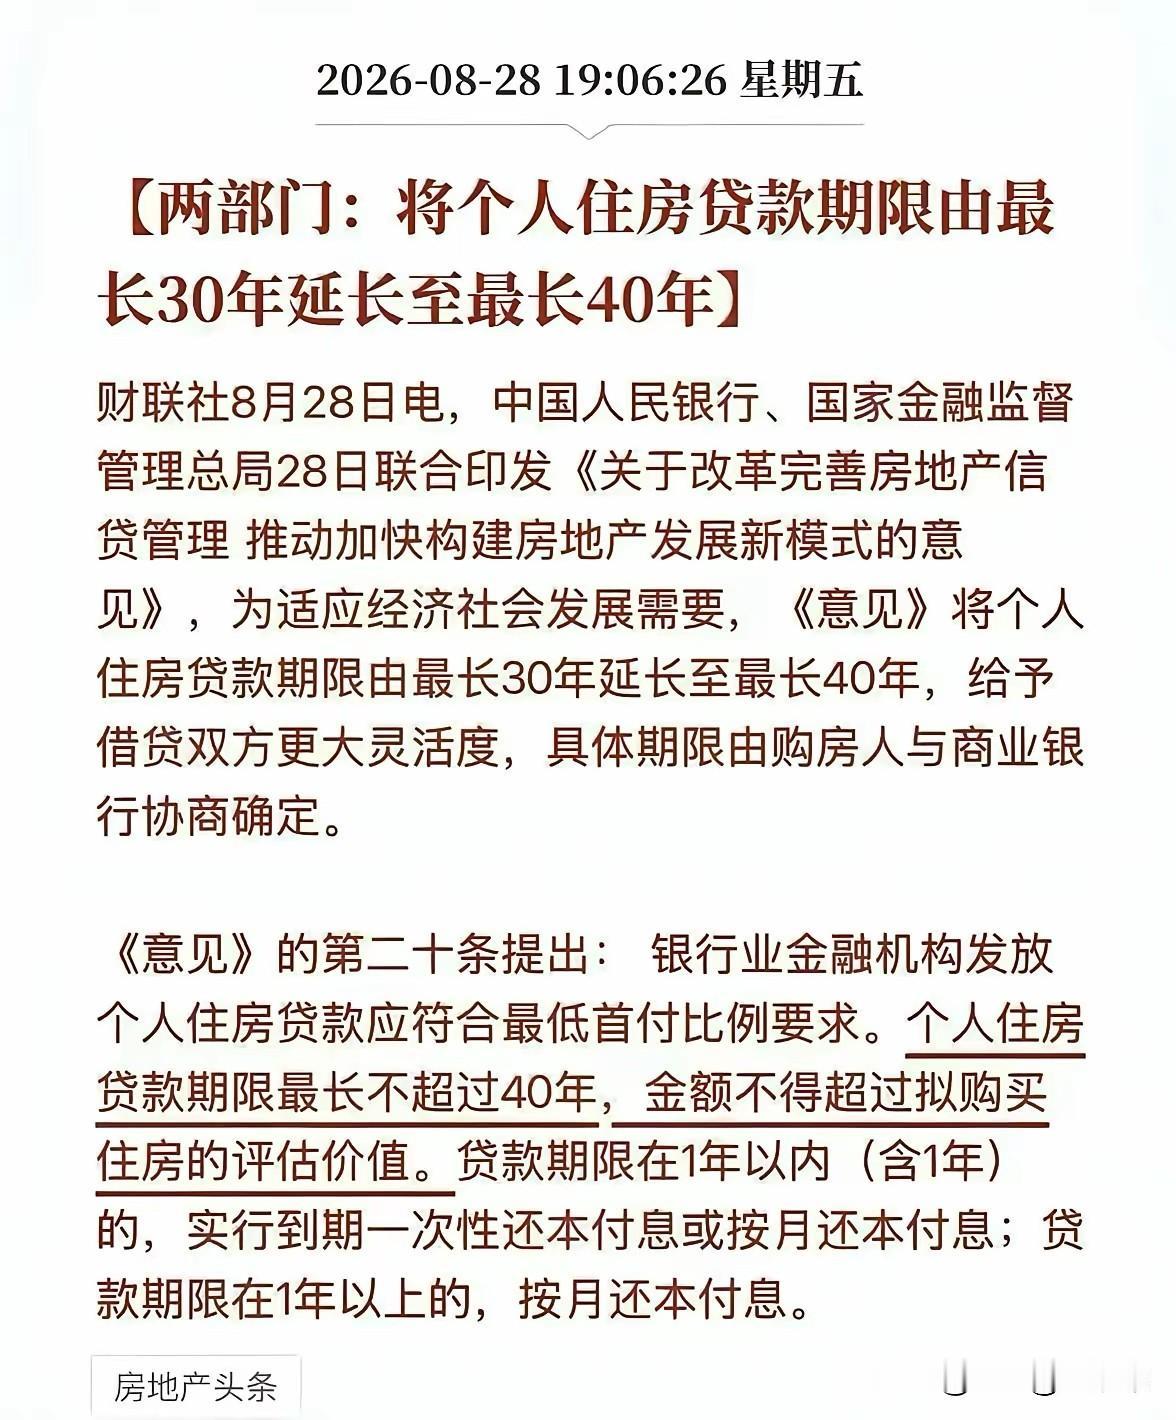

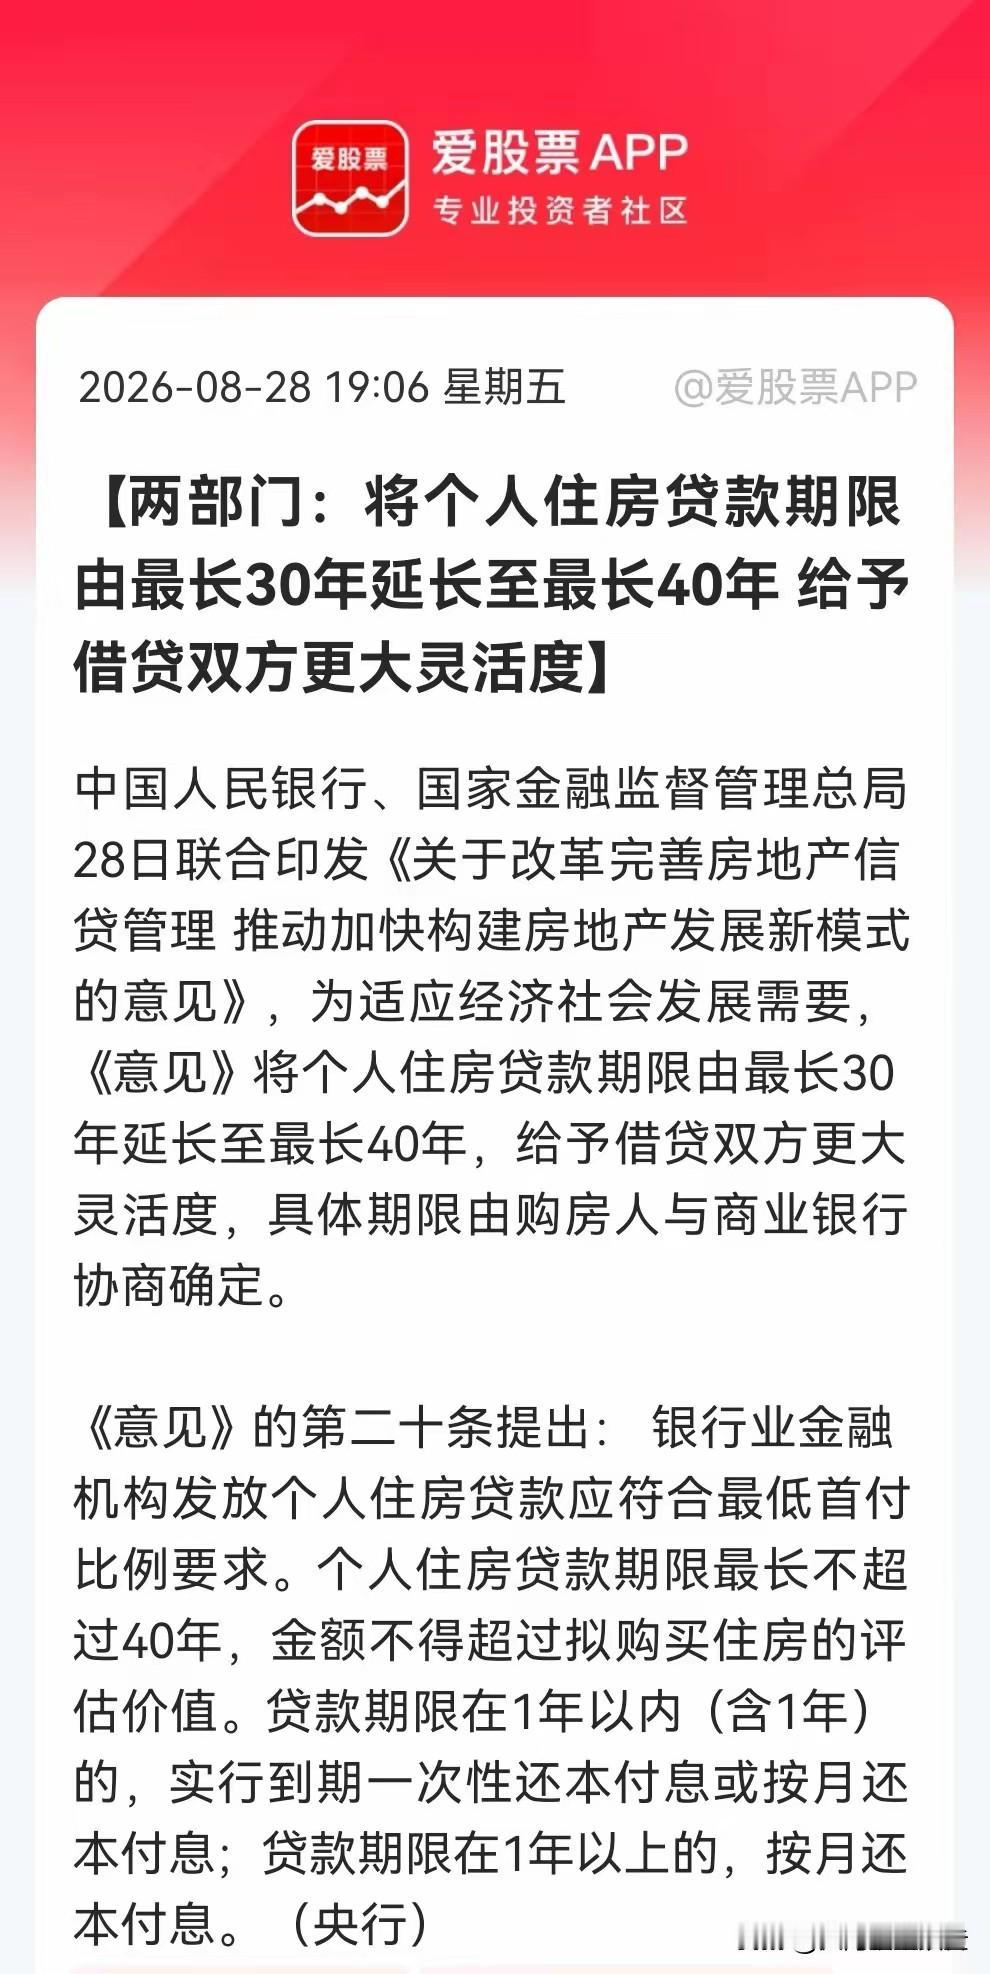
预售房确保购房人能拿房再还贷【央行就《关于改革完善房地产信贷管理推动加快构建房
预售房确保购房人能拿房再还贷【央行就《关于改革完善房地产信贷管理推动加快构建房地产发展新模式的意见》答记者问】房贷期限延至40年中国人民银行、国家金融监督管理总局联合印发《关于改革完善房地产信贷管理推动加快构建房地产发展新模式的意见》。房贷期限延至最长40年中国人民银行有关部门负责人就相关问题回答了记者提问。《意见》坚持以人民为中心,加强制度规范,配合商品住房销售制度改革,重点改革开发建设和销售阶段的信贷制度,强化资金封闭管理、专款专用,更好维护购房人合法权益。在开发建设阶段,通过开发贷款主办银行对项目资金实行封闭管理。要求项目预售资金监管账户和定金账户,应按规定在主办银行开立。项目存续期间,房地产开发贷款、项目自有资金、现房销售资金等与项目相关的全部资金均应纳入项目公司在主办银行开立的资金账户管理。项目公司对外负债、投资等重大事项,应事先告知主办银行。在销售阶段,延后个人住房贷款发放时点,防范住房逾期交付引发金融风险。要求所购新建住房实行现房销售的,个人住房贷款应在销售备案后发放;实行预售的,应严格在项目竣工备案后发放,确保购房人“能拿房、再还贷”。
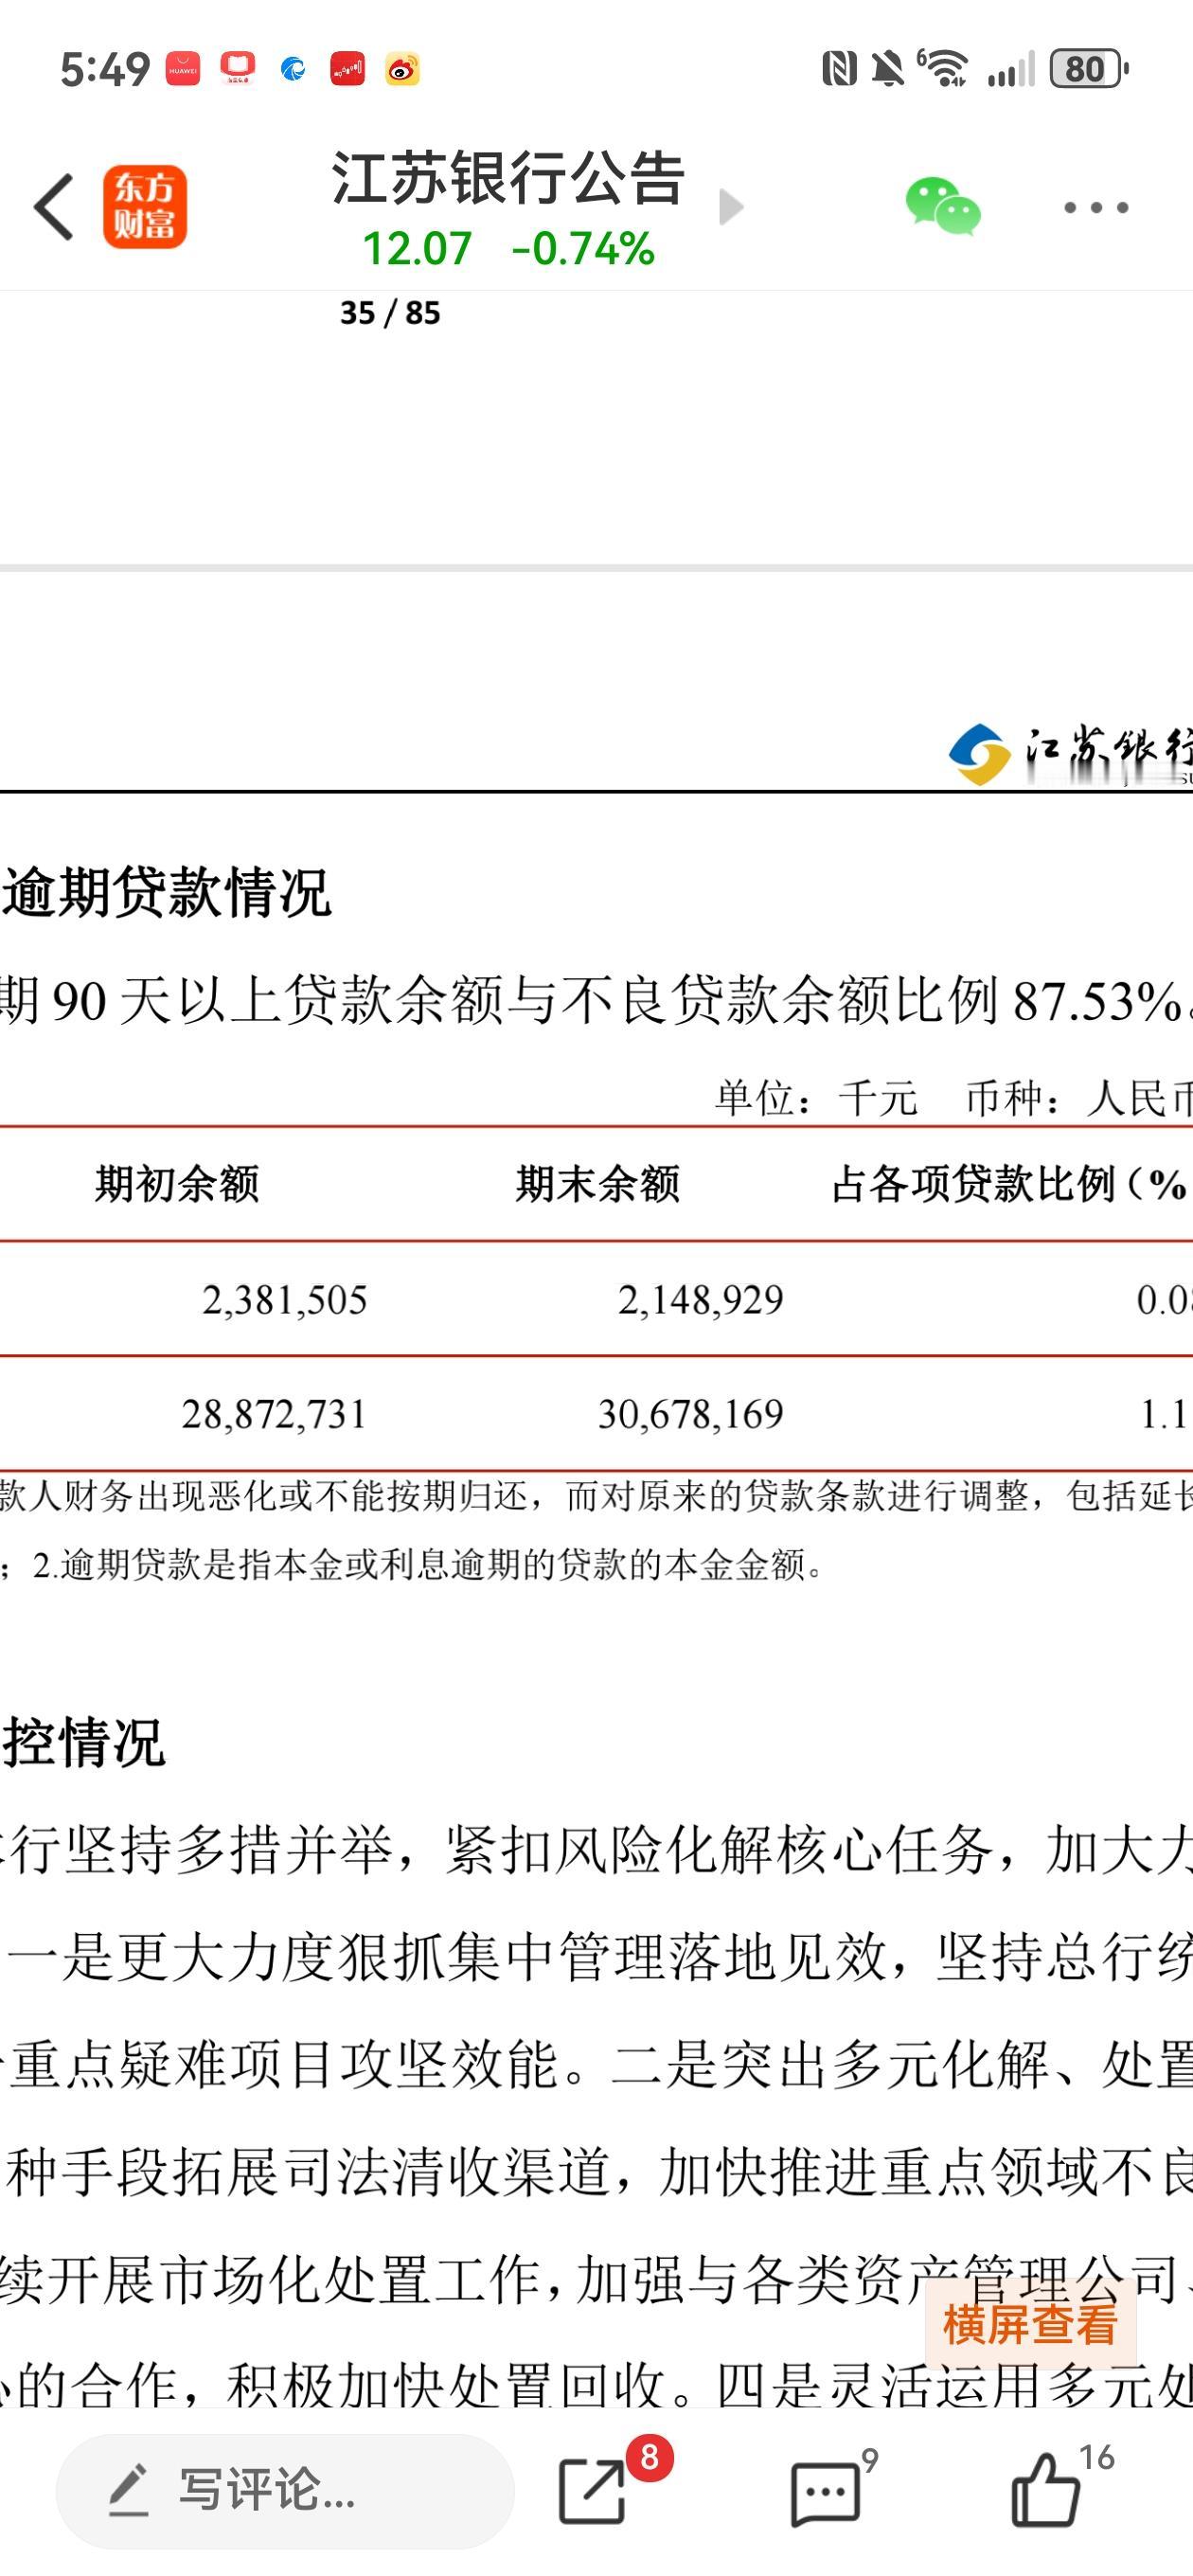
有朋友留言,江苏银行信贷增速过快真不见得是好事。除了资本充足率不足外,在当前经济
有朋友留言,江苏银行信贷增速过快真不见得是好事。除了资本充足率不足外,在当前经济环境下,迅速增长的信贷资产如果管理不好的话,有可能逾期贷款和关注贷款大增。这个会有延后性,投资者应紧盯信贷质量情况,有恶化苗头就果断离开。江苏银行是我江宁杭的核心投资组合,其存款增长率一直排前两名,贷款增长率也一直遥遥领先。这与它的客户群密切相关,也是经营理念的反映。经济下行期,逾期90天以上贷款与不良贷款比例87.53%,逾期贷款占所有贷款的比例1.11%。杭州银行这两个指标分别是49%和0.56%。二者差距是明显的。



当放水不再流向工资袋,会发生什么?货币宽松、信贷投放增加,然而新增的资金并未转
当放水不再流向工资袋,会发生什么?货币宽松、信贷投放增加,然而新增的资金并未转化为普通人的工资,大量资金滞留在金融体系、企业债务和设备投资之中,这是现代经济中颇为棘手的结构性难题。资金未能流入工资袋,首先出现的便是资产与劳动收入的脱节。股权、房产等资产随流动性增加而增值,持有资产的群体财富得以增长;普通打工人仅领取固定工资,无法享受红利,贫富差距在无形中被拉大。更为棘手的是消费循环受阻。老百姓收入未见增长,自然不敢大肆消费。市场需求疲软,企业订单减少,进而不敢招聘新员工或提高工资,形成恶性循环。即便社会货币总量充足,终端物价依然低迷,许多人难以感受到经济的回暖。企业获得低成本资金后,未必会用于提高工资,更多地是用于更新机器实现自动化、偿还旧债。数据或许有所改善,但普通人的钱包并未同步鼓起来。居民背负的房贷和生活债务,最终仍需依靠工资偿还,工资停滞不前,负债压力便难以真正减轻。货币政策并非万能之策。流动性唯有真正传导至居民收入和就业岗位,才能让普通人受益。倘若资金仅在金融体系内空转,再大规模的资金投放,也难以转化为大众切实的获得感。注:科普分析,不够成投资等


