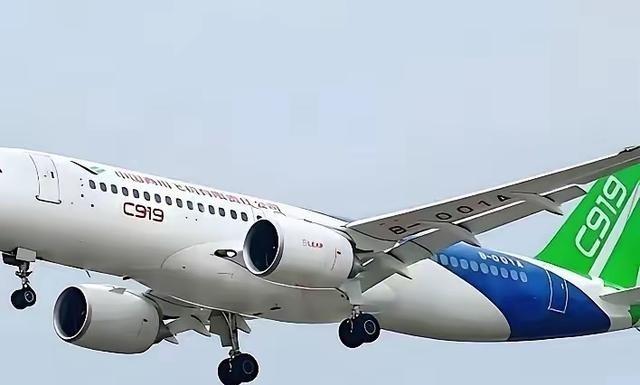
欧美如果真的联手卡死不给 C919 国际适航证,后果就是一句话:我们的国产大飞机技术再硬,也飞不出国门,根本进不了欧美市场,更别提和波音空客正面硬刚。
这话放在几年前,没毛病。
可到了 2026 年 10 月,还这么想,就把事情看窄了。
8 月 12 号,国航一架 C919 从北京首都机场起飞,降落在蒙古乌兰巴托。这是 C919 第一条国际定期商业航线。没等欧美点头,照样飞出了国门。
中蒙之间有双边适航互认协议,蒙古直接采信中国民航局的审定结果。这是《国际民航公约》白纸黑字写着的规则,两个主权国家的民航管理部门签了协议,一国的适航资质在另一国就天然有效。
中国民航局已经跟全球二十多个国家建立了这种双边合作机制,用不着 FAA 或者 EASA 在中间盖章。
所以得把两件事拆开看。
一件事叫 “能不能飞出去”,另一件事叫 “能不能卖过去”。
飞出去这事,C919 已经在做了。卖过去,才是欧美卡证真正卡住的东西。EASA 认证之所以重要,是因为全球大量航空公司、租赁公司和监管机构都拿它当安全背书。
马来西亚航空集团的高管就说得很直白:他们关注 C919,但更想看到欧洲或者美国的认证,因为很多国家的适航评估都参考这两个机构的标准。
可这不代表 C919 只能蹲在家里干等。
2026 年的 EASA 认证推进工作在持续进行。欧洲试飞员从年初就开始在上海做验证飞行,技术人员和飞行员基本长期驻扎,这是四阶段认证流程的第三阶段。
商飞和中国民航局把国内三年商业运营积累的数据都交了过去,包括定期 A 检 B 检的维修记录。行业预估认证周期为三到六年,乐观情况下 2028 年前后有望完成。
也就是说,欧洲的门并没有焊死。
与此同时,绕道出海的路线图已经铺开了。
文莱在 2025 年修订了民航法规,允许本国航司运营中国民航局认证的飞机,C919 和 C909 都在名单上。文莱一家叫 GallopAir 的航空公司签了意向书,要买 30 架中国商飞飞机,其中 15 架是 C919,总金额约 20 亿美元。
越南在 2025 年 4 月修改了民航规则,承认中国民航局的适航认证。老挝接收了 C909,柬埔寨签了引进意向备忘录,尼日利亚民航局也在考虑为 C919 做适航认证。
这些市场的体量跟欧美没法比,但东南亚、中亚、非洲的航空需求涨得快,中短程航线密集,对高性价比的干线客机有刚需。C919 先在这些地方积累飞行小时、运营数据和维修经验,等于在为以后进入更大市场做实战演练。
说句大实话 —— 真正给波音空客带来竞争压力的,不是 C919 哪天拿到 EASA 的证,是中国自己家里这张牌桌有多大。
未来二十年,中国预计接收 9323 架新客机,占全球市场的五分之一还多。C919 手里攒了一千五百多架意向及确认订单,订单总额接近千亿美元。
商飞规划目标 2029 年力争年产 200 架,第三方机构预测 2026 年交付 28 架以上。光国内三大航的百架级订单,就够商飞把产能爬坡的坎先迈过去。
这盘棋的逻辑很清楚:先用国内市场把飞机飞成熟,再用双边协议把航迹铺到周边,等运营数据攒够了,再回头敲欧美的门。门敲不开,也不耽误飞机在天上飞。
真正该操心的,反倒不是那张证。
路透社 10 月披露了一条消息:美国在放慢部分航空零部件对华出口许可,涉及起落架和液压系统。C919 现在用的 LEAP-1C 发动机,是美国 GE 和法国赛峰的合资产品,一直受制于美欧的出口政策。
这才是更硬的一关。
飞机能飞多远,最终拼的不是谁签了哪张纸,是发动机、航电、液压、备件、维修这整套体系能不能自己攥着。
国产长江 1000A 发动机已经累计完成 6142 小时极限测试,行业预计 2027 年实现批量装机,届时 C919 的心脏就能换成自己的。航电系统国产团队自主研发,能同时处理两千多个飞行参数。
等这些东西全换成国产的,欧美手里那套依靠适航与供应链限制的手段效力会大幅下降。因为他们卡的不光是飞机,是整套供应链的命脉。命脉收回来了,限制手段的作用就会大打折扣。
C919 现在飞国际航线,跟欧美航司大批量采购 C919,是两码事。前者已经发生了,后者还需要时间。但 “需要时间” 和 “永远不可能”,中间隔着的是中国商飞持续提升的产能,是长江发动机的装机进度,是东南亚一个一个国家落地运行的航迹。
一步一步走,证会有的,路也是。
参考信息:中华人民共和国交通运输部. (2026, 8 13). C919 正式执飞国际商业航线。中华人民共和国交通运输部.