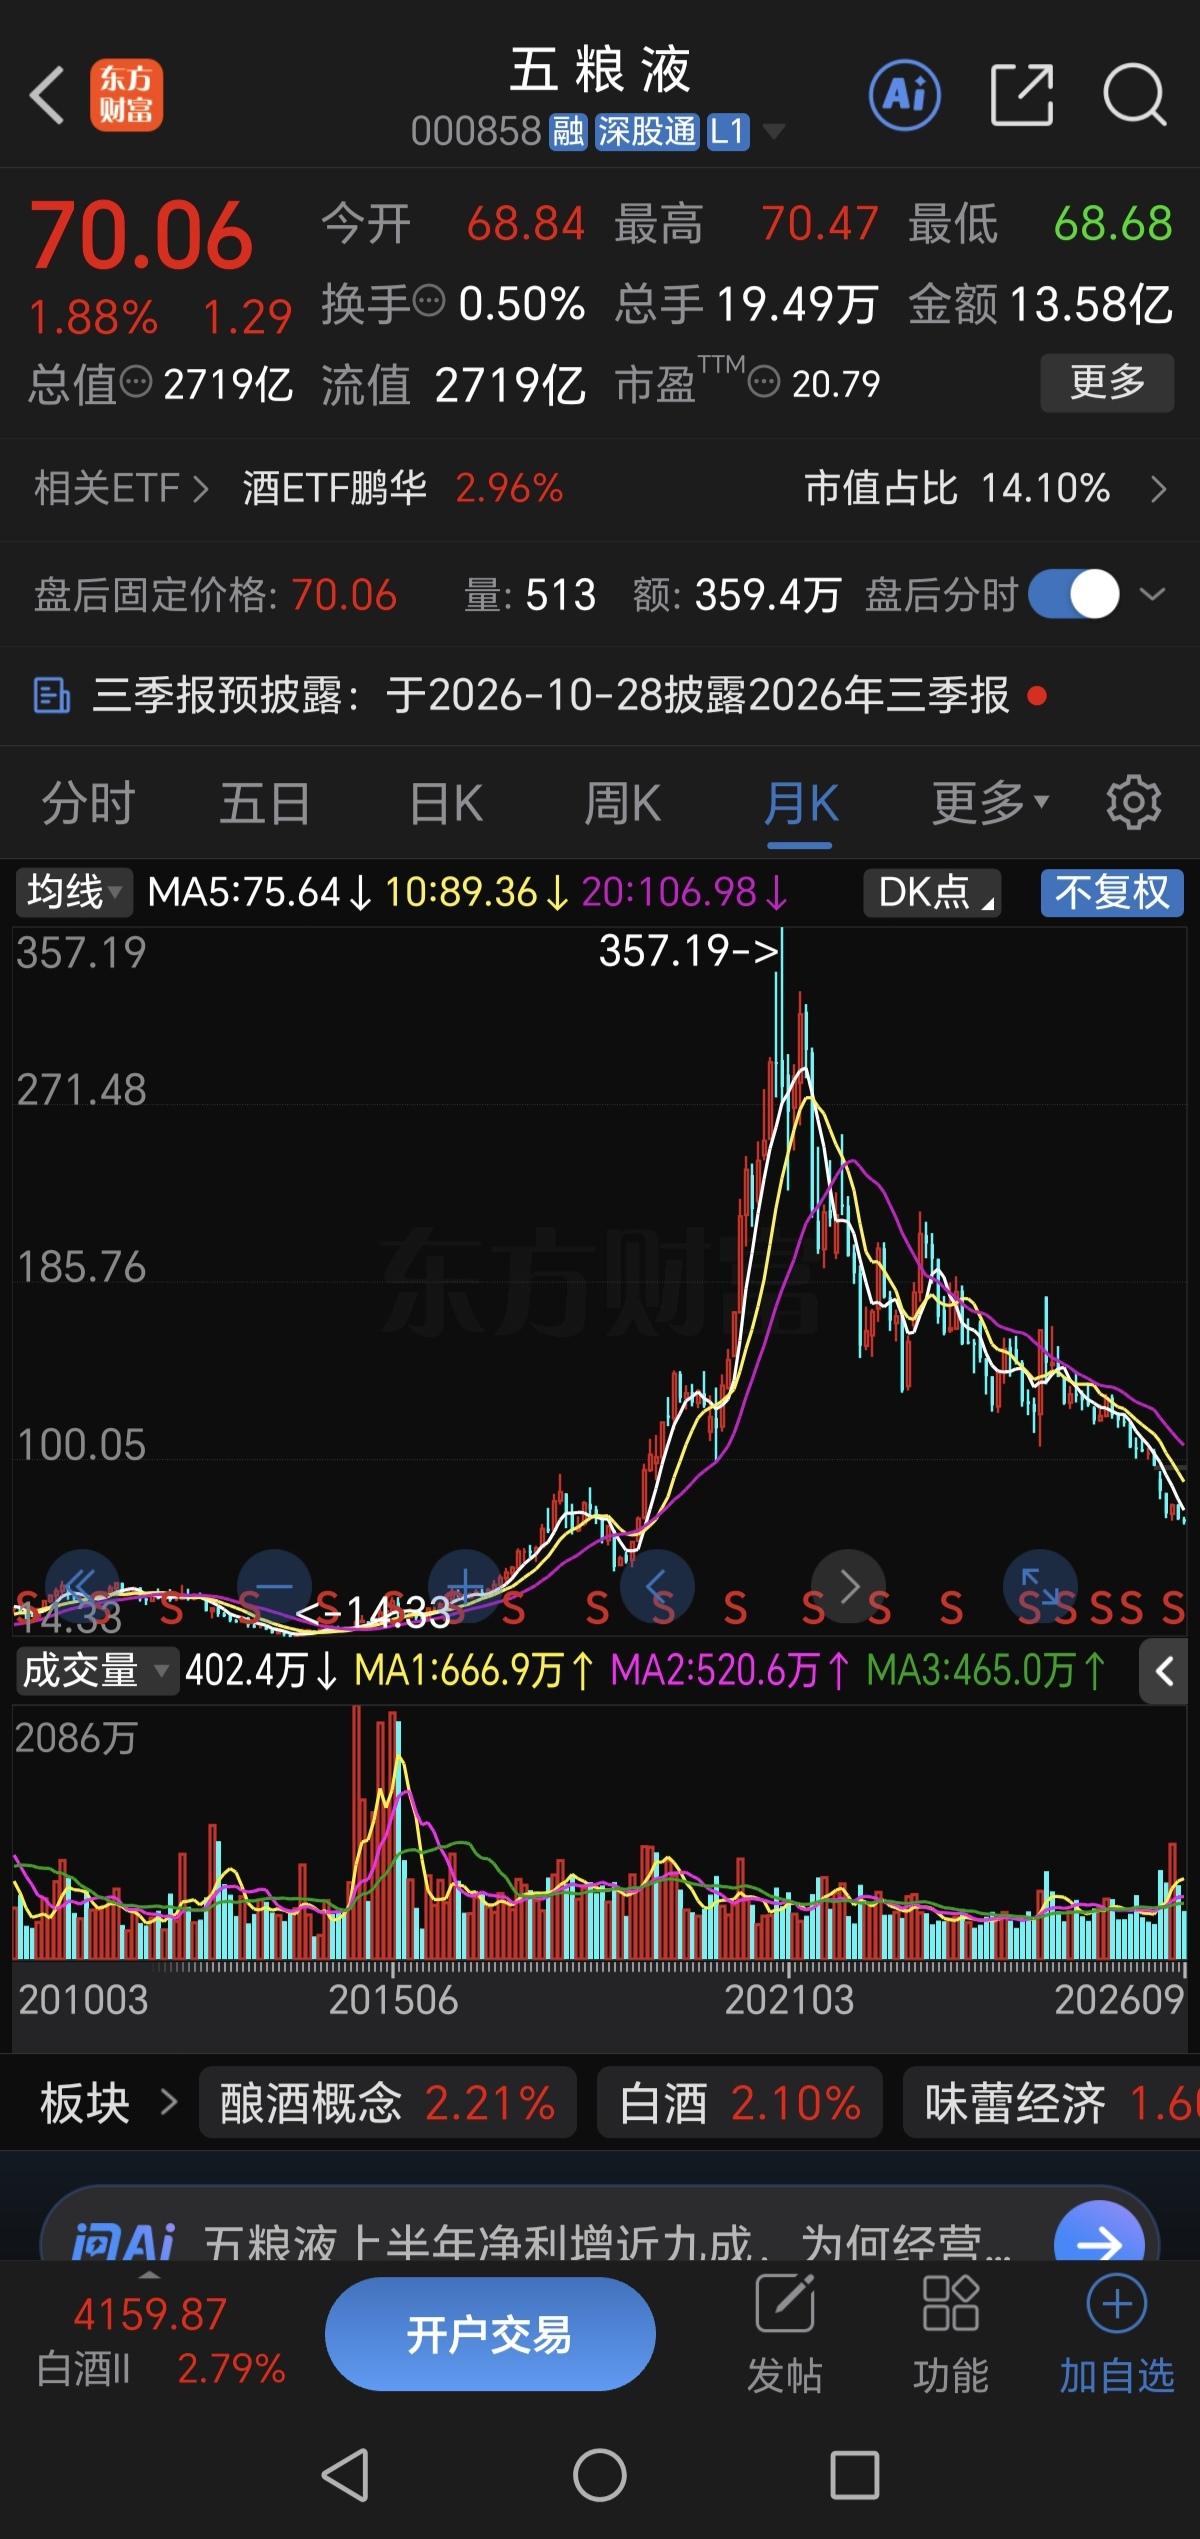
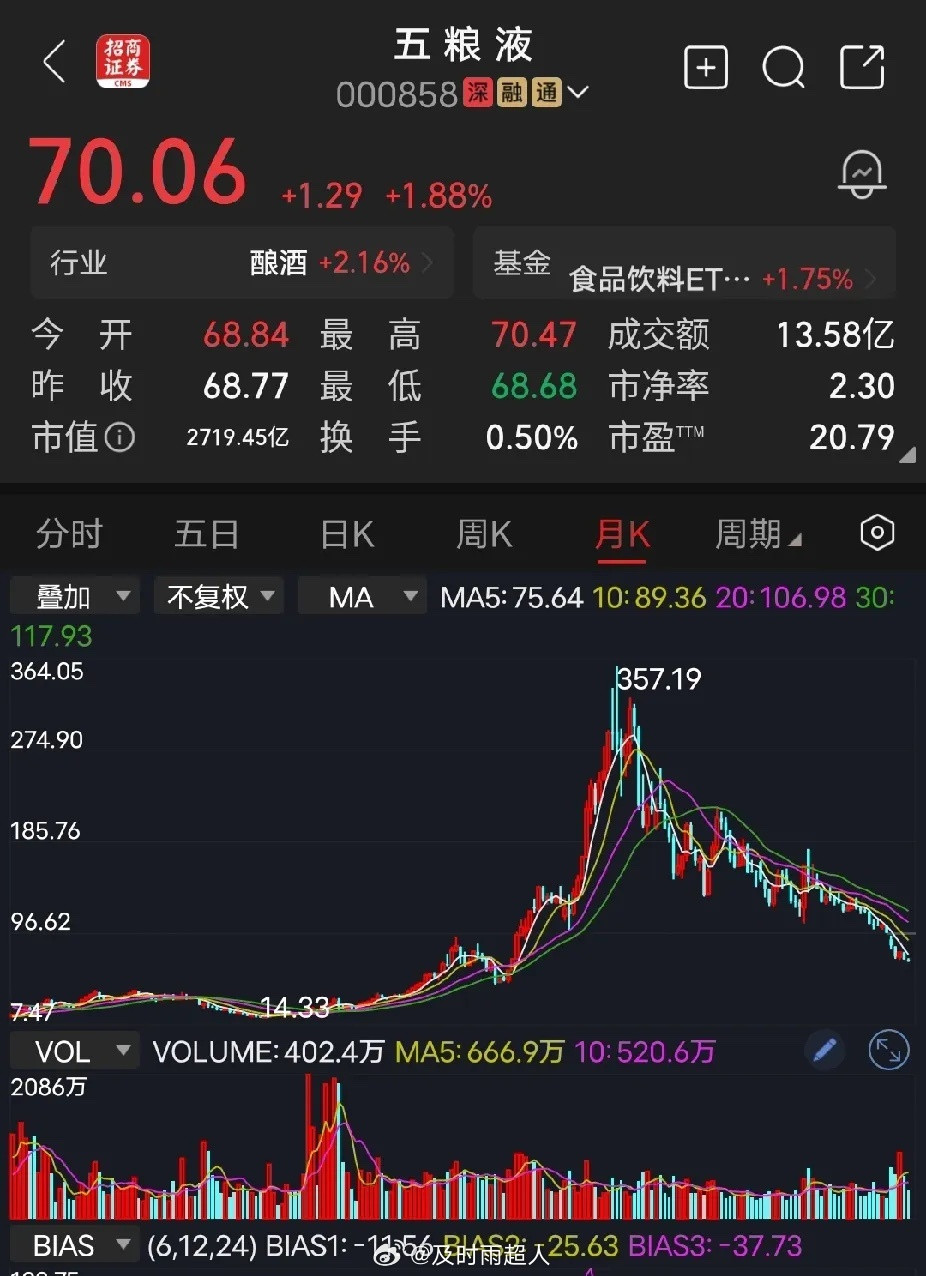
五粮液2014年时最低只有14块多钱,到了2021年,最高涨到了357元,7年时间上涨了25倍。
我认为,五粮液这段从十几元走到三百多元、再从高位一路回落的历史,真正值得普通投资者研究的,不是“主力割韭菜”这几个字,而是好公司、好价格和好买点,从来不是一回事。
人民网转引《证券日报》的报道显示,五粮液曾从2012年的39.55元一路跌到14.33元;证券时报后来的报道显示,五粮液在2021年2月达到354.61元/股,总市值一度达到1.38万亿元。
按这个口径计算,高点大约是低点的24.7倍。标题里说357元、25倍,可以理解为市场里的约数说法,精确数字还会受到复权方式、盘中价格和行情数据口径影响。
我更愿意说,2014年的14.33元和2021年的三百多元,代表的是两个完全不同的市场预期。
2014年前后,白酒行业正处在深度调整阶段,机构对白酒股的持仓热情明显降低,高端白酒价格、渠道库存和市场信心都承受着很大压力,市场愿意给白酒公司的估值也压得很低。
到了2021年,五粮液的经营数据已经完全换了一副样子。
新华网披露,2021年五粮液实现营业收入662.09亿元,同比增长15.51%,归母净利润233.77亿元,同比增长17.15%,公司还提出年度现金分红金额不低于115亿元。
这也是很多股民容易混淆的一件事:股价涨了很多,不代表企业没有价值;企业业绩很好,也不代表任何价格买进去都便宜。
一些文章说,五粮液涨到二三百元时“股价太高,没有多少人接盘”,这个说法并不准确。
股票能够在三百多元附近形成大量交易,本身就意味着市场里存在真实买盘。
真正需要研究的不是有没有人买,而是大家愿意花多少钱去购买企业未来的利润。
股价越高,市场对企业增长速度、品牌竞争力、盈利能力的要求也会越高。
一旦企业增长还在继续,市场给它的估值却开始往下走,股价照样可能出现很大的调整。
在我看来,2021年五粮液高位最值得研究的地方,就在这里。
公司可能还是一家赚钱能力很强的公司,可市场此前已经提前支付了太多乐观预期。
很多人买股票只研究“这个公司好不好”,我觉得还得多问一句:市场现在为了这份“好”,已经付了多少钱?
再看120多元这个位置,从三百多元跌到120多元,视觉冲击确实很大,很多人的第一反应就是:已经跌掉这么多了,还能往哪里跌?问题也恰恰出在这里。
357元跌到120元,只能证明它比357元便宜了,不能证明120元本身就便宜。
这就像一件商品原来卖1000元,现在打折卖400元,看起来已经便宜六成,可真正决定值不值得买的,还是这件东西本身值多少钱。
股票更复杂,它的合理价格还会跟利润水平、增长预期、行业景气度和估值变化一起走。
只盯着历史最高价算跌幅,很容易把“跌得多”误认为“已经到底”。
证券时报披露,五粮液2026年7月实施回购时,成交价格区间为73.34元至74.84元;公司控股股东还公布过30亿元至50亿元的增持计划。
市场远远不是“一个主力对一群散户”这么简单。
更值得投资者注意的是,白酒行业自己也在变化。
经济参考报通过证券时报披露的数据提到,2025年全国规模以上白酒企业累计产量同比下降12.1%,行业已经连续多年缩量,库存、渠道和消费场景都在重新调整。
到了2026年上半年,五粮液实现营业收入284.17亿元,归母净利润87.53亿元。
公司披露,利润增幅较高与上年同期基数较低以及旺季核心产品动销改善有关。
这组数据也提醒大家,判断今天的五粮液,不能直接拿2014年的股价成本线套,也不能只拿2021年的357元当参照物。
我的看法是,很多投资者真正容易掉进去的坑,不是什么神秘资金提前设计好的陷阱,而是人的“价格锚定”。
见过357元,就容易觉得120元特别便宜;见过120元,又会觉得七八十元已经跌无可跌。
可市场从来不会按照一个人记忆里的最高价来决定底部。
我也不赞成把五粮液简单归结成“爆炒过的股票,筹码派发完就很难再起来”。
资本市场没有这么简单的固定规律。
过去涨得多,只能说明当年的估值和市场预期曾经非常高;未来还能不能重新走强,要重新看企业盈利、行业供需、品牌竞争力和市场估值能不能重新匹配。
对普通投资者来说,这段历史真正有价值的提醒其实很朴素:别拿历史高点当价值尺度,别把跌幅直接当安全边际,也别拿无法验证的“主力成本”替代基本面分析。
尊重公开数据、敬畏市场风险、坚持独立判断,比天天猜谁在洗盘、谁在出货更可靠。
资本市场需要理性投资、长期投资,任何观点都不能替代投资者依据公开信息作出的审慎决策。