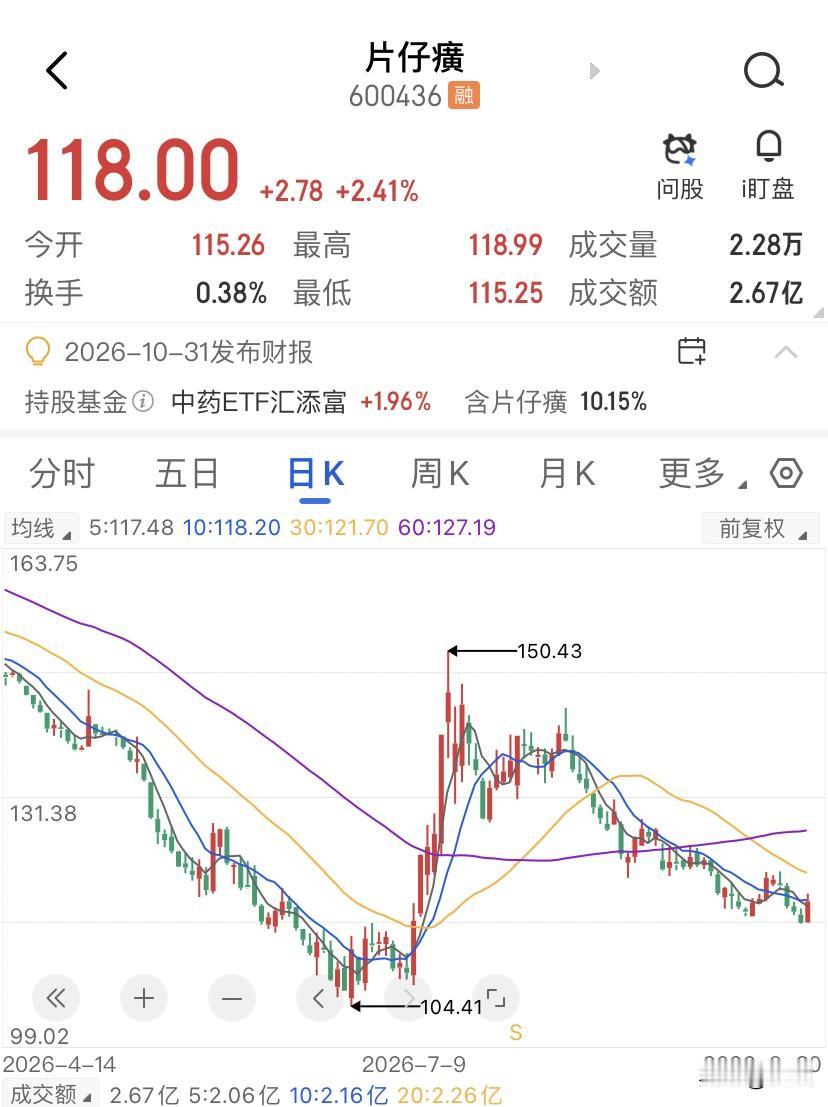
片仔癀的底,真不在牛黄的价格里,一个东西你笃信它永远涨,结果它跌了,你第一反应是错杀,第二反应是抄底?片仔癀现在就卡在这个关口上,从21年最高点算起,最大跌幅接近78%,市值从2900多个亿一路缩到700个亿出头,到现在股价还在118块钱附近趴着不动。
片仔癀现在是什么状态?所有均线全部压在头顶,像一口锅倒扣着。MA5到MA200,12条均线没有一条是支撑,全部是压力,技术面清一色的强力卖出信号,RSI只有28.5。52周区间从105.98-197.8块,现在118块钱离最低点也就10%的距离了。但关键是RSI在28超卖,价格却没反弹,这是在用时间换空间地阴跌,典型的下跌中继形态,而不是底部形态。真正的底部信号应该是超卖叠加放量止跌,片仔癀目前量比1.38,成交额才2.67个亿,缩量阴跌说明抛压还没释放完,也就是没人急着抢筹。
为什么出现这样的状况?因为牛黄降价是明牌了,天然牛黄从165万一公斤跌到52万,进口批件也拿到了,首单阿根廷牛黄已经入库,成本端拐点在27年四季度就能兑现。但市场的定价是预期,你打开任何一份研报,目标价从157块到220块的都有,可现在价格就在118趴着,这说明市场不信这些了。
片仔癀过去二十年涨价的底气,不是牛黄贵所以我贵,而是越贵越难买的稀缺,黄牛加价、药店限购、囤货者相信明天更贵。这种稀缺溢价才是片仔癀真正的护城河,760块钱一粒的定价锚靠的就是这个套路。但现在终端价格倒挂,590块就能拿走,于是消费者脑子里就会有等等还能更便宜的想法了,这个想法一旦形成,不是牛黄降到30万就能抹掉的影响。
就像东阿阿胶,特别有说服力。19年东阿阿胶暴雷,市场也说这是水煮驴皮,智商税收不下去了,价格从50多块跌到27块,业绩全年亏4.44亿。但回头看东阿阿胶后来怎么翻身的?不是靠驴皮降价,是靠切换到中药。
从高端礼品定位转向大众滋补消费,营收复合增速做到14.5%,近五年股价逆势涨了77%。东阿阿胶的教训是什么?是从稀缺溢价切换到刚需复购,这样企业才能活,片仔癀现在还在第一阶段,终端价格倒挂说明它连稀缺的溢价都块稳不住了,更别提切换到第二曲线了。
茅台2012-2015年那轮周期,飞天茅台批价从2200跌到880块,渠道毛利率降到零甚至负数,批零倒挂比片仔癀现在还严重。但茅台的底部是怎么出现的?价格底出现在14年1月,批价底出现在14年10月,股价底领先批价底9个月。
这说明市场定价的不是批价什么时候止跌,而是定价还在不在。茅台批价虽然倒挂,但消费者心智里请客必须上茅台的锚没有松动,所以股价先见底了。片仔癀现在的问题是,消费者心智里的锚在松动了。以前送礼还有人送片仔癀是因为懂行、有面子、不好买,现在药店打折都卖不掉,送礼的人就会开始觉得这玩意儿是不是不行了。
片仔癀短期105-108块是强支撑为止,这是52周低点区域,如果跌破,下一档要看95-100块的关口,118-120块是第一道压力(MA20附近),真正决定趋势反转的是能不能放量站稳130块以上,这是均线死三角的压制区。
机构平均的目标价在158块,最高到220块,但这些数字的前提都是品牌力未受损的情况下的。我的判断是,27年牛黄库存出清带来的毛利率改善,会是一次性的利润修复,大概率能推到130-140块的区间,但要让市场重新给出21年那种估值溢价是不可能了。