俄方寸步不让:天然气管道非得取道蒙古进入中国
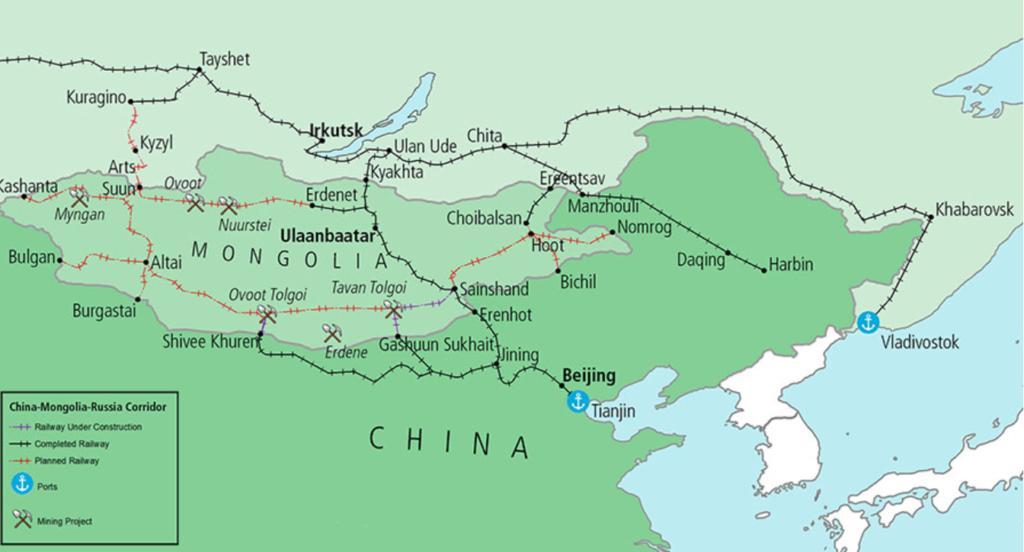
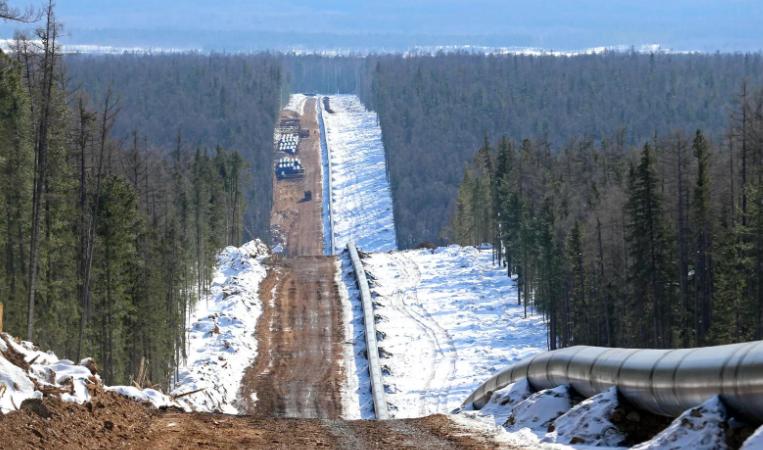
俄罗斯能源部长齐维廖夫在东方经济论坛上宣布,普京已将“西伯利亚力量2号”正式更名为“贝加尔力量”。名字换了,路线没换,还是那条从亚马尔气田出发、横穿蒙古全境、从内蒙古入境中国的2600公里管道,设计年输气量500亿立方米。俄方的态度很清楚,这条管道必须过蒙古,没得商量。
中俄两国明明有四千多公里的共同边界,管道直接对接就行。俄方偏要绕道第三国,多一道过境费不说,还多一层供应风险。这笔账,俄罗斯自己算得比谁都精。
走蒙古比从阿尔泰直接进新疆,线路短了大约三百公里,蒙古境内以草原戈壁为主,地势开阔,施工难度比翻越阿尔泰山小得多。阿尔泰方案要穿越高山冻土和世界自然遗产地,造价高,环保争议大。从纯工程角度看,蒙古路线确实更划算。
但工程账只是表面,地缘账才是核心。俄罗斯这些年对欧洲天然气出口暴跌,2025年管道气对欧出口下降了44%,跌到1970年代中期以来的最低水平。欧盟已经撂了话,2027年秋季全面禁止进口俄管道天然气。西边的门一扇扇关上,俄罗斯急需用中国市场来填补窟窿。
蒙古的位置就变得微妙起来。蒙古这些年推行“第三邻国”政策,跟美国、日本、欧洲的军事接触从未断过。2025年9月,蒙古国防部官员在华盛顿跟美方主持了双边防务论坛年度会议,讨论加强安全合作。一个过境国自己都在搞平衡外交,下游买家凭什么把三十年的能源命脉交出去。
蒙古开出的过境条件更让人没法接。最初提出每年2到3亿美元过境费,后来一度加码到20到30亿美元,还要求俄方每年免费提供二三十亿立方米天然气,外加出钱修铁路、建工厂、转让技术。蒙古全国一年的用气量还不到10亿立方米,光无偿供气这一块就要走了本国全年用量的两三倍。
价格分歧才是谈判真正的死结。中方在谈判中咬定每千立方米50美元左右,对标的是俄罗斯国内享受财政补贴后的民用气价。
俄方坚持参照“西伯利亚力量1号”的现行价格,大约250到260美元。两边的心理价位差了整整五倍。按每年500亿立方米算,每差100美元,一年就是50亿美元的差距,合同一签三十年,这笔账谁算谁肉疼。
中国敢把价格砍到这个份上,底气来自多年布局的能源多元化。中亚天然气管道A、B、C三线每年从土库曼斯坦进口约400亿立方米,D线建成后总输送能力能提到650亿立方米。中缅管道每年能送120亿立方米。
沿海LNG接收站越铺越密,2026年前8个月俄罗斯对华LNG出口同比增加了28%,达到515万吨。中国天然气进口来源已经覆盖二十多个国家,管道气和LNG形成了多层次的供应网络。俄罗斯管道气从当年的“必需品”变成了众多选项中的一个。
俄方急,中方不急,这个心态差异决定了谈判节奏。路透社报道指出,即使协议在2026年底前签署,建设至少需要五年,达到满负荷还需要再五年。
中国石油天然气集团预计,到2035年中国天然气年消费量将增至5500亿到6500亿立方米,国内产量预计只有3100亿立方米,缺口需要通过进口来弥补。中国有足够的时间等,俄罗斯没有。
俄方其实还有一张牌可以打,就是哈萨克斯坦路线。哈萨克斯坦已经表达了参与意愿,其现有的中亚管道体系可以大幅降低新建基础设施的成本,俄方也一度公开表示支持哈萨克路线替代蒙古路线。
蒙古一看形势不对,这才急忙把备忘录重新拿了出来。俄方手里有替代方案,却偏偏死咬蒙古不放,这里面的算盘值得细想。
俄罗斯坚持走蒙古,表面是省成本,深层用意是把蒙古绑在自己的能源链条上,防止这个传统势力范围被“第三邻国”政策彻底拉走。管道一旦建成,蒙古每年坐收过境费,经济上跟俄罗斯绑得更紧,地缘上就多了一层保险。蒙古拿过境费,俄罗斯拿地缘杠杆,谁来买单,当然是下游的买家。
这条管道从2006年提出第一版方案算起,谈了将近二十年,至今连第一铲土都没挖下去。俄方从2022年初开始,至少十次宣称项目即将进入建设阶段,每一次都落了空。普京急着卖气,中国不急着买气,蒙古在中间反复摇摆,三条腿的凳子一条都还没站稳。
中方的策略很清楚,管道要走蒙古可以,但过境费必须封顶,断供赔偿责任必须写死,价格必须回到合理区间。俄方如果继续在路线和价格上寸步不让,这条管道就继续趴在图纸上。中国手里的气源足够撑过任何一个冬天,俄罗斯的天然气田却没法一直等着不开工。