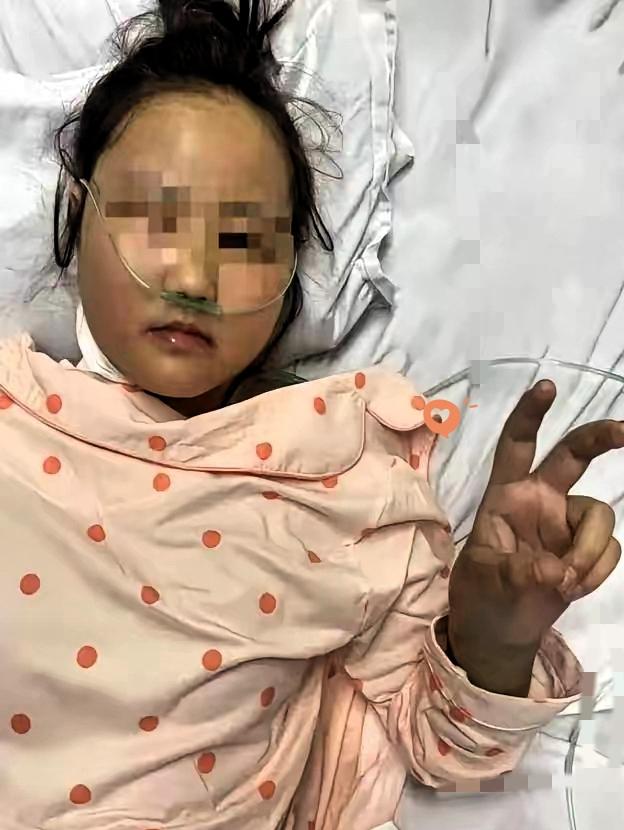
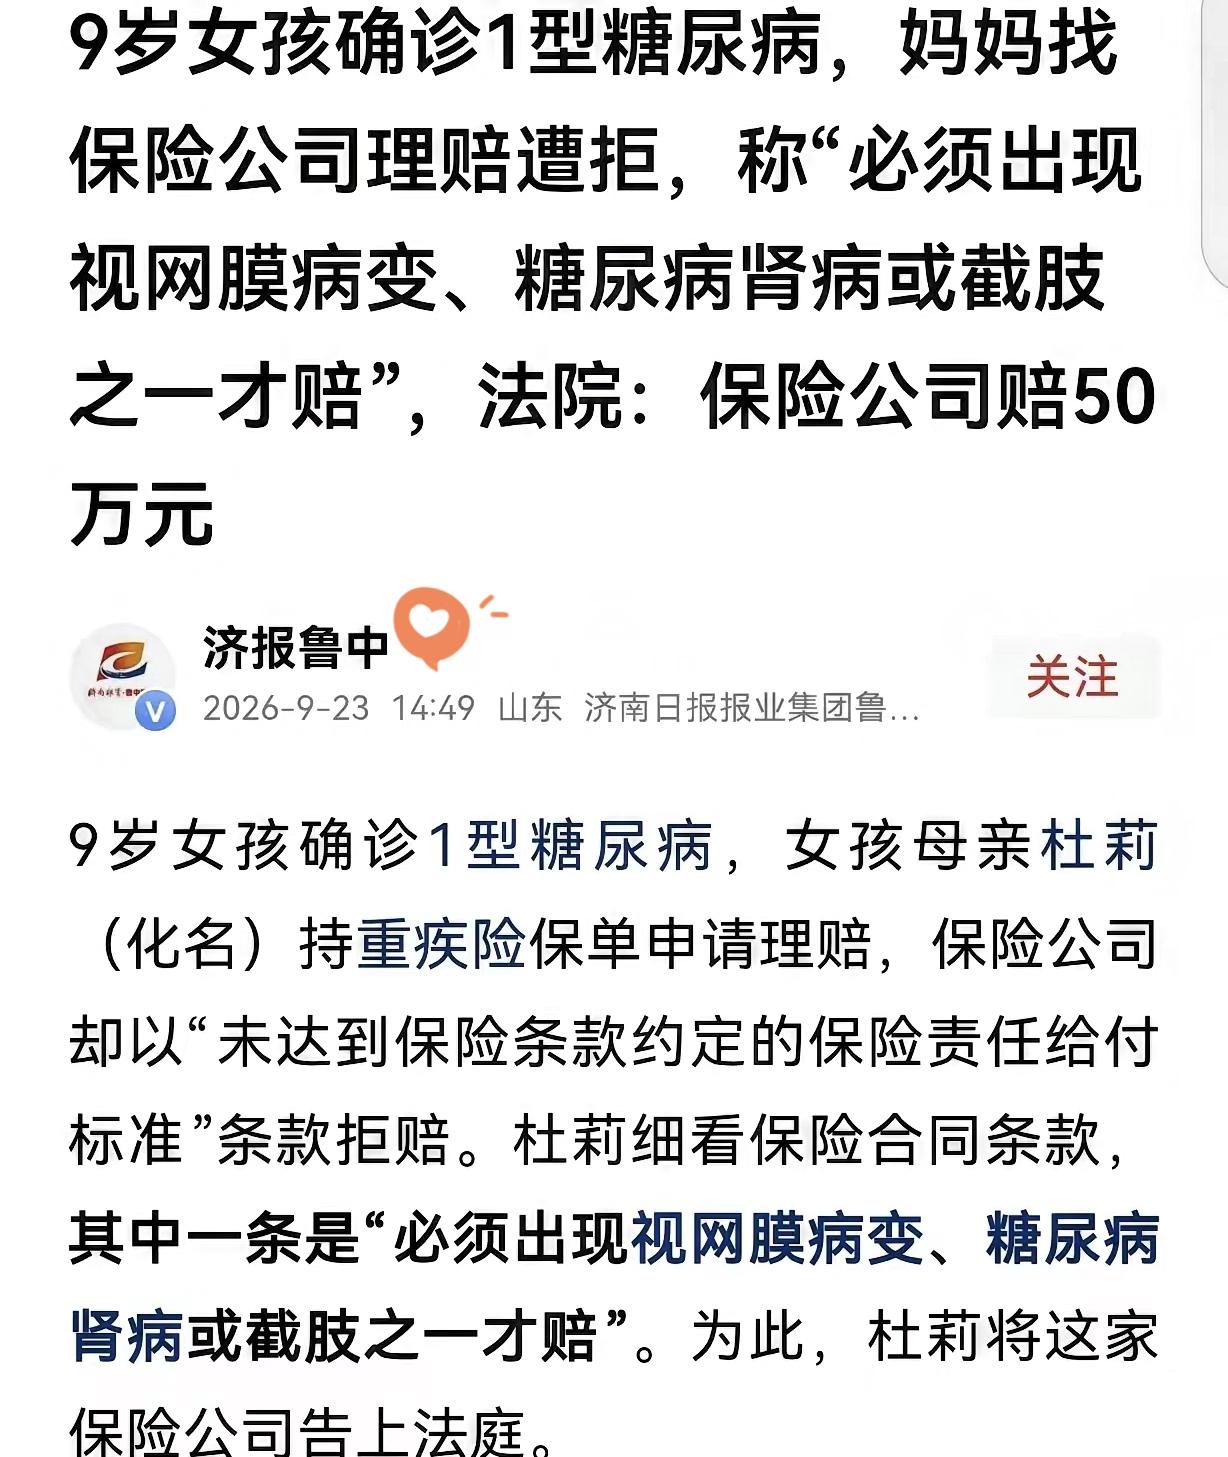
“玩不起!”湖北武汉,一女子给刚出生的女儿,买了一份终身重疾险,保额50万,每年保费3950元,缴费期20年。孩子9岁时,不幸确诊1型糖尿病并酮症酸中毒,需要终身打胰岛素。
可申请理赔时,保险公司却卡住了,说必须等到出现视网膜病变、肾病或者截肢并发症才能赔钱。女儿暂时没有并发症,直接被拒赔。妈妈坚持按时交了近十年保费,遇上这种情况实在难以接受,索性起诉到法院。
最后法院判定保险公司全额赔付50万,理由是合同里额外加上的理赔门槛,属于悄悄缩小保障范围的条款,投保时没有专门讲清楚,这条限制就无效。这类藏在厚厚合同里的隐形门槛,不止这一起案例。很多人买保险,只会简单看看疾病名称,忽略条款里藏着的苛刻附加条件。
保险本来是用来给家庭托底的,不能靠着密密麻麻的小字来规避赔付责任。我们买重疾险的时候,一定要仔细读懂疾病释义,别等到需要理赔的时候,才发现里面埋着陷阱。
评论列表