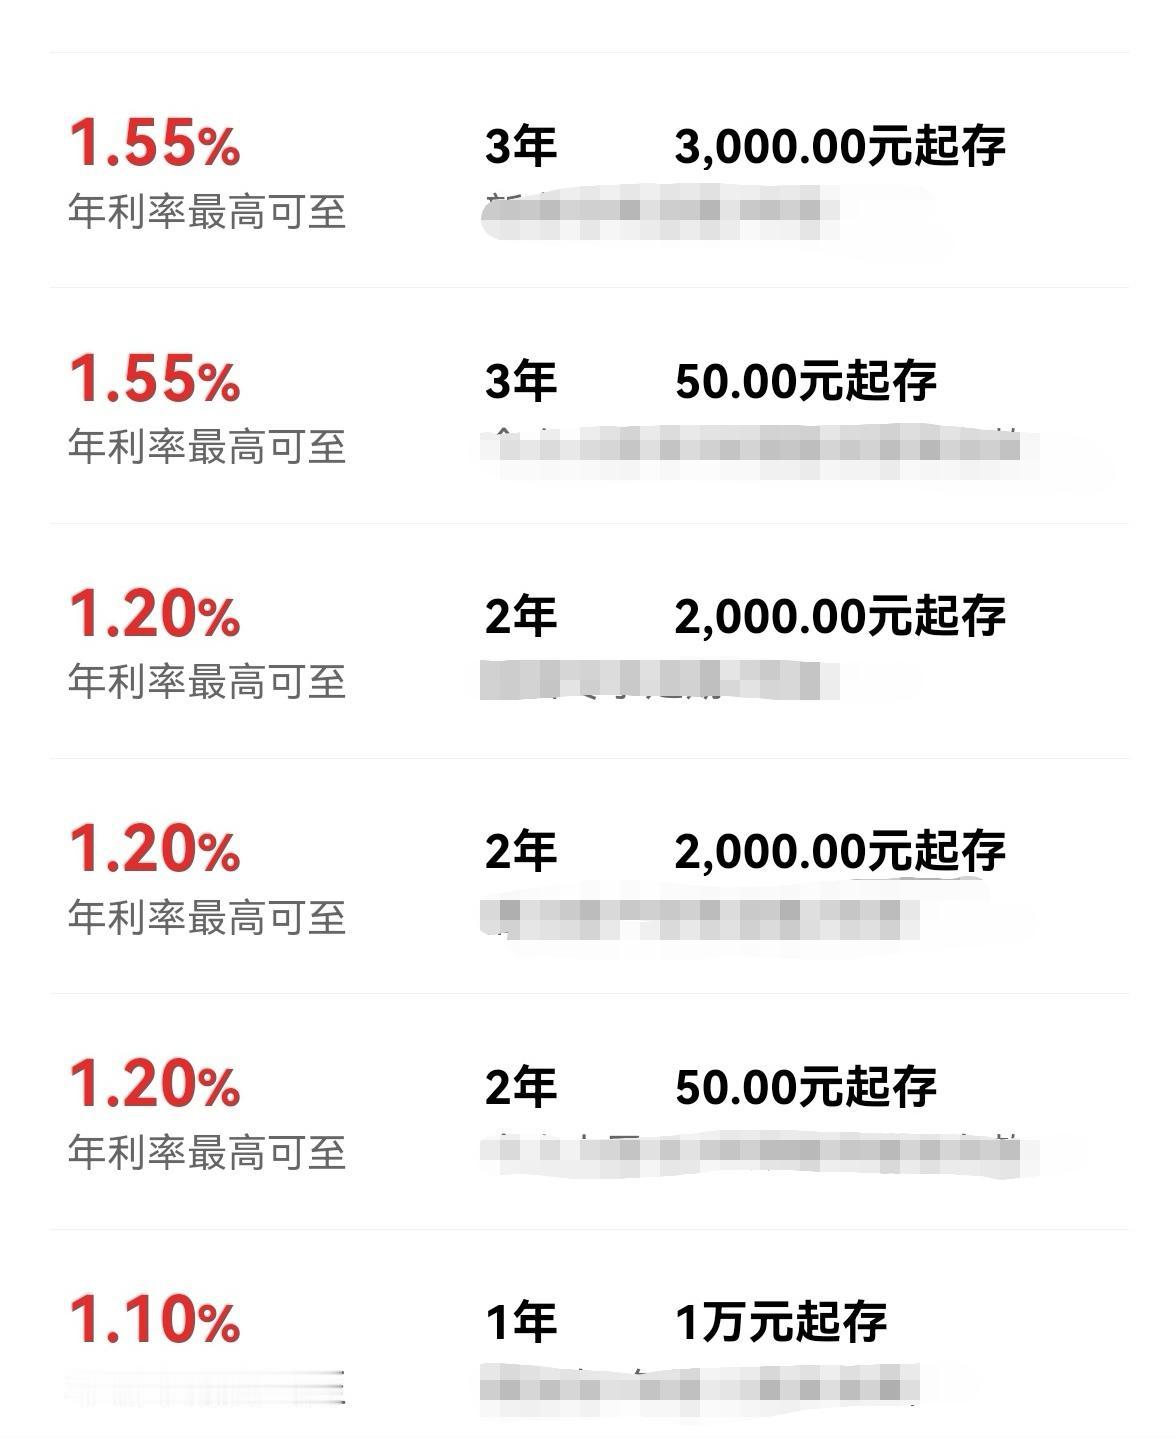
看看国有六大行,活期存款利率仅仅只有0.05%,定期一年期的存款,仅仅只有0.95%。三年和5年期的定期存款利率也不超过1.3%。他们就是我国存款利率的标杆,虽然没有权威数据,但是六大行的存款规模合计高达158万亿,占42家上市银行总额的70%,占全国存款规模的近46%。
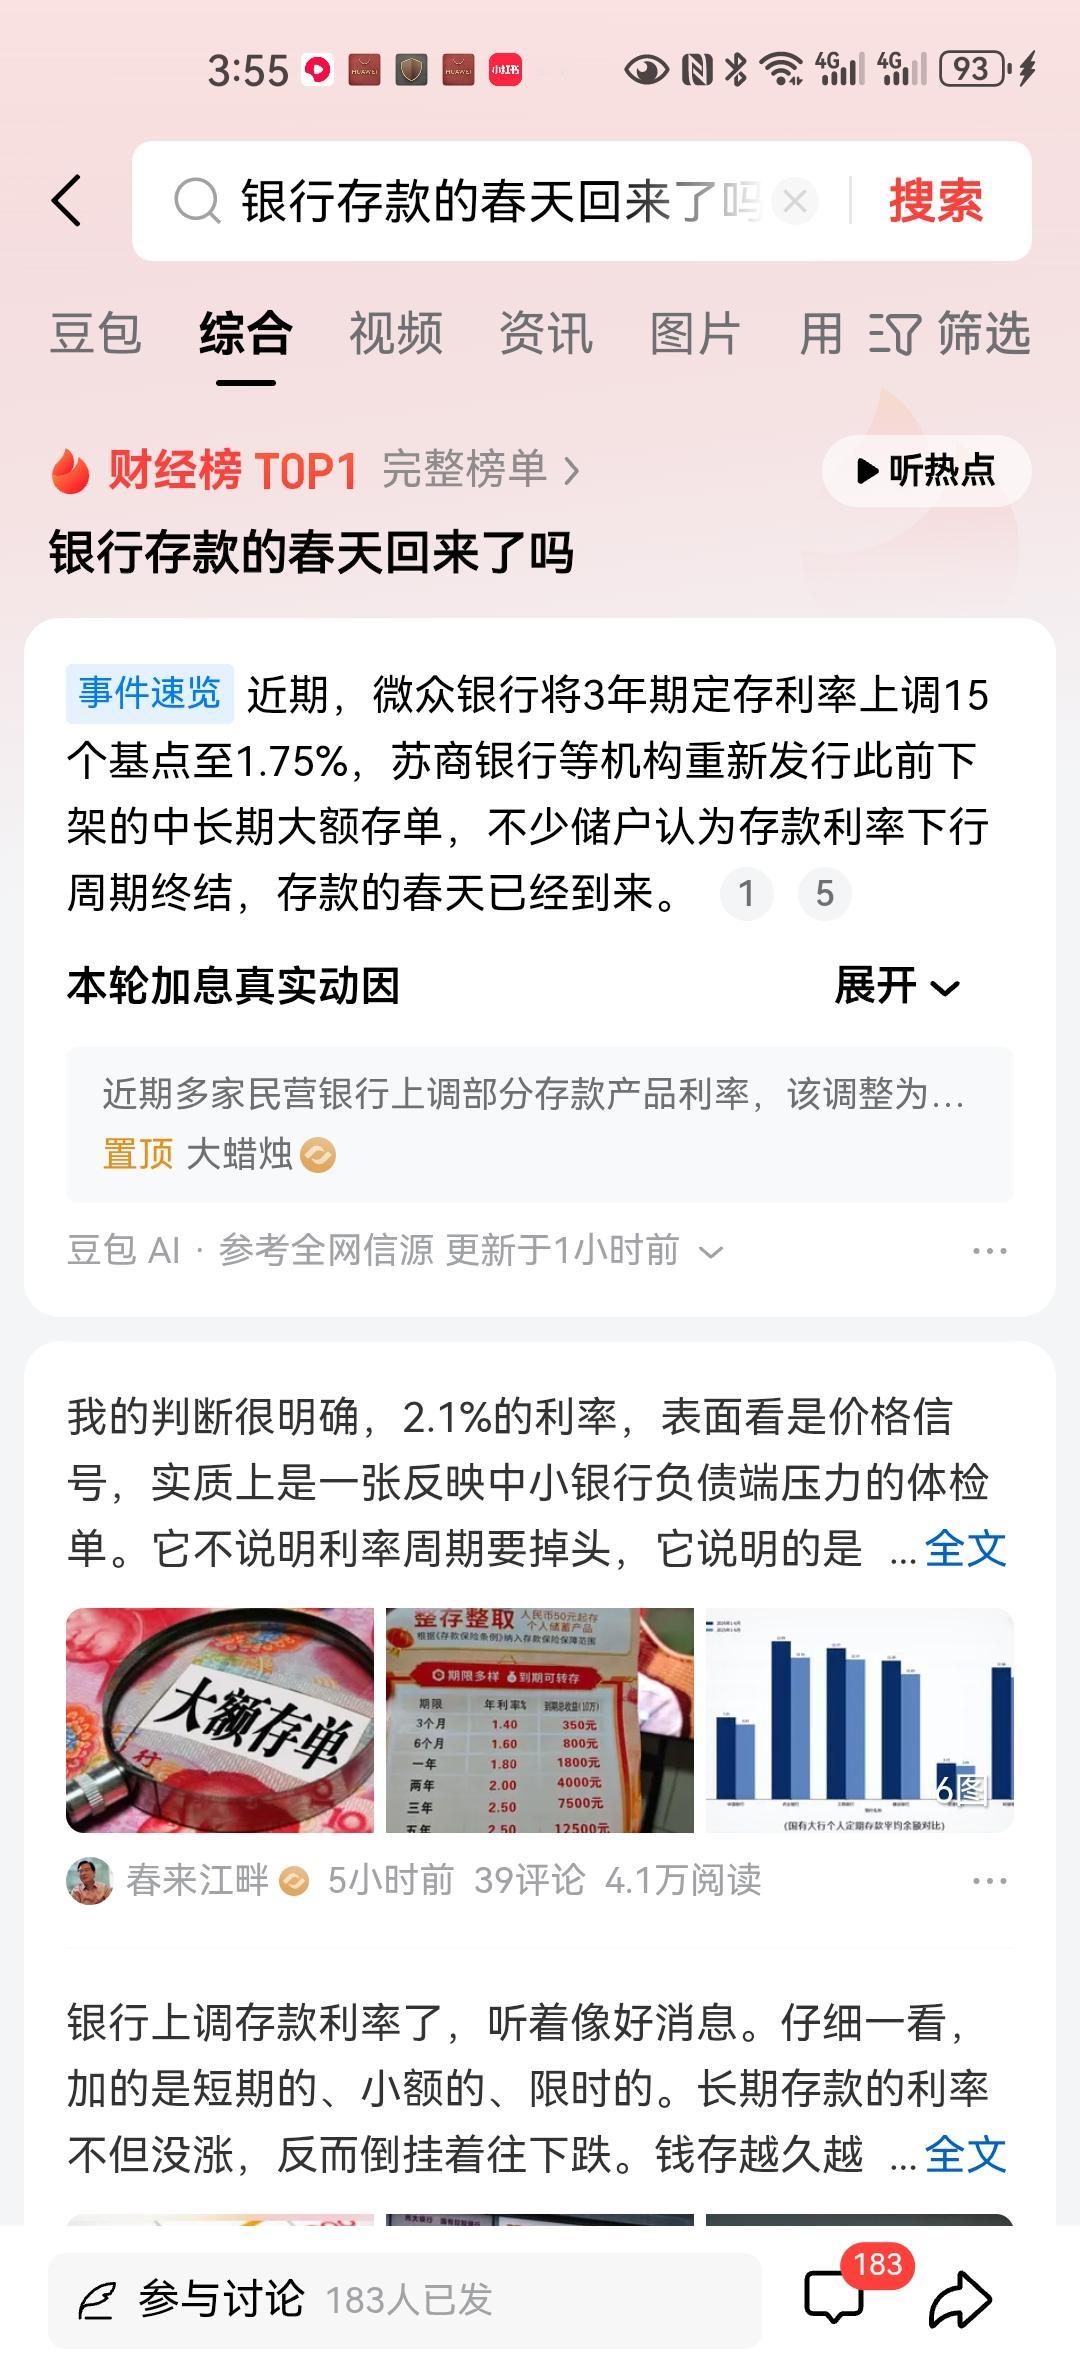
之前在第2季度,一些村镇银行和农商行,推出了一些利率比较高的产品。最近看到互联网银行微众银行,三年期定期存款利率也上调到1.75%,比国有大行高出近40个基点。这可能已经是上调利率规模最大的银行了,但是我们想想,这些中小银行为何要调利率呢?那是因为他们存款规模不够,对于持续经营构成了严重威胁,如果不能有效提升存款规模,那有可能引发监管的关注,会引发后续的更严厉的监管措施。
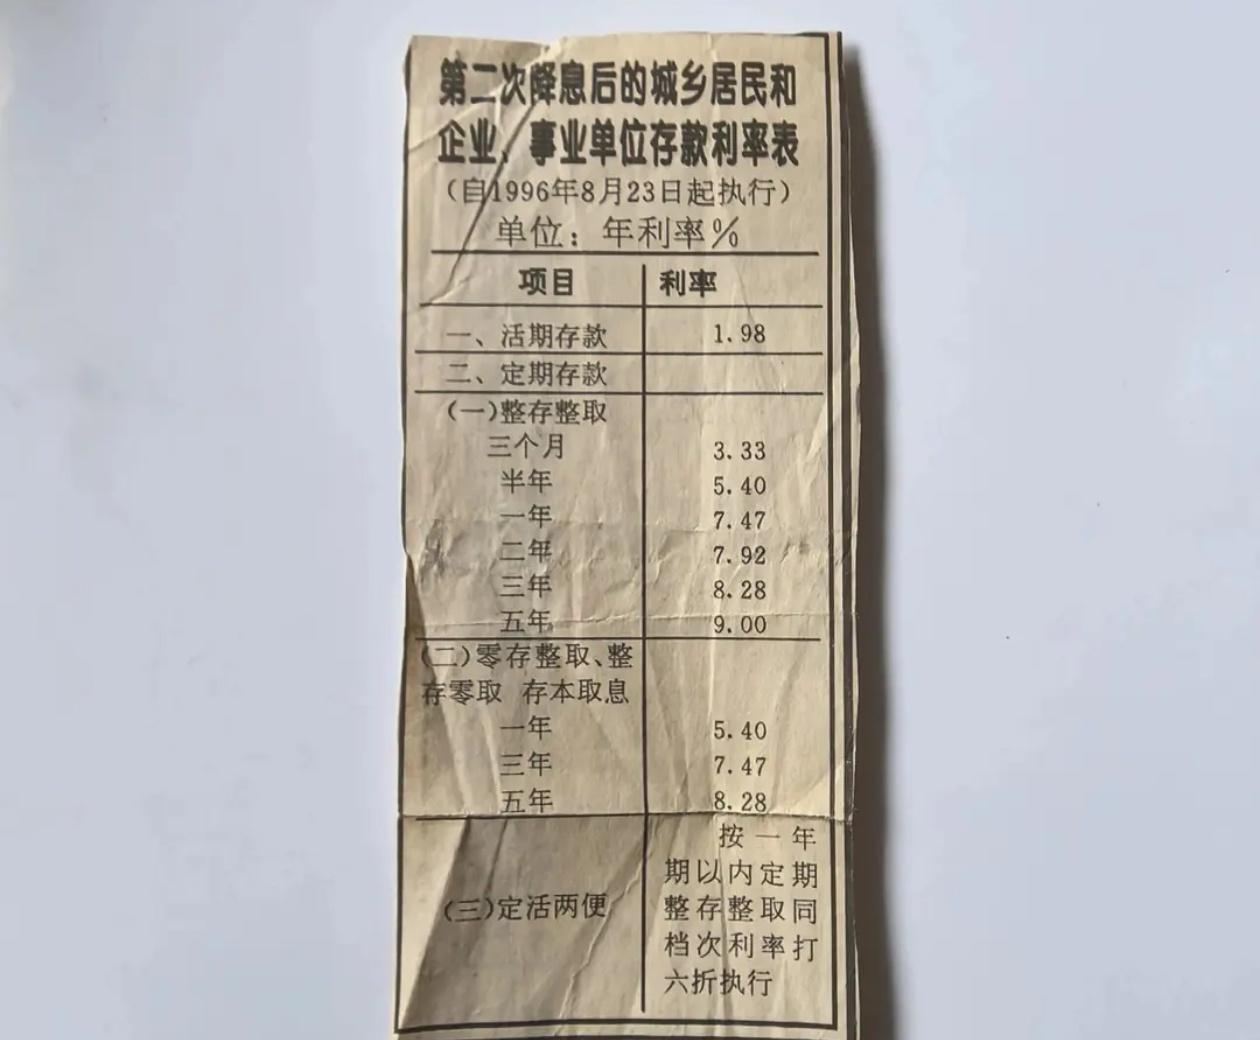
靠吃利息补充养老的想法已经一去不复返了。但是也不建议做冒进的投资,最少现在投资的风险还是比较大,那么怎么办?这可能是在目前这个敏感的经济周期中的一个很难抉择的选择。大家觉得呢?