标签: 存款利率

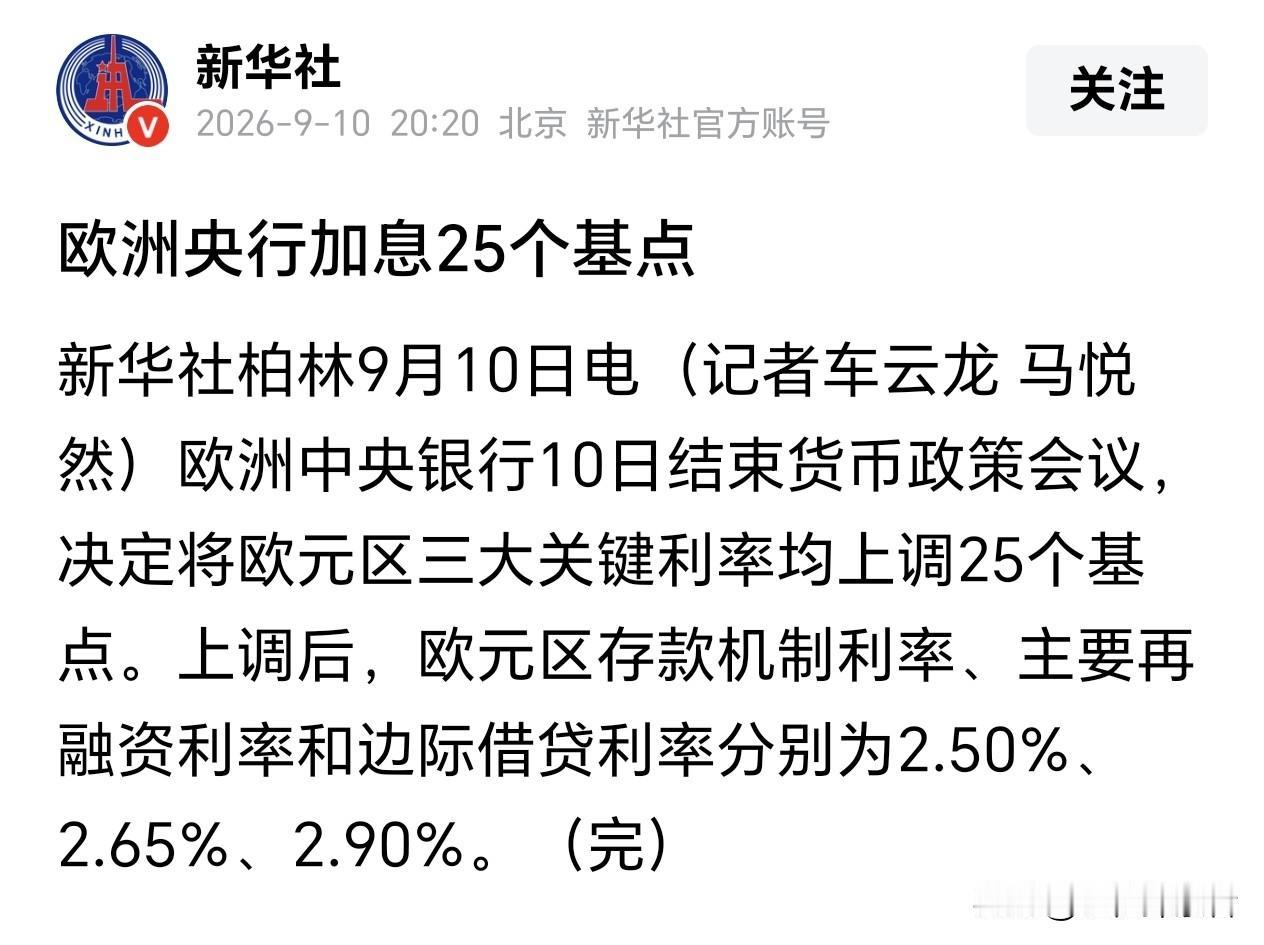
欧洲央行今晚宣布将三大关键利率上调25个基点,存款利率升至2.50%,这是今年第
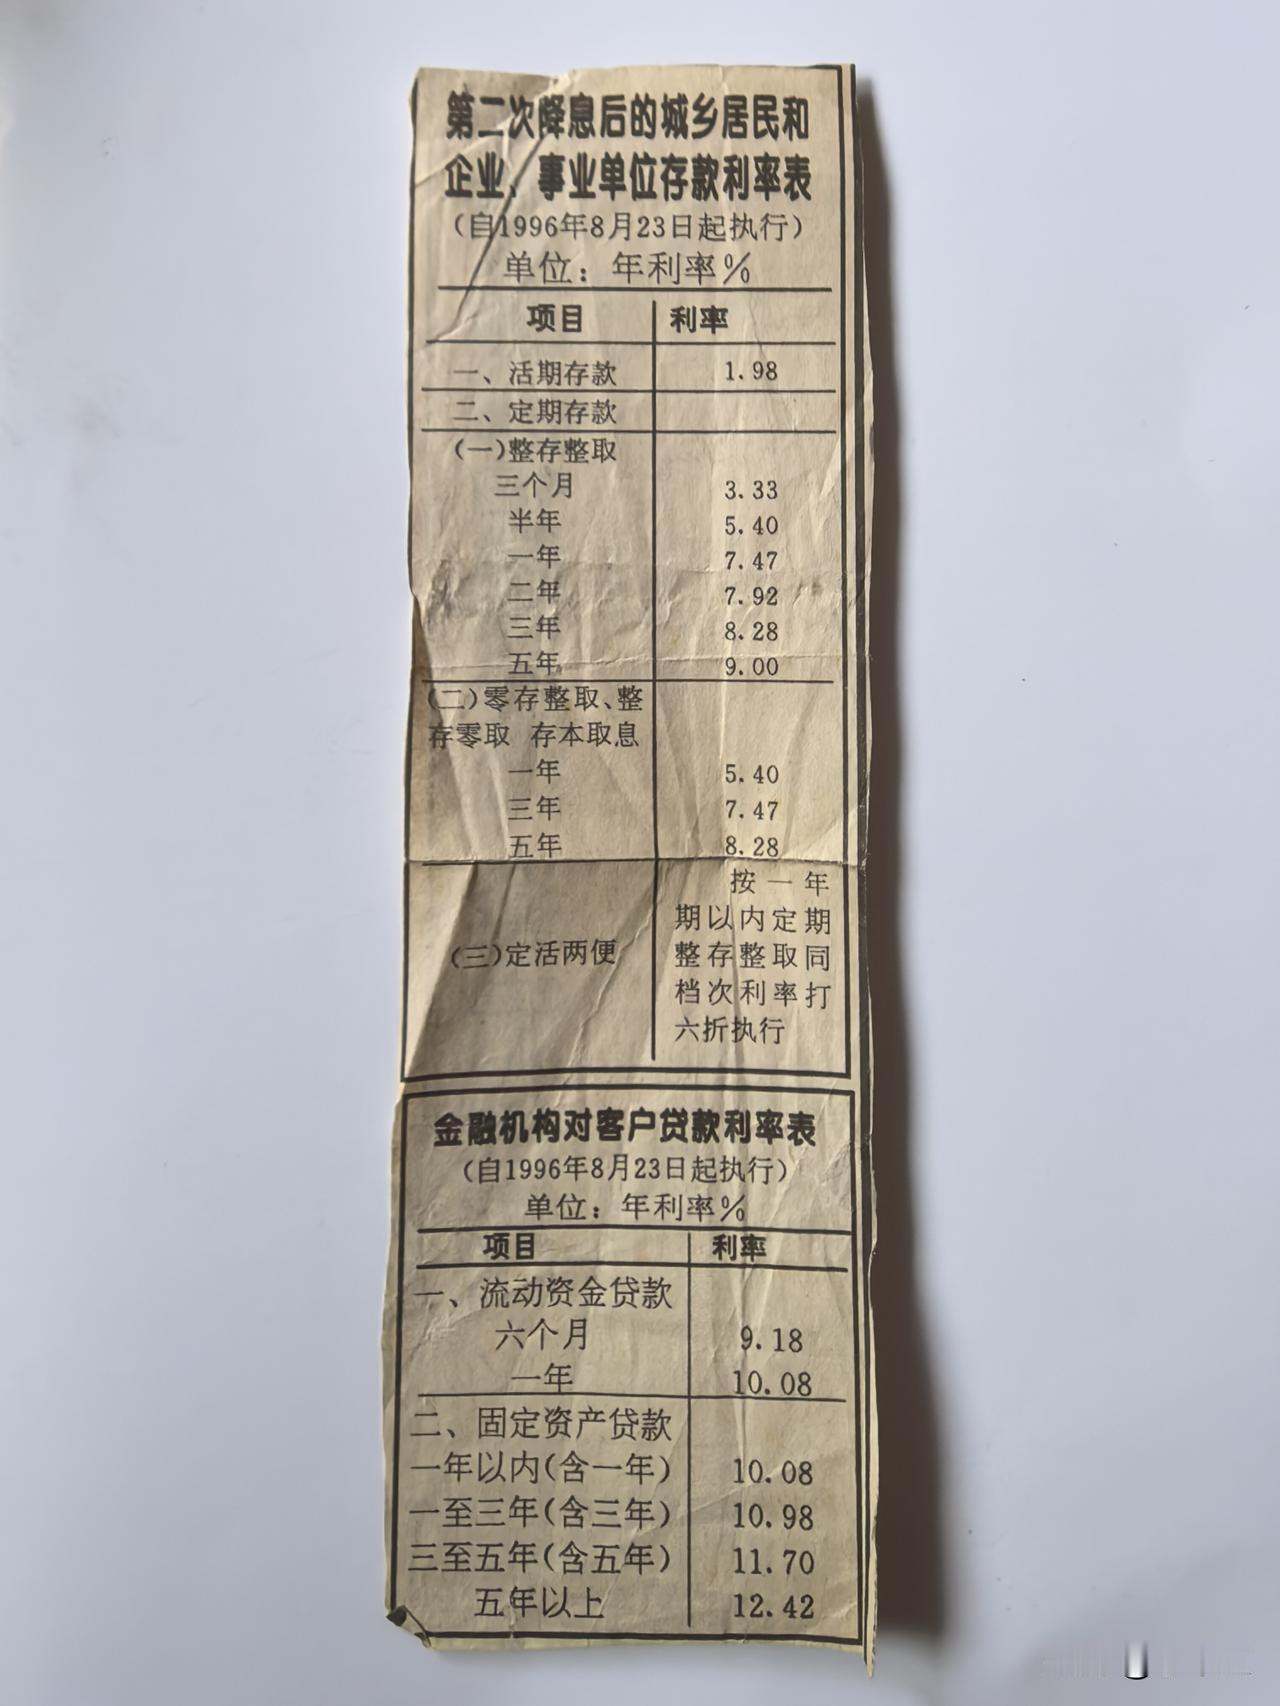
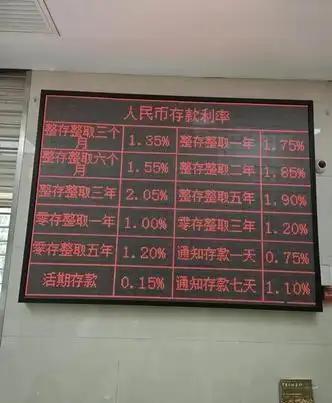
欧洲央行今晚宣布将三大关键利率上调25个基点,存款利率升至2.50%,这是今年第二次加息。直接原因是中东冲突导致布伦特原油突破100美元/桶,欧元区8月通胀飙升至3.3%,能源价格同比暴涨14.3%,远超2%的政策目标。欧洲央行此举属于预防性收紧,目的是在通胀从能源端向工资、服务业扩散之前提前锁死预期,防止演变成内生性通胀螺旋。同时欧元区经济韧性超预期,二季度GDP稳步增长,给了央行加息的空间。对我国影响方面,利弊并存。好处是:海外加息推高能源矿产进口成本,有助于缓解国内通缩压力,PPI已同比转正至1.5%;人民币年初以来逆势升值约3%,贸易顺差维持高位,资本并未大规模外流。坏处是:欧元区加息抑制当地消费需求,纺织、家居等传统对欧出口订单已收缩5%至12%;高端设备、精密仪器等进口成本上涨9%至12%,企业利润被压缩;同时全球利率走高也制约了国内进一步降息的空间。应对方面,中国央行坚持"以我为主",LPR已连续多月维持不变,不跟随加息。政策重心转向结构性工具,定向支持科技创新、绿色金融等领域,同时利用人民币升值窗口期推动跨境人民币结算,降低对美元体系的依赖。总体来看,短期有压力但可控,关键在于油价走势和中东局势能否缓和。
发现这个规律没?当大件东西在降价的时候,比如房子,车子,还有利率,这就说明钱越
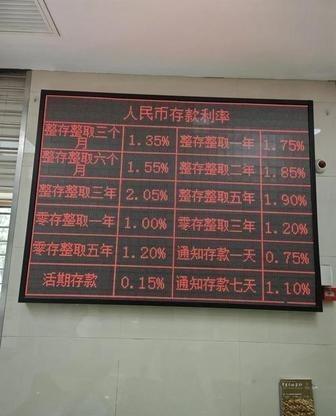
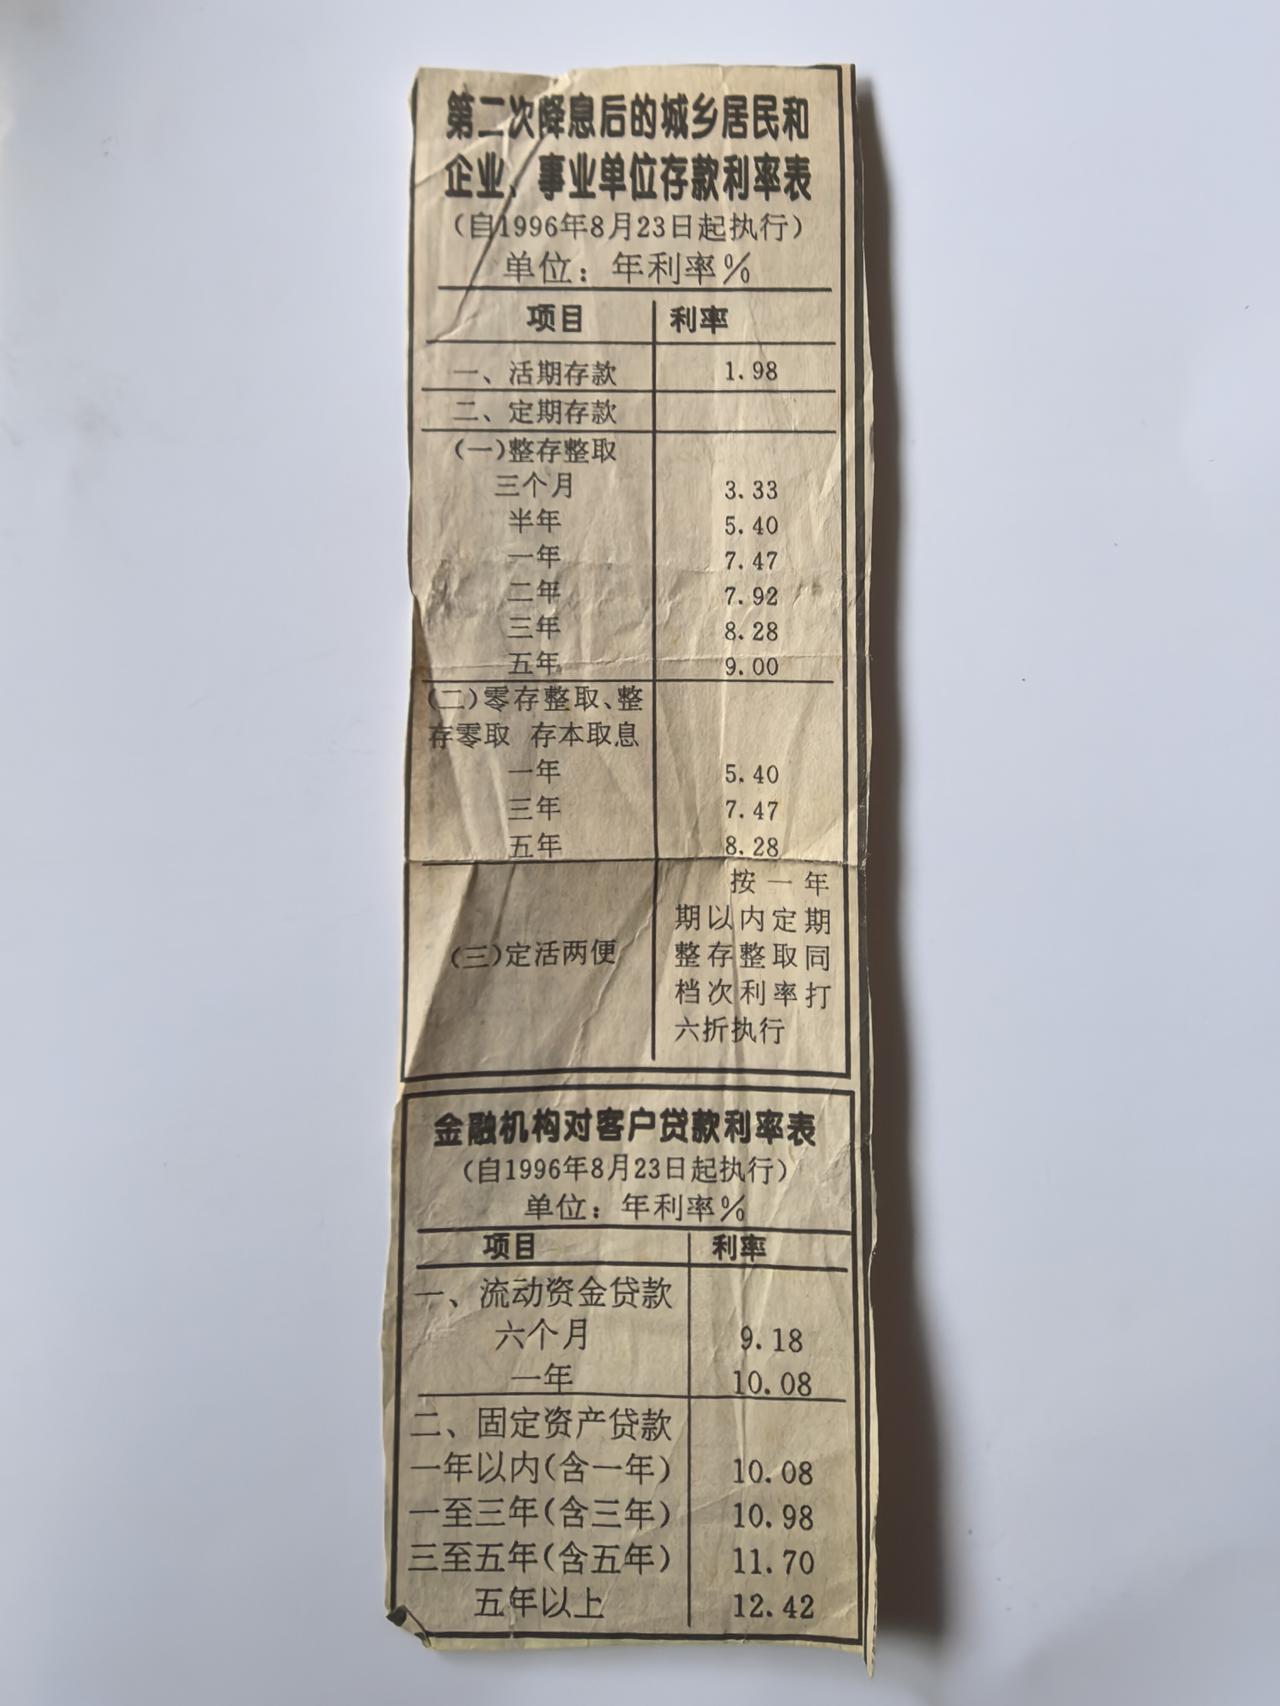
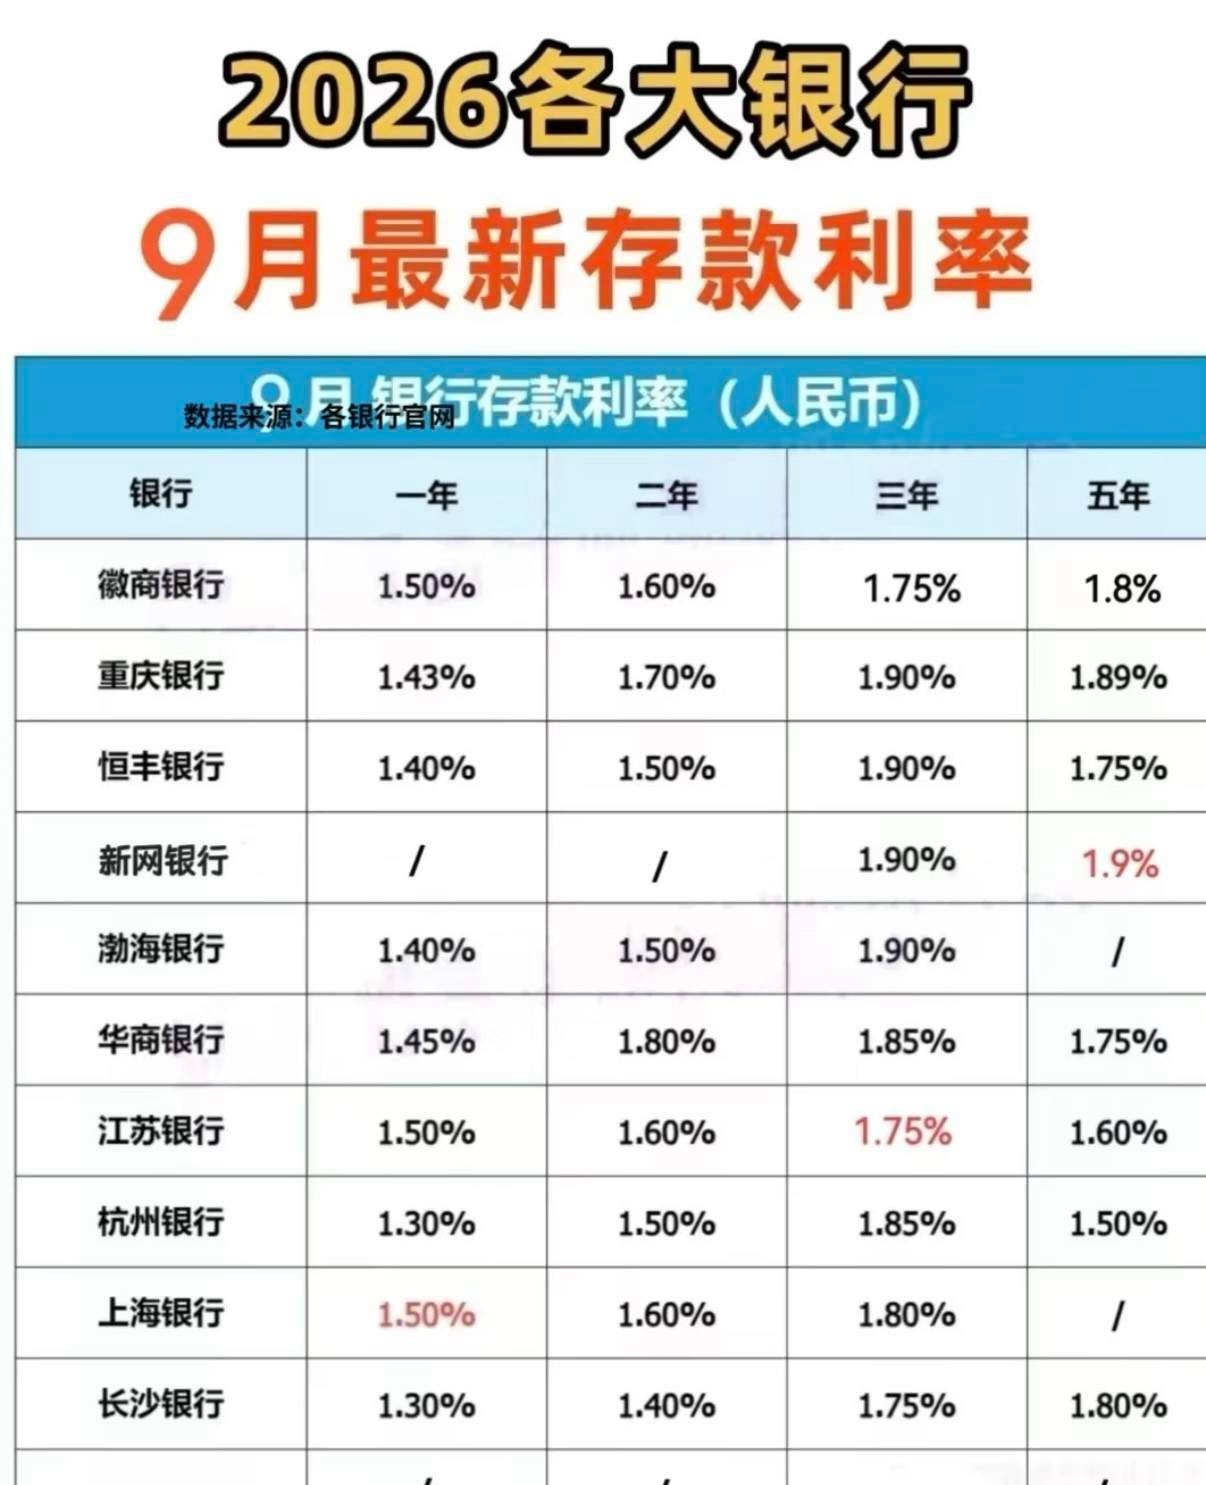
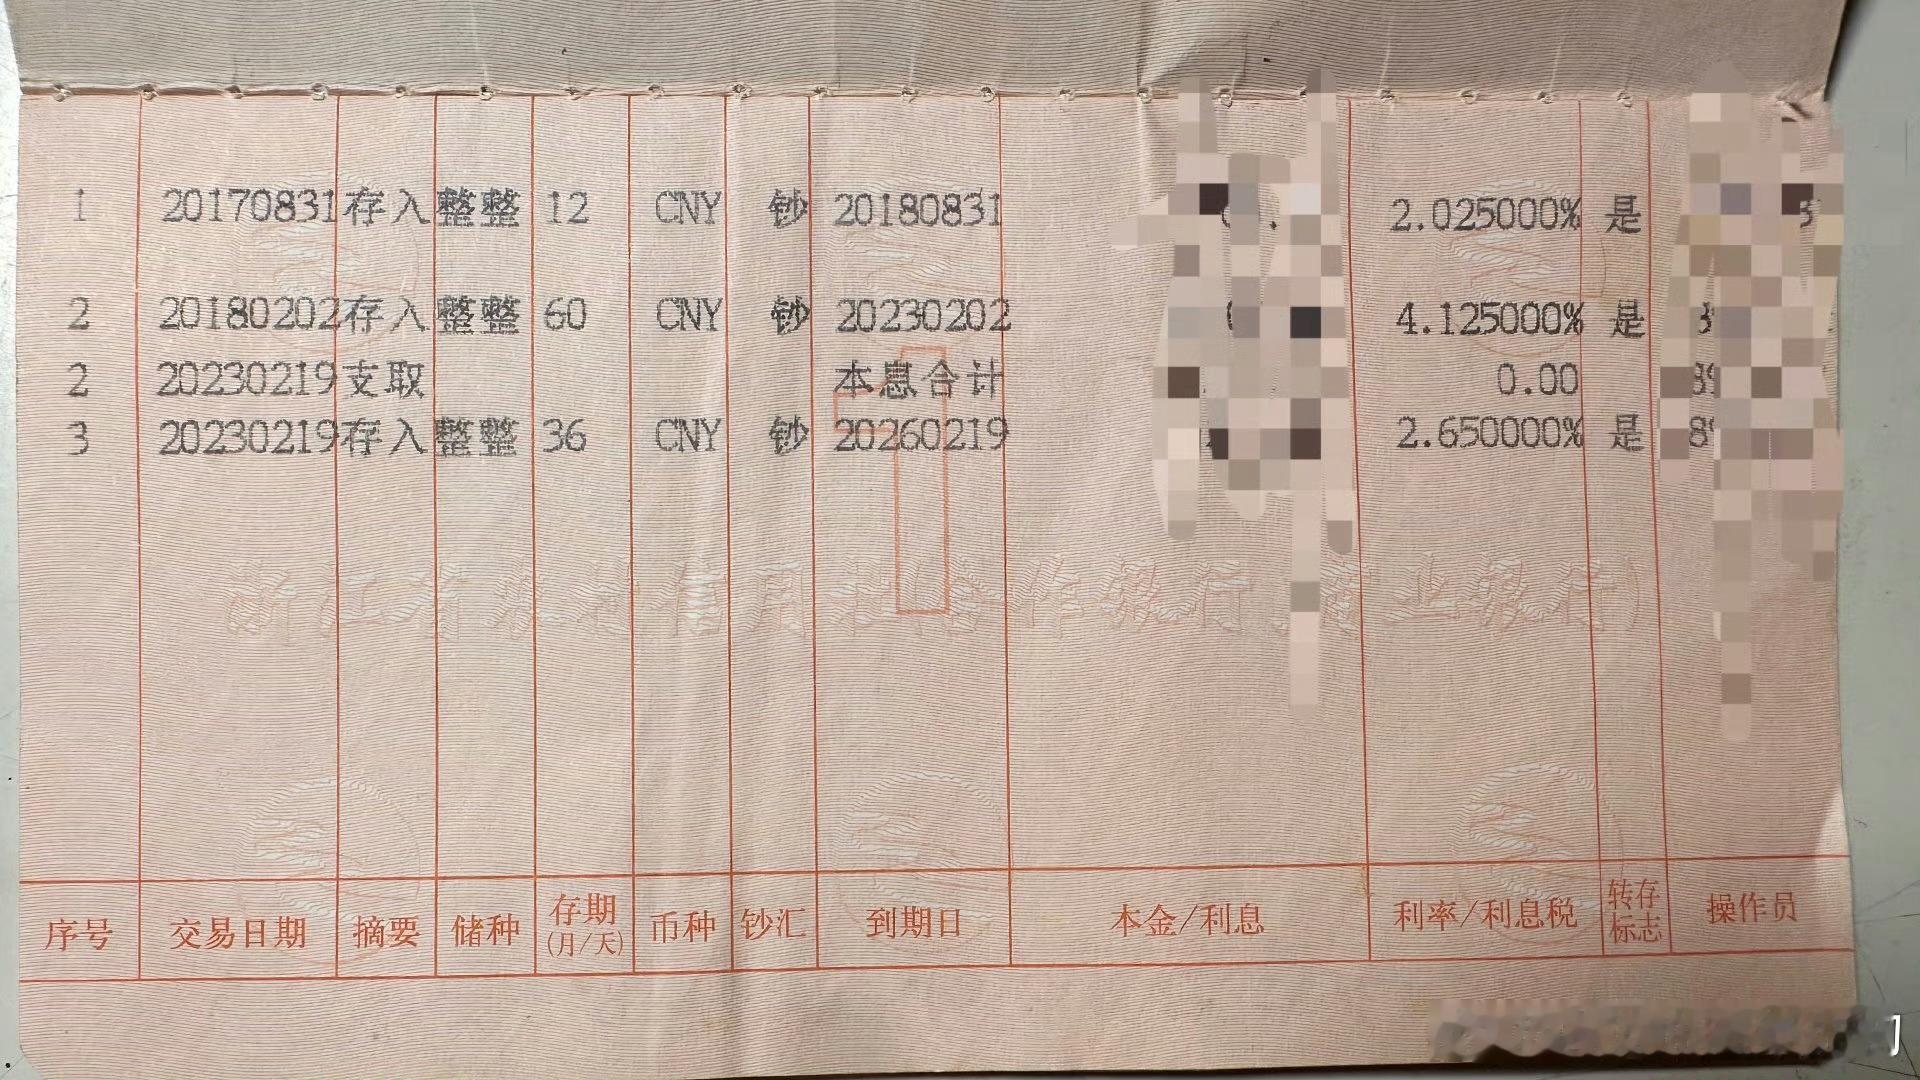
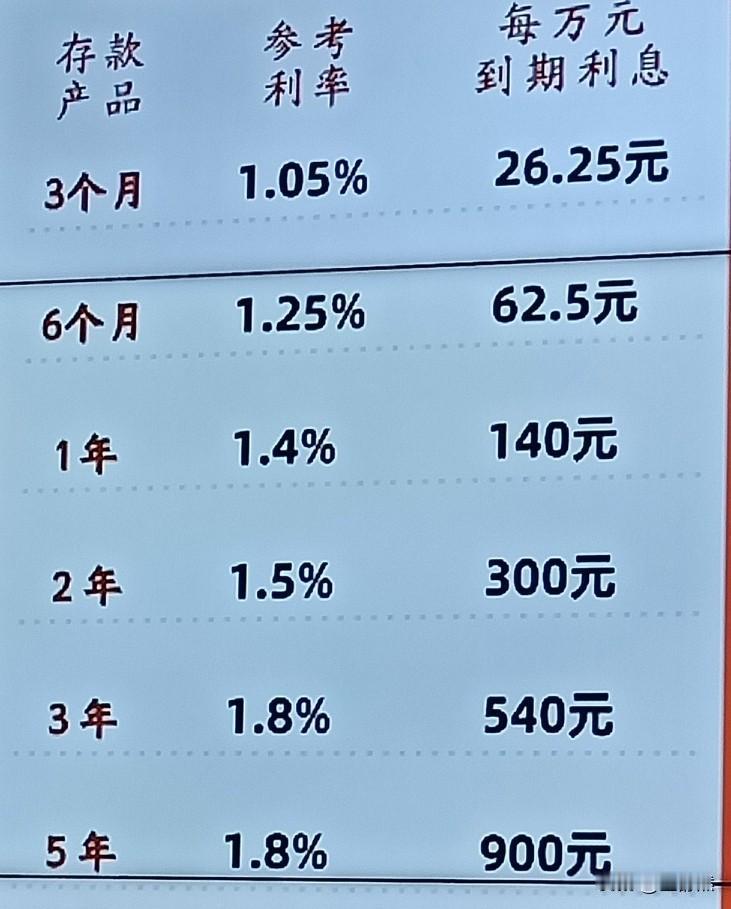
发现这个规律没?当大件东西在降价的时候,比如房子,车子,还有利率,这就说明钱越来越值钱了,接下来要把钱袋子握紧了,你拥有越多的钱,你的选择权越多,什么东西的流动性,都不如钱,最好不要买股票,不要买黄金,房子能住就不换,车子能开,就不买新的。现金在手里,比啥都好。看到这段话,心里有了底。房子降了,车子降了,利率也降了。当大件的东西都在降价的时候,其实是在告诉你一件事:钱越来越值钱了。同样的钱,能买到的东西更多了。这时候,握紧手里的现金,比什么都实在。有人说房子现在便宜了,想再等等;有人准备换车,发现新能源车越看越多,配置表长得像手机参数;还有人拿着一笔到期存款去了银行,看到新的利率后愣了一下:“怎么跟前几年差这么多?”看起来是3件互不相干的事。房子是大资产,车子是消费品,存款是家庭的压舱钱。2026年开年以来,楼市、车市、存款这3样东西,确实都在变,而且不是那种虚头巴脑的变,是我们去看房、去4S店、去银行柜台,随手一摸就能摸出来的变。**钱还是那点钱,选择却比前几年更拧巴了。**这时候最怕什么?最怕脑子一热,跟着情绪走。越是这种节骨眼,越得把账算细,把节奏踩稳。先说房子。很多人一提房价,张口就是涨还是跌,好像只剩这一个问题。可咱们真去市场里转一圈就知道,2026年的房子,已经不是一句涨跌能讲明白的事了。国家统计局4月刚披露的2026年3月70城数据摆在那儿,一线城市新建商品住宅价格环比上涨0.2%,二手住宅环比上涨0.4%,北京、上海、广州、深圳都有不同程度回升。再看二三线城市,新房环比还是下降,二手房也还在往下走,只是降幅比前阵子收窄了一些。这个信号很实在:一线城市不是一路猛冲,而是先稳住;二三线城市不是一下翻身,而是慢慢止滑。房子这件事,最容易让人情绪上头。以前不少家庭买房,脑子里想的是“先买再说”,买的是预期,赌的是上涨,甚至连户型、物业、后期维护都能先放一边。现在不一样了。房子还重要,但重要的已经不是“有没有”,而是“值不值得长期拿着”。这几年楼市的变化,说白了就是从拼数量走到了拼质量。以前开发商比谁拿地快、开盘快、卖得快,现在市场更认一件事:房子本身行不行。层高够不够,隔音做得怎么样,防水细不细,电梯、采光、物业、社区环境跟不跟得上,慢慢都成了决定成交的关键。买房的人也变了,嘴上不一定多说,脚下很诚实,能看现房就不想碰图纸,能看准现房就不愿意只听销售讲故事。在这个时候买房?说真的,得多谨慎才行。一套房子,动辄几百万,它不是普通消费品,是大宗资产。你现在花高价买进,结果过两年房价继续跌,那就是实打实的钱打了水漂。更别说,一旦陷入通缩,赚钱的难度会上一个台阶。市场冷了,机会也随之消散。原来燃油车主导汽车市场,现在有大量新能源汽车入市,导致汽车市场"供大于求"现象严重。为了抢占更多的市场份额新能源汽车降价促销,燃油车也只能是跟着降价。再者,汽车市场技术更新速度快,通常原来的车子还没有卖完,新款车型又上市了。而为了能把旧款车子卖掉,厂商只能选择降价促销;最后,现在像小米、华为等资本纷纷进军汽车市场,都想抢占更多的市场蛋糕,就只能打起了价格战。存钱:躺赚时代结束,学会资产配置才不亏今年最扎心的,莫过于银行存款利率一降再降。3个月的大额存单利率跌到0字头,小银行甚至只有0.95%,十万块存五年,六大行的利息才6500块,算上通胀,钱放银行其实是在缩水。靠存款利息过日子的想法,现在根本不现实,央行多次降准降息,银行自身压力大,普通人的“躺赚”时代,彻底结束了。但钱也不能放着不动,今年最明显的趋势就是“存款搬家”,大家把钱从银行取出来,换成国债、理财、基金,2025年银行理财规模突破33万亿元,说明普通人的理财意识终于醒了。其实存钱的思路很简单,就是别把所有鸡蛋放一个篮子里,学会做资产配置。把房子、车子、存款放到一起看,线索就特别清楚了。房子不再是闭眼押注的财富神话,车子不再是追风口就能赢的消费符号,存款也不再是天然保值的避风港。这不是坏事,它更像一次集体回归现实。以前很多决策能靠热闹推动,现在每一步都更需要算账、判断和耐心。资产的本质资产新趋势财富流动的规律
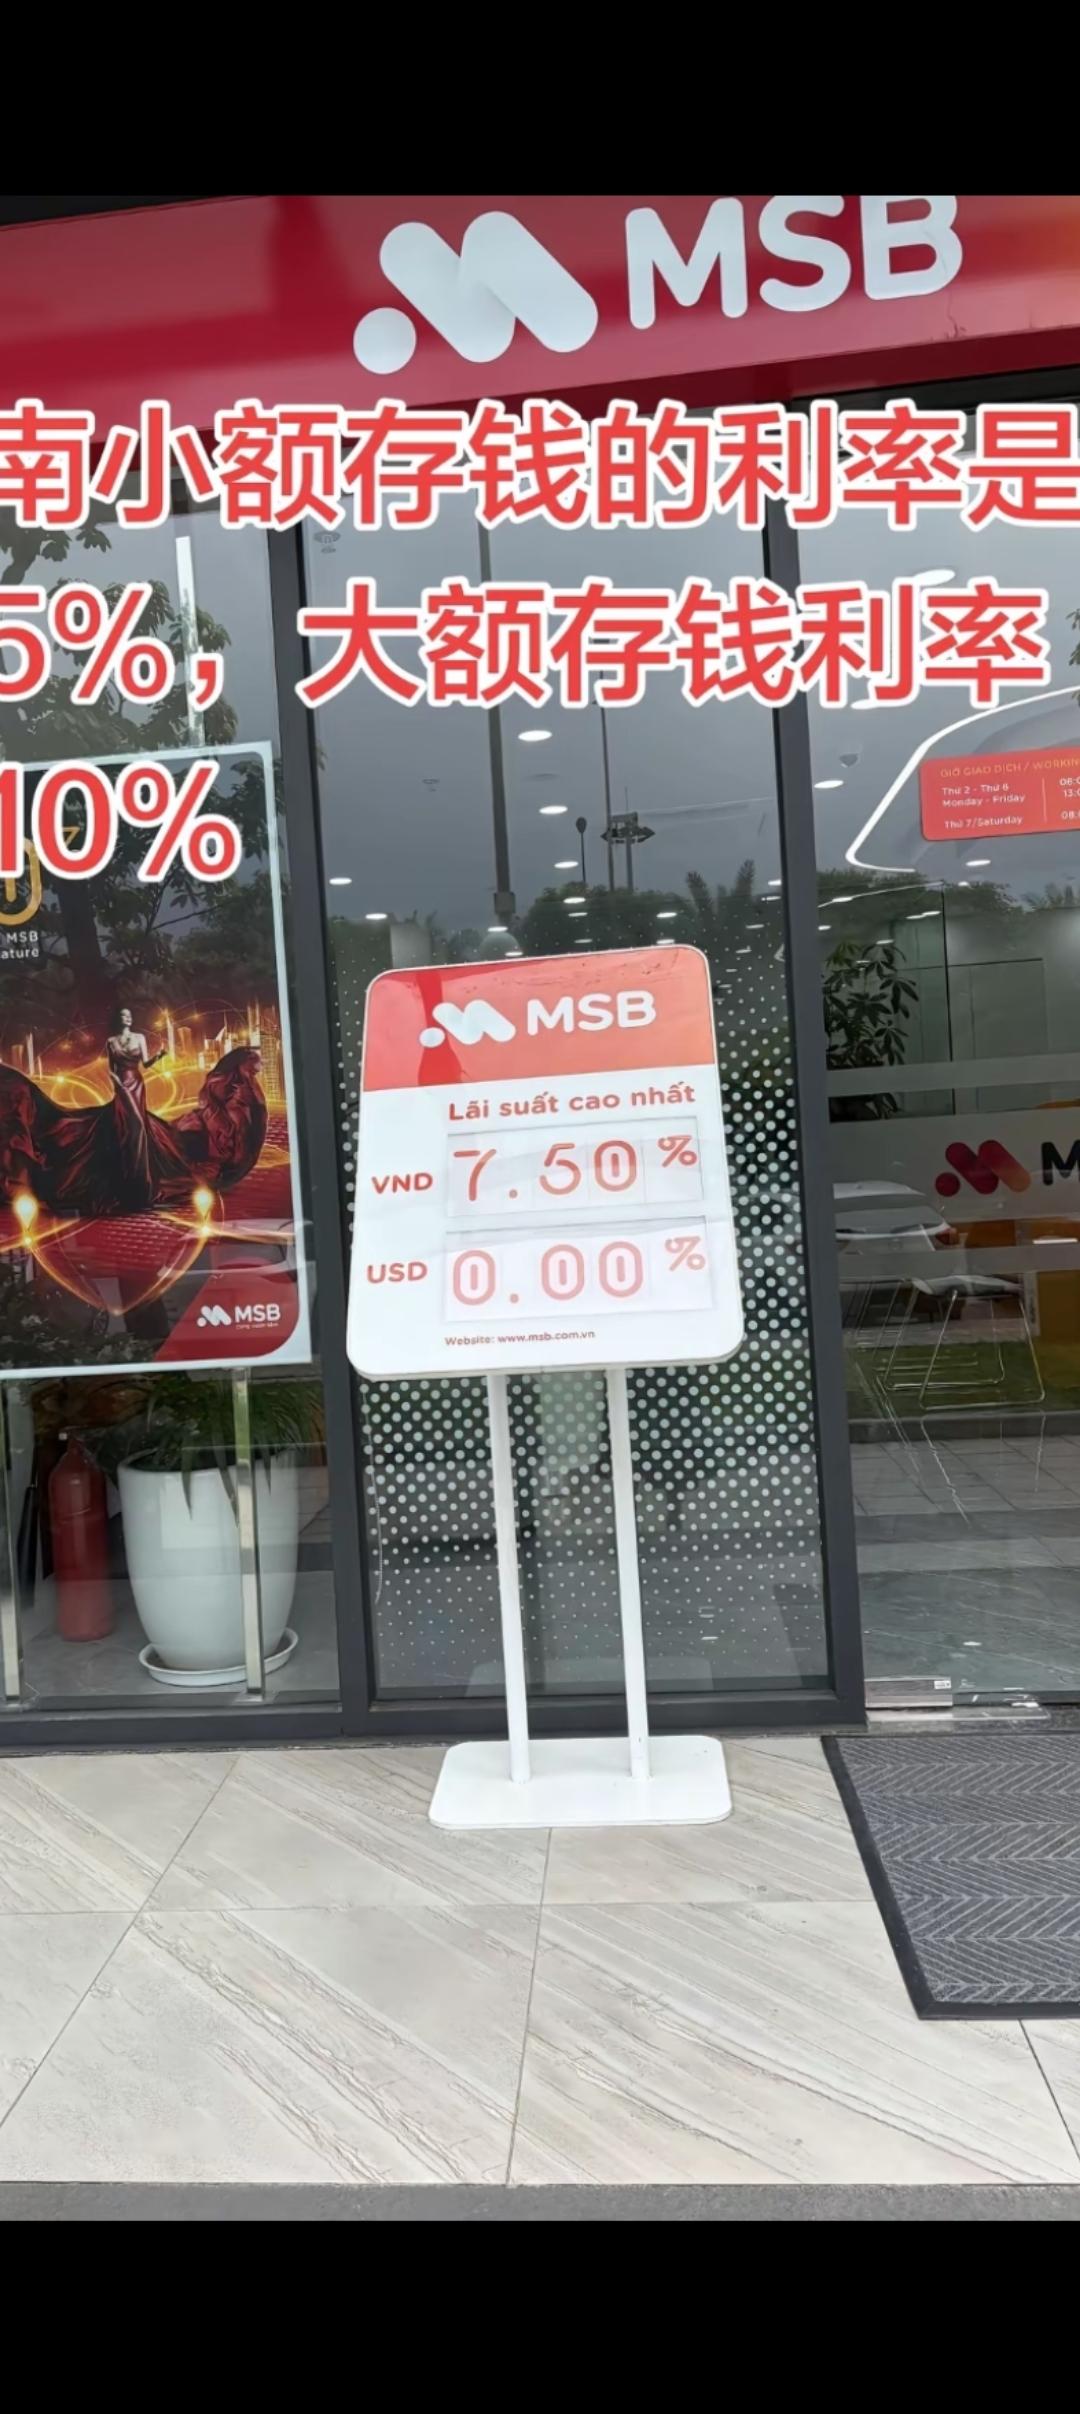
聊聊银行那个外币存款。两年前,美元存款利率冲到5%以上,那阵仗,跟抢黄金没什么两
聊聊银行那个外币存款。两年前,美元存款利率冲到5%以上,那阵仗,跟抢黄金没什么两样。银行柜台前,不少人眼睛里放着光,手里捏着身份证,生怕自己每年5万的额度换晚了。网上更是热闹,他们管那玩意儿不叫“美元”,叫“美金”,一个“金”字,透着一股不容置疑的稳赚气息。当时谁要是敢在帖子下面提醒一句“汇率会跌”,立刻就会有人跳出来,用看傻子的眼神回复你。空气里弥漫着一种“我们赢定了”的狂热。然后,屠刀悄无声息地落下了。利息先是从5%慢慢滑到3%左右,但这只是个开胃菜。真正要命的是汇率,那根从7.2上方缓缓向下滑落的曲线,就像一把钝刀,根本不理会他们的狂热,一分一毫地,把那些纸面上的高额利息,连本带利地磨掉了。直到汇率跌破6.8,当初那些最自信的人,终于不吭声了。他们打开账户一算,忙活大半年,赚的那点利息,还不够赔汇率的差价。本金,实打实地缩水了。更别提那些当初要是换了日元的,现在估计连网线都拔了。这事说白了就一句话:只盯着碗里的肉,却没看见桌子正在被人掀翻。这到底是投资,还是纯粹的赌徒心态?


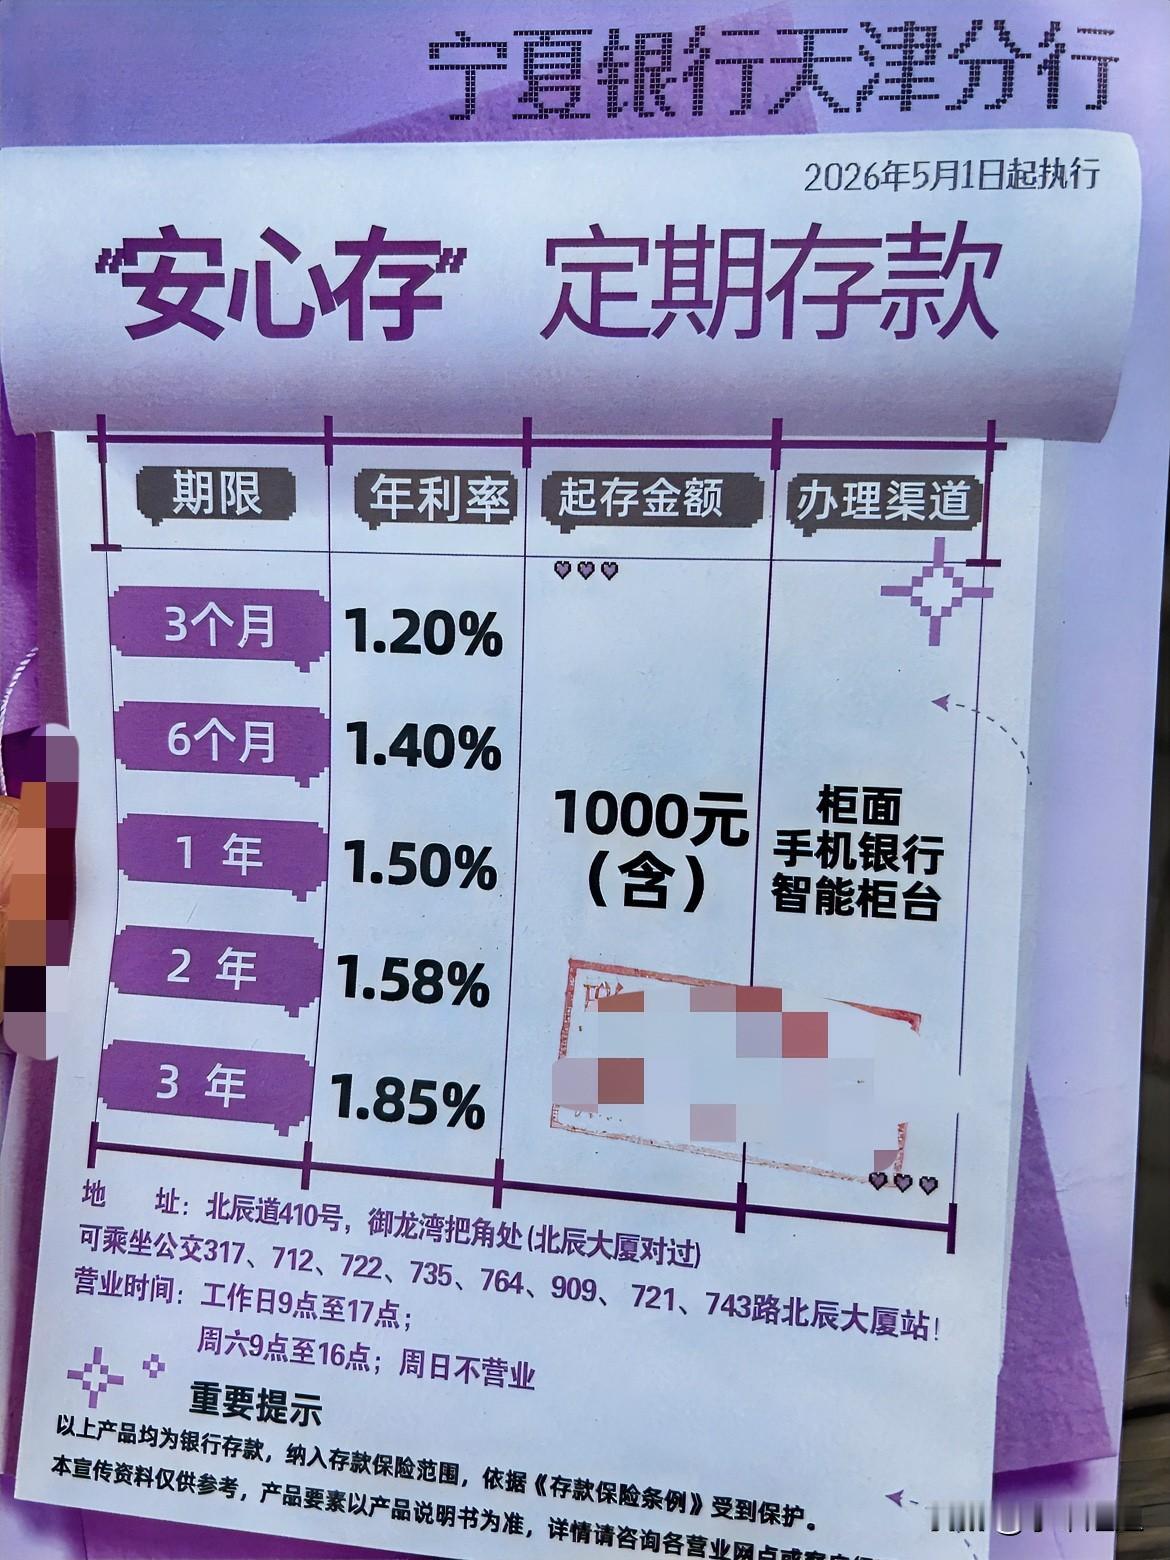
两件反常的事正在发生一边是银行存款利率已经跌破了1%,钱放进银行收益越来越低。另
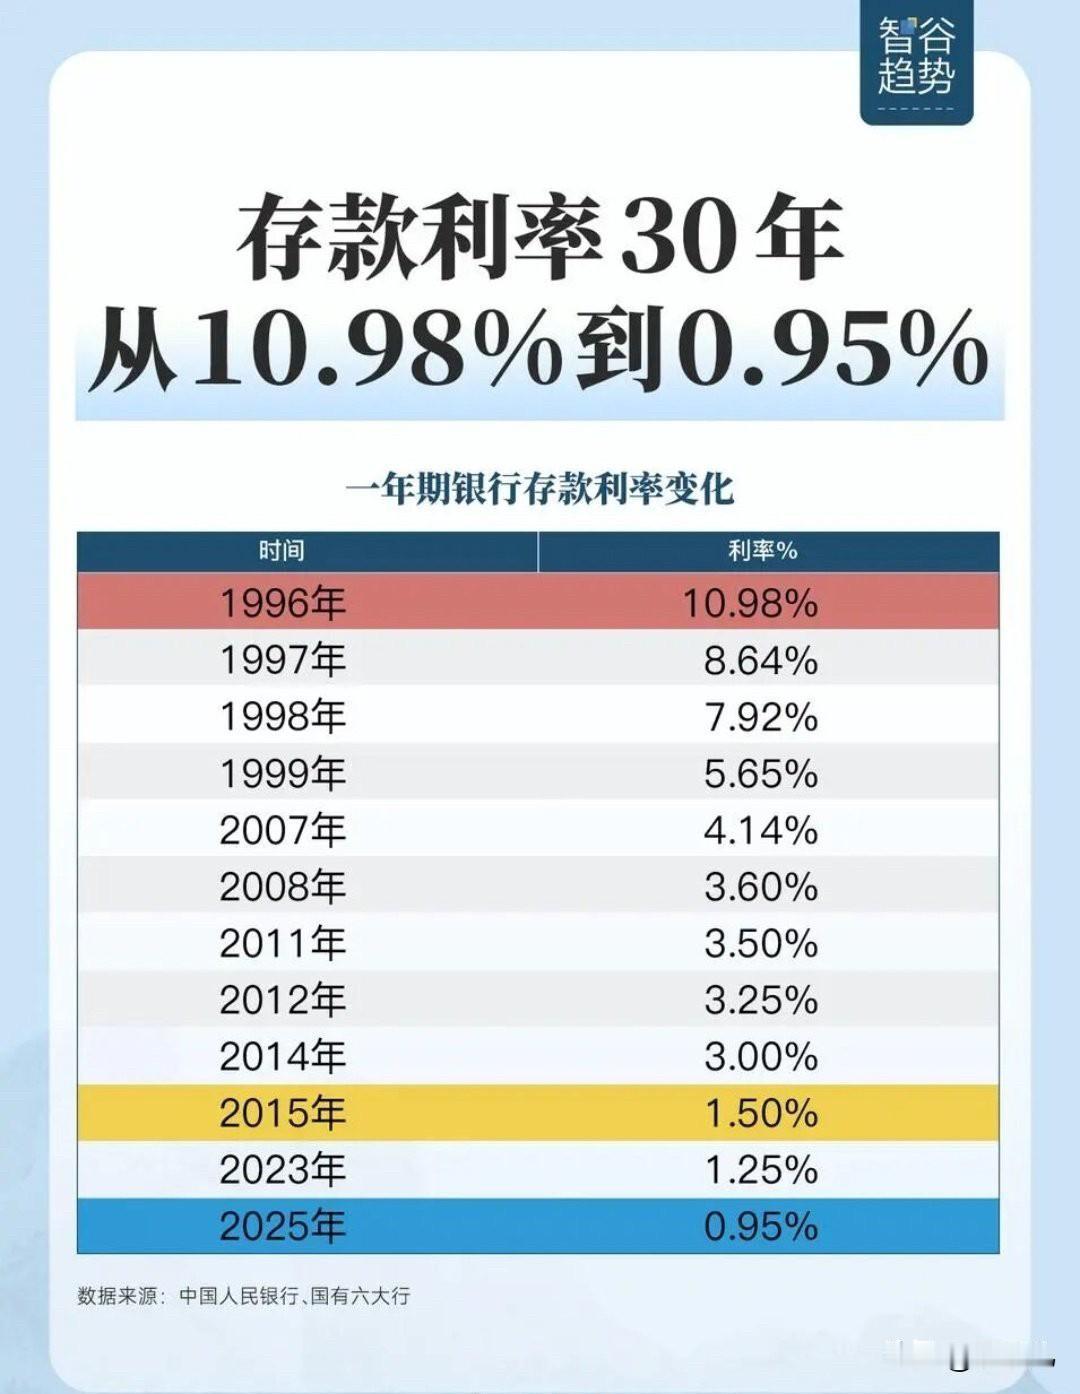
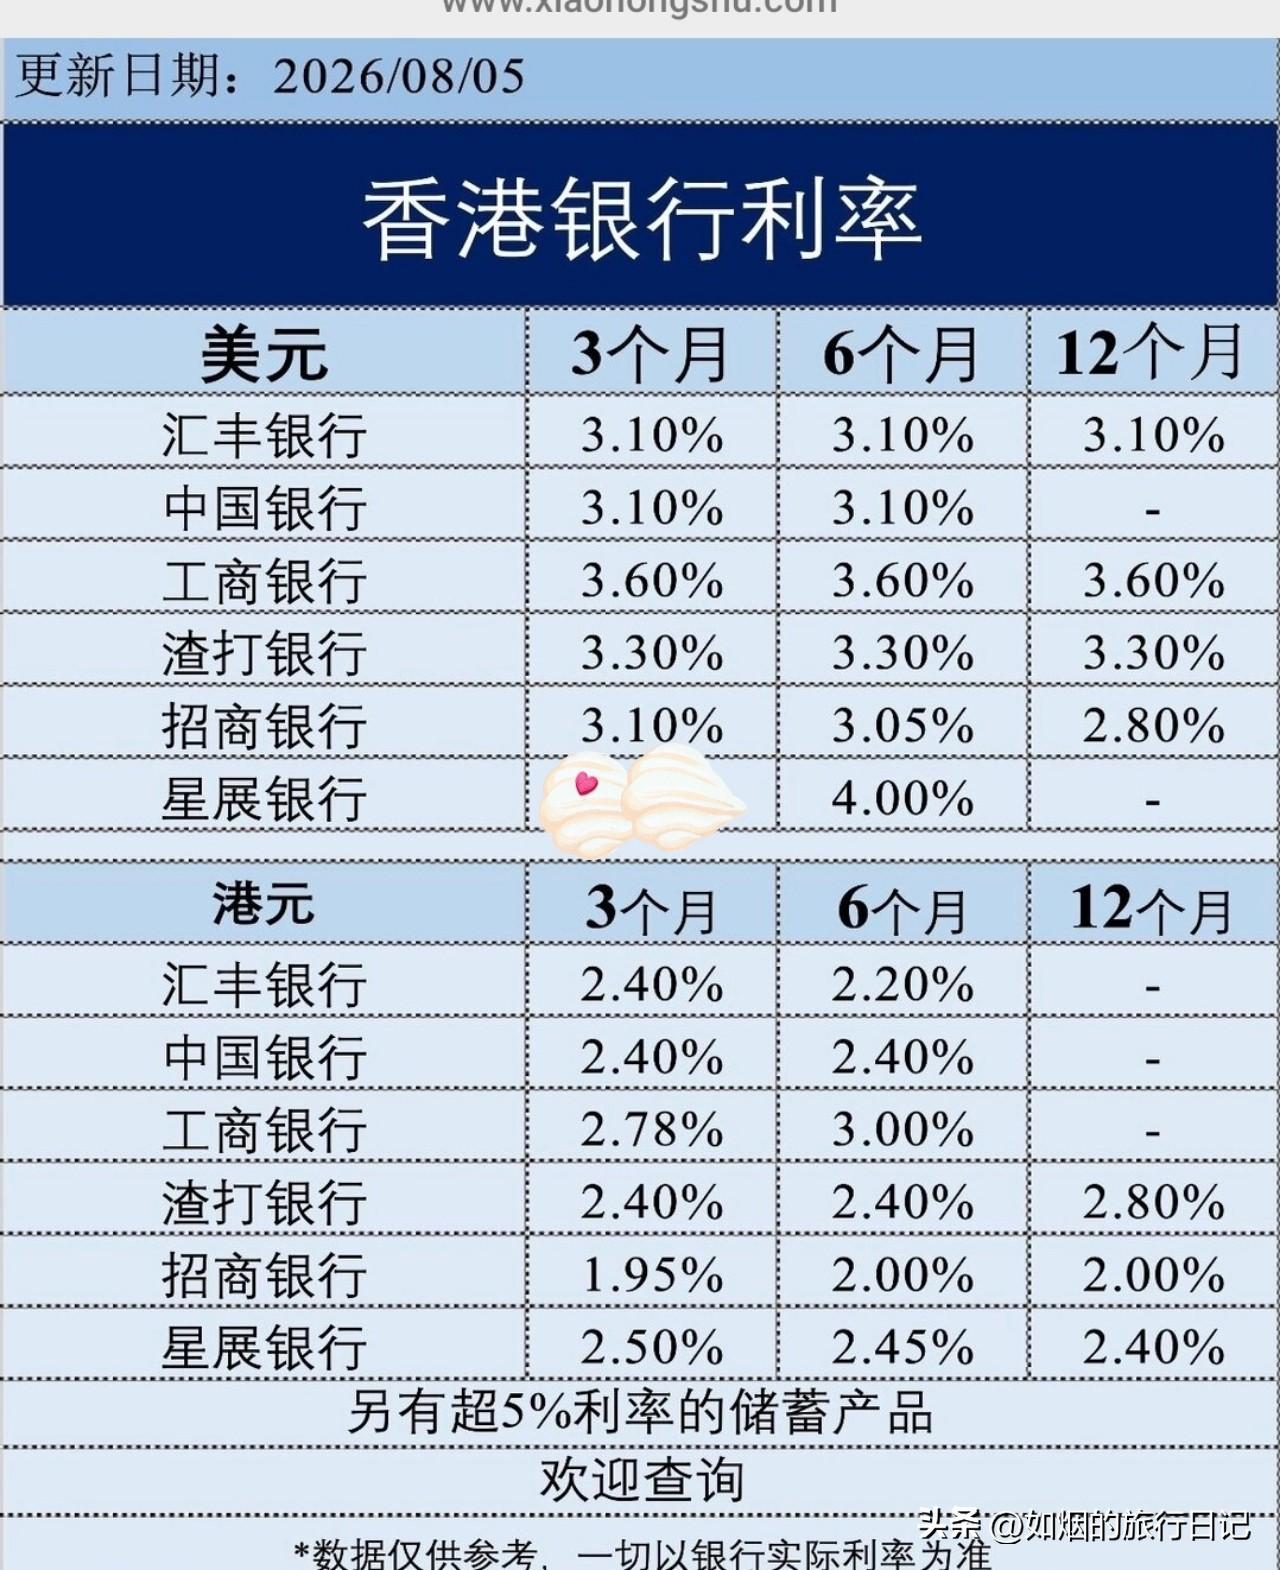
两件反常的事正在发生一边是银行存款利率已经跌破了1%,钱放进银行收益越来越低。另一边是人民币兑美元却一路升到6.8以内,创下近三年的新高。按经济学最基本的常识,一个国家利率越低,本币应该越没人要,汇率越该往下走才对。可现在偏偏反过来,利率往地板上走,汇率往天花板上顶。更奇巧的是,刚刚过去的2025年,中国挣回了1.2万亿美元的贸易顺差,外汇储备三万多亿,是全世界最不缺外汇的国家之一。可就在同一时间,监管关闭了富途、老虎等一众海外投资平台。钱明明多的花不完,为什么反而要看的更紧?这两件看似矛盾的事,其实是同一只手在背后操作,它有个专门的名字叫金融意志。现在往境外汇钱,单笔超过5000块人民币或者$1000,银行就要核实你的身份,想拆成小额多走几次,绕开额度,会被列入关注名单。这些动作针对的根本不是外汇不够,而是钱想往外跑。那钱为什么想往外跑?因为国内利率被压到了1%以下,而同期美元资产的利率明显更高,一边几乎没利息,一边回报更高。这么大的利差摆在那,资金天生就有外流的冲动。问题就出在这,假如真放开让资金自由流出去会发生什么?第一步,大量资金换成美元出境,人民币需求下降,利率开始承压。第二步,钱抽离境内,国内流动性被抽干,利率被重新顶上去。第三步,才真正要命。利率一旦反弹,那套靠借新还旧、靠把高息债换成低息债维系的链条会当场断裂。所以把钱往外汇管住,本质不是为了省外汇,而是为了把利率死死焊在低位,不让它弹起来。这就是金融抑制的两只手:一只手压价格,把利率按到地板;另一只手控数量,把资本拦在境内。两只手得同时用,松开任何一只,另一只就白费。那为什么非要把利率压这么低?答案藏在一个更大的数字里,债务。这些年地方上借的钱,光显性的国债加地方债,到去年底就已经接近百万亿的量级,再算上各类融资平台借的隐性债,体量更大。这么大的盘子怎么处理?现实里基本不靠还,靠两个字:一个是拖:把到期的债展期置换成期限更长的;一个是降:把过去利率高达7%、8%的债,换成三个点出头的低息债,光这轮置换,利息成本就降了2.5个百分点以上。而降能成立的前提是,整个社会的利率得跟着一起往下走,债务人才换得动。所以利率下行不是顺其自然的结果,是被需要的。谁因此受益?是背着债的地方政府、企业,还有几千万背房贷的人,利息负担实实在在轻了。谁买单?是把钱老老实实存在银行里的储户,你拿着1%的利息,相当于在用自己的购买力,悄悄补贴那笔正在被慢慢化解的债务。这才是金融意志最不动声色的地方:它不抢你的钱,只是让你的钱不值钱。讲到这,再回头看人民币升值,你会发现它也没那么简单,很大程度上不是人民币自己变强了,是美元变弱了。刚过去的一年里,美元指数跌了将近百分之十,所有非美货币都跟着对美元抬了头。一个能说明问题的细节是:人民币对美元是涨了,但对欧元、对一篮子货币反而是贬的,衡量综合汇率的那个指数全年都在往下走。说白了是对美元强,对一篮子弱。甚至连央行自己都不希望它升太快,一直在用偏低的中间价、用国有大行出手买美元的方式,给升值踩刹车。一个国家一边把利率压到地板,一边还要亲自下场防止本币升值,这件事本身就说明:这盘棋的核心从来不是汇率,是利率。这条路30年前,有个国家已经完整的走过一遍,就是日本。90年代泡沫破裂后,日本央行从1991年开始连续降息,1999年直接进了零利率,后面更是搞了20多年超宽松,一度负利率。那么大的政府债务谁来扛?靠的是国民的储蓄,居民和企业的钱通过银行、保险、养老金源源不断买进日本国债,等于全体国民在给政府的债务输血。但最值得琢磨的是日元的走势,按常理,零利率20年日元早该一泻千里了吧?现实恰恰相反,在前面差不多20年里,日元不但没怎么贬,反而因为日本长期通缩、又有避险属性,成了全球公认的避险货币,一度升到75对亿美元的高位。真正的大幅贬值是最近十来年才发生的事。当美国开始大幅加息,美元之间的利差被彻底拉开之后,日元才从75一路贬到160附近,几乎腰斩。日本这30年告诉我们的,不是低利率就一定让货币崩盘,而是另一句更冷静的话:低利率能撑多久?本币会不会贬?取决于你的产业还顶不顶得住,利差的口子会不会失控。说回我们自己:存款破1%,不是银行变抠;人民币创新高,也不是经济突然变强。这一次你的钱没有变少,它只是被放进了一个利息极低、又不太搬得出去的房间,替一笔更大的债,慢慢付着时间的利息。


银行,终于有点慌,开始使劲留客了。五大行把之前取消的1.6%的大额存款利率,又
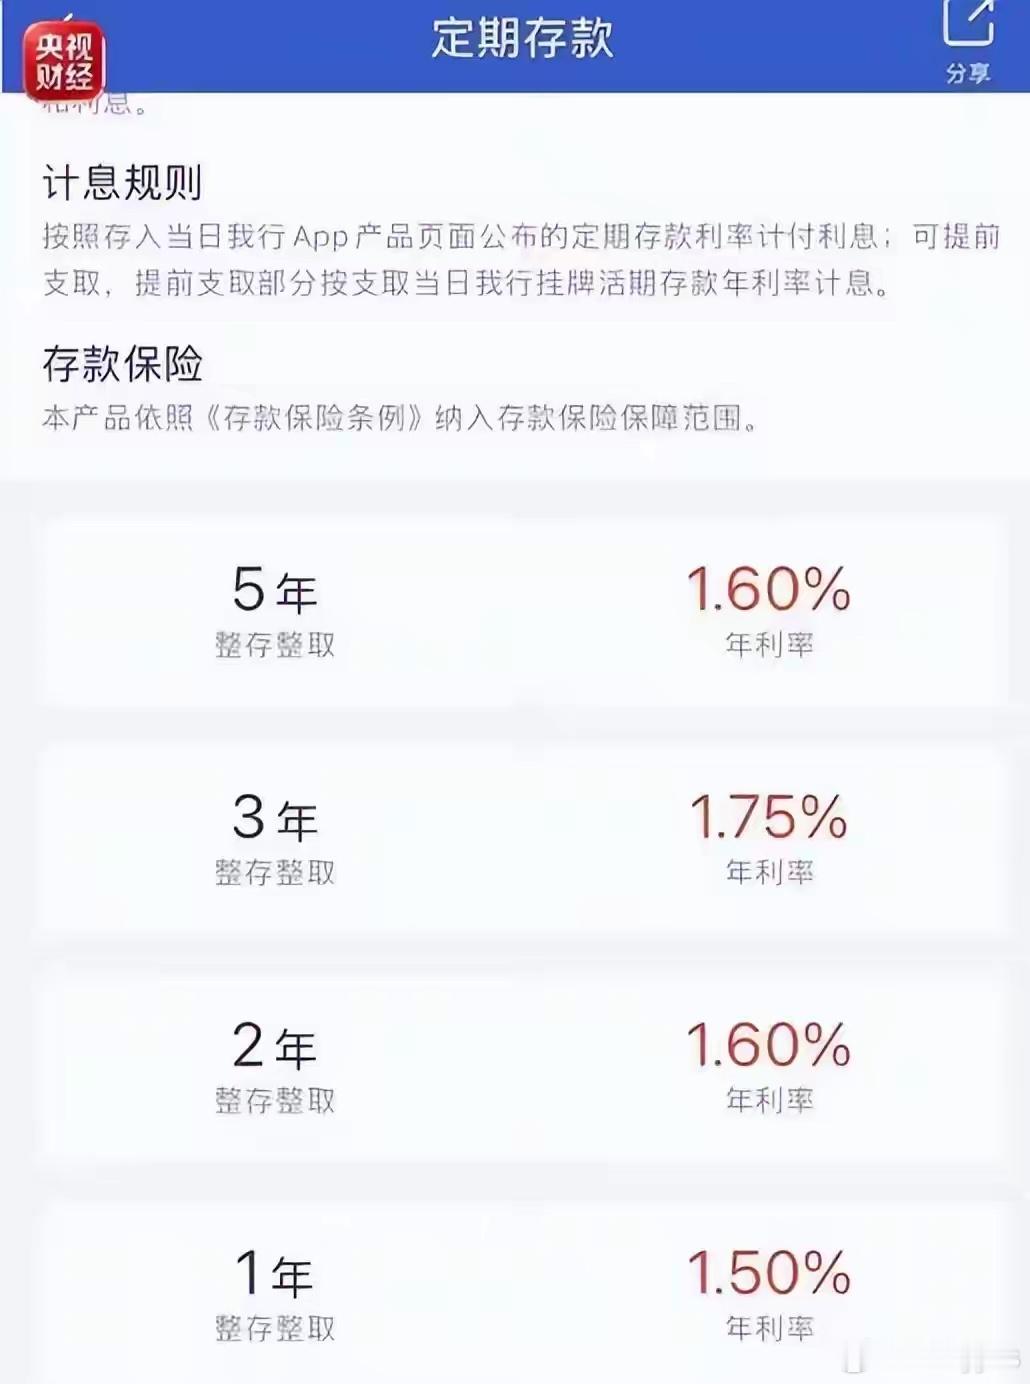
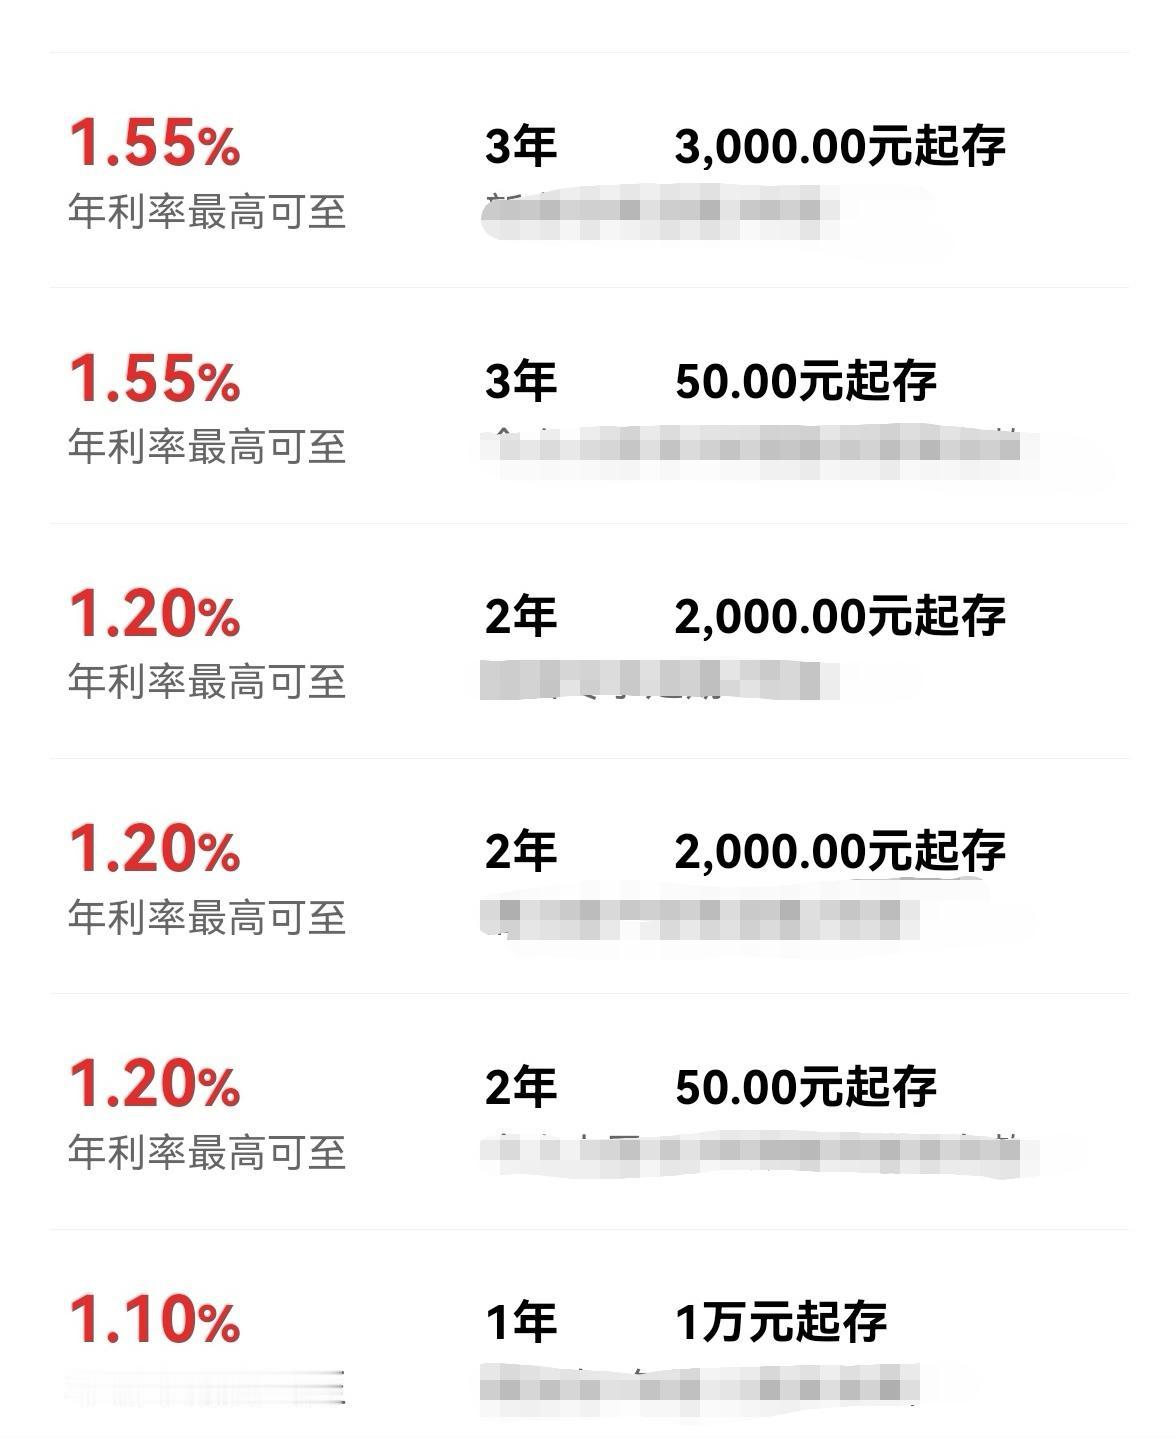
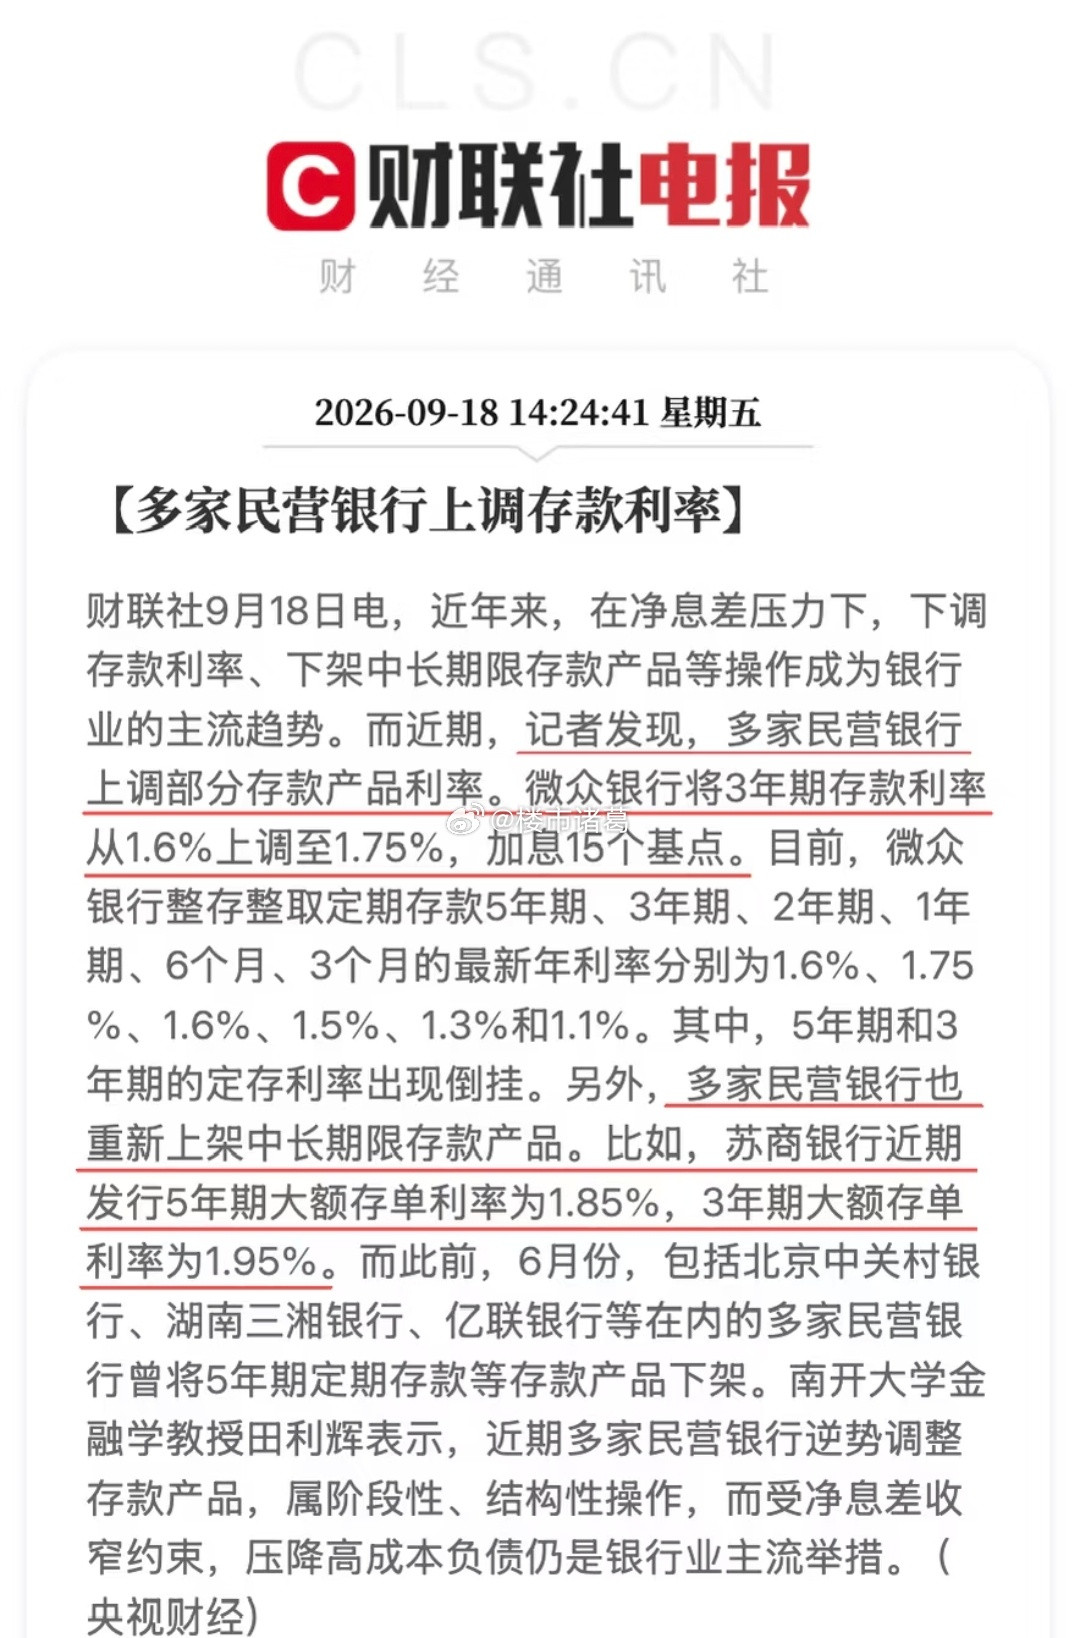
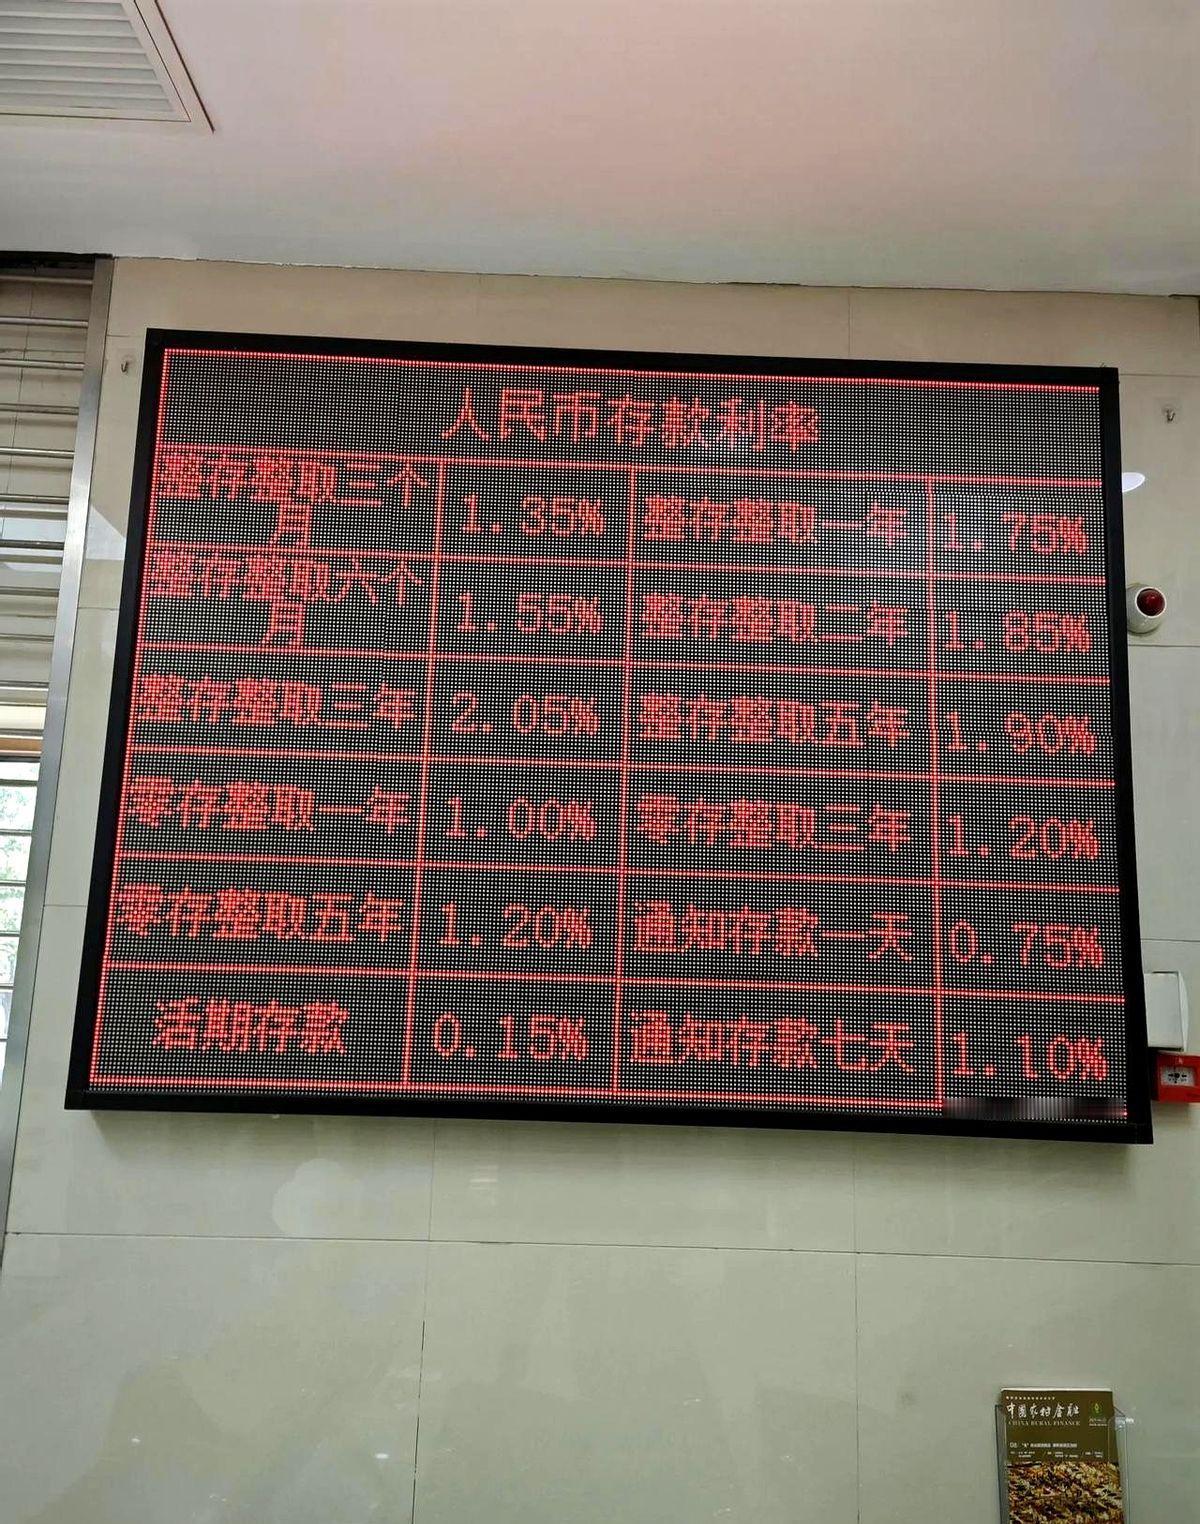
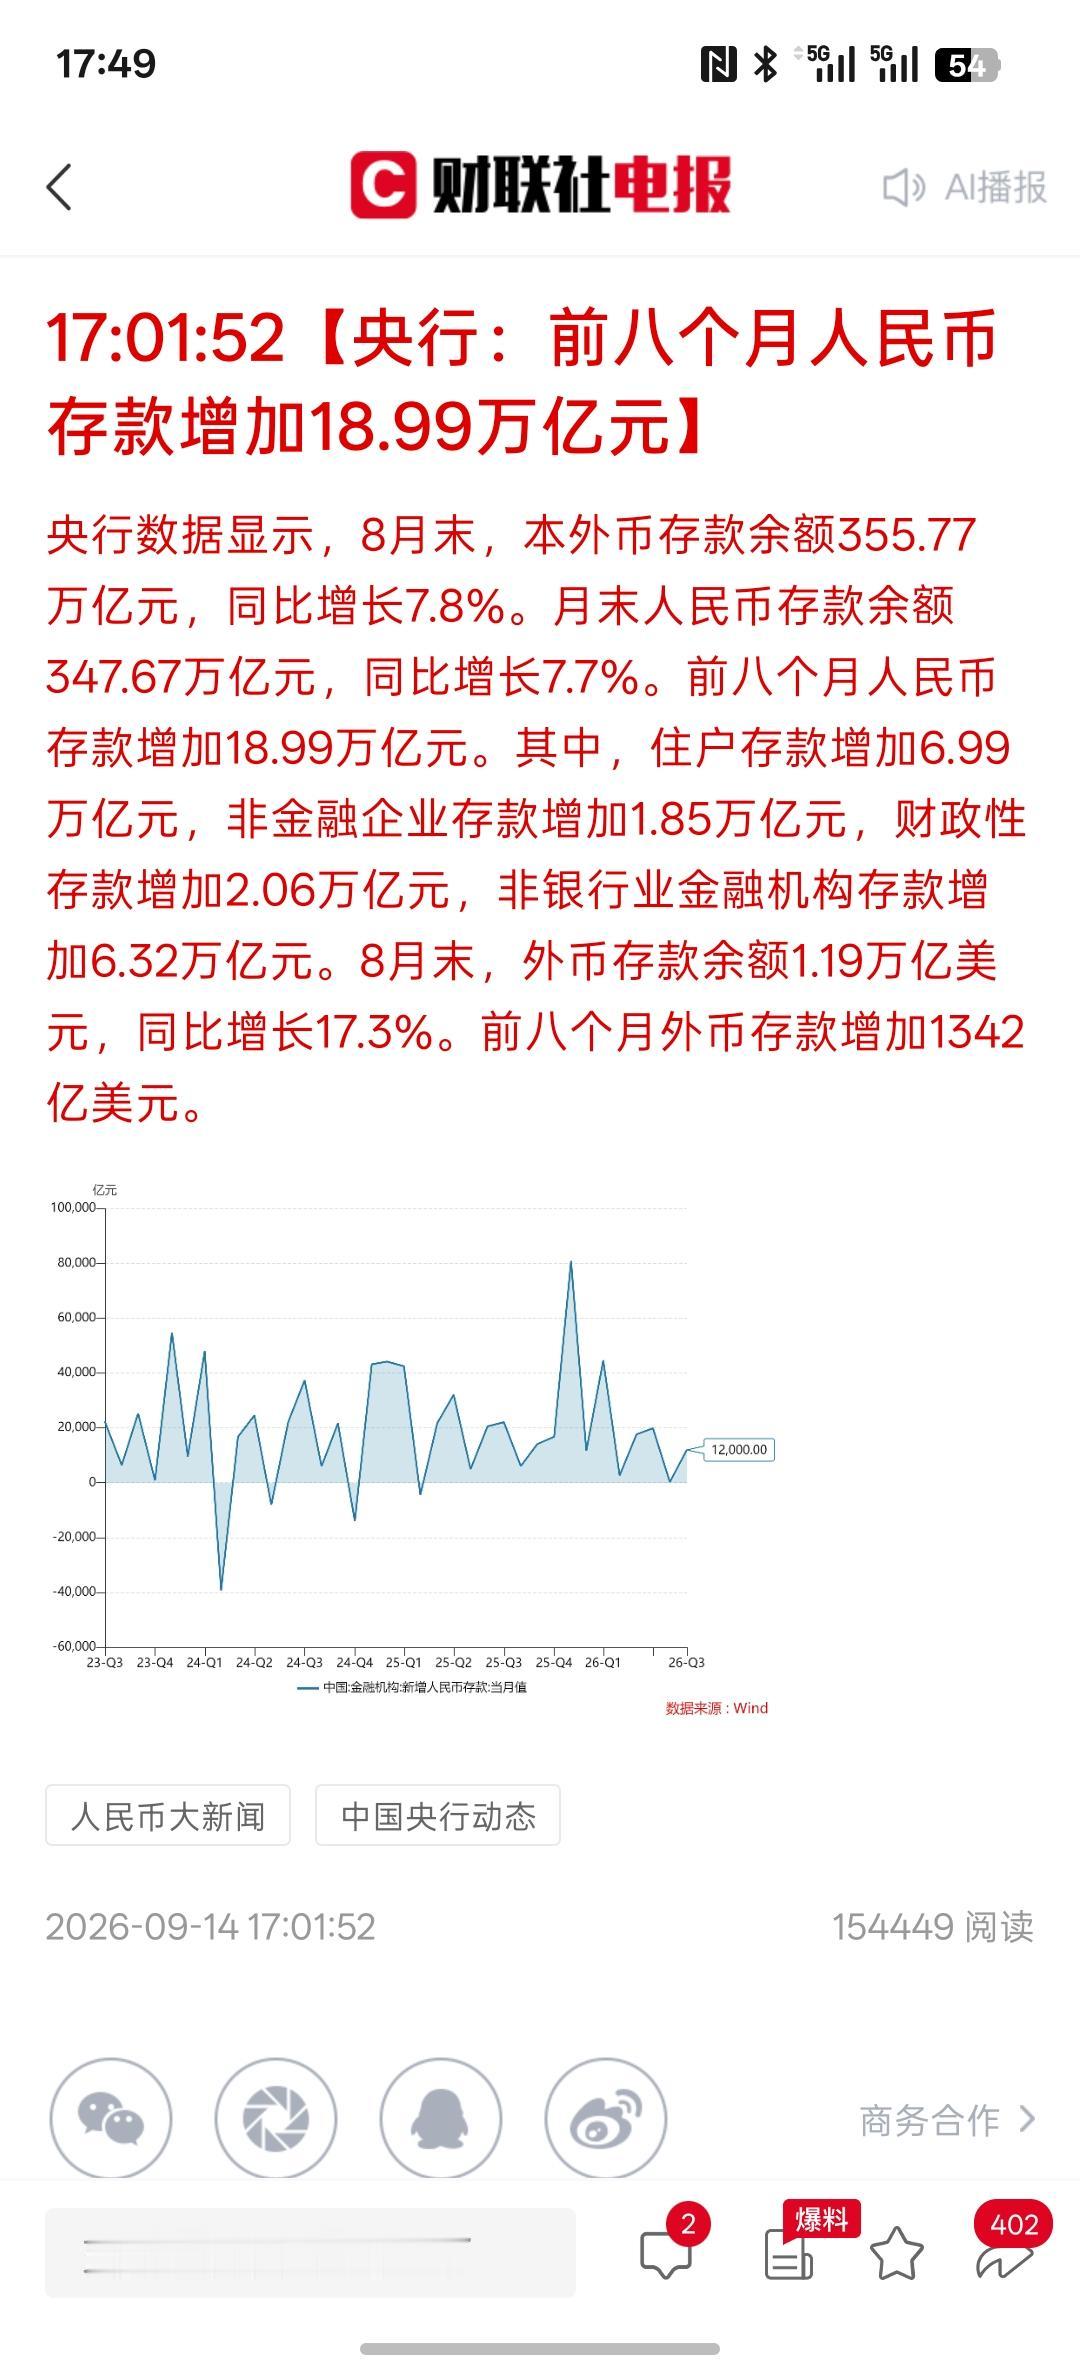
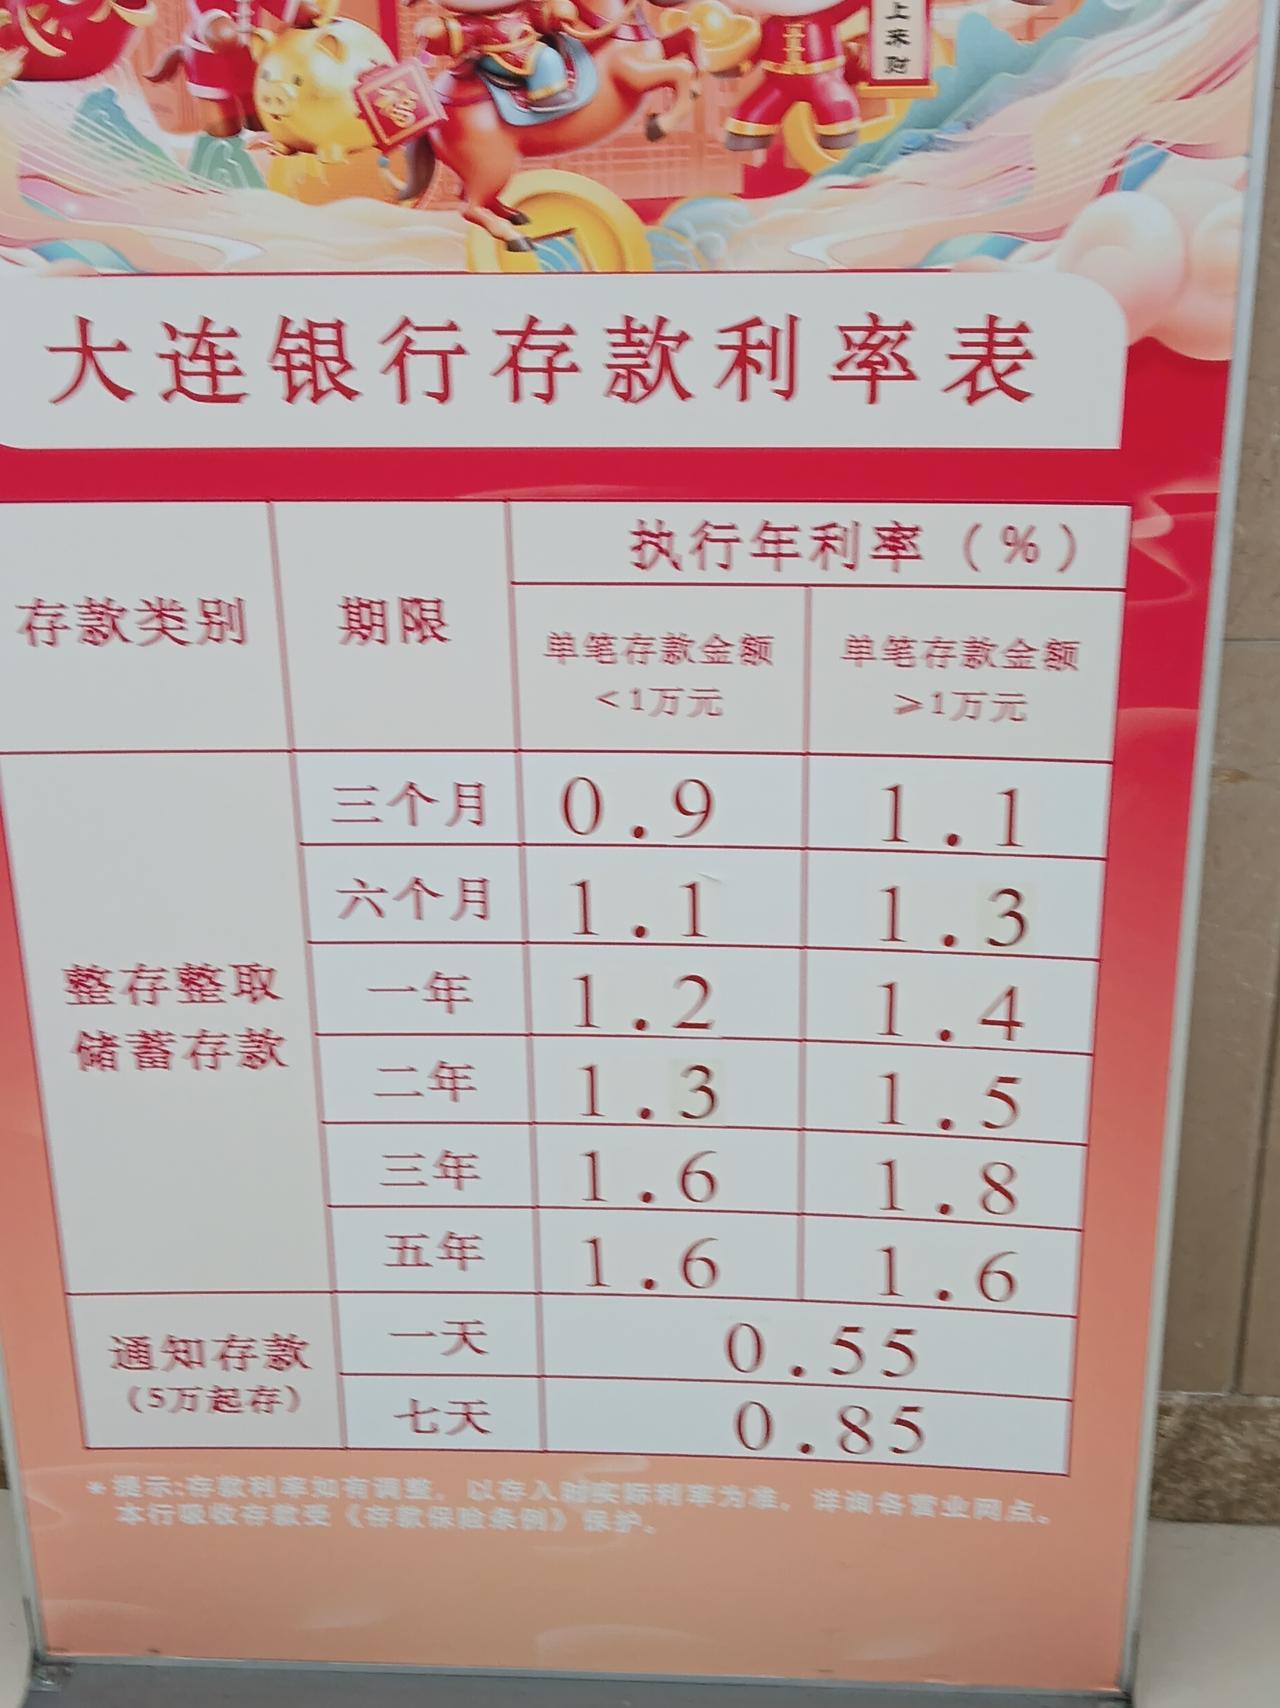
银行,终于有点慌,开始使劲留客了。五大行把之前取消的1.6%的大额存款利率,又给出来了,立马被疯抢,线上20分钟就售罄了。最先感受到热度的是银行的手机银行渠道。不少储户提前定好闹钟,卡点等着产品上架。工行8月1日放出的1.6%五年期大额存单,20万元起存,上线刚过20分钟,页面就直接显示额度售罄。手慢的人刷新几次,只剩灰色的已售罄提示。不止工行一家是这个热度。中行7月初最先上架同类产品,没几天1.6%的档位就被抢光了。建行、农行跟进之后,高利率档位的额度同样撑不过一天。线下网点也挤满了咨询的人,不少中老年储户专门跑柜台问能不能预约。有些网点的额度比线上还紧张。有储户为了买到这份存单,连着跑了两三家周边的网点。客户经理也会提前通知熟客,有额度了第一时间过来办理。放在半年前,这种场面根本没人敢想。就在八个月前,画风还完全相反。2025年底,五大行集体下架了五年期大额存单。当时银行的首要任务是压低负债成本,贷款利率一路走低,净息差越收越窄,长期高息存款成了银行眼里的负担,能少发就少发,能停发就停发。那时候别说1.6%的五年期产品,就连三年期的大额存单都经常断货。银行主动引导储户存短期,或者推荐其他理财类产品。总之就是不想背太多长期高息的包袱,先保住自己的利润空间再说。短短大半年时间,态度说变就变。核心的触发点,是一波存款到期潮来了。前几年存下的高息五年期存款,今年开始集中到期,总规模有数万亿之多。这些钱到期之后,储户随时可能转走,银行坐不住了,怕存款真的搬了家。对银行来说,老存款流失的代价不小。现在市场上的资金面不算紧,但稳定的长期资金依然稀缺。如果大批到期存款转去别家银行,或者流去其他理财渠道,银行的负债端就会出现波动。拿出一点高息额度留客,其实是笔划算的账。但银行也没打算敞开了供应。1.6%的额度每次只放一点点,属于典型的限量投放。一边用稍高的长期利率留住想走的钱,一边又严格控制总量,怕成本涨太快。说白了,就是花小钱,稳住核心大客户。和长期限限量提价形成反差的是,短期存款利率还在持续往下走。三个月期的大额存单,平均利率已经跌破1%。银行打的算盘很清楚:短期资金不缺,能少付利息就少付;长期资金要稳,适当加一点息也值得。一降一升之间,全是精细的成本算计。银行现在玩的是利率剪刀差的策略,短端降息减负,长端限量锁客。既不让整体负债成本涨太多,又能把想走的长期资金留下来。进退之间,把账算得明明白白。很多人可能觉得疑惑,1.6%的利率也不高,至于抢成这样吗。放在五年前,这个收益确实拿不出手,但放到现在的市场环境里,已经算是低风险品类里的“高收益”了。兜兜转转,大家还是觉得保本的存款最踏实。这两年理财市场的波动,教育了不少人。以前大家觉得银行理财稳赚不赔,现在净值化之后,亏本金的情况也不少见。股市、基金的行情又起伏不定,普通人进去很容易追涨杀跌,最后亏了钱。对比下来,固定利率的存款反而成了香饽饽。更深层的原因,是利率下行的普遍预期。不少储户心里清楚,现在1.6%看着低,再过一两年,可能连这个利率都没有了。索性趁现在还有额度,先锁五年再说。反正钱暂时也用不上,锁定收益总比以后降息强。加上现在的大额存单大多支持转让,也解决了一部分流动性的问题。存到中途急用钱,不用硬等到期,可以在银行内部平台转手,大部分持有收益都能保住。比以前的定期存款灵活了不少,也让更多人愿意选长期限。不是所有银行都在跟进涨长期利率。不少中小银行反而在往下压长期利率,甚至出现了利率倒挂的奇怪现象。有些地方的村镇银行,五年期利率比三年期还要低,明摆着不想收长期资金。它们的负债成本本来就高,扛不住五年的压力。股份制银行的位置则有点不上不下。它们的五年期大额存单利率能到1.8%,比五大行高出0.2个百分点,但品牌信任度不如国有大行,额度也比大行更紧张。想靠利率差抢客户,又不敢放太多量,只能跟着市场节奏慢慢调整。


银行存款利率那么低,卖它干嘛,出租多好
银行存款利率那么低,卖它干嘛,出租多好