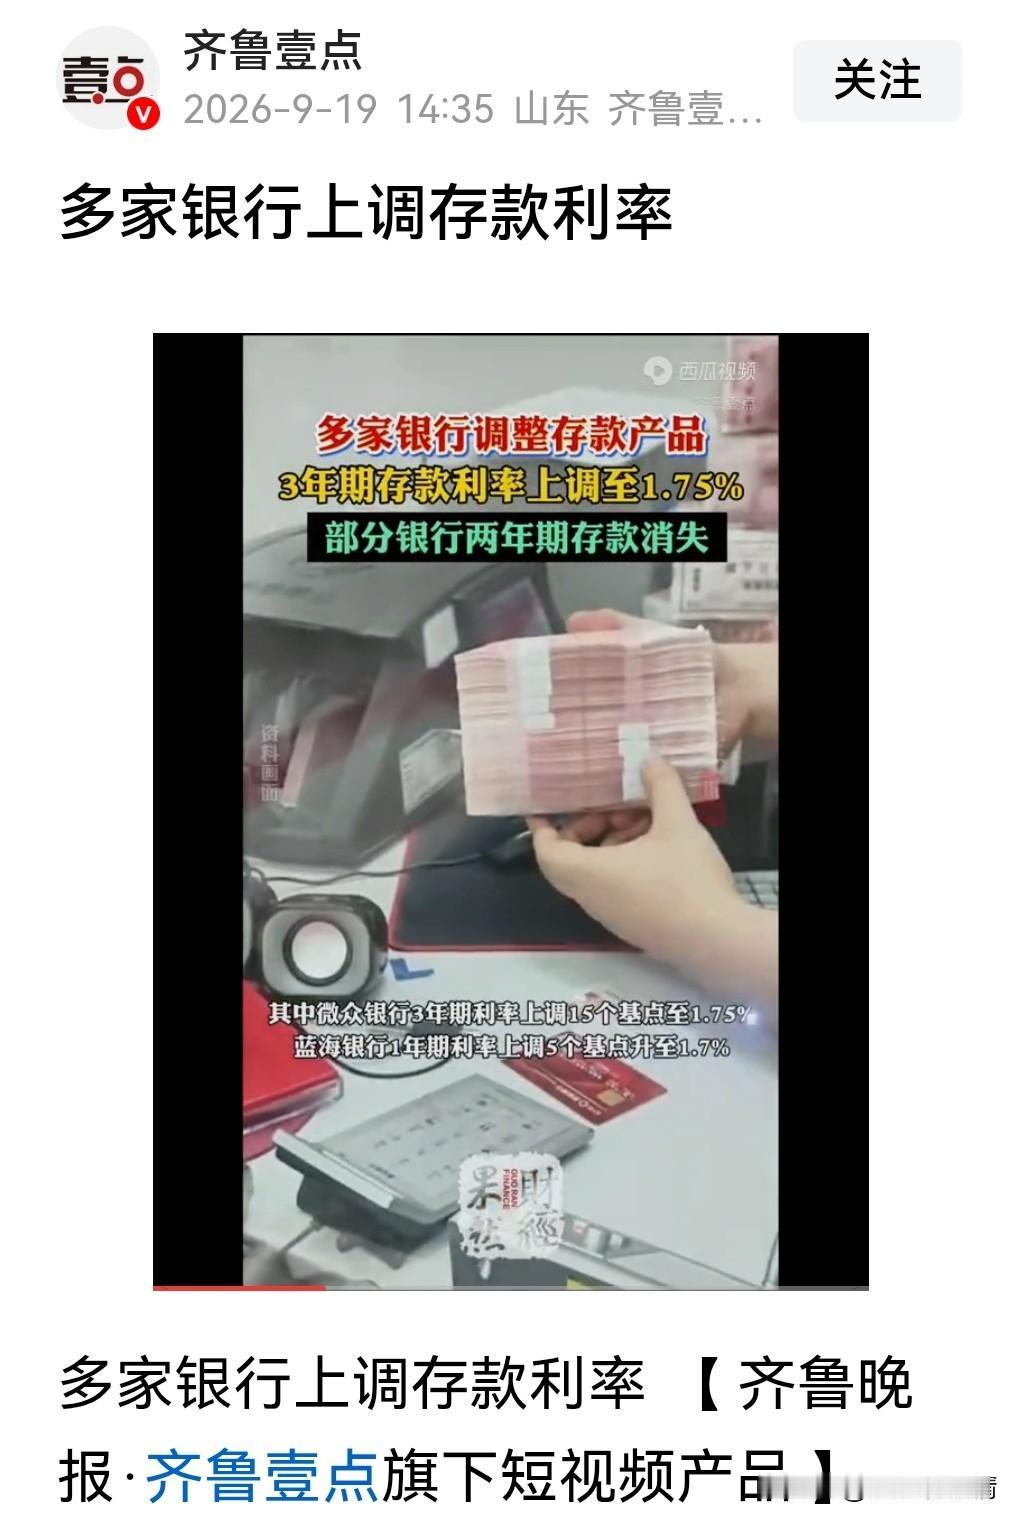
多家银行上调存款利率,释放什么信号?
结论前置:这不是降息周期的终结,而是中小银行在存款“搬家潮”下的阶段性防御。
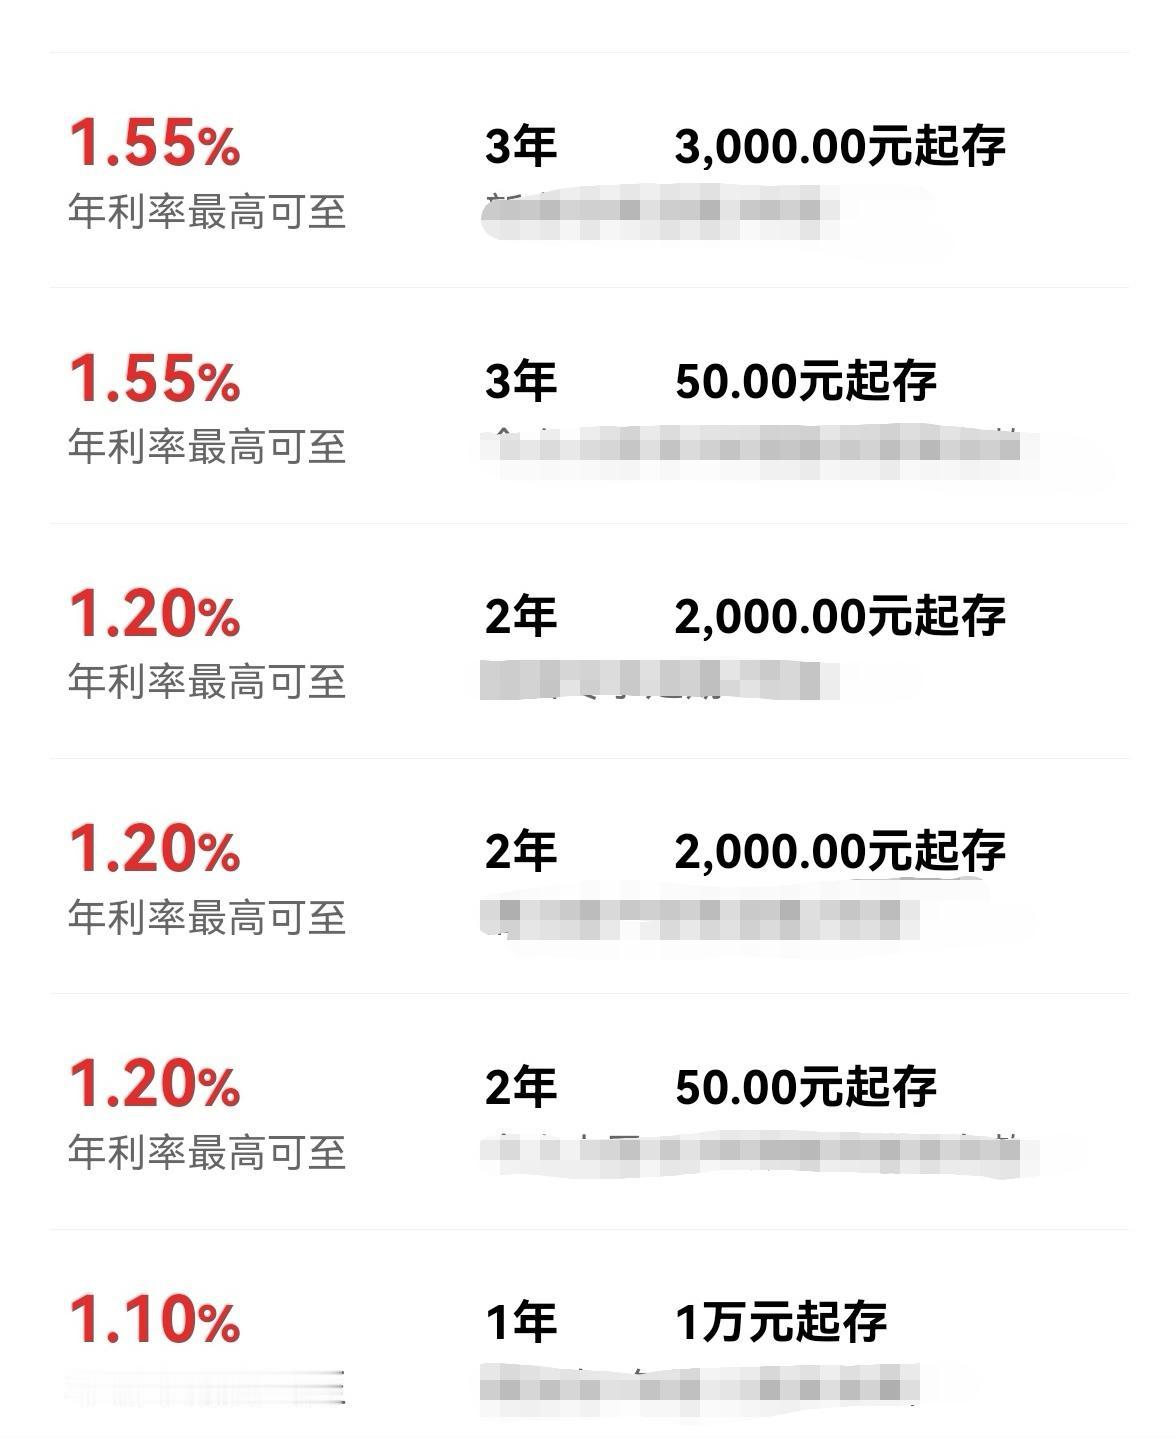
9月以来,微众银行、蓝海银行等多家民营银行逆势上调部分定存利率,微众银行三年期定存上调15个基点至1.75%。此前,湖北、广东等地多家县域农商行、村镇银行已率先跟进,上调幅度最高超过30个基点。
但别急着欢呼。这轮加息有三个特征值得细品:一是主体集中,几乎全是中小银行;二是期限集中,主打一年期至三年期;三是出现了罕见的“利率倒挂”——有的银行一年期利率反而比三年期高,存得越久、利率越低。
为什么会出现这种“反常”现象?说白了,中小银行扛不住了。大行重启五年期大额存单,凭借品牌和网点优势产生“虹吸效应”,分流了中小银行的存款来源。同时,大量高息老存款集中到期,中小银行必须用略高的利率把客户留住,否则钱就跑到理财、基金去了。换句话说,加息不是因为息差好转了,而是因为负债端的稳定性出了问题。
对普通人而言,几个要点值得留意:第一,存款利率下行的大趋势没有逆转,这轮上调是“局部阵雨”而非“季节转换”。第二,高息窗口往往限时、限量,部分产品已显示“售罄”。第三,单一存款很难同时满足安全、流动和增值需求,在利率整体走低的环境下,适度分散配置或许是更理性的选择。
钱袋子的事,看热闹容易,看门道才有用。