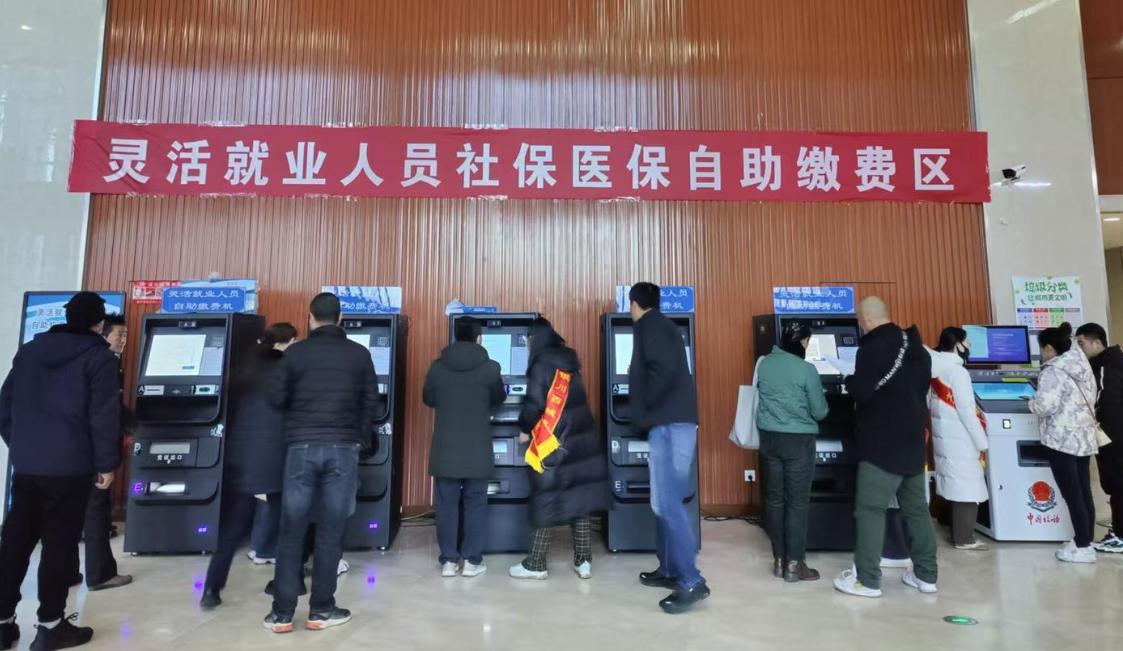
一个月挣五千块,光社保就要掏出去一千多,而且这钱里一大半还进了公共池子,跟你自己的账户没直接关系。这就是全国数以亿计灵活就业人员每天面对的现实。不是不想交,是真的交不起。
先说最直观的。灵活就业人员参保,养老保险缴费比例一般是20%,其中12%进统筹基金,8%进个人账户。
什么意思呢?你交一百块,十二块是给大家花的,只有八块真正存到你自己名下。而且这20%全额自己掏,没有单位帮你分担一分钱。
你再想想在职职工是什么待遇。职工养老保险,单位交16%进统筹,个人交8%进个人账户。个人只需要掏8%那部分,大头是单位出的。
灵活就业人员呢?不仅要自己掏那8%的个人账户,连本该由单位出的统筹部分也得自己扛,12%也不是小数目。
这就产生了一个很荒诞的局面。有正经工作的人,单位帮他交了大部分社保,自己负担轻。
已经"灵活就业"的人,说白了就是工作不稳定、收入没保障的人,反而要自己承担全部费用。这不是劫富济贫,这是让最脆弱的人扛最重的担子,你说这合理吗?
我个人觉得,这里面最大的问题不是比例高低,而是逻辑错位。统筹基金的设计初衷,是全社会共同养老、代际转移支付。在职职工由单位缴纳统筹部分,本质上是企业承担了一部分社会责任。
可灵活就业人员本身就是市场里的"散兵游勇",没有企业帮他们分担,却要独自履行同样的社会义务。
再往深了挖。为什么统筹部分占比这么高?因为养老金池子面临的压力越来越大。老龄化加速,退休人员越来越多,缴费的人相对越来越少,池子的收支平衡本身就很紧张。
在这种情况下,统筹部分的费率很难降下来,因为一降,池子可能就更吃紧了,这是现实约束。
但问题是,池子紧张的成本,不能全压在灵活就业人员身上。这些人本来就是经济结构转型中最脆弱的群体——外卖骑手、网约车司机、自由职业者、小商小贩。
他们的收入波动大,没有最低工资保障,没有带薪休假,没有年终奖。让这样一群人按固定比例、全额承担社保费用,本身就很残酷。
我看到有人说,不交社保以后老了怎么办?这话没错,但站着说话不腰疼。一个月收入四千的人,去掉房租水电吃饭,还能剩多少?再让他拿出八百一千交社保,他这个月怎么过?
养老是长远问题,可吃饭是眼前问题。人不能为了三十年后的养老,把今天的日子过不下去,这个道理谁都懂。
在我看来,灵活就业社保的困境,本质上是社会保障体系滞后于就业形态变化的问题。我们的社保制度是围绕"单位人"设计的,默认每个人都有一个雇主帮你交统筹。
可现在越来越多的人变成了"社会人",没有固定单位,制度却没有跟上,还在用老办法管新情况,这就难免水土不服。
那有没有解决思路?我认为是有的,而且方向很明确。第一,降低灵活就业人员的统筹缴费比例,或者由财政给予一定补贴。
既然企业交的统筹部分是社会责任,那没有企业的灵活就业人员,这部分责任是不是应该由社会共同承担,而不是让个人独扛?这是最直接的减负方式。
第二,建立更灵活的缴费机制。收入高的时候多交,收入低的时候少交甚至缓交,不要一刀切按月固定金额。灵活就业人员的收入本来就是波动的,缴费方式也应该跟着波动。
现在的制度太刚性了,跟灵活就业的特点完全不匹配,很多人不是不想交,是某个月确实拿不出钱,一断就再难续上。
第三,扩大养老保险的资金来源。养老金池子不能只靠缴费这一条腿走路。国有资本划转、财政补贴、投资运营收益,这些都应该成为池子的重要补充。
池子的水多了,对个人缴费的依赖才能降下来,灵活就业人员的负担才能真正减轻。这是治本之策,虽然慢,但必须做。
我还想从另一个角度说两句。很多人只看到社保是负担,但换个角度想,社保也是社会稳定的压舱石。
数以亿计的灵活就业人员如果大量断保、弃保,未来的养老问题会更加严峻,社会矛盾也会积累。
所以减轻他们的缴费负担,不只是心疼他们,也是在为整个社会的长远稳定买单,这笔账算得过来。
社会保障的初衷是让所有人都老有所养,而不是把一部分人挡在门外。费率高低是技术问题,但能不能让最脆弱的人交得起社保,是良心问题,也是温度问题。