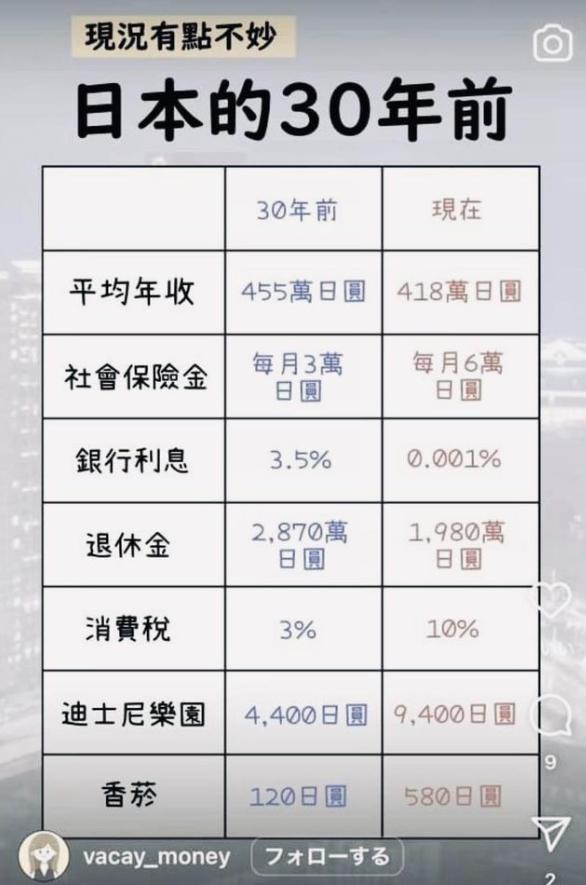
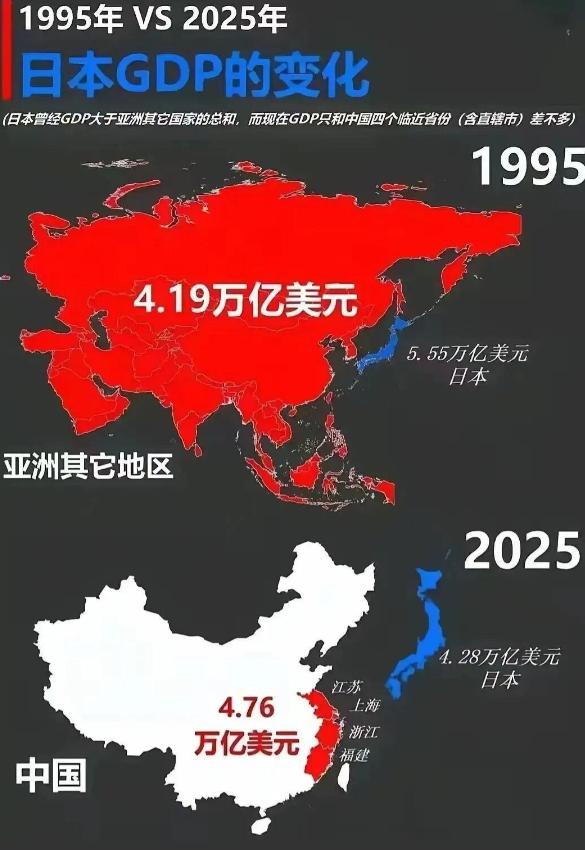
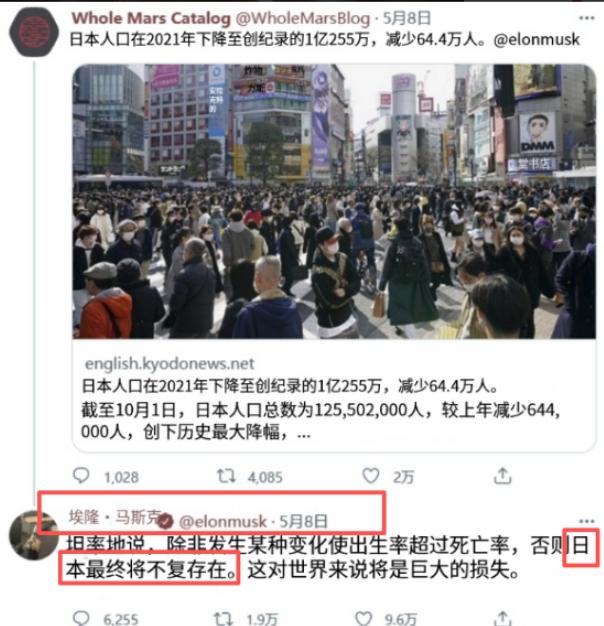
日本崩溃速度让全世界目瞪口呆!社媒称:日本正步入"坠落倒计时",身为G7成员国、世界第四大经济体,2026年出口已被中国香港反超,亦被中国台湾省超越,还被昔日日本瞧不上的韩国甩开1100多亿,日本已经不是"失去的三十年",而是永远!
文章写得相当不错,以数据角度明确了一点:日本经济的雪崩过了初期滚落的雪花,正开始带动连片的雪崩,距离超级雪崩也就一步之遥了!
2026 年上半年,日本出口总额 3861 亿美元,同期韩国 4963 亿美元,中国香港 4365 亿美元,中国台湾省 4166 亿美元。
韩国比日本多出 1102 亿美元,接近日本上半年出口总额的 3 成。20 年前这种对比不可能出现,那时日本出口额是韩国的两倍多,香港和台湾加起来不到日本的一半。
现在一个 700 多万人口的城市、一个 2300 多万人口的省份,出口规模全都压在了 1.25 亿人口的日本头上。
日本出口不是在下降,上半年同比还增长了 13.7%,但别人涨得更快。韩国上半年出口同比增幅接近 50%,台湾省涨了 47.1%,香港涨了近 40%。
根子在产业。日本最核心的两个产业,半导体和汽车,都出了问题。半导体方面,1980 年代日本占全球份额约 50%,现在跌到约 5%,国内用的芯片 64% 靠进口。
日本在光刻胶、硅片等上游材料环节仍有很高市占率,但材料设备是一次性销售,芯片制造才是持续出货、持续盈利的环节。
日本把中游制造让给了台湾和韩国,AI 芯片需求爆发时,受益最大的是台积电和三星,日本拿到的只是上游材料的订单。
汽车产业也在褪色。日本车企在燃油车时代优势巨大,但电动化转型偏慢,长期偏重混动路线。
中国新能源车和韩国电动车的份额持续扩大,日本全球份额逐步收缩。日本政府已下调出口评估,对美汽车出口放缓是主因之一。
AI 领域差距更大,日本总务省 2025 年白皮书显示,仅 26.7% 的日本人使用过生成式 AI,远低于中美。
日本政府已将半导体列为 17 大战略领域支柱,计划到 2040 财年累计投资 68 万亿日元,成立 Rapidus 主攻 2 纳米芯片。
但 68 万亿日元约合 4000 多亿美元,分摊到十几年每年投入有限,台积电一年资本开支就接近 300 亿美元,Rapidus 目前最大的问题是客户在哪。
日元贬值理论上利好出口,但日本制造业产能大量转移海外,贬值收益主要落在海外工厂,对国内出口拉动有限。
这是产业空心化的直接后果,汇率工具效果大打折扣。上半年 13.7% 的出口增长包含日元贬值的账面因素,实际增长更低。
日本的问题不是周期波动,是结构性困境,而且多层结构同时承压。
产业上,传统优势衰退,新引擎没接上,半导体退守上游、汽车转型迟缓、AI 参与度低,三个最有增长潜力的赛道都没占好位置。
人口上,老龄化少子化持续数十年,劳动力萎缩,国内市场缩小,企业加速外迁,进一步加剧空心化。
决策上,日本企业和政府决策链条长,注重共识形成,面对技术革命反应偏慢,等决策落地时市场格局已经定型。
"失去的三十年" 这个说法本身暗含一种预期,就是失去的还能找回来。但从目前的趋势看,日本面临的不是周期性回调,而是长期竞争力的持续衰减。
制造业基础和上游材料优势能维持经济基本盘,却撑不起回到产业链顶端的目标。
一个国家的经济地位最终取决于它在全球产业链中的位置,日本从终端产品主导者退为上游材料供应商,这个转型完成后,进一步上升的空间就非常有限了。
韩国学过日本的制造业模式,现在出口超日本 1100 多亿美元。台湾承接过日本转移的产能,现在芯片出口远超日本。香港依托内地产业链,出口总额也超过日本。
三者路径不同,但都在 AI 和半导体浪潮中找到了明确定位。日本还在用过去的产业经验应对新技术竞争,路径依赖是最大的障碍。
日本不会在短期内崩溃,经济基础和海外资产仍然庞大。
但 "坠落倒计时" 之所以在社交媒体上引发共鸣,是因为趋势已经清晰 —— 不是某一年突然衰退,而是每年与领先者的差距扩大一点,全球排名逐步后移。
IMF 数据显示日本 2026 年名义 GDP 约 4.38 万亿美元,仍居全球第四,但与身后英国、印度的差距已经很小。出口排名已掉到第六,GDP 被超越可能只是时间问题。
G7 的身份不会变,但在全球经济事务中的话语权会持续下降。
一个曾经定义了亚洲制造业标准的国家,现在需要重新学习如何在 AI 时代参与竞争,这个过程注定不会轻松。