普京真把中国当兄弟!公开对华天然气价格、
10月2日,塔斯社从俄罗斯国家杜马电子数据库里扒出了一份文件——2027年联邦预算草案,以及2028、2029年的规划期资料。这份文件里藏着一组数字,很快被俄罗斯卫星通讯社跟进报道,国内媒体随后也铺开了。
文件里写得明明白白:2026年俄罗斯卖给中国的管道天然气,年均价是每千立方米247.9美元。2025年这个数字是240.3美元,涨了3%左右,幅度不算大。
往后看,2027年预计251.3美元,2028年247.8美元,2029年246.4美元,四年都卡在246到251这个窄区间里,基本是一条平线。
同一份文件里还有另一组数字。卖给“非独联体国家”——说白了就是欧洲方向——2026年的预期均价是每千立方米562美元。562对247.9,差了不止一倍。
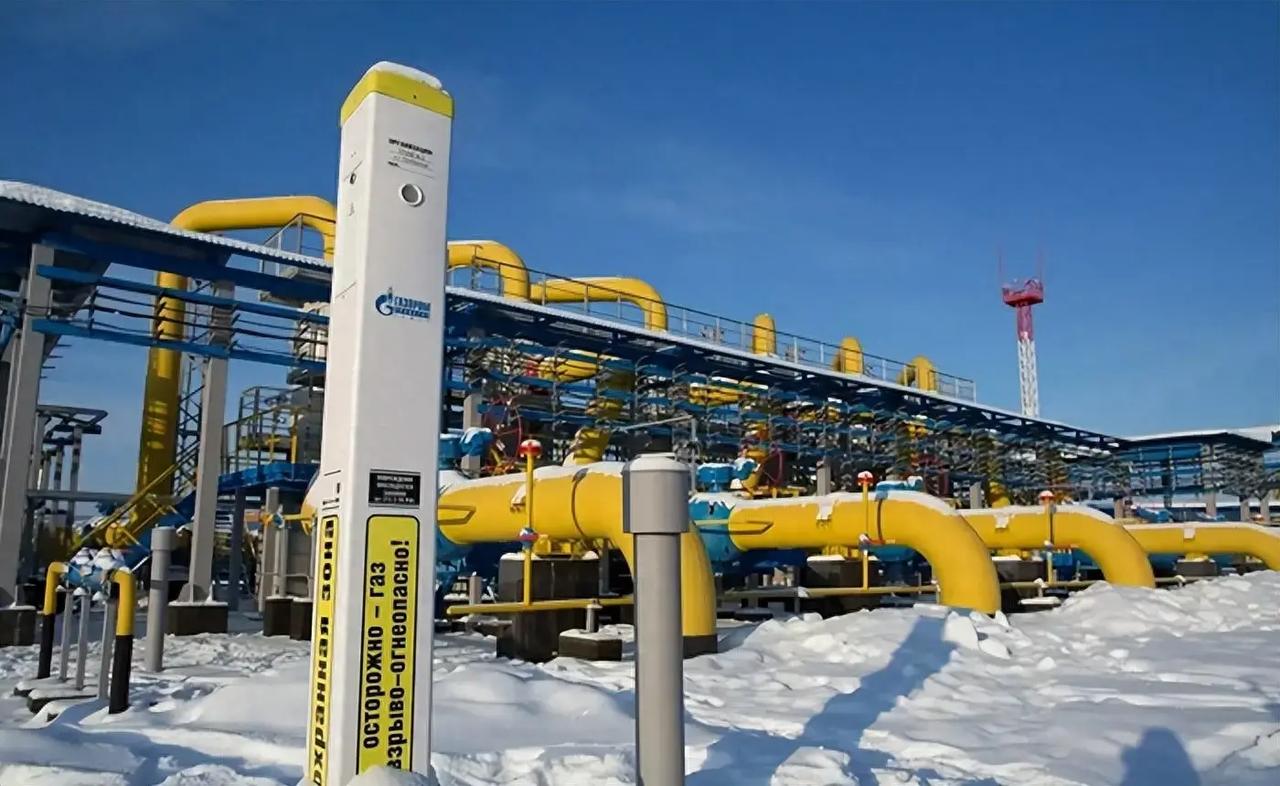
俄罗斯天然气工业股份公司(Gazprom)对欧报价里,还包含了各种运输和过境成本,但对华管道走的是东西伯利亚的气田,运距短、没有过境第三国的麻烦,成本结构本身就不同。不过,即便把这些因素都算进去,价格差依然摆在那里。
我看到这个数字的第一反应是:莫斯科不是在“让利”,而是在承认一个它不太愿意公开承认的事实——东边这个买家,它丢不起。
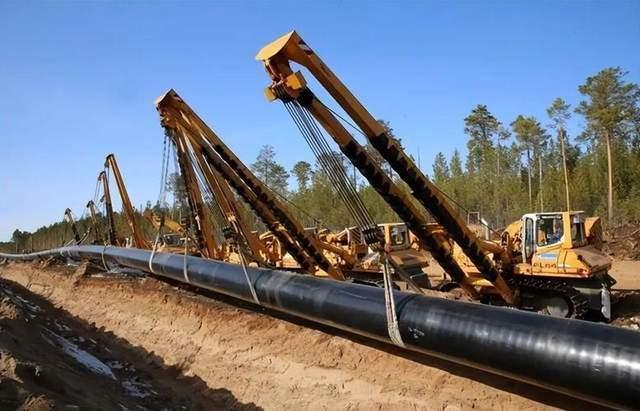
为什么这么说?得从“西伯利亚力量1号”这条管道的物理属性讲起。这条管道2019年投产,气源是东西伯利亚的恰扬金气和科维克金气田。
这些气田跟原来供应欧洲的西西伯利亚气田是两套完全独立的系统,管道往东铺,气就只能往中国方向走。管道搬不走,压气站也搬不走。
据彭博社4月的一篇分析报道,俄罗斯政府内部预计,至少在2029年之前,对华天然气价格都会比对欧价格低27%到38%。
彭博社引述的是了解政府预测的人士的说法,不是官方公告,但跟这次预算文件披露的数字方向一致。
这里有一个很多人忽略的点:俄罗斯接受这个价格,不代表它“吃亏”。它用每千立方米两百多美元的价格,锁定的是几十年的长期合同、每年上百亿美元的稳定现金流,以及一条绕开美元和欧元的结算通道。
中俄天然气贸易现在用的是人民币和卢布各占一半的方式,Gazprom已经明确宣布了这一点。对莫斯科来说,美元赚回来可能被冻结,人民币花出去能换成实实在在的工业品和消费品,这笔账它算得清楚。
但真正值得琢磨的,不是已经签了的合同,而是还没签的那个—— “西伯利亚力量2号” 。9月初,南华早报引述多位消息人士的话报道,中俄关于“西伯利亚力量2号”的谈判已经陷入停滞,原因是“在价格问题上没有取得进展”。
俄方希望新管道的定价参照“西伯利亚力量1号”的现行价格,大约每千立方米250到260美元。中方的诉求呢?
据俄罗斯商业媒体和《莫斯科时报》的报道,中方希望价格对标俄罗斯国内工业用气价,大约每千立方米120到130美元,甚至有人提到过更低的数字。
莫斯科和北京在“西伯利亚力量2号”上的分歧,表面上是价格,实质上是风险怎么分。这条管道规划年输气量500亿立方米,要穿过蒙古国。
蒙古的过境费从最初的10亿美元一路喊到了30亿,还要免费拿气加分红。管道铺在第三国境内,30年的安保、计量、过境费纠纷,这些不确定性最后都会折算成一个数字,塞进气价里。
中方想把这份“地缘风险溢价”从价格里扣掉,俄方想把它藏在价格里。双方差的那一百多美元,算的就是这笔账。
我个人的判断是:在“西伯利亚力量2号”的谈判桌上,时间不在俄罗斯那边。欧洲方向的市场正在被政策一点点关上,管道气出口量大幅萎缩。
俄罗斯手里攥着大量天然气产能,全球能一口吞下500亿立方米增量的买家,只有中国。这不是说中国可以随便开价——从商业逻辑上讲,长期亏本的买卖没人做——而是说俄方能接受的底线,比它自己嘴上承认的要低。
反过来看中国这边,天然气进口来源覆盖了管道气和海上液化天然气两条腿。中亚管道在供,中缅管道在供,海上LNG接收站接的是卡塔尔、澳大利亚、美国的气。
跟俄罗斯谈得拢,是锦上添花;谈不拢,也不至于伤筋动骨。这种底气差距,决定了谈判桌上的走向。
俄罗斯预算文件里的那组数字,与其说是一份价格公告,不如说是一份底牌的提前亮出。莫斯科已经把“中国是最大的、也是最后的大客户”这件事,白纸黑字写进了国家财政规划里。
接下来的问题是:当“西伯利亚力量2号”的价格最终敲定时,它对华均价会落在哪个区间?247.9这个数字,是终点,还是起点?