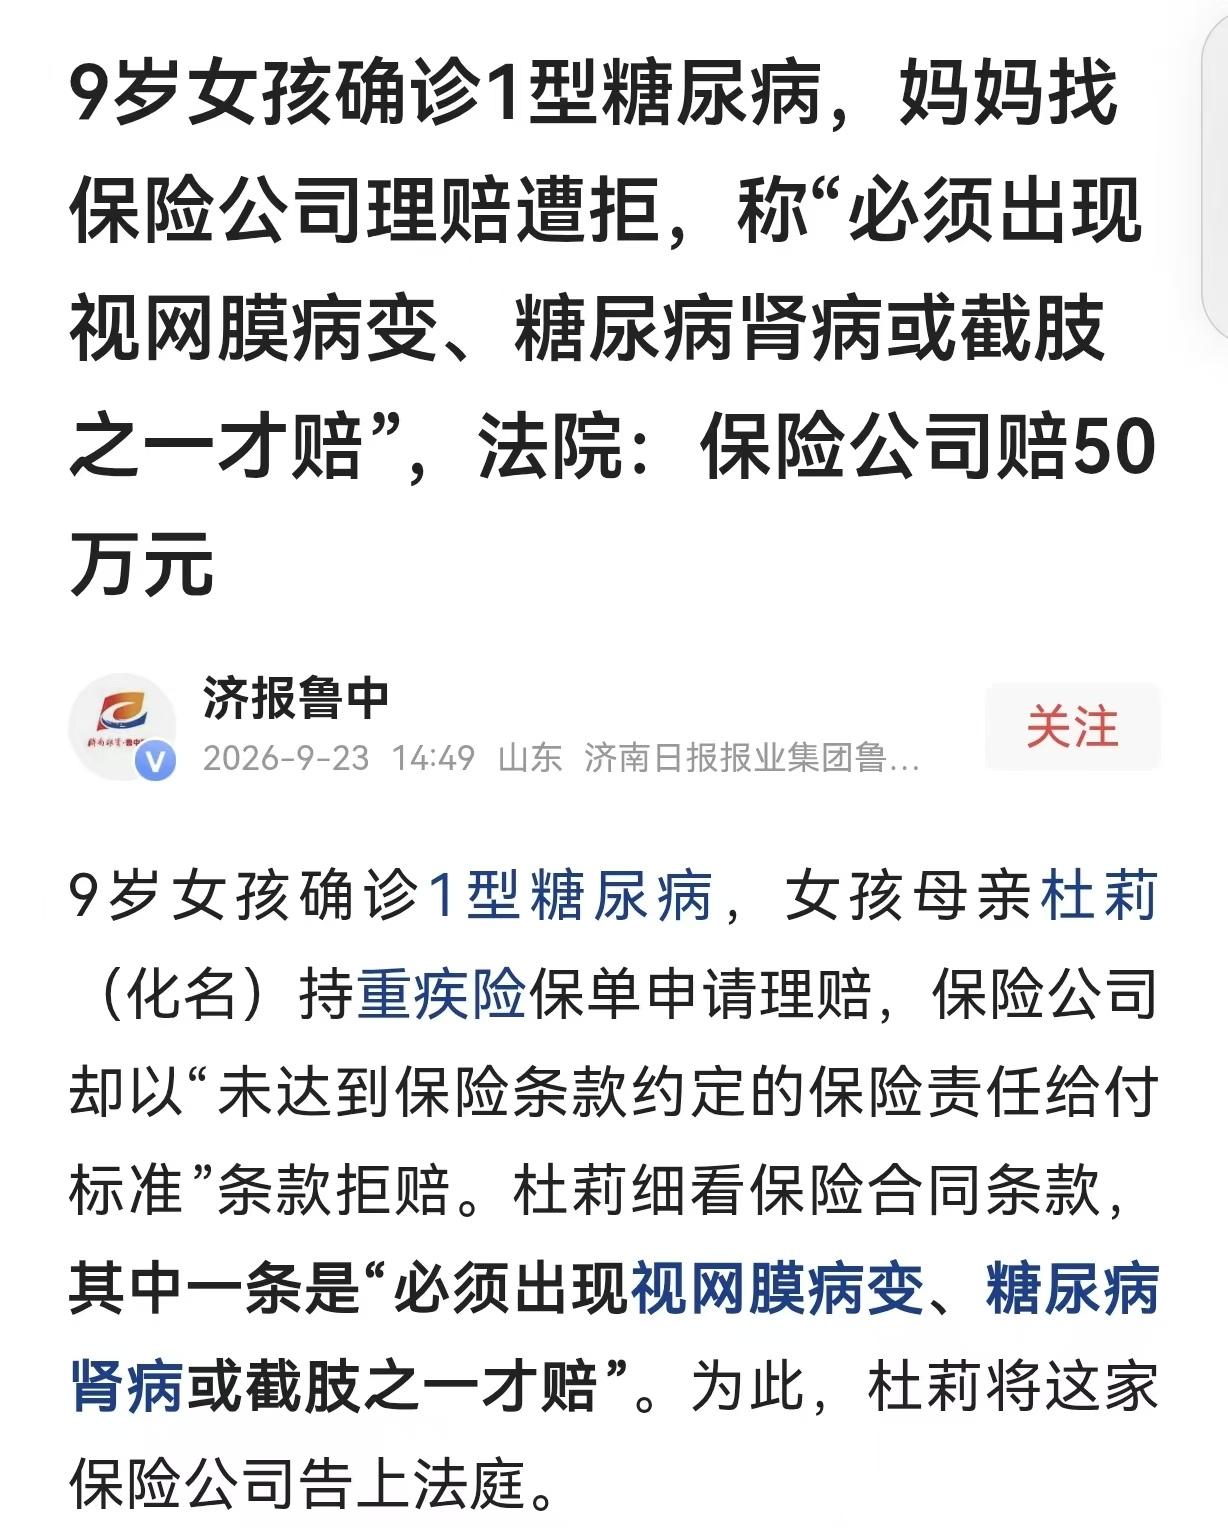
“玩不起!”湖北武汉,一女子给刚出生的女儿,买了一份终身重疾险,保额50万,每年保费3950元,缴费期20年。孩子9岁时,不幸确诊1型糖尿病并酮症酸中毒,需要终身打胰岛素。女子跟保险公司申请理赔。保险公司竟拿出合同,一口咬定,虽然保障1型糖尿病,但想要拿到赔款,必须要等到出现视网膜病变、糖尿病肾病、下肢截肢这3类并发症其中1项才行。她女儿目前没有出现并发症,达不到标准,因此拒赔。女子彻底傻眼了,她一怒之下告上法庭。
2017年,杜女士未雨绸缪,给刚出生的女儿,投保了一份终身型重疾险。
合同约定保额50万,每年固定交3950元,总共要交20年。
在杜女士看来,人吃个五谷杂粮,没有不生病的,趁孩子小,保费交的少,但保障大,给她买份保险,万一将来有个病有个灾啥的,不至于天塌下来。
之后的近10年里,她一直按时足额缴纳保费,没有出现过任何断缴、漏缴的情况。
杜女士一直以为,这份保障能给女儿托底,让她未来无忧无虑。
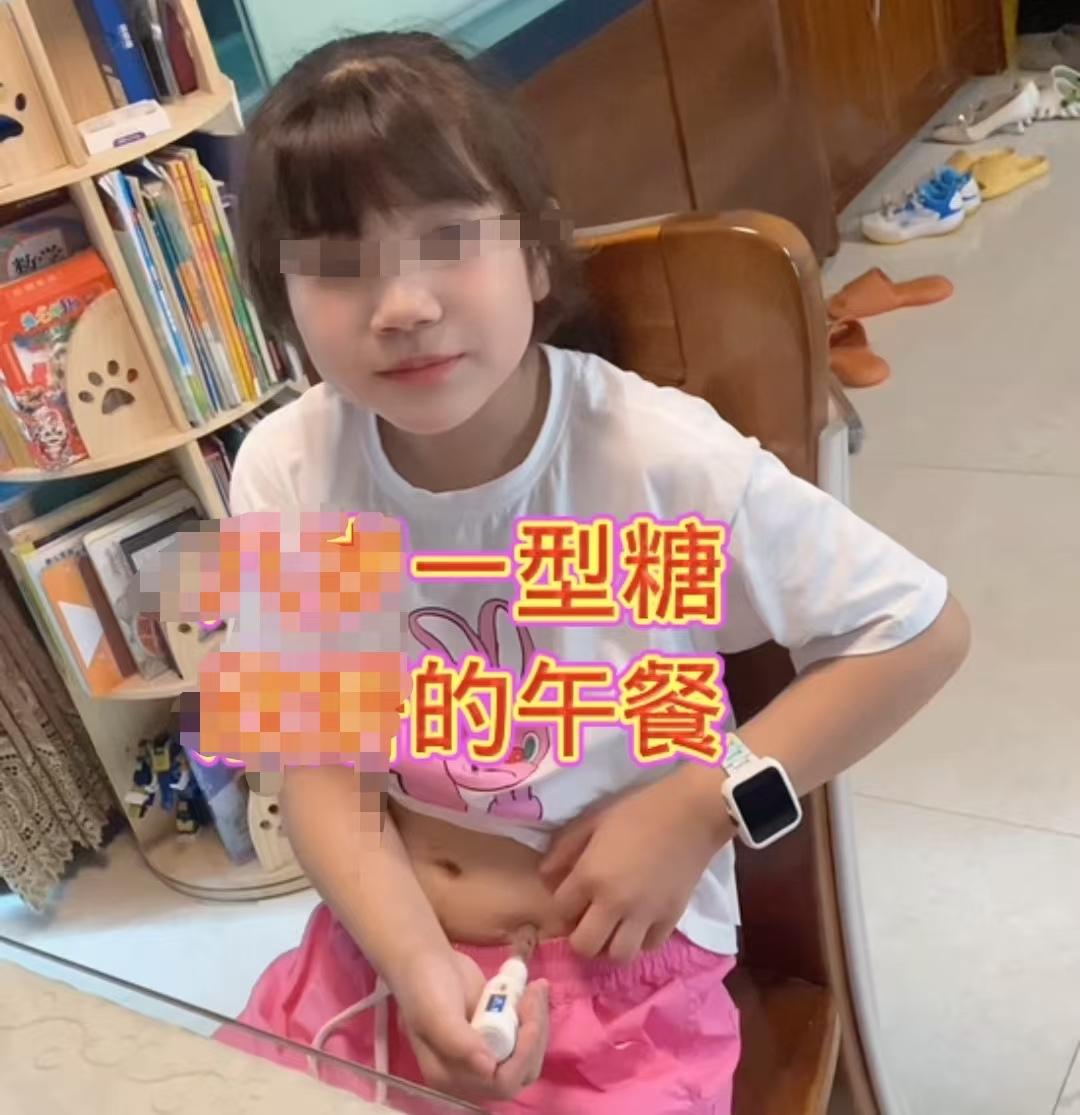
可万万没想到,怕啥来啥,女儿9岁那年,身体出现异常,到医院检查后,确诊1型糖尿病,还有酮症酸中毒。
医生告诉杜女士,从确诊那天起,就必须终身依靠注射胰岛素,来维持身女儿体正常代谢,否则女儿没办法正常生活。
杜女士心痛的不得了,女儿这么小的年纪,以后得多遭罪呀。
可她作为妈妈,除了带女儿配合治疗,别无他法。
2026年3月,杜女士整理好所有病历、诊断证明等材料,向投保的保险公司,提交了重疾理赔申请。
她以为,女儿的病,符合合同里的重疾保障范围,很快就能拿到赔偿,孩子长期的治疗费就有着落了。
没想到,保险公司直接拒赔,理由是,合同里关于1型糖尿病额外加了限制条件,要求被保险人,必须同时出现“增殖性视网膜病变、糖尿病肾病、下肢截肢”这3类并发症里的至少一项,才能达到理赔标准。
而杜女士的女儿目前刚确诊,还没并发症,所以不符合赔付要求,一分钱都不赔。
杜女士完全不能接受这个结果,自己交了快10年保费,孩子确实确诊了合同里的重疾,理赔却被卡了,凭啥?
于是,杜女士去法院起诉。
最终,法院作出判决,要求保险公司全额赔付50万重疾保险金。
此前,江苏苏州也有一起同类纠纷。
投保人投保重疾险后,患急性心肌梗死,合同条款却要求,必须同时满足3项医院检查指标才给赔付。
投保人刚发病时送医急救,部分检查没完全达标,保险公司据此拒赔。
法院审理后认定,这类在重疾里加的,不合理指标限制,属于不合理缩小保障范围的条款,保险公司没履行明确说明义务的情况下,同样判定条款无效,保险公司全额赔付保险金。
《保险法》第17条规定,对保险合同中免除保险人责任的条款,保险人在订立合同时应当在投保单、保险单或者其他保险凭证上作出足以引起投保人注意的提示,并对该条款的内容以书面或者口头形式向投保人作出明确说明;未作提示或者明确说明的,该条款不产生效力。
具体到本案,保险公司在疾病释义中,额外增设的并发症赔付门槛,属于实质减轻自身赔付责任、限制投保人核心权利的隐形免责条款。
而且,保险公司没履行法定提示说明义务,因此,该附加条件,自始不对投保人产生法律约束力,法院据此判决全额赔付。完全符合法律规定。
对此,你怎么看?
案例来源:济报鲁中2026-9-23
评论列表