金价还没崩,黄金股先跪了。
纽约金在4300美元反复拉锯,A股黄金板块却已血流成河。上游矿企利润翻倍,股价却跌回起点。谁在说谎?
我觉得先要说清楚一个事实,纽约金没有“崩”,它只是在4300美元上下晃荡。9月16日COMEX黄金期货收在4333.4美元,跌幅不过0.43%。这个跌幅放在黄金的历史波动里,连个水花都算不上。真正让市场神经紧绷的,是美债收益率。
美国10年期国债收益率一度冲破5.041%,创下2007年以来的最高水平。这意味着持有无息资产的机会成本被拉到了十几年来的极致。钱往能生息的地方跑,黄金的短期吸引力自然被抽走。
这是金价承压的根源,跟“崩盘”二字差着十万八千里。
A股黄金板块的表现完全是另一回事。
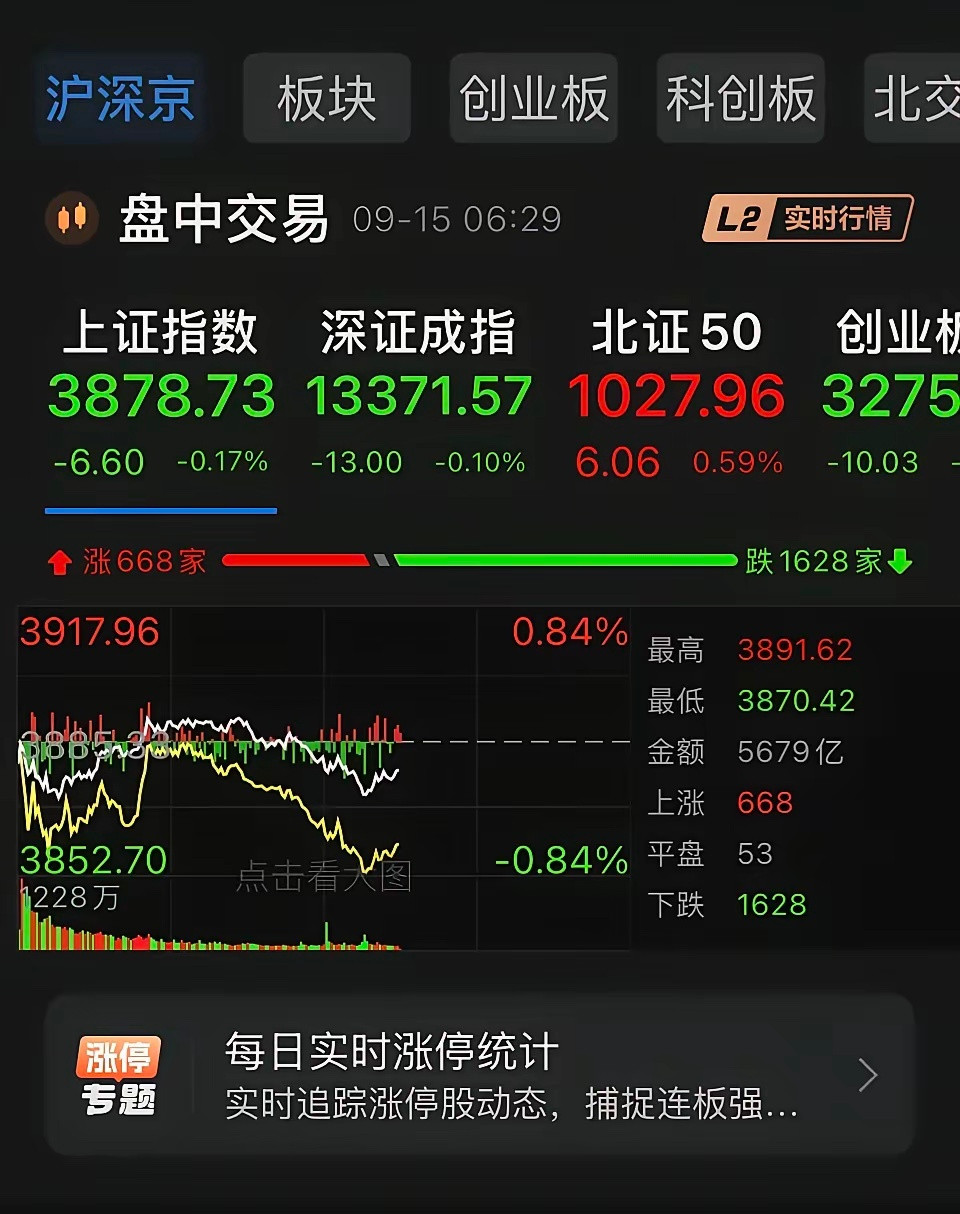
9月11日,黄金概念板块单日下跌3.89%,主力资金净流出44.22亿元,65只个股被资金抛弃。洛阳钼业一家就被抽走超过10亿元。到了9月10日,深中华A直接跌停,江西铜业、白银有色跟跌一片。
矿企的业绩却在暴涨。2026年上半年,13只贵金属成分股归母净利润全部同比增长,招金黄金、西部黄金、湖南白银、恒邦股份、四川黄金的增幅都超过了100%。赤峰黄金、招金黄金、山金国际、山东黄金下半年股价涨幅都超过50%。
利润翻倍,股价却有人喊“跌回起点”。这中间的逻辑断裂,我认为根源在于定价主体的错位。
黄金股的定价权不在矿企手里,在交易盘手里。
黄金ETF的规模倒是创了新高,全球管理资产冲到6150亿美元,持有量刷新历史纪录。但这些钱买的是纸黄金,不是股票。ETF吸纳的是避险资金和配置资金,它们的交易逻辑跟着美债收益率和美元走,跟矿企的现金流没太大关系。
A股黄金板块的资金结构更微妙。
9月11日的暴跌里,主力资金净流出居前的是洛阳钼业、紫金矿业、铜陵有色、江西铜业,这些名字里都带着“铜”。黄金概念在A股的编制方式本身就有问题,大量铜企、有色贸易商被塞进同一个篮子里。
铜价跟着全球制造业预期走,金价跟着实际利率走,两套逻辑硬绑在一起,一旦宏观风向变了,板块内部互相踩踏。
市场在加息预期最浓的时候,给了黄金股一个“提前定价”的机会。
CME数据显示,美联储9月加息25个基点的概率一度飙到95%。交易员们押注的是,加息落地之后,鹰派预期会被充分消化,金价反而可能迎来“利空出尽”的反弹。浙商证券的观点很直接,9月若加息落地,远期流动性预期边际改善,黄金反而有配置机会。
但这个逻辑在股价上表现得极其粗暴。资金先撤出黄金股,等加息落地再考虑回不回来。散户看到的是股价暴跌,矿企看到的是利润暴涨,两边都没错,错的是时间维度。
矿企的利润是后视镜,股价是前挡风玻璃。
市场从来不奖励已经发生的利润,它奖励的是预期差。当所有人都知道矿企赚翻了的时候,这个信息已经不值钱了。真正决定股价的是下一个季度金价能不能站稳,是加息周期会不会在12月继续,是沃什在新闻发布会上说什么话。
我认为黄金股这轮下跌,本质上是A股资金在宏观不确定性面前的自我保护。与其说是“谁在说谎”,不如说是两个不同市场在用完全不同的语言说话。纽约金说的是利率和美元,A股黄金板块说的是情绪和流动性。它们共用“黄金”两个字,却活在两个平行世界里。
金价没崩,是因为美债收益率再高,全球央行购金的趋势没有停。黄金股先跪,是因为A股的资金在利率决议之前选择了最安全的姿势。等加息落地,这两条线可能会重新交汇,也可能继续各走各的。
只要纽约金还在4300美元站着,黄金股的“跪”就是姿态问题,不是生死问题。