为何中国不能一下把美债全卖了?就这么说吧,中国今天敢全抛售,明天中美就有可能开战,因为中国手里的美债,早就不是一张张普通的债券,更像是一根,拿在手里的“金融核按钮”。
美债对于中国而言,并不是普通投资品,更不是放在账户里的数字。
它与国际贸易、美元体系、外汇储备安全以及全球金融市场都有联系。如果短时间内全部抛售,带来的影响不会只落在美国身上,也会波及中国自身。
美国国债之所以特殊,是因为它长期占据全球金融市场核心位置。美国财政部国际资本流动报告显示,2026年6月,外国投资者持有美国国债规模约9.299万亿美元,中国持有规模约6334亿美元,仍然是美国国债主要海外持有者之一。
近年来,中国持有美债规模已经明显下降,从过去超过万亿美元逐步调整到如今水平。如果突然进行大规模出售,首先受到冲击的是市场价格。
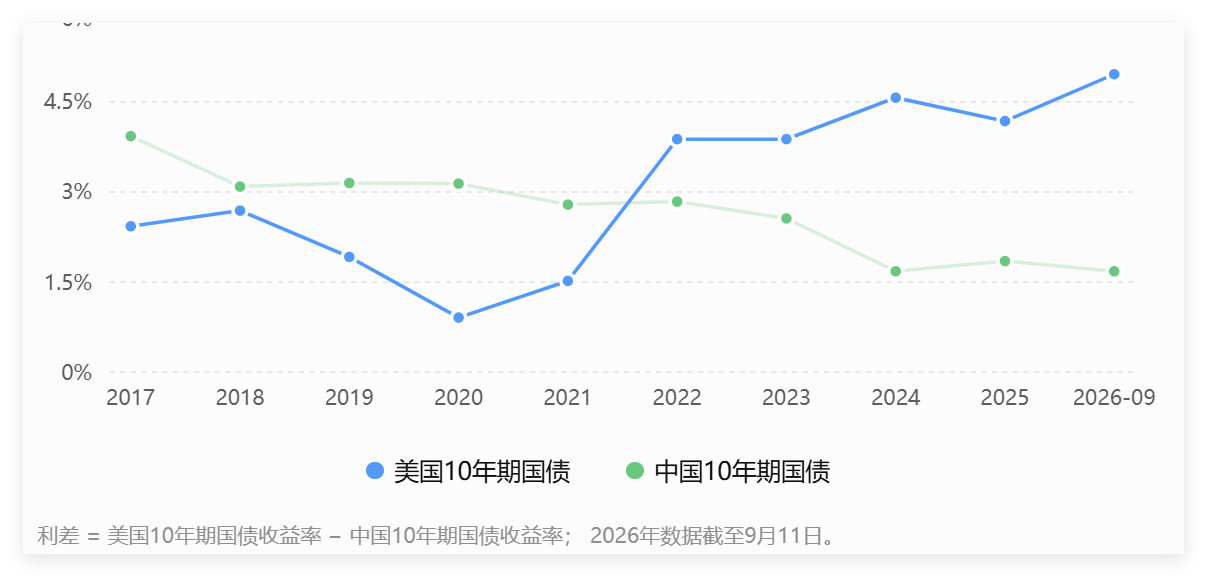
债券市场有一个基本规律,卖盘增加,债券价格就会下降,收益率随之上升。美国国债收益率是全球金融市场的重要参考指标,大量贷款利率、企业融资成本以及资产估值都会受到影响。
美国国债市场规模巨大,但它并不是没有压力,美联储在金融稳定报告中多次指出,美国国债市场在压力时期可能出现流动性下降问题。
当市场参与者同时调整仓位时,价格波动可能被放大。不过,美债市场的复杂之处在于,它不是一个可以单方面控制的工具。美国拥有美元发行能力,美联储也拥有调节金融市场的政策工具。
因此,大规模抛售可能造成美国金融市场短期震荡,但同时也会让持有者自身面临资产价值变化。对于中国而言,外汇储备首先承担的是安全保障功能。
中国长期参与全球贸易,大量出口企业获得美元收入,这些资金需要通过金融体系进行管理。外汇储备并不是一笔可以随时全部兑换成人民币、直接用于国内支出的现金池,而是维护国际支付能力的重要储备。
如果短时间出售大量美元资产,市场可能重新评估美元和人民币之间的关系。人民币汇率变化,会直接影响出口企业,中国制造业规模庞大,许多行业依靠国际市场竞争。
如果人民币快速升值,出口企业收到的美元收入兑换成人民币后减少,利润空间会受到挤压。对于纺织、电子、机械等行业而言,汇率变化往往会传导到订单、成本和就业。
所以,美债对于中国来说,更像是一项需要长期管理的战略资产,而不是简单的买卖商品。还有一个现实问题,就是卖出之后资金放在哪里。
全球能够承载数千亿美元甚至万亿美元级资金的安全资产并不多。欧洲债券市场虽然规模可观,但金融市场结构与美国不同;黄金具有储备价值,但市场容量有限,大规模快速买入也会影响价格;其他国家债券市场,很难在短时间内完全替代美债。
因此,降低美元资产比例,不等于一次性清空美元资产。近些年,中国确实在推动外汇储备多元化,包括增加黄金储备、扩大人民币跨境结算范围、推动更多贸易使用本币结算等方式。
这种调整更多是逐步进行,通过降低单一资产依赖,提高金融安全空间。从过去的数据变化也能看出,中国对美债的态度已经发生改变。
美国财政部数据显示,自2022年4月以后,中国持有美债规模长期低于1万亿美元,并保持调整趋势。2026年6月,中国持有规模进一步下降至6334亿美元,创2008年以来较低水平。
这种变化并不是简单的“抛售”,而是一种结构调整。一方面保留必要的美元资产,维持国际金融稳定;另一方面增加其他储备资产,减少单一货币带来的风险。
国际金融竞争,从来不是看谁拥有一张能够立即打出的牌,而是看谁能够长期保持主动。美债确实是美国金融体系的重要支柱,也是全球美元体系中的关键组成部分。
中国持有美债,本身也是过去几十年全球贸易循环形成的结果。双方经济联系越深,金融市场之间的关联就越复杂。如果把美债比作一件金融工具,它的价值并不只在于是否出售,而在于持有者如何管理它、如何利用它提升自身安全空间。
因此,中国没有选择一次性清空美债,并不是因为没有调整能力,而是因为金融博弈需要考虑长期利益。通过稳步降低集中度、提升人民币国际使用能力、增加多元化资产配置,才是更符合实际的路径。