标签: 顺丰速运
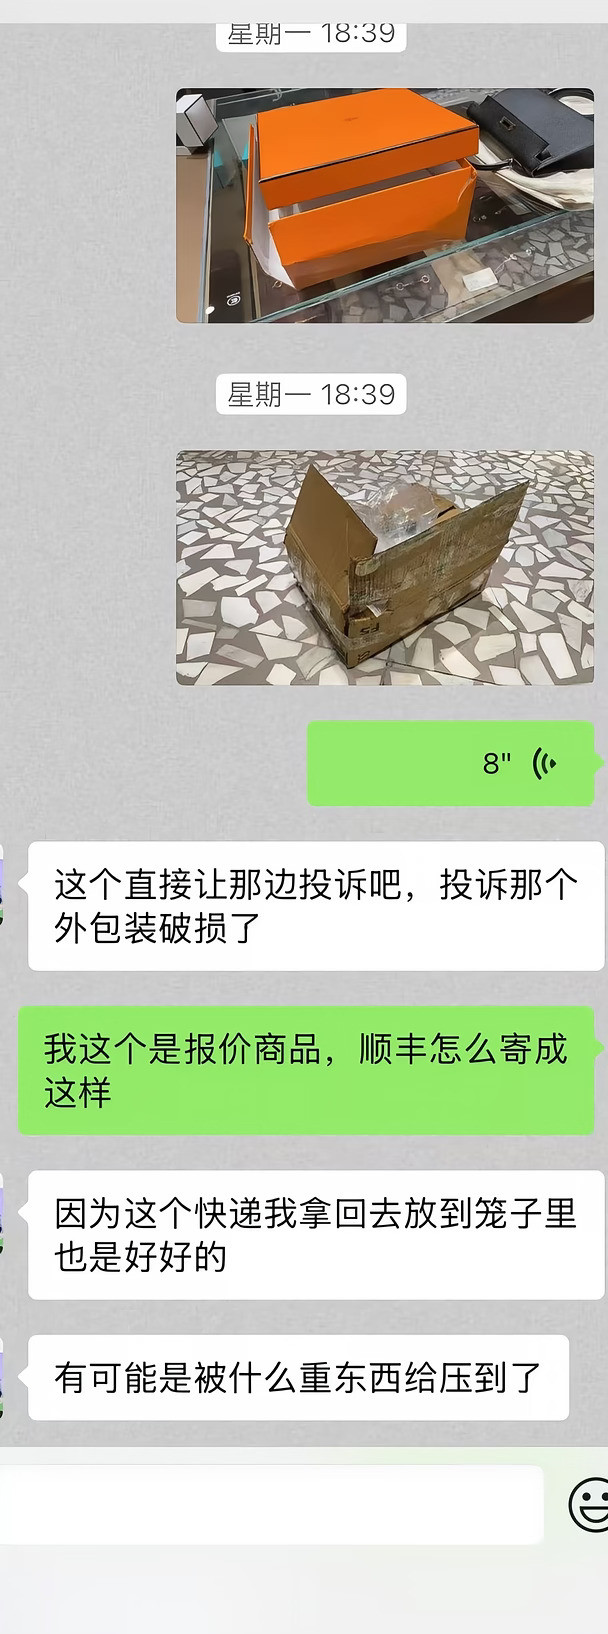

这就是为什么顺丰贵的原因
这就是为什么顺丰贵的原因
顺丰控股深度拆解!业绩韧性凸显,这条第二增长曲线值得重点关注很多朋友平时收
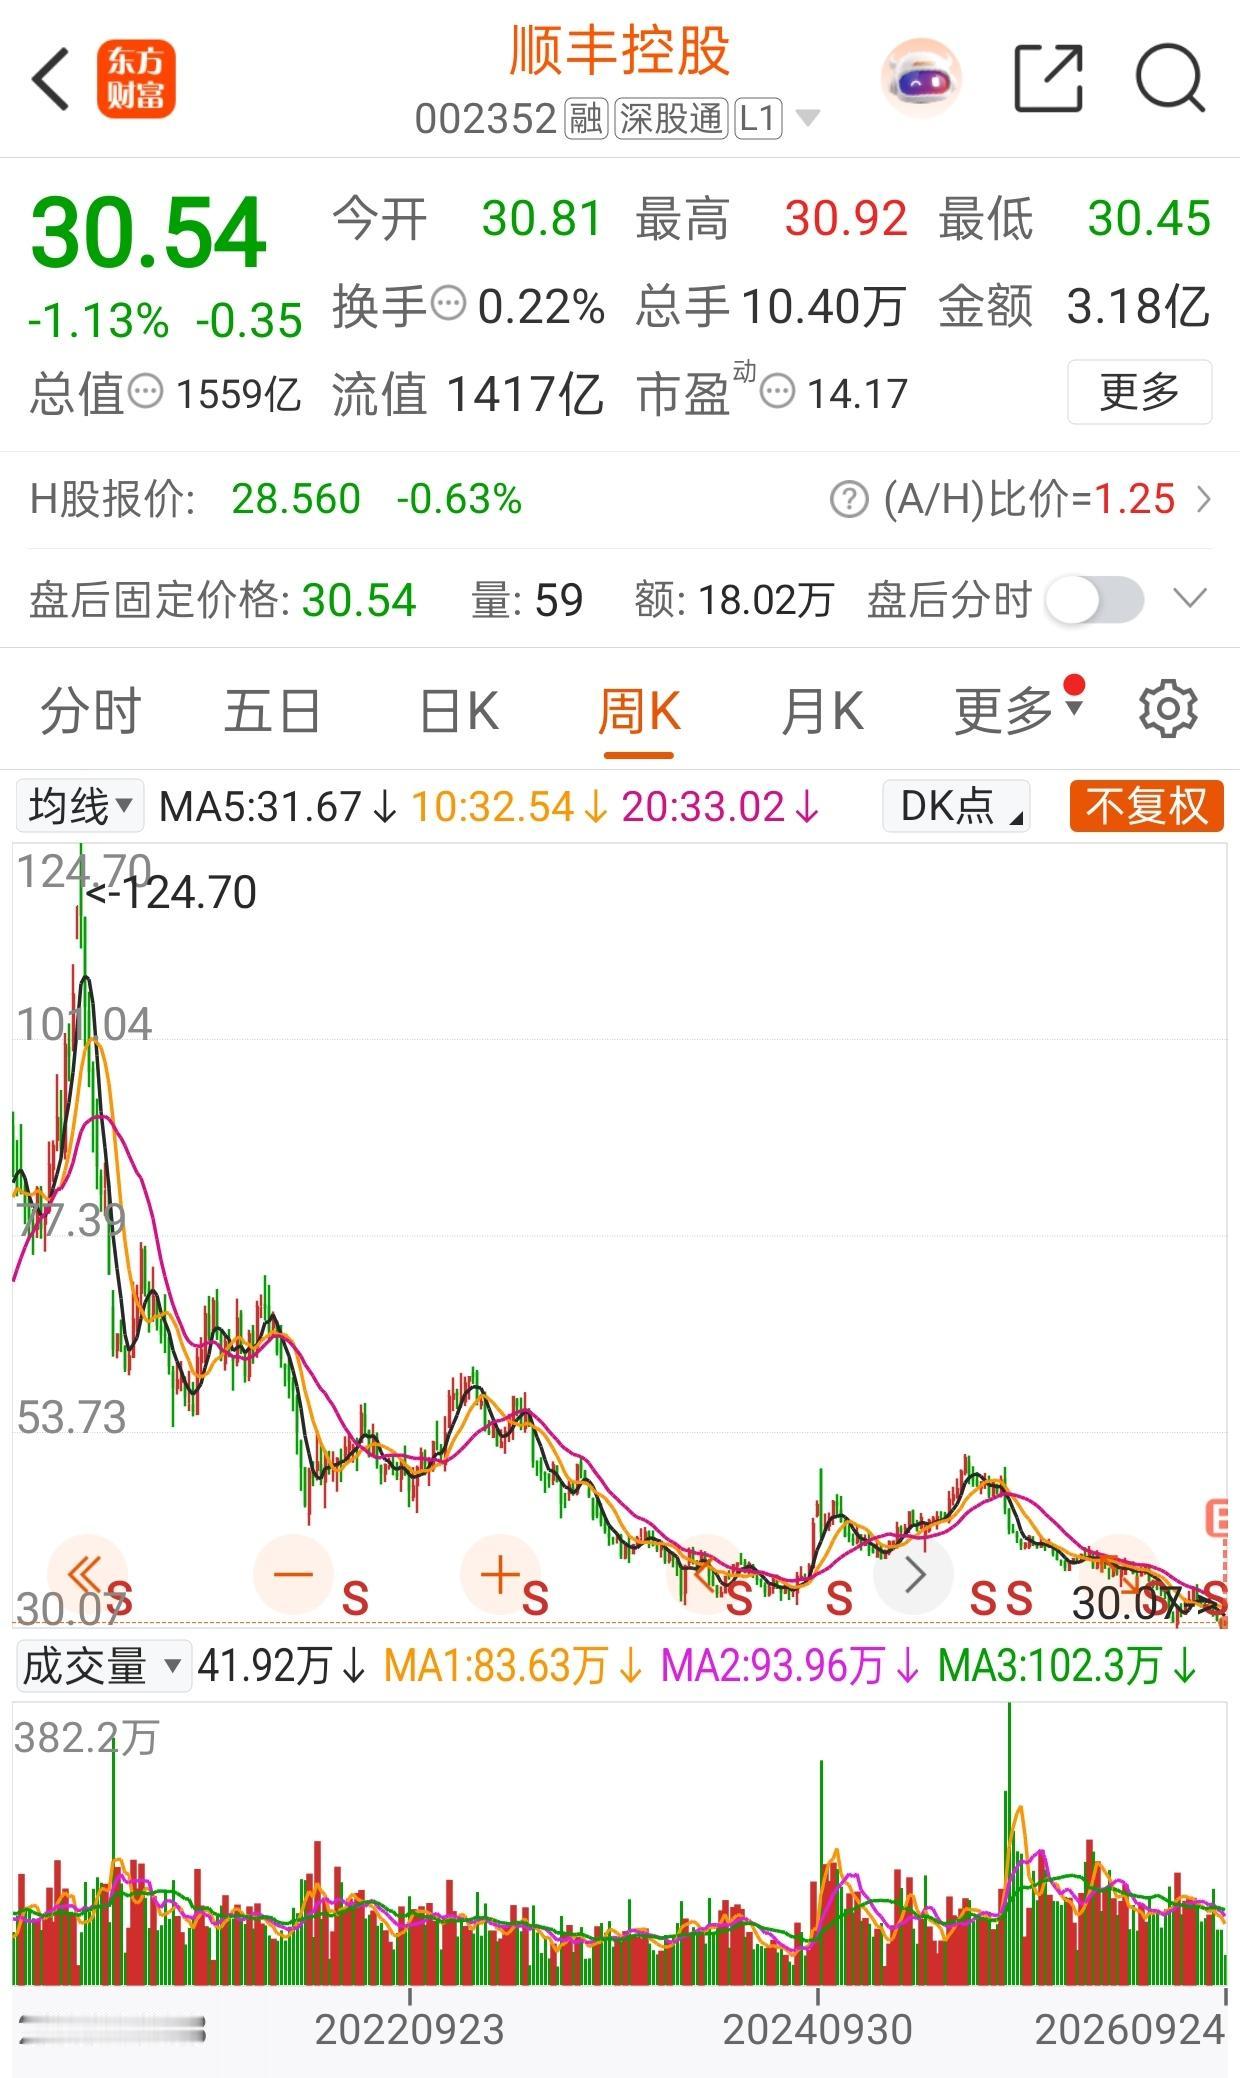
顺丰控股深度拆解!业绩韧性凸显,这条第二增长曲线值得重点关注很多朋友平时收快递天天接触顺丰,但很少静下心来拆解这家上市公司真实的业绩情况和未来走向。结合最新2026半年报数据聊聊顺丰控股,看看这家物流龙头当下的基本面。2026上半年,顺丰实现营收1555亿元,同比增长5.9%,扣非归母净利润接近50亿,同比上涨9.3%,扣非净利率提升至3.2%。这里要注意,归母净利润小幅下滑,主要是去年同期有一笔一次性资产处置收益,剔除这个干扰项之后,主营业务盈利其实是稳步向上的,经营现金流112亿,现金流十分扎实。业务层面,时效快递作为基本盘依旧稳固,坚持价值经营,不再盲目低价内卷,做到量稳利增。同城配送业务爆发,净利润同比大涨154%,成为新的小亮点。供应链与国际业务是顺丰重点打造的第二增长曲线,抓住国内企业出海机遇,跨境物流、海外仓业务持续扩容,收入增速持续跑赢国内传统快递板块。同时AI智能化大范围落地,分拣、调度全链路降本增效,持续优化成本结构。公司还推出大额股票回购注销,上调分红比例,用真金白银回馈股东。当然风险点也不能忽视。快递行业价格战并没有完全消失,竞争压力一直存在;国际业务容易受到海外地缘、海运运价波动的影响;人力、燃油成本波动,也会持续挤压利润空间。长远来看,国内普通快递增量空间有限,顺丰未来的看点,不在于继续拼低价走量,而是高附加值供应链、跨境出海、医药冷运等高毛利赛道。机构普遍看好它长期的盈利修复空间,但短期股价更多受大盘、消费复苏节奏影响,不会一路单边上涨。大家可以聊聊,你觉得顺丰的跨境供应链业务,能不能真正撑起未来的业绩增长?本文仅为基本面复盘分析,不构成任何投资建议,股市有风险,入市需谨慎。
顺丰一年净赚111亿,赚到这个份上,王卫还肯继续干“重、慢、苦”的物流活。早
顺丰一年净赚111亿,赚到这个份上,王卫还肯继续干“重、慢、苦”的物流活。早年他跑深港件起家,后来网点越铺越多,曾经靠加盟扩张快,但服务标准容易散。顺丰很早就往直营收,自己管收派、自己管车、自己管投诉。直营比加盟烧钱,人工和场地都硬扛,但换回来一件事:包裹到了谁手里、几点发车、晚了多少,公司能自己说了算,不靠加盟商看心情。更难的是肯买飞机。顺丰航空后来机队90多架,鄂州花湖作为专业货运枢纽投运后,2025年在鄂州起降全货机超3万架次,国内加国际货运航线八十多条。很多人觉得快递不就是三轮加面包车,王卫偏把“次日达”做成航空公司的事。花钱重、回本慢,但商务件、生鲜、医药这些怕耽误的货,就认这种网。2025年顺丰营收3082.27亿,归母净利润111.17亿;其中速运及大件2175.53亿、占七成多,供应链及国际763.46亿、占约四分之一。电商价格战最凶时,几块钱一单到处飞,顺丰没全跟着卷低价,时效件、供应链、国际分开做,净利率只有3.79%,不性感,但胜在稳。员工这事也算他没飘的证据。2016年北京快递员三轮剐蹭被车主扇耳光,王卫发朋友圈说追究到底;2017年深交所敲钟,把那个小哥带到现场。后来上市、发H股、做A+H,他没把仪式搞成老板个人秀,台前常给一线留位置。再到近几年,和极兔股权互持,顺丰持极兔约10%、极兔持顺丰4.29%,不打架、做跨境和末端协同;鄂州枢纽加海外仓继续砸钱。别人发财后想的是少干重活、多讲生态,他反过来,飞机、枢纽、直营、国际一样不撤。

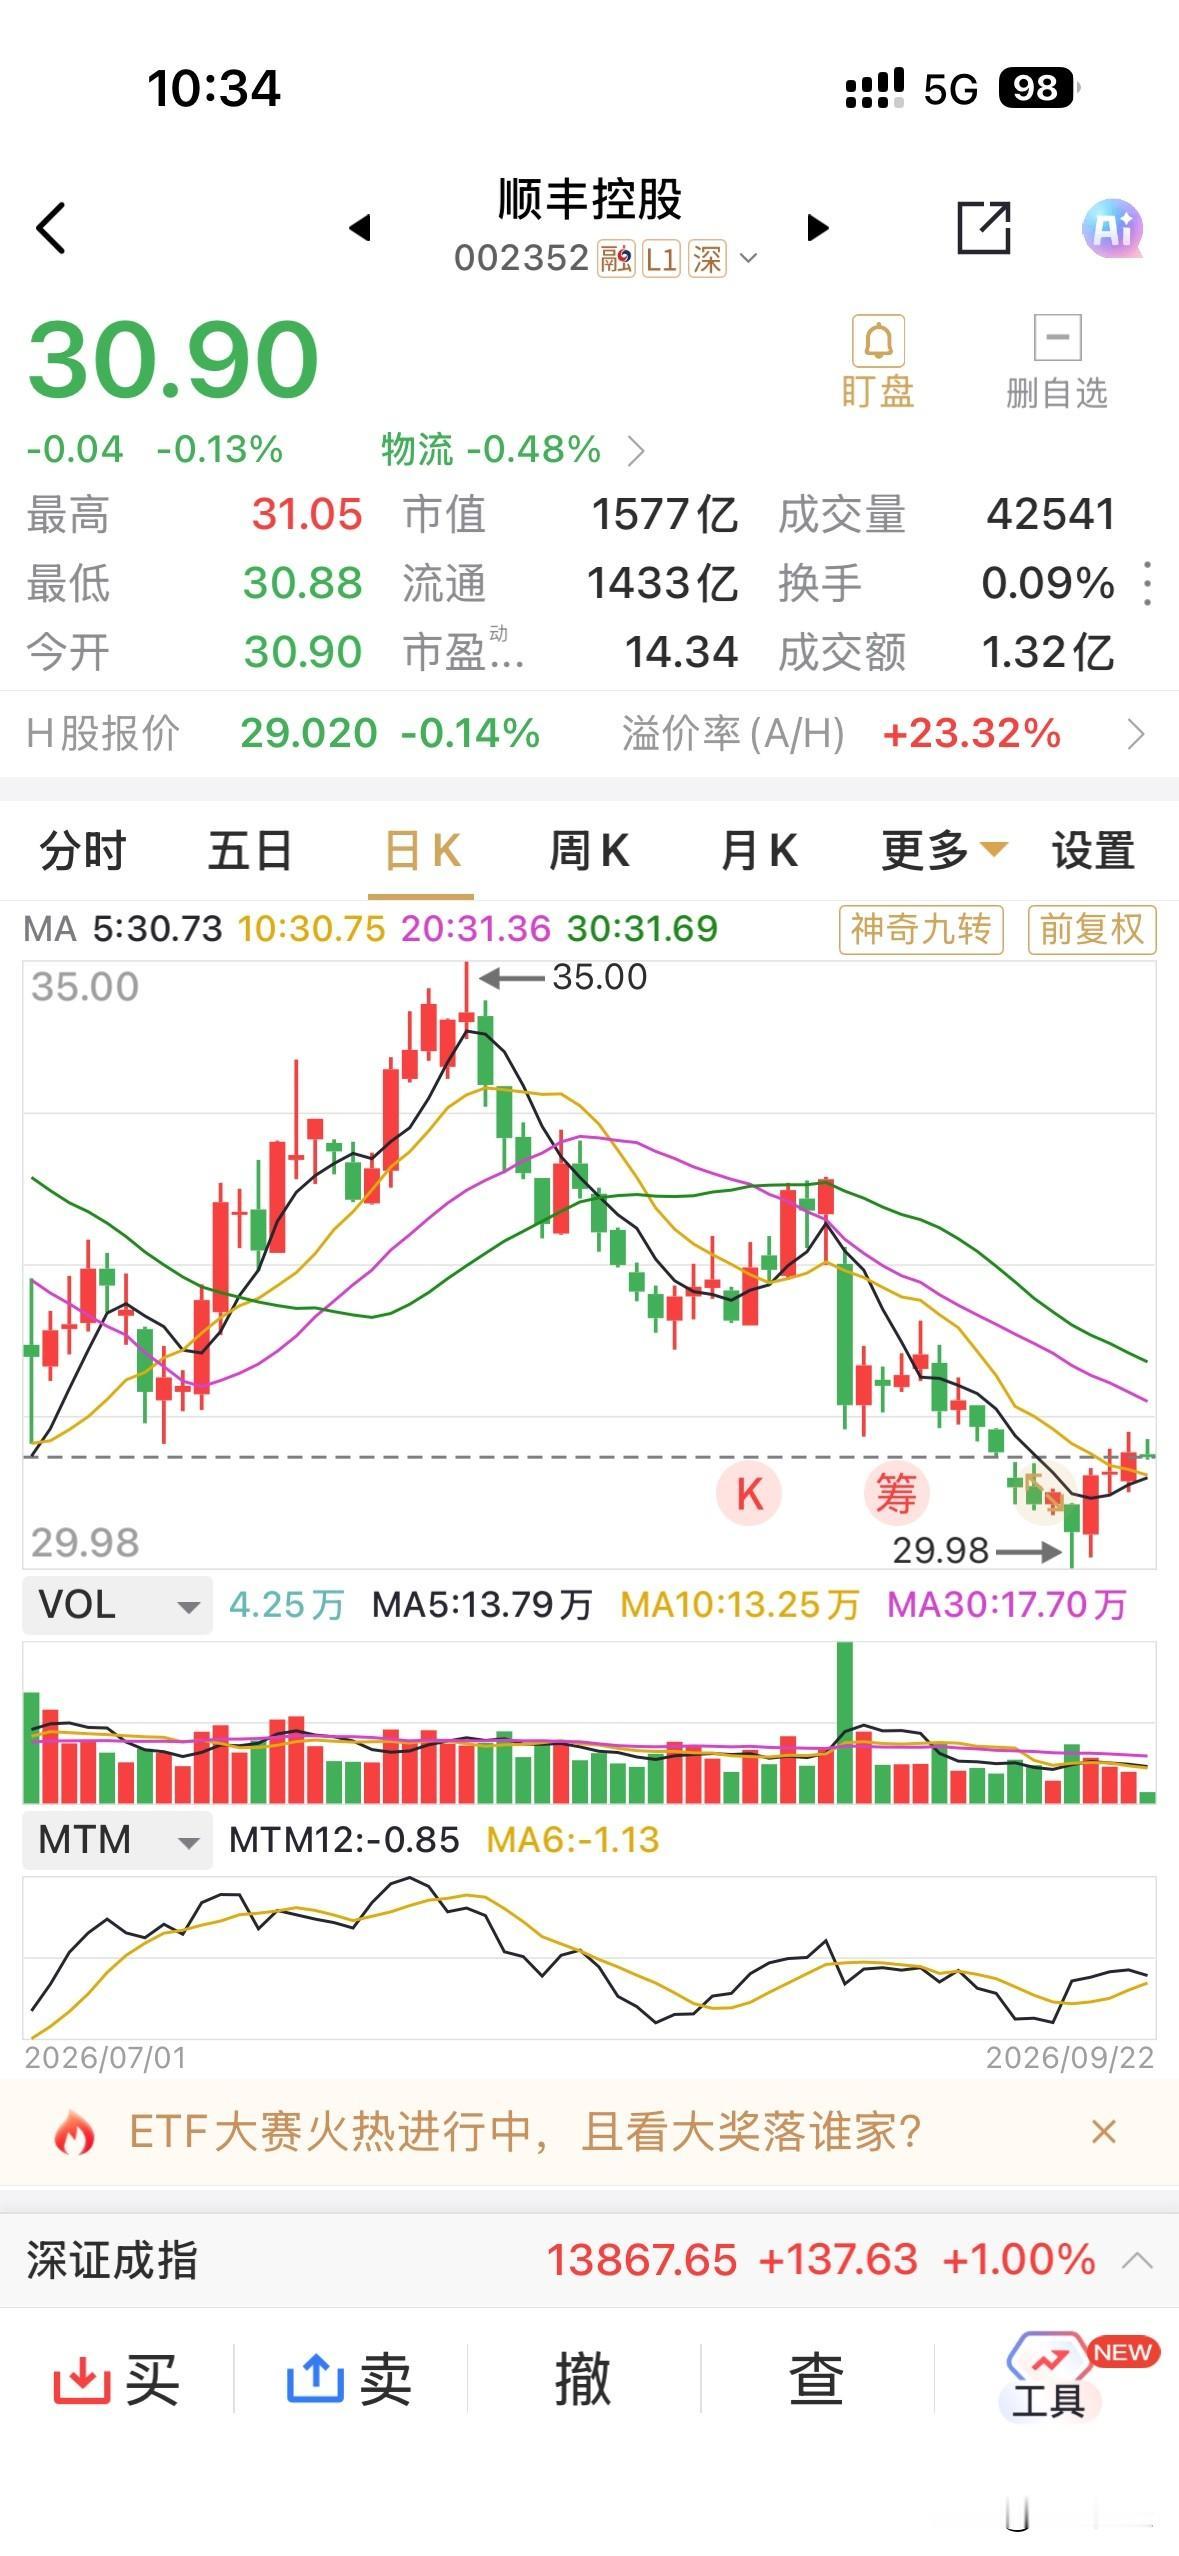
顺丰控股又是大额分红又是大额回购注销的,奈何仍是股价低迷!前几日每股中期分红0
顺丰控股又是大额分红又是大额回购注销的,奈何仍是股价低迷!前几日每股中期分红0.49元,接近股息率1.4%,如今又是注销了1.6亿股,占总股本的3%,相当于持股股东占总股本持股比例被动增加了3%,相当于每股净利润在原有基础增长3%。顺丰如此良心的市值管理,为什么市场不买账呢?究其原因,估计不外是净利增速相比于同行业水平,相对不佳罢了。但个人认为,这是短暂的,作为龙头企业,必然有价值回归的结果。乐呀财经
顺丰这次中期分红确实接近25亿元,每10股派4.9元,但“王卫个人直接拿走12亿
顺丰这次中期分红确实接近25亿元,每10股派4.9元,但“王卫个人直接拿走12亿元”并不准确,截至2026年6月底,王卫控制的明德控股及玮顺合计持股46.76%,按此粗算对应分红约11.7亿元,钱首先进入控股公司,并非等额直接进入王卫个人账户。员工端的争议也需要拆开看,顺丰8月确实调整总部职能人员薪酬结构,把年度现金薪酬的15%作为季度考核基数,公司回应称并非降薪,且不涉及一、二线员工;至于“期权变废纸”,公告显示1098名激励对象有762.1万份期权到期未行权并被注销,但不能扩大成所有员工期权全部失效。顺丰敢提高股东回报,首先因为现金流仍有支撑,2025年自由现金流约179亿元,2026年上半年仍为50.3亿元,截至6月底现金及现金等价物加结构性存款约459亿元,公司同时把2026年度分红比例目标提高到45%,2027年升至50%,2028年不低于50%。第二个信号是回购,顺丰已经完成约60亿元A股回购,并把原本用于员工持股或股权激励的股份改为注销减资,注销后剩余股东对应的每股权益会提高,因此分红加注销回购,本质上都是公司用现金提高股东回报。但经营数据也说明,顺丰不是进入了“躺着分钱”的阶段,上半年总件量78.6亿票,只增长0.2%,归母净利润还下降4.1%,真正改善的是扣非净利润增长9.3%、经济快递单票收入提高6%,供应链及国际业务增长15.6%,其中剔除KLN后顺丰本体增长46.6%。所以,顺丰加大分红更像一家进入成熟阶段的物流企业重新分配现金:主业从拼件量转向拼利润,国际业务寻找第二增长曲线,同时通过分红和注销回购稳定资本回报;真正需要观察的,不是老板一次拿多少,而是未来几年现金流能否持续覆盖分红、回购和新业务投入。本文信息来源于顺丰控股2026年半年度报告、顺丰控股相关公告、澎湃新闻、证券时报及财联社。
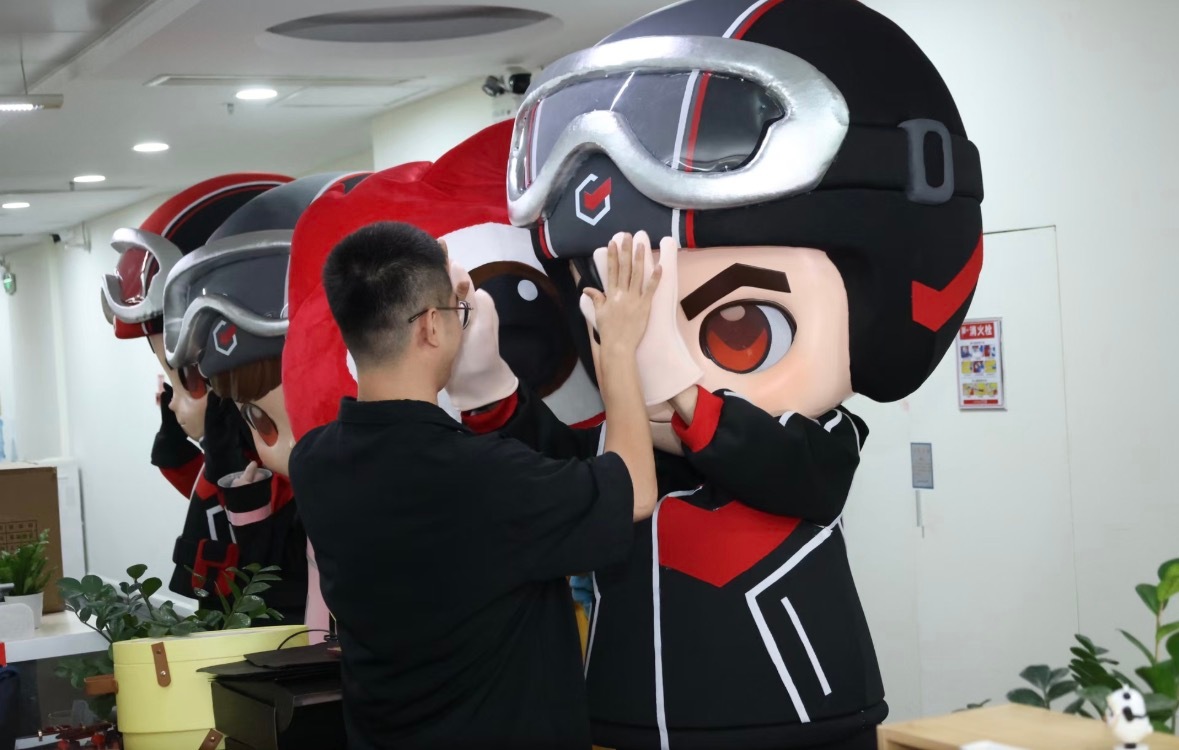
顺丰同城代言人出道秀新番主角初登场?顺丰同城IP“同小侠”全新升级,出道排面一
顺丰同城代言人出道秀新番主角初登场?顺丰同城IP“同小侠”全新升级,出道排面一整个拉满啦!咱就说这设定果然是有点东西的啊,多形态变身登场,面对不同同城急送需求,随时切换靠谱形态,像动漫里关键时刻绝不掉链子的神队友啊啊啊!只要一句“同小侠来了”,吗就稳了!又快又稳、专业靠谱,这次升级角色感拉满,二次元人已经忍不住蹲后续啦~
顺丰王卫三次分红入账超32亿顺丰一边大肆举债一边巨额分红今年上半年,顺丰拟向全
顺丰王卫三次分红入账超32亿顺丰一边大肆举债一边巨额分红今年上半年,顺丰拟向全体股东每10股派发中期现金红利4.90元(含税),合计金额25.00亿元,约占公司2026年上半年净利润的45%。以公司现有的股权结构来看,这25亿元的分红中,有约12亿元将进入王卫的腰包。而在2025年,顺丰还进行了两次分红,年中23.2亿元,年末21.4亿元,全年合计分红44.6亿元。仅此三次分红,王卫就落袋了超32亿元。值得注意的是,9月14日,有消息称,顺丰计划首次发行离岸人民币债券,集资不超过100亿元人民币,公司已委任银行安排发行3年期和/或5年期债券,而这笔百亿债券将每年产生2到3亿元的利息费用。搜索发现,这已是顺丰年内第二次推出大额发债计划,今年3月份,证监会才批复了其50亿元的公司债券发行额度。一边巨额分红,一边大肆举债,顺丰控股一系列谜之操作让人着实摸不着头脑。(投资AB面)


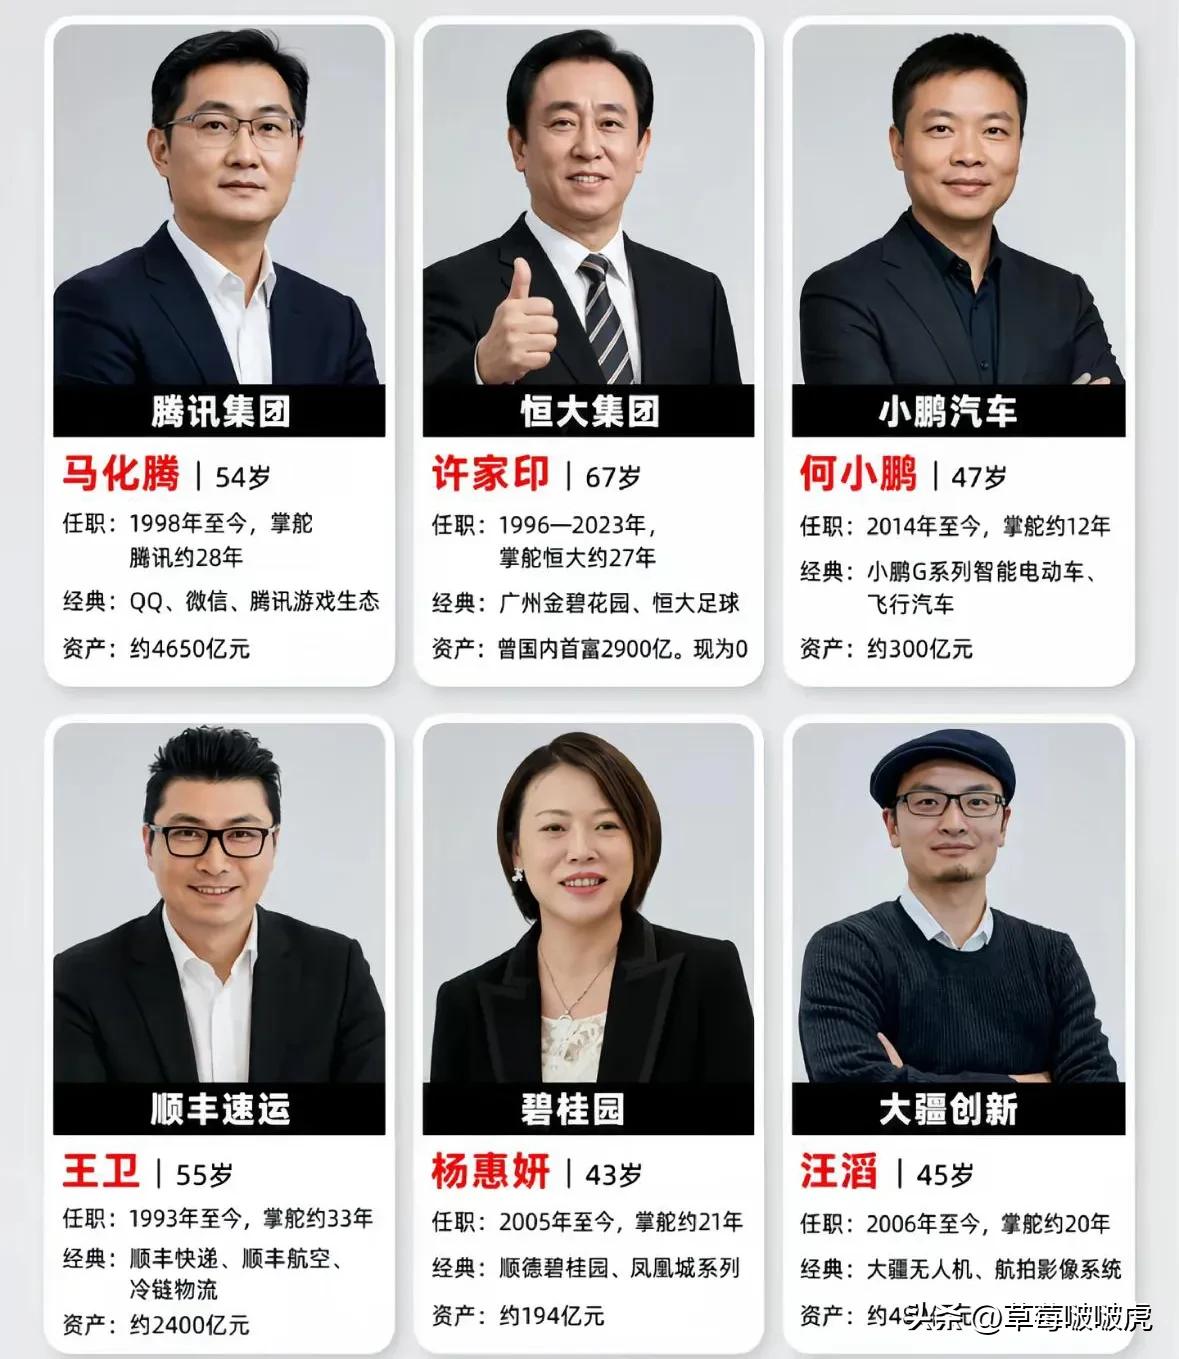
几人对比之下,才知道谁最厉害!
几人对比之下,才知道谁最厉害!


2022年,顺丰营收2674.9亿,京东物流1374亿,京东物流只有顺丰的51.
2022年,顺丰营收2674.9亿,京东物流1374亿,京东物流只有顺丰的51.37%;2023年,顺丰2584.1亿,京东物流1666.3亿,占比来到64.48%;2024年,顺丰2844.2亿,京东物流1828.4亿,占比64.27%;2025年,顺丰3082.3亿,京东物流2171.5亿,占比70.43%;2026上半年,顺丰1538亿,京东物流1247亿,占比已经达到81.08%。按照这个趋势下去,大概4年左右的时间,也就是大概在2030年左右,京东物流将首次在营收这块超越顺丰,大家觉得呢?


