标签: 财富管理
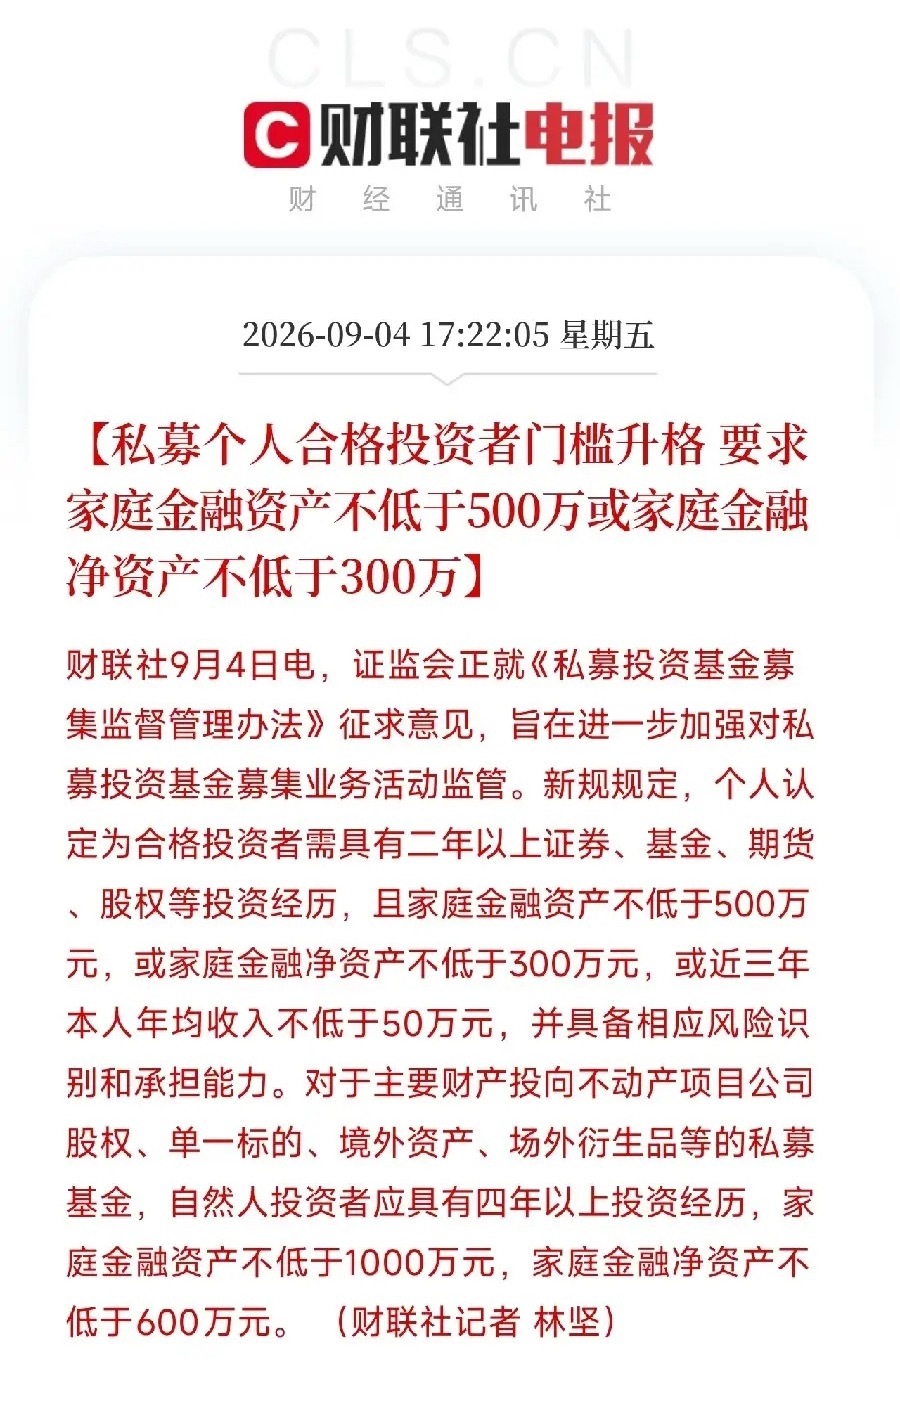
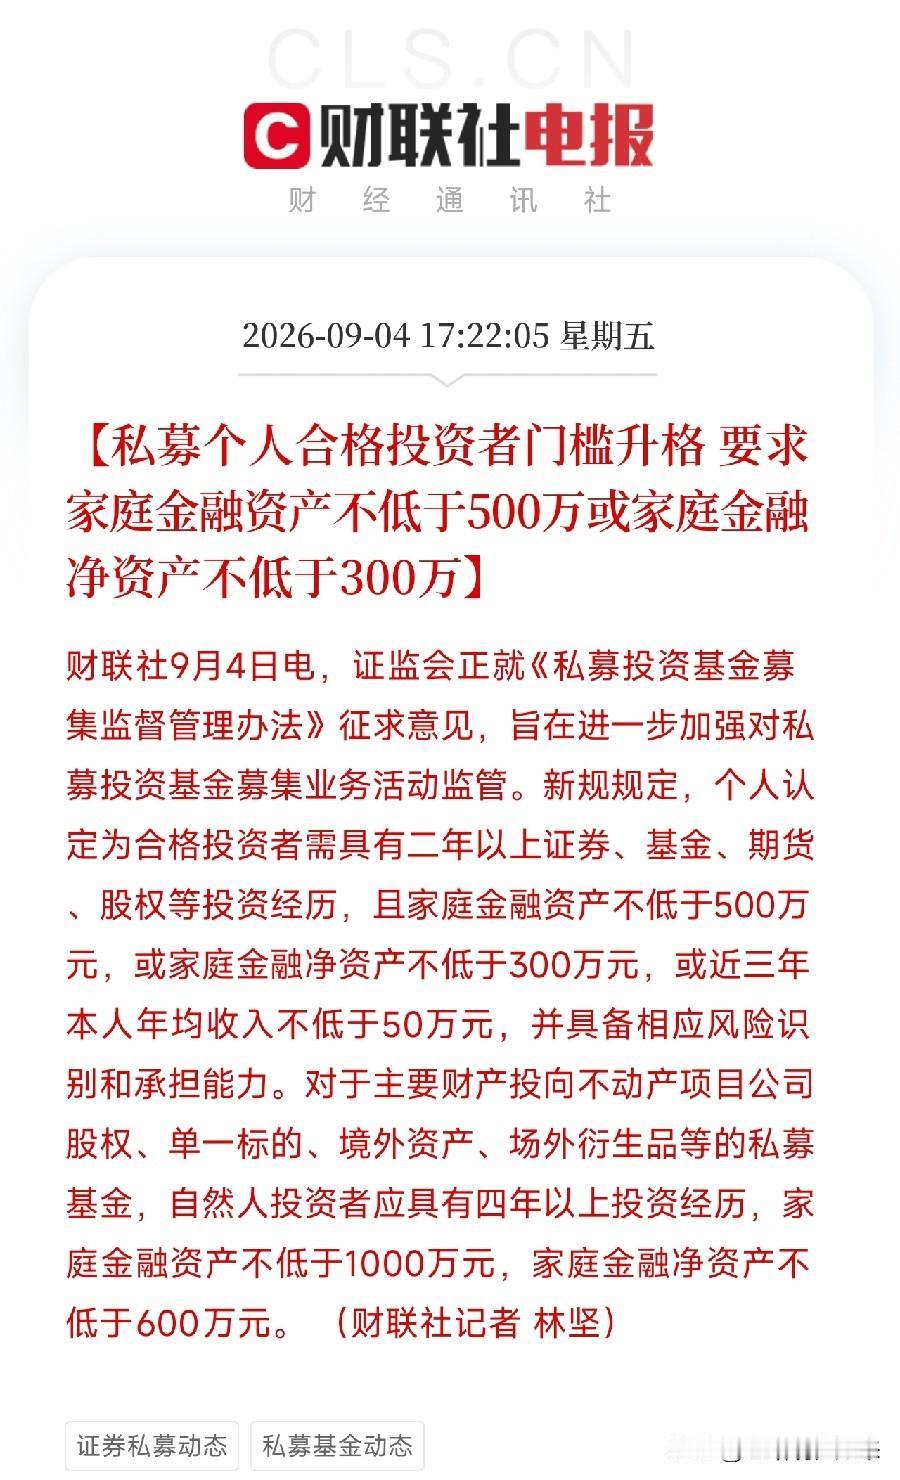
证监会一份征求意见稿发下来,让整个私募圈都倒吸了一口凉气不是罚单,不是检查,而是
证监会一份征求意见稿发下来,让整个私募圈都倒吸了一口凉气不是罚单,不是检查,而是一份从根上重塑行业生态的《私募投资基金募集监督管理办法》。核心就八个字:“卖者尽责、买者自负”。但真正让市场震动的,是那组被刷屏的数字:个人合格投资者门槛,直接升格。要么家庭金融资产不低于500万,要么家庭金融净资产不低于300万,要么近三年年均收入不低于50万。而且,必须有两年以上投资经历。更狠的是,对于投不动产、单一标的、境外资产、场外衍生品这些高风险私募,门槛再翻倍,家庭金融资产不低于1000万,净资产不低于600万,投资经历四年起步。过去那种“凑点钱、找关系、买个私募”的时代,被焊死了。私募,正在变回它本该有的样子,只属于有钱、有经验、扛得住风险的人。但这只是第一条。第二条更狠:严禁份额拆分转让。以前有人把一千万的私募拆成十份,找十个伪合格投资者一起凑。现在,这条路被堵死。而且,不得通过互联网平台向不特定对象推介私募,只能在自营平台向已通过评估的特定投资者推介。三条下去,条条见骨。它在干一件什么事?它在把私募行业里,那些靠“拼单、拆分、互联网导流”活着的灰色玩法,一次性清零。它要让卖者真正负起责任,让买者真正有实力自负盈亏。这哪里是监管,这是对整个财富管理行业的一次格式化。而这,恰恰是那层逻辑。当市场从讲故事切换到算总账,制度会先给最底层的信任补课。私募管理人,本质也是卖水人,帮有钱人把资金配置到需要的地方去。但过去这个行当泥沙俱下,结果劣币驱逐良币,整个行业的信任被掏空。现在,新规用高标准把坏卖水人筛掉,让真正靠投研能力吃饭的好卖水人浮出水面。长线资金才敢放心交给你,市场的水才会变清。但更值得琢磨的,是这条新规和普通人的关系。表面看,它把绝大多数人挡在了私募门外。但往深想,这恰恰是对普通人的一种保护。它告诉你:有些钱,不是你能赚的。别眼红别人买私募赚了多少,先看看自己有没有那个资产、那个经历、那个风险承受能力。当规则把赌和投分开,普通人反而会更安全。而真正的卖水人机会,藏在另一层。当私募的门槛抬高,那些达不到门槛、但又有真实财富管理需求的中间层客户,会流向哪里?会流向公募基金、银行理财、券商资管。而谁在给这些机构做金融科技、做资产配置系统、做投顾服务?是另一批卖水人的卖水人。他们不直接面对客户,但他们给金融机构递工具、递系统、递风控。门槛越高,他们的生意越稳。掏心窝子的话放这儿。这份私募新规,不会让券商股上涨,但它是在给整个财富管理行业换血。当规则把耍花招的门焊死,钱就会往真正专业的卖水人手里流。去想一想,谁是这个行业里那个踏踏实实做投研、做系统、做风控的人。那才是这轮金融供给侧改革里,真正被时代选中的卖水人。
招商银行如何用“陪伴式服务”重塑财富管理?2026年招商银行财富合作伙伴论坛以
招商银行如何用“陪伴式服务”重塑财富管理?2026年招商银行财富合作伙伴论坛以“潮起珠江,财富致新章”为主题,不仅是一场行业盛会,更是对当前财富管理趋势的一次深刻回应。在利率下行、市场波动加剧的背景下,招行正试图用“陪伴式服务”打破传统银行“卖产品”的刻板印象,构建一个更懂用户、更重长期价值的财富生态。一、从“产品销售”到“需求匹配”:招行的转型逻辑过去,银行理财常被诟病“只推高佣金产品”。而招行近年来大力推动“资产配置”理念,通过“摩羯智投”、“财富体检”等工具,帮助用户厘清自身风险偏好与财务目标。这种“先诊断、再开方”的模式,本质上是将用户从“消费者”转变为“合作伙伴”。二、科技赋能,但不取代人性招行的App体验堪称行业标杆,但其真正的护城河在于“人机协同”。AI负责数据处理与初步建议,客户经理则提供情感支持与复杂决策辅助。这种“科技+温度”的组合,恰恰是当下用户最稀缺的——既想要效率,又渴望被理解。三、2026年的“新章”:不止于收益,更在于安心论坛主题中的“新章”,或许正指向一种新的财富观:不再盲目追求高收益,而是注重资产的稳健增值与生活的确定性。无论是为子女教育储备、为养老规划,还是应对突发风险,招行正在努力成为用户“人生重要时刻”的财务伙伴。
人千万要记住有6件事不能炫耀。1.添了孙子,不要炫耀2.买了新房,不要炫耀
人千万要记住有6件事不能炫耀。1.添了孙子,不要炫耀2.买了新房,不要炫耀3.工作晋升,不要炫耀4.生意做得好,不要炫耀5.夫妻感情好,不要炫耀6.工资高,不要炫耀。招商银行,作为国内零售财富管理领域的头部机构,持续深耕财富管理赛道,举办财富合作伙伴论坛,汇聚行业多方力量,共探财富行业发展新方向。本次论坛聚焦居民财富配置趋势、大财富时代机遇与挑战,联动各类合作机构,围绕资产配置、客户服务升级、行业合规发展等热点议题展开深度交流。面对国内居民理财需求持续升级,大众对多元化资产配置、专业化财富服务的需求不断增长,招行结合自身零售业务积淀,探讨如何打通多方资源,打磨适配不同客群的财富服务方案。论坛也着眼行业未来,交流财富机构如何坚守服务本源,强化投资者教育,助力树立理性理财观念,共建健康财富生态。依托平台合力,促进行业服务能力迭代,更好适配新时代大众财富保值增值的现实需求,推动国内财富管理行业高质量稳步前行。
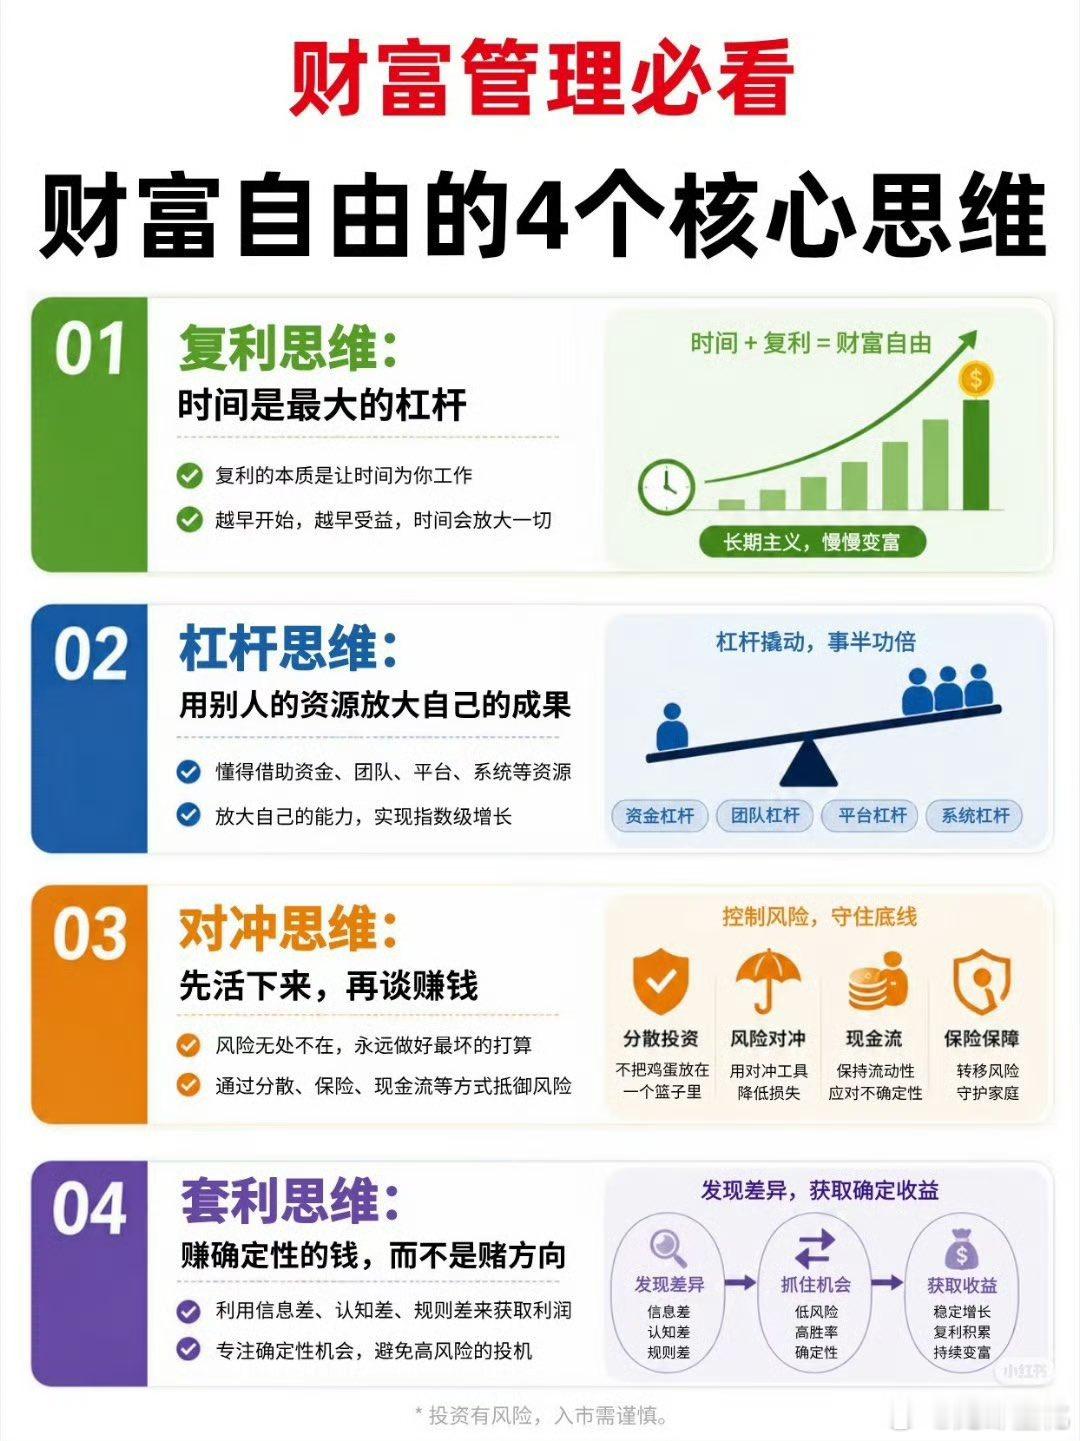

国泰海通最大的风险不是熊市,而是怕牛市还在继续。业绩暴增168%、券商一哥、财富
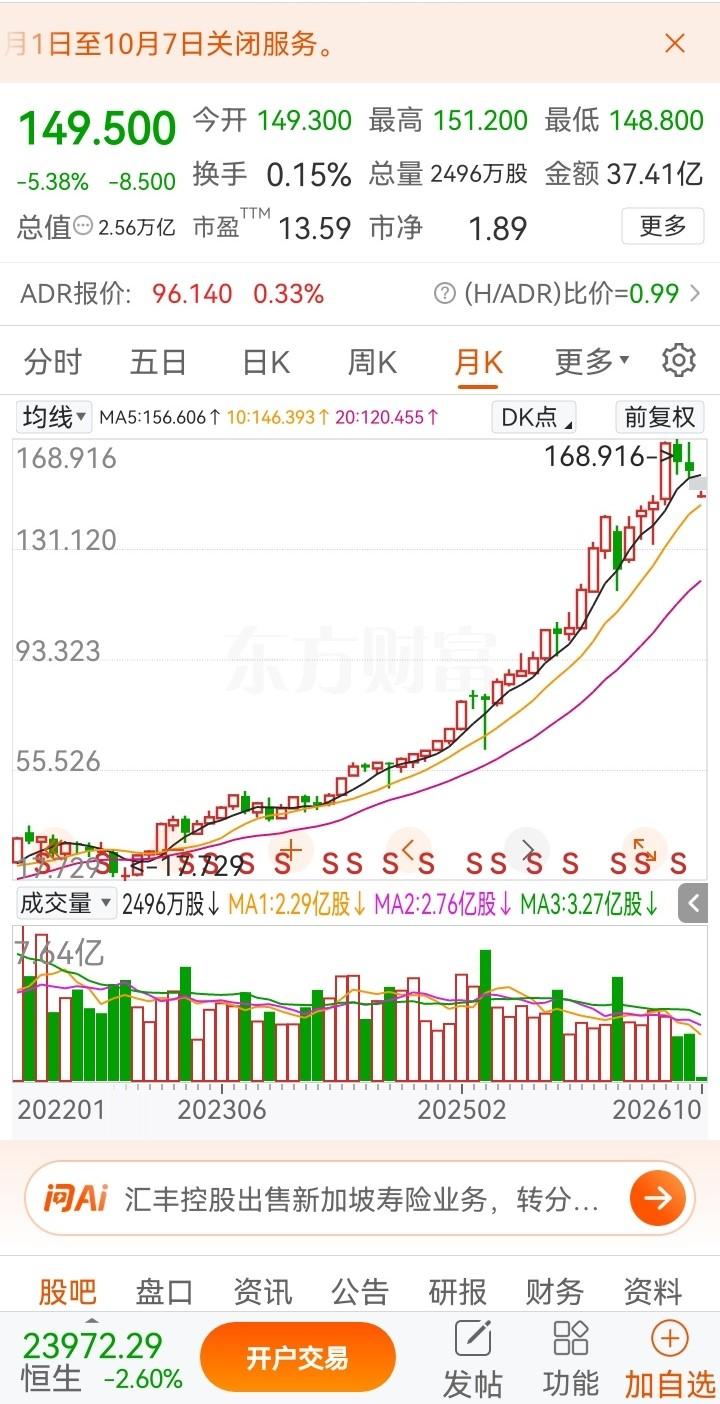
国泰海通最大的风险不是熊市,而是怕牛市还在继续。业绩暴增168%、券商一哥、财富管理龙头,怎么牛市反而成了风险?因为牛市才是检验一家券商真实成色的照妖镜,不是因为它不够好,而是因为牛市的潮水会把所有的问题都掩盖住。26年上半年,A股日均成交额高达2.74万亿,国泰海通股基交易市场份额冲到9.15%,这可是行业第一啊。两融余额市占率9.8%;IPO主承销规模同比增长122%。单看这些数字,确实挑不出毛病。经纪业务净收入99.4个亿,投资净收入同比增154%,占比升到54%。科创直投跟投更是猛啊,华虹宏力持股1%浮盈38亿,大普微浮盈29亿,联讯仪器浮盈24亿,PE子公司和另类子公司合计贡献了37%的利润。听着是不是特别美?但问题恰恰就在这里了,这些利润里有多大比例是看天吃饭的?经纪佣金靠交易量,两融利息靠杠杆,自营收益靠行情,跟投浮盈靠估值,没有一个东西是国泰海通自己能掌控的。23年就是个活生生的例子,沪深两市全年成交额240万亿,同比下滑超过3%,按传统逻辑券商应该承压,但实际净利润反而增长了超过6%,原因是债市走牛撑了固收自营一把。这说明券商的业绩和市场的相关性不是有行情就涨、没行情就跌的那么简单,但方向性的依赖从来没有变过哦。横向去看一下就知道了,中信证券,预计上半年净利润233个亿,华泰证券预计113个到117个亿。全行业都在涨,这不是国泰海通特别牛,这是整个池子里的水位都在涨。国泰海通今天盘中的价格是17.5块,市盈率TTM大约9.65倍,市净率LF约0.84倍。开源证券预测26年净利润是321个亿,对应PE9.7倍、PB1倍。美银证券给出H股目标价21.8港元。整个券商板块的市净率1.3倍左右,处于近十年19.5%的分位点;市盈率14.96倍,较历史均值22.56倍折价34%。低估值本身就不是买入的理由,低估值加上盈利见顶才是陷阱。券商的强周期属性决定了它的盈利弹性是双向的。A股日成交额从去年同期的七八千亿拉到现在的1.5万亿甚至更高,每一分增量都变成了券商的利润。但市场活跃度不可能永远维持在这个位置,不是我看空,是均值回归是这个市场唯一的铁律。一旦成交额从2.74万亿回落到1.5万亿甚至1万亿,国泰海通的经纪、两融、自营三条线会同时收缩。到时候9.65倍的PE可能变成15倍,0.84倍的PB可能变成0.6倍。短期趋势取决于市场能不能维持当前的交投热度,如果日均成交额继续维持在2万亿以上,国泰海通Q3、Q4的业绩还有空间。开源证券给出的26年全年利润预测是321个亿,上半年已经完成了202个亿,下半年只要做到118亿就能达标,难度不大。但27年才是真正的考验啊,一旦基数上去、市场降温,同比增速就会变得很难看了。国泰海通的第一个价位是16.5-17块,这是当前市净率0.8倍左右的位置,对应历史估值底部区域,如果市场出现系统性回调,这个位置会有较强支撑。14.5-15块,对应市净率0.7倍左右,是极端悲观情景下的估值锚,券商板块历史上曾在18年触及过这个水平。国泰海通的上行空间的价格大概是在20-21块,对应26年预测EPS约1.93元、PE10-11倍。美银给的H股目标价21.8港元,A股折合下来大概也在20元出头。再往上就需要市场给出更高的估值溢价,但以当前板块整体14倍PE、处于历史3%分位的水平来看,估值大幅扩张的概率不大。按26年的预测国泰海通净利润321个亿、总股本175.81亿股(回购注销后)计算,EPS约1.83元。如果给10倍PE,合理估值18.3元;给9倍PE,16.5元。当前17.5的价格,基本上已经反映了26年的乐观预期。安全边际并不厚,向上的空间大约10-15%,向下的空间取决于市场能跌多深。对于强周期股,安全边际不是看PE低不低,而是看你在周期的什么位置下注。我的结论很简单,国泰海通是家好公司,但现在的价格不是一个好价格。等市场冷静下来,等那些冲着168%增速冲进来的短线资金走干净了,那时候再谈安全边际,才真正有意义。


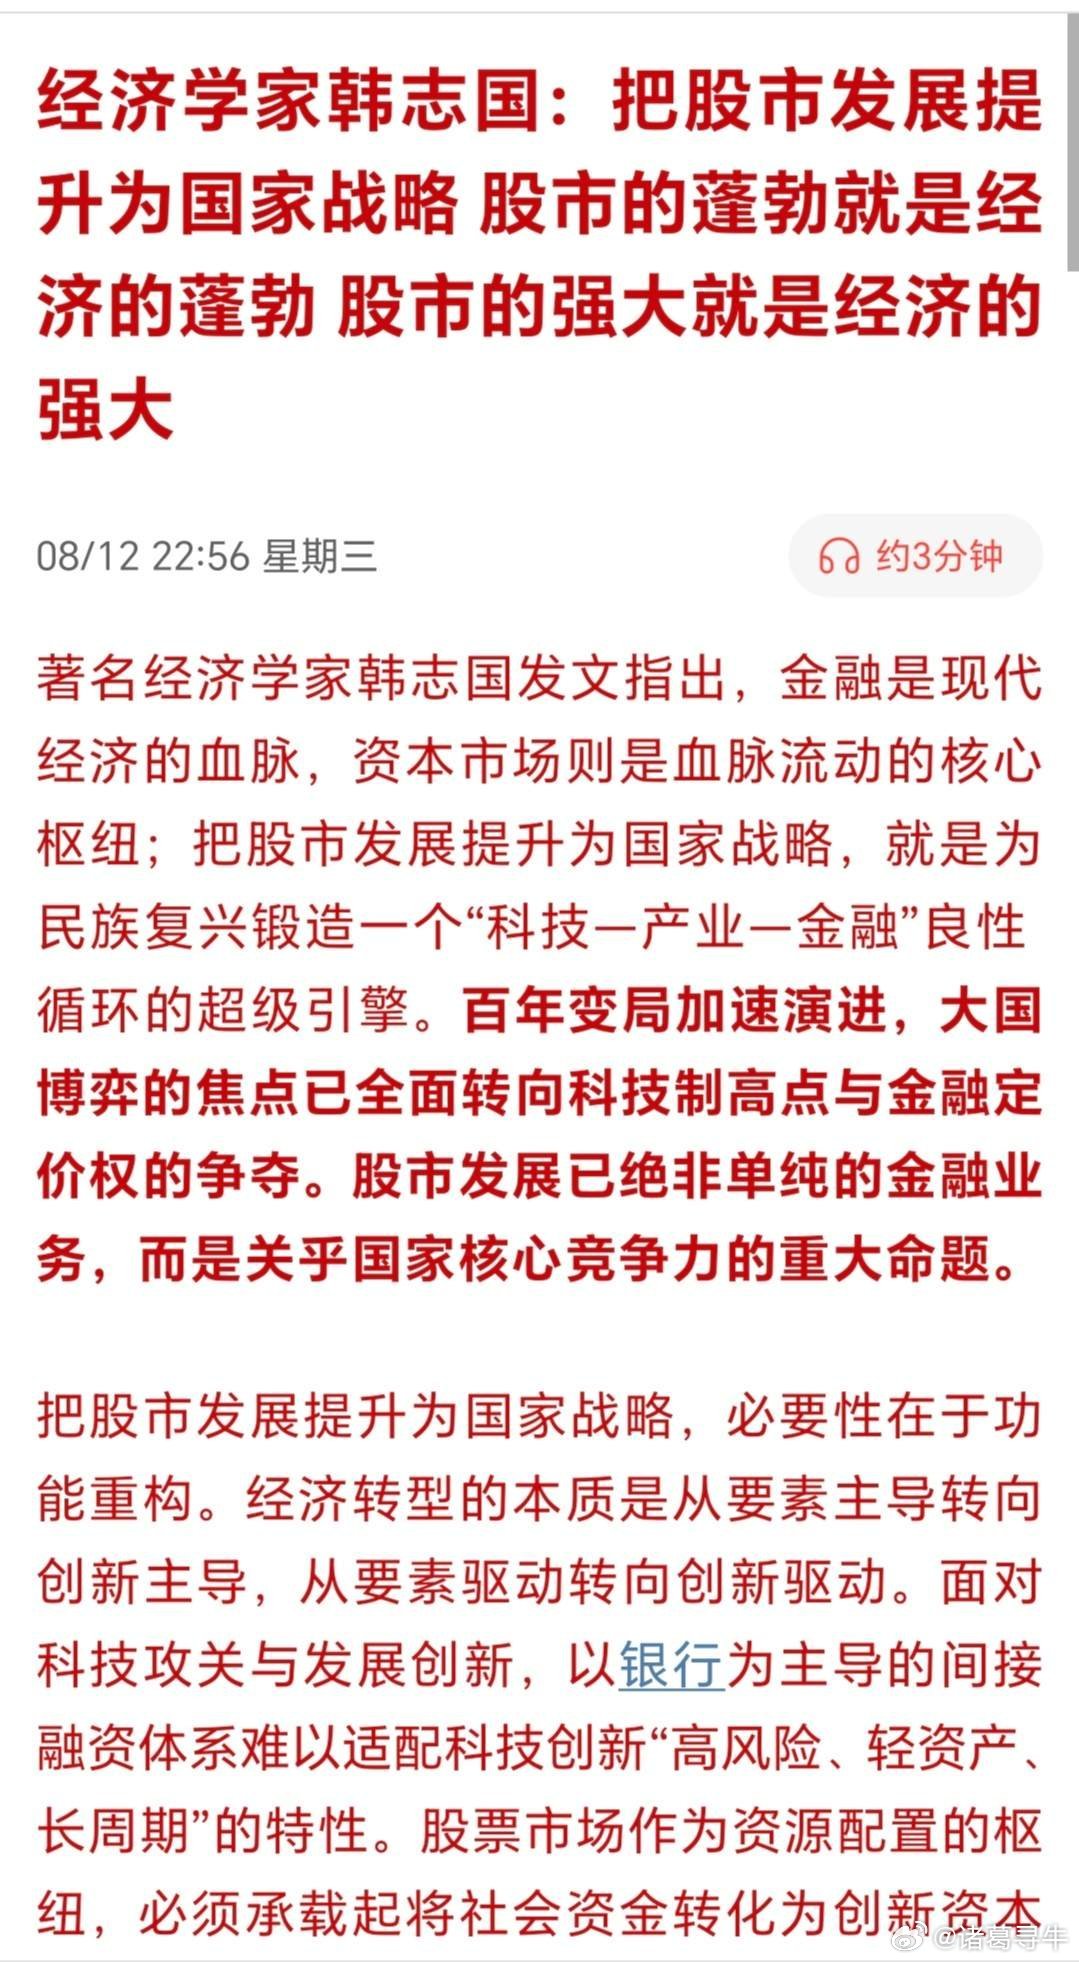
经济学家韩志国提出,将股市发展上升为国家战略。是契合国家发展与民众财富管理的双重
经济学家韩志国提出,将股市发展上升为国家战略。是契合国家发展与民众财富管理的双重需求,这既是国家转型所需,也是亿万投资者的共同期盼,是广大投资者的心声。期待权威各方同向发力,优化市场机制,夯实制度根基。共建长期健康、有财富效应的资本市场。


