标签: 胡润百富榜

巨亏近100亿,高瓴割肉跑了摘自投资家,作者云帆股市没有“常胜将军”。“第一
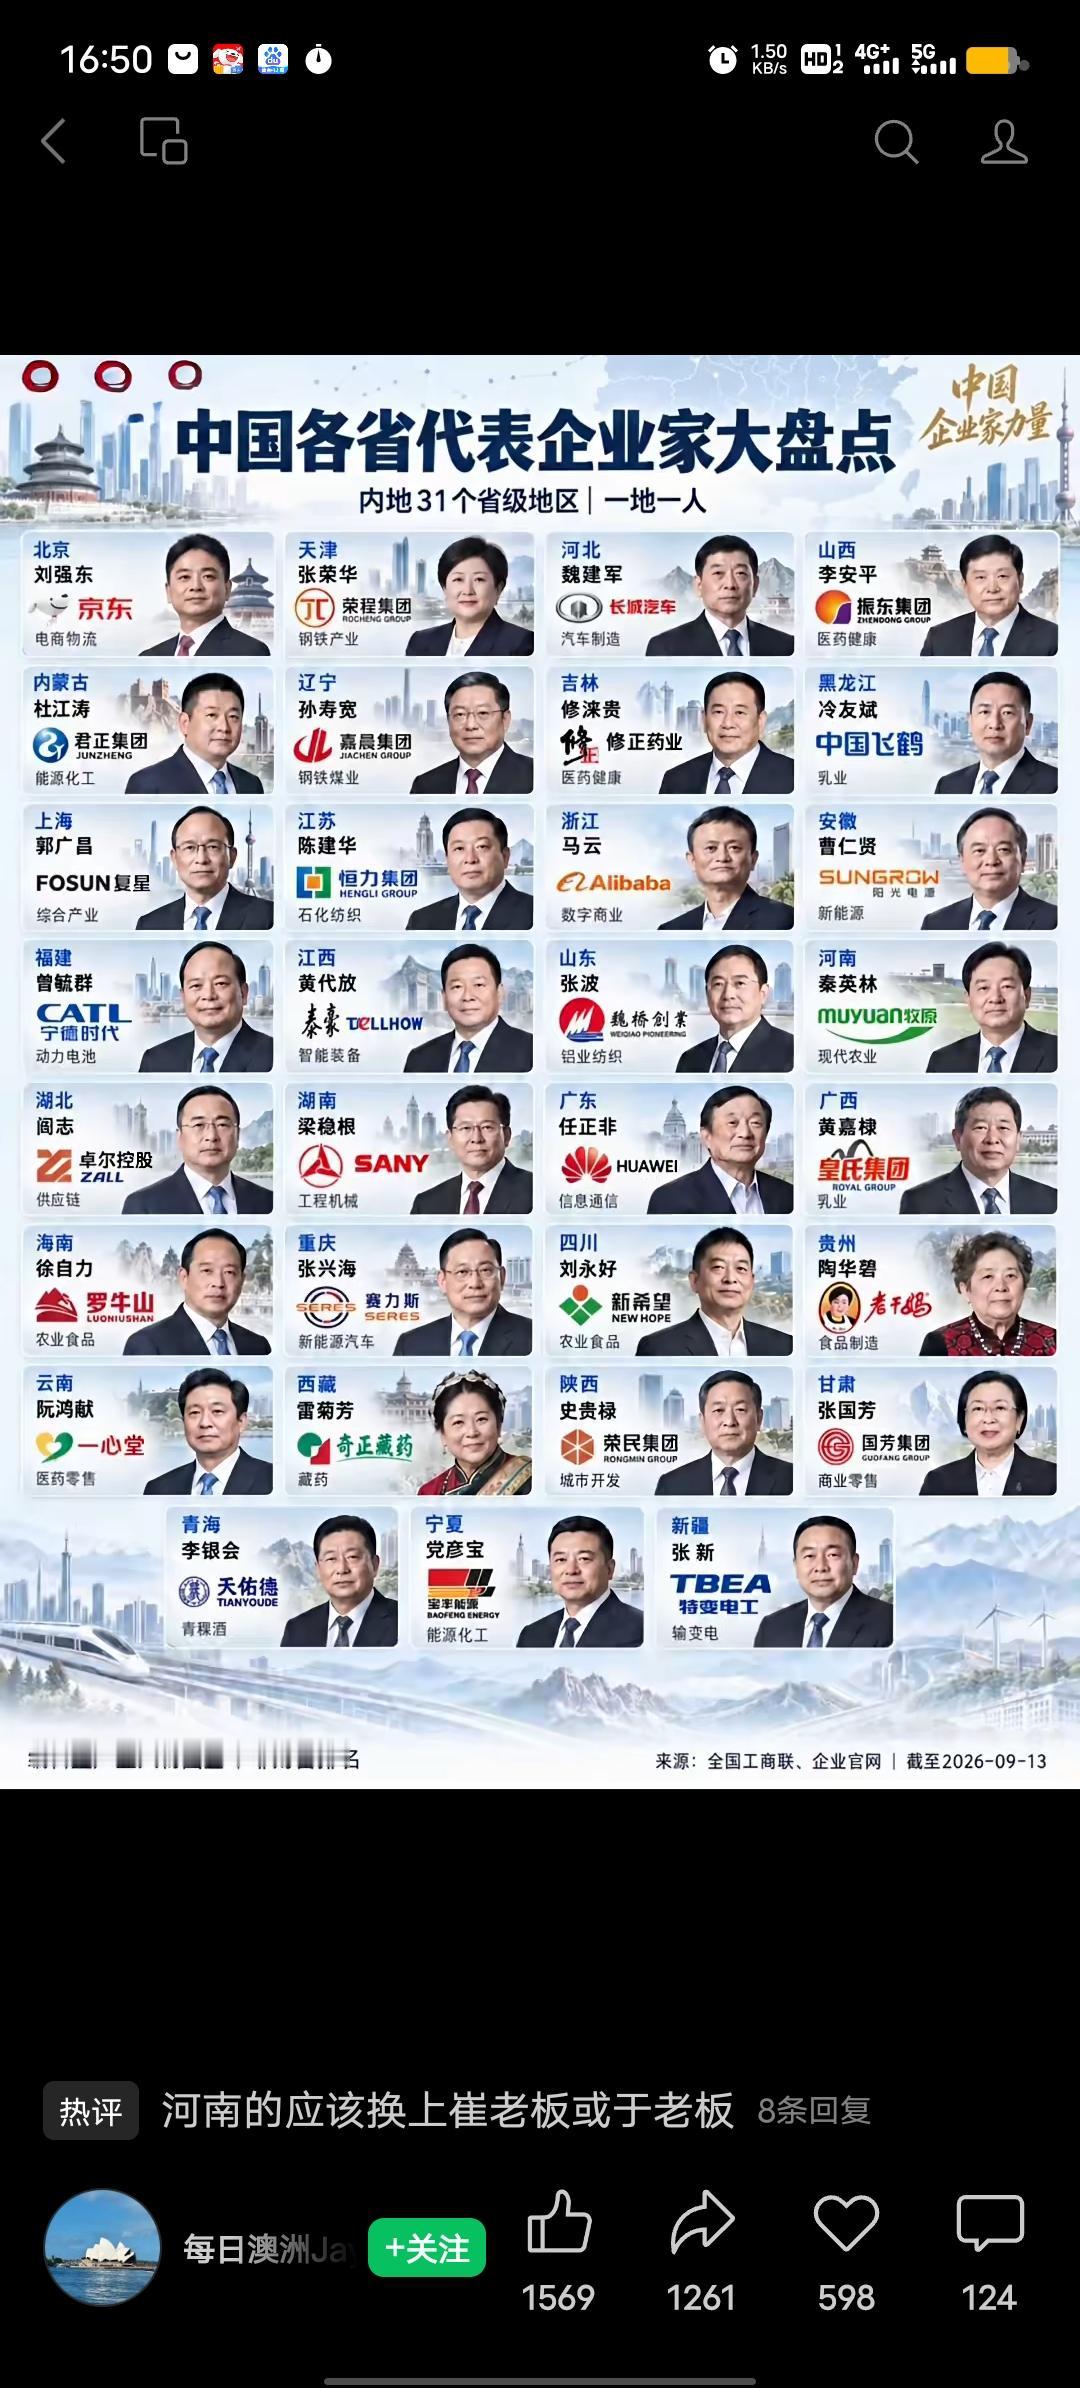
巨亏近100亿,高瓴割肉跑了摘自投资家,作者云帆股市没有“常胜将军”。“第一PE”、一级市场的“投资神话”也失手了。“做时间的朋友。”一句响彻创投圈的金句,捧红了高瓴及创始人张磊。早年一战封神,押注腾讯、重仓京东,高瓴打出了无数场“教科书”级别的胜仗,使得在不少VC/PE投资人、创业者眼里,“只要高瓴重金青睐的项目、领域,就是一级市场舍命狂奔、追逐的风口。”令外界万万没想到的是,一场耗时六年、豪掷158.41亿元押注A股“光伏茅”隆基绿能的豪赌,最后竟然演变成高瓴近十年来亏损最为惨痛的一笔败局,近100亿元灰飞烟灭。曾经高喊长期主义的创投圈“顶流”资本,“差点被时间套牢”,最终无奈忍痛割肉、仓皇离场。高瓴,近十年来最为惨痛的投资败局,要从2020年说起。那时候光伏赛道热得发烫,碳中和风口席卷整个资本市场,一级市场VC/PE陷入狂欢,二级市场券商、机构大举买进。兴奋至顶点,有人预言,“全球光伏装机量会迎来史诗级爆发。”彼时,隆基绿能是二级市场“大牛”,手握全球第一的硅片产能,行业龙头地位牢不可破。不少股民把隆基绿能和茅台放在一起比较,称前者是“光伏茅”。就在全民疯狂看多光伏的时刻,一则重磅协议转让公告横空出世、震动资本市场。公司重要股东李春安,套现了。李春安是隆基绿能的三大创始元老之一,河南南阳人。他1986年考入兰州大学物理系,在校园里认识了两位同样来自河南的“老乡”兼同学李振国、钟宝申。三人结下深厚友谊,这也是后来隆基商业帝国的起点。2000年,李振国创办隆基绿能前身,主攻单晶硅材料。两年后,他的乌克兰订单受挫,决定拉着昔日同窗李春安入股。李春安是个“神人”,他花880万元增资入局,一顿资本运作把持股比例搞到44%,超越李振国跃升隆基第一大股东。2012年,隆基绿能(隆基股份)在A股上市,李春安持股24.08%为公司最大自然人股东。话说,三位创始人中,还是李春安“想法最多”,他发现高端切片设备被海外垄断,认为这是国产机遇,他就拉着钟宝申成立了一家新公司连城数控,这家新公司重点攻坚高端切片设备,顺理成章的变为隆基的扶持对象,李春安又把连城数控带到北交所,个人财富暴增。自从财富越来越多,李春安的主要精力便是“研究投资”、“研究周期”。他觉得任何产业都有周期性顶点,股市没“常胜将军”,要懂得高点套现。2020年,光伏大牛市,隆基股价一路暴涨,机构看多、股民买入,李春安却“一反常态”开启大规模减持,财富落地。2020年10月,他集中竞价减持套现34.3亿元,感觉不过瘾,李春安促成了一二级市场当年最震撼的一笔投资。他拉来了“第一PE”高瓴,以每股70元的价格,协议转让2.26亿股给高瓴,交易总价158.41亿元。高瓴在二级市场的动作,引来大批媒体围观、盛况空前。媒体把目光对准高瓴和张磊。反而没多少人注意李春安,他靠着两笔合计近200亿元的套现资金登上胡润百富榜,潇洒人生去了。创投圈媒体还在盯着张磊,称高瓴投资隆基会载入历史,“一级市场所向披靡的高瓴要在二级市场杀出一片天。”总之,张磊要发财了。“你可以没听过张坤,但不能不知道张磊。”这是从某社交平台流出的“梗”。2020年,易方达蓝筹精选大涨95.09%,“重仓白酒+港股互联网”的易方达基金经理张坤突然火了,“他是老百姓眼中的炒股高手”。张坤火了,就有“吃瓜群众”拿张坤和一级市场成名许久的PE大佬张磊“对标”,话题屡上热搜。若论名气,一级市场这边张磊更大。他也是河南人,曾是河南省文科状元。1998年,张磊奔赴美国耶鲁大学深造,在这里遇见了改变他一生的导师,“价值投资大师”大卫・史文森,张磊学到了“正统的长期主义价值投资理念”。2005年,张磊回国创办高瓴,从此高光。也是2005年,中国互联网发生了一次大事,刚上市一年的腾讯遭遇危机,张磊押上全部资金抄底腾讯,用200倍回报一战成名。2010年,刘强东碰到了跟腾讯相似的资金危机,他原本只想弄7500万美元江湖救急,张磊看到直接开出条件,“要么我投你3亿美元,要么我一分钱都不投。”刘强东都“震惊”了,他用高瓴的钱搭建物流体系,改写中国电商格局。单这两笔投资案例,就把高瓴送上了“中国PE第一梯队”。再之后,高瓴就是一级市场的常客了,优质项目的座上宾。纵观中国创投史,美元基金进驻后,国内超级独角兽、明星公司或多或少会有高瓴身影,据创投平台不完全统计,拿到高瓴钱去IPO的公司约130-150家。这130-150家公司里大部分是超级IPO、明星IPO。由此,高瓴常年登顶各类创投榜“第一PE”宝座。与之对应的“第一VC”是红杉中国。高瓴红杉亦是创投圈公认的“双巨头”。很快,高瓴做了一级市场的“投资风向标”,高瓴投哪,VC/PE、产业资本就跟着一窝蜂。有段日子,一级市场还有这种现象,“高瓴投了没?没投,你就不算超级独角兽。”可能一级市场真的“装不下”老大高瓴了。或是张磊的野心放大了,他把目光盯向二级市场,想跟股民一起“做时间的朋友”。其在二级市场设立HHLR(原高瓴中国价值基金),专门投上市公司。其中,隆基是HHLR最出圈、单笔金额最大的一笔A股老股协议转让重仓项目。交易过户完成,高瓴晋升隆基第二大股东。消息一出,隆基股价高开8.18%直线封死涨停板,公司总市值瞬间突破3000亿元大关。市场“一边倒地拍手叫好”、“跟着高瓴一起发财”。然而,资本市场最致命的陷阱,永远藏在所有人都看好的幻境里。入股的高瓴,化身隆基“老登”。持仓期间,隆基先后落地两次高比例送转方案,股本不断扩张,高瓴手里的股份,由最初2.26亿股一路膨胀至4.44亿股,持股比例被稀释到5.5%。在持仓最风光的时候,隆基最高摸到每股125元。那段时间,高瓴这笔投资账面浮盈一度超过100亿元。谁能料到,巅峰昙花一现,后面等待高瓴的是,一场长达多年的下跌持久战。张磊估计也很懵,二级市场怎么跟一级市场不一样?多年下来,高瓴在隆基处拿到的含税现金分红约4.42亿元。这笔收益,对于158.41亿元的庞大本金来说,杯水车薪。狂欢过后,是暴风雨般的光伏赛道拐点。整个行业由供不应求切换成严重产能过剩,价格雪崩式下滑。隆基也不想“装了”,70元的入股成本线已是遥不可及的高点。眼看股价一路俯冲向下,高瓴没有第一时间止损离场。它们相信朋友时间,等等看。赌一把,光伏周期触底回暖。现实挺糟糕。高瓴和隆基在漫长岁月里,又上演了轰动资本市场的插曲。2023年三季度,隆基财报显示,HHLR的持股比例,悄无声息的从5.85%下滑至4.98%,直接跌破5%“红线”。持股低于5%,减持就不需要提前对外发公告。2023年11月,监管向HHLR下发立案告知书。高瓴出来补救,全额购回相关股份,持股比例重新回升至5%以上,才给风波画上句号。2025年,高瓴想明白了,想跟时间“分手”,搞出了一套“教科书”级别的逃生计划。第一步,公告减持,精准跌破5%“红线”,拿到静默出货通行证。第二步,半年静默减持,悄无声息加速甩货。第三步,终极清仓,逐步消失在前十大股东名单。2026年一季度,隆基财报里面,不见HHLR踪影,当期第十大股东持仓门槛约0.53%,高瓴基本清仓离场。时间,让高瓴付出惨痛代价。当初豪掷出去的158.41亿元本金,能拿回多少?按照多家机构、媒体测算,分批减持全部套现回款约60亿元,叠加六年4.42亿元的分红收益,账面回款合计约64.42亿元。拿初始本金减去回款,这笔投资账面亏损约74亿元,再叠加六年基金年化资金机会成本,综合亏损规模近100亿元。投资六年亏了近100亿元,高瓴亏麻了。高瓴大撤退,隆基的日子更难了。根据隆基绿能最新半年报显示,公司上半年营收270.45亿元,同期下降17.58%;净亏损36.84亿元,扣非后净亏损40.3亿元,经营活动产生的现金流量净额为-58.18亿元。除了投资隆基失利,高瓴也没在格力电器身上吃到“好果子”。押宝董明珠,押出了“泥潭”。高瓴投资的416亿巨款,包括自有资金投入218.5亿元,银团并购贷款杠杆资金208.3亿元,贷款还款期限是2026年12月底。2026年2月,格力电器发布减持公告,高瓴旗下珠海明骏计划三个月之内,通过大宗交易减持不超过2%股份,减持所得资金,偿还银行贷款。随后,珠海明骏完成第一次大规模减持,套现近16亿元。高瓴想彻底解套格力电器不容易,本质上不是“成功投资”。难道“做时间的朋友”要失效了?作者认为,“做时间的朋友”没失效,前提是“时间愿意做朋友”。亏掉近100亿元,要是其它机构没准就挂了,高瓴盘子大影响“不大”。只能说,一级市场的玩法很难在二级市场完整“复刻”,“股神”巴菲特也会亏钱,股市没有“常胜将军”。
深圳看守所里,一个曾经站在中国富豪榜顶端的男人,换上了囚服,等着在监狱里过完余生
深圳看守所里,一个曾经站在中国富豪榜顶端的男人,换上了囚服,等着在监狱里过完余生。加州尔湾的海景别墅里,一个曾经拿着两亿多年薪的老搭档,正操心女儿新买的迪奥包配什么裙子。同一家公司出来的人,一个进了铁笼,一个躺在沙滩椅上。恒大这出戏,最荒诞的从来不是2.4万亿的窟窿,而是这种截然不同的下场。主角是许家印,配角是夏海钧。前者被判无期,还搭上了两个儿子;后者带着从恒大掏走的18亿,人早在美国安顿好了。许家印辛辛苦苦搭起来的这座楼,最后给夏海钧做了嫁衣裳。一、判决落地:许家印八宗罪,两个儿子一起深圳中院的判决,几乎顶格。八项罪名叠加——非法吸收公众存款、集资诈骗、违法发放贷款、欺诈发行证券、违规披露、单位行贿,外加违法运用资金和职务侵占。无期徒刑,剥夺政治权利终身,个人全部财产没收。恒大地产罚70亿,恒大集团罚近90亿。跟着一起被押上审判席的,还有五十多号恒大老部下。名单里最扎眼的,是许智健和许腾鹤。许家印一手栽培的两个亲儿子,一个管地产,一个搞财富公司,最后跟着老爹一起吃了牢饭。这一家子,是真的塌了。许家印怎么走到这一步的?九十年代白手起家,2017年冲上胡润百富榜首富。私人飞机三架,香港顶级豪宅,养着两百多人的歌舞团供自己享乐。排面撑得越大,塌得越响。真正把恒大做成巨型雷的,是“三高”打法——高负债、高周转、高杠杆。而这套操作的核心设计者,业内公认就是夏海钧。二、夏海钧的“聪明”:三年坐上二把手,十四年掏走18亿夏海钧在恒大的履历,堪称传奇。2007年跳槽进来,三个月不到就坐上常务副总裁。两年后恒大港股上市,他是背后最主要的操盘手。此后十几年,他基本就是许家印的大脑、军师、最信得过的人。薪水更是吓人。2017年一年,他拿走2.72亿港元,拿下当年“香港上市中资股CEO薪酬榜”头名。十四年下来,累计从恒大领的钱超过18.55亿。这些钱从哪来的?监管机构后来查实,恒大在2019和2020两个年度虚增营收合计5641亿元。账面上那些让高管拿高薪、让股价撑住场面的利润,本身就是编出来的。夏海钧的高薪,是从假账里“变”出来的。但夏海钧和许家印最大的区别在于:一个拼命往船里灌水做大盘子,一个悄悄把黄金搬上救生艇。恒大暴雷是在2021年下半年。而在此之前,夏海钧已经提前减持恒大系股票和债券,套现约4.76亿港元。2022年7月,他一声不吭辞掉恒大所有职务。等大家反应过来,他早就把家安到了美国加州尔湾。护照办好、家人接过去、房子买定,一整套流程走得干干净净。还有一手更阴的。作为恒大总裁,他多年来极少在境内关键子公司挂法定代表人。指令是他下的,签字画押却不是他。日后追责,法律线索追到他这儿总是断一截。这就是为什么许家印能被抓、他却能全身而退的关键差别。三、钱的“出境术”:离岸信托、壳公司、配偶代持夏海钧的钱是怎么带出去的?早不是拎着现金过关那么原始了。离岸信托、层层嵌套的海外壳公司、配偶名下代持——这些工具用熟了,几十亿资产神不知鬼不觉就换了个国籍。等你反应过来想追,法律文书连门都进不去。香港这边不是没动作。2024年初,香港高等法院对恒大发出清盘令,随后针对夏海钧本人下了全球资产冻结令,冻结金额约600亿港元。清盘人还在全球多个司法辖区提起诉讼,追讨他和其他高管拿走的、总额约60亿美元的违规分红。但禁令过了太平洋,效力就打折扣了。加州的法律环境特殊,夫妻共同财产制度加信托法的双重护体,等于给夏海钧的钱穿上了防弹衣。名义上冻结着,实际上花起来一点没耽误。尤其是他老婆何女士名下的资产,几乎不受冻结令影响。仅在尔湾一地,就查出三处豪宅、四辆豪车,加上各种信托,粗略估算价值2400万美元,约1.7亿人民币。这些财产的最初来源,明眼人都清楚。四、那份“哭穷申请”:每月30万生活费不够花真正让公众炸锅的,是夏海钧的“哭穷申请”。资产被冻结后,按理说该低调过日子。结果他家一张美国运通信用卡,一年硬生生刷出30万美元。然后他跑到法院申请,说每月5万港元的生活费不够用,要求提高到4.3万美元,折合每月三十万人民币。理由?八个字——“维持过往生活水平。”给女儿买迪奥限量款,给儿子交私立学校动辄六位数的学费。想想那些被恒大烂尾楼套牢一辈子的普通人,想想那些被商票拖垮的建材老板,这话说得实在扎心。法官后来也看不下去了,以“明显违反冻结令、极度不诚信”为由,把他的申请驳了回去。这算是他跑路多年来,为数不多的一次法律层面吃瘪。再往回翻一笔:2019年他花1.6亿港元在香港买过一套豪宅,2024年中试图以8200万港元“骨折价”急抛,明显是想在被清算前再套点现金。这单被恒大清盘人及时截住,没让他得逞。五、谁笑到最后?许家印不冤,但夏海钧也睡不着许家印蠢不蠢?从结果看,确实蠢。他把太多决策权和信任交到了夏海钧手里。表面兄弟同心,实际上一个在灌水,一个在搬金。等船真沉了,来不及跑的锁进了船舱,早准备好的在岸上晒太阳。有评论人士说过一句话挺到位:许家印倒了,但让许家印这样的人能冒出来的那套逻辑还在。中国这几十年首富榜换了一茬又一茬,能全身而退的没几个,靠真本事熬下来的更是少数。至于夏海钧眼下的日子,看着舒服,其实也谈不上真安稳。600亿港元的冻结令还挂在头上,清盘人在开曼、维尔京群岛、美国几条线同时追钱,官司一个接一个。他这辈子想光明正大回国是没指望了,护照、身份、账户,处处都得躲着走。许家印在里面服刑,夏海钧在外面挥霍。表面看天差地别,但从更长的时间尺度看,谁笑到最后还真说不好。钱能跑,人能躲。可那些被恒大坑掉一辈子积蓄的普通家庭,日子还得咬牙过下去。这笔烂账,社会替他们背了。但历史这玩意儿,从来不着急,它喜欢一笔一笔翻回来算。许家印用无期徒刑给恒大的故事画了逗号。夏海钧用18亿买了一张“逍遥票”,但这张票有没有过期的那天,冻结令会告诉他答案。时来天地皆同力,运去英雄不自由。那些靠别人的血堆出来的富贵,终究要还的。区别只在于:有人在铁窗里还,有人在恐惧中还。
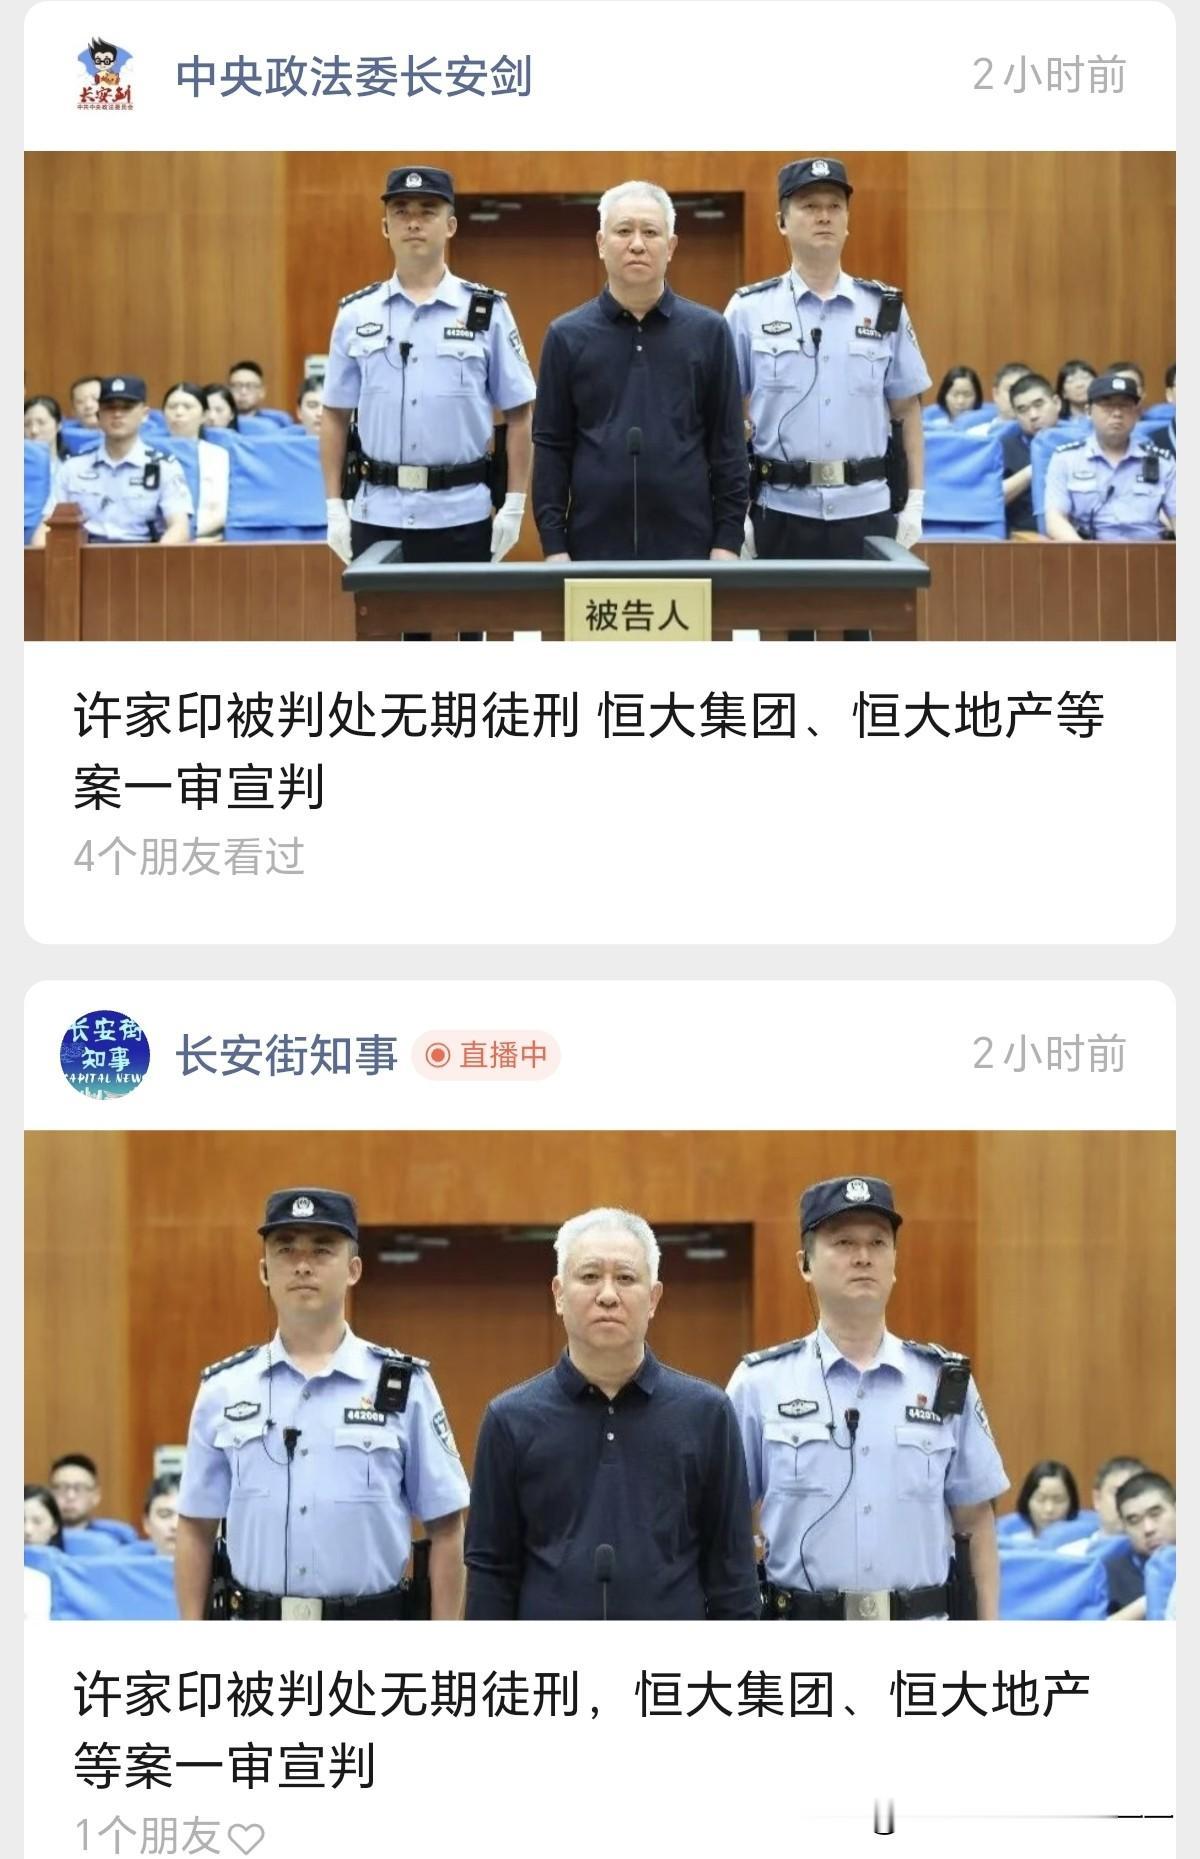
从首富到无期!一、首富2017年:年度正式中国首富(胡润+福布斯双榜第一)
从首富到无期!一、首富2017年:年度正式中国首富(胡润+福布斯双榜第一)胡润百富榜:2017年,2900亿元人民币,中国内地首富,超过马云、马化腾、王健林。福布斯中国富豪榜:同年也是许家印第一,2813.5亿元。2018年榜单,马化腾夺回首富,许家印掉到第3位,不再是首富。二、无期2026年8月20日上午,广东省深圳市中级人民法院对被告单位恒大集团有限公司(以下简称恒大集团)、被告单位恒大地产集团有限公司(以下简称恒大地产)、被告人许家印案进行一审公开宣判。对恒大集团数罪并罚,判处罚金人民币88.2亿元;对恒大地产判处罚金人民币70亿元;对许家印数罪并罚,判处无期徒刑,剥夺政治权利终身,并处没收个人全部财产;对违法所得继续追缴,不足部分责令退赔。

现在的王健林和万达,到底还剩下多少家底? 十年前提起王健林,大家想到的是中国
现在的王健林和万达,到底还剩下多少家底?十年前提起王健林,大家想到的是中国首富和遍布全国的万达广场,2015年胡润百富榜上王健林家族财富达到2200亿元,超过马云成为中国首富,可到了2026年胡润全球富豪榜,这个数字已经降到了100亿元,这种财富变化确实足以让人感慨。但100亿元并不意味着王健林现在银行账户里只剩100亿元,富豪榜本质上是根据企业股权和资产价值做出的财富估算,真正值得关注的也不是他个人还能花多少钱,而是过去那个庞大的万达商业帝国,在连续多年出售资产以后,到底还掌握着什么。这里首先要纠正一个流传很广的说法,王健林并没有完全失去大连万达商管,至少截至2025年12月公开工商信息,大连万达商业管理集团仍由万达集团和王健林等持股,王健林仍被列为实际控制人,真正发生控制权变化的是另一层核心商业运营平台。2024年太盟投资、中信资本、阿布扎比投资局旗下机构等投资者向大连新达盟投入约600亿元,投资方合计持股60%,大连万达商管持股40%,此后太盟系人员逐渐进入管理层,因此更准确地说,王健林让出了珠海万达商管和新达盟平台的控制权。很多文章还喜欢说万达欠了6000亿元,可这个数字同样要非常谨慎,能从万达商管公开债券报告直接核实的是,截至2024年6月底,大连万达商管总资产约6168.59亿元,总负债约3070.84亿元,期末现金及现金等价物约104.85亿元,并不是6000多亿元全部都是债务。真正压力比较明显的是有息债务,同一时期万达商管合并口径有息负债达到1375.61亿元,其中一年内到期部分达到302.69亿元,公司自己也在债券报告中明确提示债务存量较大以及短期偿债压力,这才是判断万达资金状况更有意义的一组数字。在我看来,这也是为什么不能单纯拿资产减负债,然后判断万达还有多少钱,因为万达大量资产是购物中心和商业物业,这些东西账面价值可能很高,却不像现金一样今天需要还债明天就能拿出来,一家企业真正危险的时候,往往不是没有资产,而是资产变现速度赶不上债务到期速度。王健林这些年做的事情,其实始终围绕两个字展开,那就是变现,2017年那次著名资产交易中,万达把13个文旅项目91%的股权和77家城市酒店分别出售给融创和富力,两笔交易合计达到637.5亿元,也正是从那个阶段开始,万达明显加快了轻资产转型。随后出售没有停止,2023年至2024年公开报道统计万达又陆续出售超过30座万达广场,2025年更出现48座万达广场打包交易,到了2026年依然有上海颛桥、常德、常州新北、遂宁、湛江等项目陆续发生股权变更,资产瘦身仍在继续。很多人看到不停卖资产,就认为万达快被卖空了,我倒觉得这个判断过于简单,因为出售物业不一定意味着万达彻底退出项目,商业地产本身就存在重资产持有和轻资产运营两种模式,把物业产权卖给金融机构和投资人,同时继续输出品牌和商业管理,本身就是一种降低资金占用的办法。可问题在于,主动轻资产转型和为了偿债被迫出售资产,完全是两种状态,如果企业能够选择出售时间和买家,往往可以谈到更合理的价格,如果现金流压力很大,需要在有限时间内回笼资金,那么议价能力自然会下降,这才是今天万达不断卖广场真正值得观察的地方。王健林个人现在还面临另一层压力,2026年4月永辉超市与大连御锦股权转让纠纷获得终局仲裁支持,大连御锦需支付剩余股份转让款和违约金等约38.57亿元,王健林等承担连带保证责任,5月相关案件又进入强制执行程序。在我看来,这比财富榜从2200亿元跌到100亿元更值得关注,因为财富排名下降只是估值变化,而个人为企业交易提供连带担保以后,公司债务风险就可能直接穿透到个人资产,企业家最忌讳的事情之一,就是企业信用和个人信用过度捆绑。所以今天再问万达还有多少资产,其实已经很难用一个数字准确回答,公开资料能够确认的是万达仍然拥有庞大的商业运营体系和相当规模的资产基础,但优质重资产这些年持续出售,珠海万达商管控制权已经让出,同时债务和执行案件又在不断消耗现金流。我认为王健林今天真正要守住的早就不是首富排名,也不是还剩多少座楼,而是万达自身持续经营和创造现金流的能力,只要商业管理业务还能稳定赚钱,债务能够逐步处理,资产出售就属于以时间换空间,反过来如果卖资产的速度长期超过创造资产的速度,再大的家底也经不起不断消耗。从2200亿元中国首富到今天胡润估值100亿元,王健林经历的其实是一堂非常昂贵的企业经营课,资产规模大不代表现金充足,项目多不代表偿债能力强,真正决定一家企业能不能走得远的,从来不是巅峰时期拥有多少资产,而是在困难时期还能留下多少能够持续产生现金流的核心业务。对于这件事你怎么看?欢迎在评论区留言讨论,说出您的想法!


中国富豪榜十年排名沉浮财富的座次,永远是时代最真实的刻度。从2016到202
中国富豪榜十年排名沉浮财富的座次,永远是时代最真实的刻度。从2016到2026年,中国富豪榜前十的名单几经更迭,从地产大亨到互联网巨头,从卖水卖电池到AI芯片,每一次首富易主,都是一场产业革命的风向标。1、2016年:房地产的黄金时代2016年,王健林以330亿美元蝉联榜首,马云、马化腾分列二三位。前十中,王健林、姚振华等地产大佬占据重要席位。彼时,房地产行业掌控着新增财富的大头,王健林站在舞台中央,他们的财富故事就是中国房地产黄金年代的缩影。2、2017-2020年:互联网接棒2018年马云重返榜首。2019年马云蝉联,张一鸣以1145亿元首度跻身前十。2020年马云蝉联,钟睒睒以3596亿元空降第三。这四年,互联网从“双峰并立”走向主导,科技行业对财富创造的贡献不断提升。3、2021-2023年:先进制造与新能源崛起2021年,农夫山泉钟睒睒以4244亿元首度登顶,宁德时代曾毓群以3272亿元冲至第三。卖水的和造电池的,取代了卖房的和做电商的。2022-2023年,钟睒睒连续蝉联,张一鸣稳居第二。房地产富豪从榜单上成批消失。产业重心从“金融房地产”向“先进制造”切换。4、2024至今:AI与硬科技时代2024年,张一鸣以3500亿元首次登顶。2025年钟睒睒以5300亿元重回榜首,雷军凭小米汽车爆发成为“增长王”。2026年,张一鸣以5439亿元卫冕,TMT行业114人上榜,持股市值达4.6万亿元,占上榜者总财富26.9%,达历史极值。AI大模型、国产GPU芯片、具身智能机器人等创富主线清晰浮现。5、地区分布:沪深京“三足鼎立”十年间,富豪聚集地从北京“一枝独秀”演变为沪深京“三足鼎立”。2025年胡润百富榜,上海以152位跃居第一,深圳147位第二,北京146位第三。这是北京时隔十多年首次被超越。广东、浙江、北京、上海四地上榜人数占全国六成以上。长三角483位上榜者、粤港澳大湾区363位。浙商208位、粤商134位、苏商109位分列前三。每一个时代的富豪,都是抓住了时代红利。十年前是土地,五年前是流量,今天是AI与硬科技。AI改变世界,也改变财富。以上仅为研究观点,并非投资建议。不加杠杆,坚持长期主义。