群发资讯网

标签: 农业银行_个股

一位股民晒出的农业银行持仓截图火了。持有6年共50万股,每年分红十多万,持仓成本

一位股民晒出的农业银行持仓截图火了。持有6年共50万股,每年分红十多万,持仓成本

一位股民晒出的农业银行持仓截图火了。持有6年共50万股,每年分红十多万,持仓成本2.269元。这个收入是什么水平?对比一下数据就能感受到:2025年全国城镇私营单位就业人员年平均工资为71590元,他的分红收入已经超过这个数字;同时也十分接近城镇非私营单位129441元的年均工资水平。不少网友看完之后,都开始动心琢磨:我是不是也可以买入银行股,靠分红实现躺平?我认为,这张截图真正值得研究的地方,不是“躺平”两个字,而是它把投资里最容易被忽略的三样东西摆到了台面上:本金有多大,持有时间有多长,中间能不能真的拿得住。按农业银行官方分红数据计算,50万股对应的2020年度分红只有9.255万元,到了2021年度才突破10万元,后面的分红金额才逐渐往上走。可这并不影响这张账单本身有冲击力。如果只按截图里的2.269元持仓成本静态计算,50万股对应113.45万元。拿2025年度每股0.2495元的现金分红去除以2.269元,账面上的“成本股息率”接近11%。我更愿意说,这才是很多人看完截图以后真正心动的原因。一百多万元放在那里,一年收到十二万多元现金,看起来像多了一份工资,而且还不用每天打卡。可这里有个特别容易混淆的概念:这个接近11%的数字,是按照这名投资者自己的历史持仓成本算出来的,不代表今天任何一个投资者买入农业银行,都能获得11%左右的股息率。历史成本是他的,不是后来者的。这就像有人十年前花100万元买了一套房,现在每年收10万元租金,他可以说自己的成本租金回报率是10%,可今天另一个人如果需要300万元才能买下同一套房,收益率显然不能照搬,股票也是一回事。还有一个细节,我觉得比“分红超过平均工资”更值得讲清楚。国家统计局公布的数据确实显示,2025年全国城镇私营单位就业人员年平均工资为71590元,城镇非私营单位为129441元。这个数字没有问题。可国家统计局也明确解释了,工资总额统计的是单位支付给就业人员的劳动报酬,属于税前工资,入股分红、股权激励兑现收益和各种资本性收益并不计算在工资总额里面。统计对象也有明确范围,并不包括个体工商户和自由职业者。也就是说,12.475万元分红和71590元平均工资放在一起,可以比较“金额大小”,却不能把两者看成性质相同的收入。一个主要来自劳动,一个来自已经投入的资本。少了这一层解释,很容易让人产生一种错觉,好像只要买几十万股银行股,就凭空多出了一份年薪。钱不是凭空来的,证监会在投资者答复里专门解释过,上市公司分红本质上属于财富转移,而不是凭空创造财富。上交所现行交易规则也明确,现金分红后会进行除息处理,除息参考价格的计算里需要扣掉现金红利。账户里确实收到现金,可在除息这个环节,股票的参考价格也会进行对应调整。真正决定一个长期投资者有没有获得回报的,不只是“今年到账多少钱”,还得看企业能不能持续赚钱、未来能不能继续分红,以及多年以后手里的股票还值多少钱。我的看法是,高股息投资最容易被误解的地方,就是大家喜欢盯着现金到账短信,却不太愿意看那一百多万元本金正在承受什么。50万股农业银行听着只是一个数字,按截图成本计算却对应超过百万元资金,而且高度集中在一家上市公司。证监会的投资者教育材料明确提到,单只股票会面临与上市公司经营、财务状况和重大事件有关的非系统性风险,这类风险可以通过分散投资降低。这并不是说银行股一定危险,而是再稳健的上市公司也不是存款。存款讨论的是本金和利率,股票讨论的是经营、估值、股价和股东回报,根本不是一种东西。农业银行2025年度全年每10股派发2.495元,现金股息总额873.21亿元,现金分红比例保持30%。这个30%其实很能说明问题。分红的钱要从企业经营成果中来,它不是写死在合同里的利息。企业未来赚多少钱、资本怎么安排、董事会提出什么利润分配方案、股东会怎样审议,都会影响投资者最终拿到多少。今年每股0.2495元,不等于以后永远都是0.2495元,更不代表只会增加不会减少。普通投资者最容易学错的,是只复制别人今天展示出来的结果,却复制不了他几年前承担的成本,也复制不了中间几年面对涨跌时的选择。我觉得这件事真正有价值的启发,不是教大家找一只股票“躺着赚钱”,而是让更多人意识到,稳定现金流背后也需要本金、时间、纪律和风险承受能力。理性投资不是复制别人的持仓截图,更不是看到高股息就盲目跟风。把自己的家庭现金流安排好,了解企业基本面,认识市场风险,再决定资金该怎么配置,远比追求一个听起来很轻松的“躺平故事”更靠谱。尊重市场规律,量力而行,靠长期、理性和责任感管理自己的财富,这才是普通投资者更值得坚持的方向。
我一个朋友,单一持有农业银行,上个月收益+7.62%。他的操作很简单:半仓持

我一个朋友,单一持有农业银行,上个月收益+7.62%。他的操作很简单:半仓持

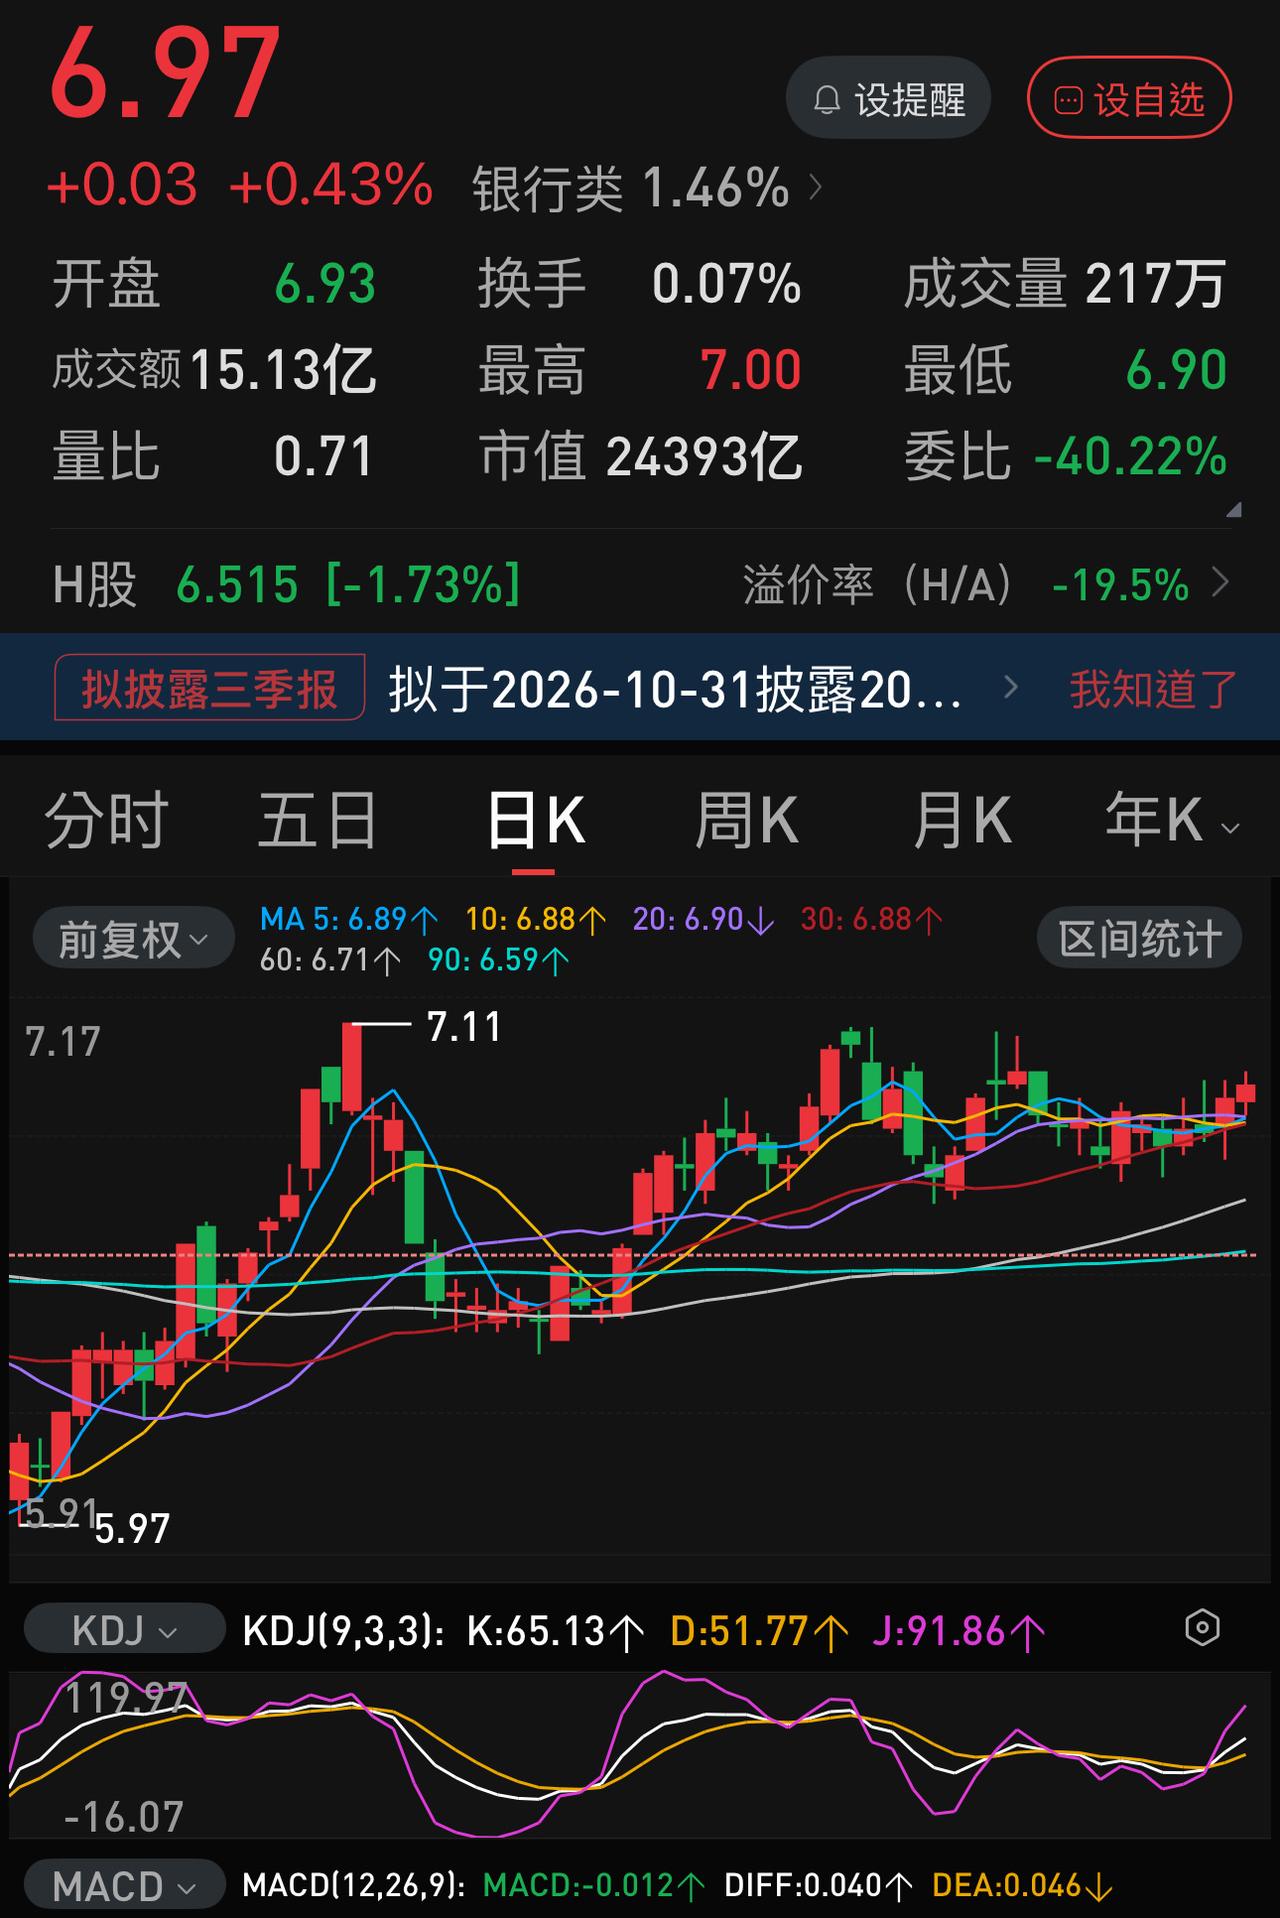
我一个朋友,单一持有农业银行,上个月收益+7.62%。他的操作很简单:半仓持有农业银行,早盘开盘前先判断当日走势,在集合竞价时注意主力意图,在9:25分到9:30之间下单,根据已有持仓量,下卖出单和买入同等持仓量的单子,中间差价4分钱到5分钱。除去交易成本,他上个月平均一天T3分—4分钱,成功率91%。他的思路是:每天T几分钱,一个月T几毛钱,相当于收益+5%左右,如果当月农行下跌-5%,就当白忙一月,如果农行月线持平,就收益+5%,如果月线收涨,就相当于+5%再加上涨幅部分。
这两天,一张散户的持仓截图在网上传开了,主角是50万股农业银行。当无数人正盯着红

这两天,一张散户的持仓截图在网上传开了,主角是50万股农业银行。当无数人正盯着红

这两天,一张散户的持仓截图在网上传开了,主角是50万股农业银行。当无数人正盯着红绿闪烁的K线图心惊肉跳时,这位老兄已经把账户扔在一边,整整6年没动过一次交易密码。6年前,他掏出110多万本金,以2.269元的单价建仓。没有去各种群里打听内幕,也没有天天卡着开盘时间高抛低吸。在这两千多个日夜里,大盘翻江倒海,热门概念换了一拨又一拨,多少散户割肉离场,而他就像拔了网线一样死守着这50万股。不卖,赚什么?赚分红。按今年每股0.2495元的派发方案,哪怕他连交易软件都不登,马上就会有12.47万的现金,直接打进他的账户。12万。这意味着什么?不用早起挤地铁,不用看老板的脸色,这笔纯靠“持股吃息”拿到的钱,已经比很多起早贪黑的打工人一年的纯工资还要多。很多人在股市里摔得头破血流,就是搞错了一个基本盘。别人炒股,是眼睛死盯着明天那根K线,赌它上涨的差价,赢了吃肉,输了当韭菜;而这个帖子里的老兄,是砸了110万买下了一间永不关门的“收租铺”,只要铺子不倒,他每年就雷打不动地去柜台领那十几万的租金。本金够重,成本够低,加上死活不管的定力,硬生生把股市熬成了他的专属提款机。这其实是最笨,但也最狠的玩法。那么问题来了,如果是你手里握着这110万,你能管住自己的手,像他一样装死6年只吃分红,还是会忍不住冲进热门妖股里搏一把大的?
手握1500万存款,靠利息能不能彻底躺平?最近有位网友晒出自己在农业银行办理的两

手握1500万存款,靠利息能不能彻底躺平?最近有位网友晒出自己在农业银行办理的两

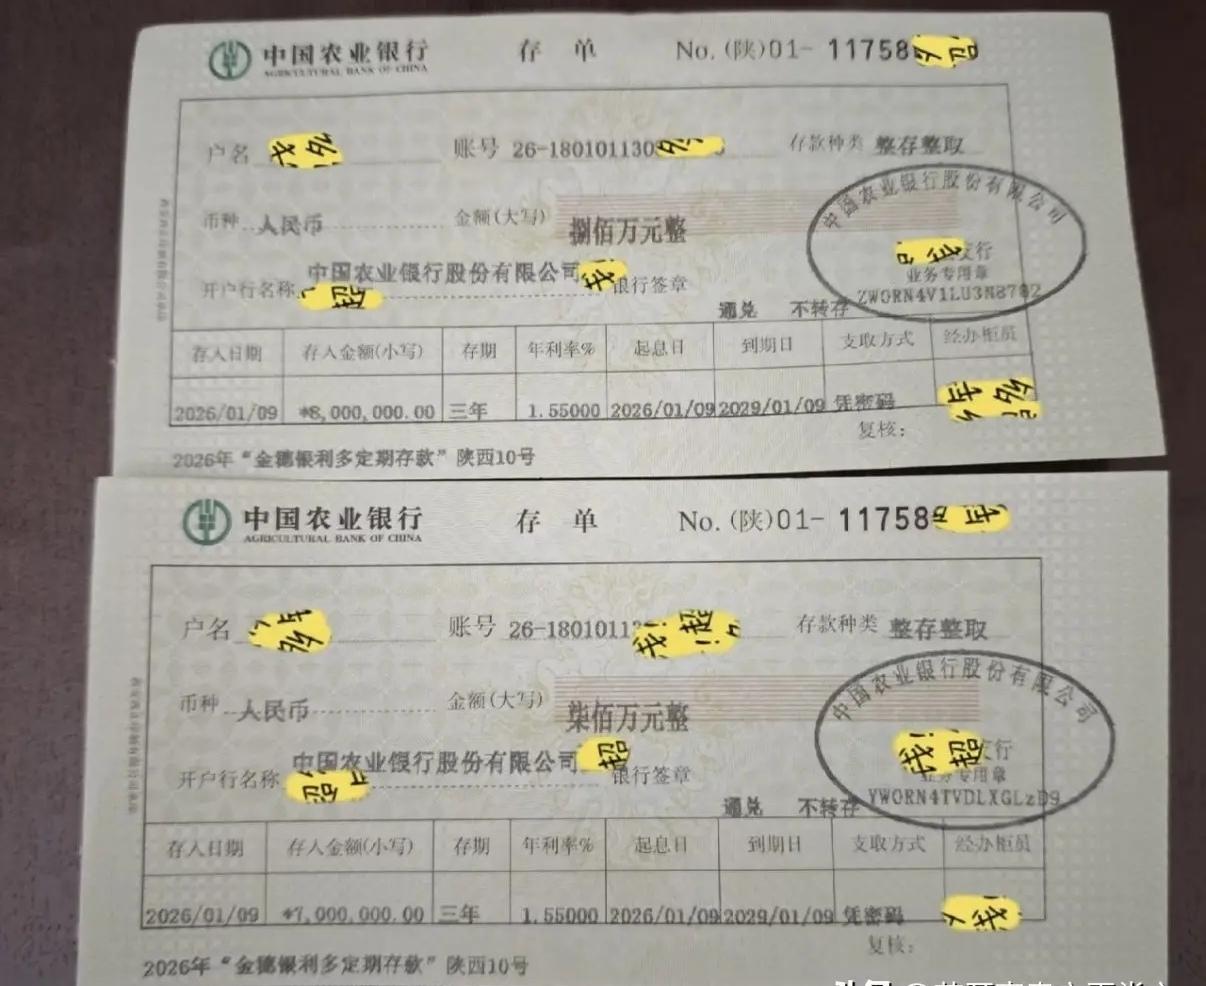
手握1500万存款,靠利息能不能彻底躺平?最近有位网友晒出自己在农业银行办理的两张大额存单,引发不少人的讨论。网上流传的这组数据是这样的,一笔800万元,一笔700万元,都是三年期,年利率1.55%。农业银行公开的大额存单产品目录里,2026年确实存在三年期、年利率1.55%的个人大额存单,起存门槛根据产品不同有20万元、500万元等档位,付息方式写得很清楚:利随本清。按1500万元、年利率1.55%算,一年利息23.25万元,三年69.75万元。800万元三年利息37.2万元,700万元三年利息32.55万元,这几笔账都能对上。可有个小细节,一些文章写成“每天躺赚645元”,这个说法并不严谨。23.25万元除以365天,大约是637元;每个月平均约19375元,也就是大家看到的“月入接近两万”,这里的“月入”还得打个引号。农业银行这类产品写的是“利随本清”,不是工资卡,每个月到了日子给你打19375元,更不是每天早晨醒来账户多出637元。它只是把三年到期后的总收益平均摊开了。我更愿意说,这1500万买到的不是“月薪两万”,而是一笔未来三年已经大体锁定价格的资金收益。这两者听着差不多,过日子的时候完全是两回事。真想靠它生活,就不能把1500万一股脑锁三年。比较合理的思路,是把日常生活费、家庭应急金和长期存款分开,再把不同存款的到期时间错开。比如每隔几个月安排一部分资金到期,形成自己的现金流梯子。这样遇到买车、装修、照顾老人、孩子读书这类大额支出,不至于为了拿钱把长期存款提前处理掉。这一点挺重要,农业银行公开产品信息也显示,部分大额存单提前支取会按照活期存款挂牌利率计算,原本以为自己锁住了1.55%,真到了急用钱的时候提前动了,收益可能差上一大截。很多人讨论1500万能不能躺平,只盯着23.25万元利息,我觉得还漏了一笔很重要的账,那就是购买力。国家统计局公布的数据里,2026年1—8月全国居民消费价格平均比上年同期上涨0.9%。这不代表未来每年都是0.9%,也不代表每个人自己的生活成本只涨0.9%,它至少提醒了一件事:账户里的本金不变,不代表这笔钱能买到的东西永远不变。假设很多年后吃饭、医疗、服务、旅游、养老护理这些费用慢慢往上走,1500万元还是1500万元,23万元也还是23万元,生活质量却未必还能停在原来的位置。我觉得这才是“长期躺平”最大的难点。不是今年够不够花,而是二十年以后还够不够花。更容易被忽视的还有利率。2026年的大额存单市场,低利率已经很明显。人民网报道提到,不少银行新发大额存单利率已经进入“1字头”,三年期产品数量也在缩减。农业银行眼下能给到1.55%,只能说明这一期、这一笔钱锁定三年是这个价格,不能推导出三年以后续存还是1.55%。三年一到,如果那时候同期限存款只剩1.2%,1500万元一年利息就会从23.25万元变成18万元。差的5.25万元,相当于一个月生活费少了4375元。这才是靠存款生活的人真正应该关心的风险。再回头问1500万到底能不能躺平,我的答案其实已经很清楚了。对一个已经有房、没有负债、家庭成员不多、每年正常消费十几万元的人来说,1500万元本金配上二十多万元的年利息,生活压力确实会非常小。如果住在生活成本较高的城市,家庭一年固定开支已经二三十万元,还有子女教育、老人养老、改善住房、长期医疗护理这些需求,那23.25万元并没有数字看起来那么夸张。说白了,能不能躺平,不取决于存款有几个零,而取决于“家庭年度支出”有没有长期低于“可持续收入”。本金1500万,一年花12万,跟一年花40万,是完全不同的人生账本。我觉得真正有1500万的人,也没必要把目标设成“从此什么都不干”。财富更大的价值,是让人拥有选择权。可以换一份压力小一点的工作,可以花更多时间陪家人,可以学习自己喜欢的东西,也可以在遇到意外时不用为了钱手忙脚乱。钱能给生活留出余地,但生活本身不能只剩下一张利息计算表。靠合理储蓄守住安全感,靠量入为出保持长期稳定,再给自己留下工作、学习和创造价值的空间,这可能比单纯追求“彻底躺平”更踏实。
一位股民发帖说,他持有农业银行6年了,成本价2.269元,足足买了50万股,也就

一位股民发帖说,他持有农业银行6年了,成本价2.269元,足足买了50万股,也就

一位股民发帖说,他持有农业银行6年了,成本价2.269元,足足买了50万股,也就是建仓110多万块。现在仅靠分红的收益,每年就有10多万元。说句扎心的话,这个数字比绝大部分人,一年的工资还要高。真的印证了一句话,越有钱的人越能赚钱,而且赚钱越轻松,这就是马太效应。他觉得有点可惜,因为8元高点没有减仓,否则可以多赚不少。我倒觉得没啥可惜的,因为想低买高卖的人,往往做成了高买低卖。就他2块出头的成本价,死拿不卖才是正确操作。他还持有伊利股份,成本是20元,持有10500股,每年分红一万多。还持有中信证券,中国平安,长江电力,招商银行。这位股民是08年入市,可以说是骨灰级散户了,从来只买高股息的股票,攒股收息。当然,每个人的情况不同。如果是小资金,内心还是希望快速做大的。如果是大资金,等大熊市抄底优质高股息的票,是比较好的选择。人追求美好生活的愿望是永远不变的,因此需要赚钱,大家好好努力吧。
农业银行​持有了6年,50万股,成本2.269,现在每年分红就有10多万,可惜

农业银行​持有了6年,50万股,成本2.269,现在每年分红就有10多万,可惜

农业银行​持有了6年,50万股,成本2.269,现在每年分红就有10多万,可惜8元高点没减半仓,少赚很多。伊利2019年买的,成本20元,10500股,每年分红一万多。这两只就是他持仓最久、分红回报最好的标的。其余中信证券、中国平安、长江电力、招行仓位都比较轻,布局比较分散,他也打算后续调整,往散而精的优质高股息个股靠拢。很多人觉得攒股收息就是简单拿住股票等分钱,其实不是,既要挑能持续稳定分红的企业,也要学会在高估的时候适当落袋,平衡股价增值和分红收益,才能把长期投资的优势真正发挥出来。
农业银行持有了6年,50万股,成本2.269,现在每年分红就有10多万,可惜8元

农业银行持有了6年,50万股,成本2.269,现在每年分红就有10多万,可惜8元

农业银行持有了6年,50万股,成本2.269,现在每年分红就有10多万,可惜8元高点没减半仓,少赚很多。伊利2019年买的,成本20元,10500股,每年分红一万多。这两只股是我持有最长的,也是分红最多的。我还持有中信证券、中国平安、长江电力、农业银行、招商银行,这几个仓位不大,买得比较散,下次改进,尽量散中优质高分红派息个股。反正我08年入市,从来只买高股息的股票,攒股收息。
持有农业银行,套在8元以上,还有机会解套吗?当然有,而且也不是很难。最近一个多

持有农业银行,套在8元以上,还有机会解套吗?当然有,而且也不是很难。最近一个多

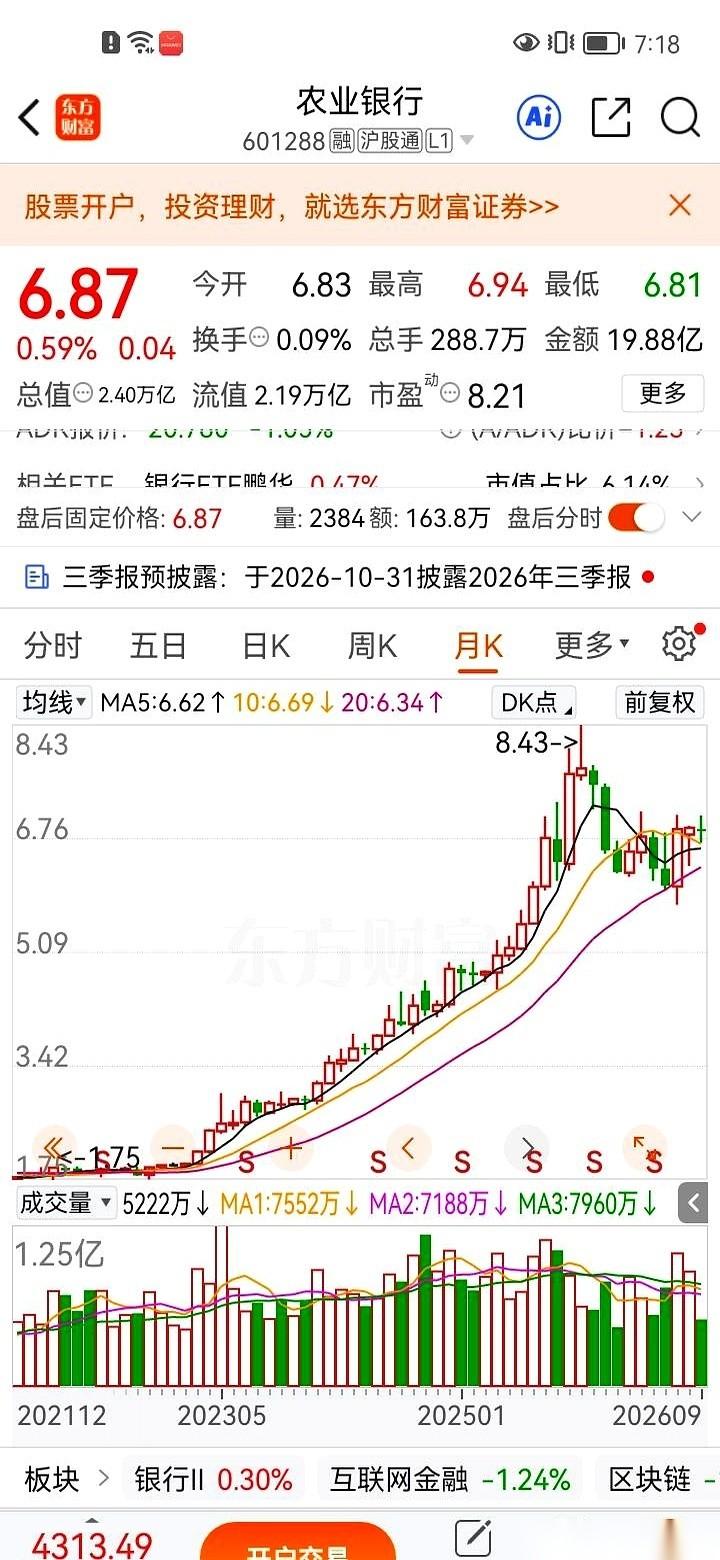
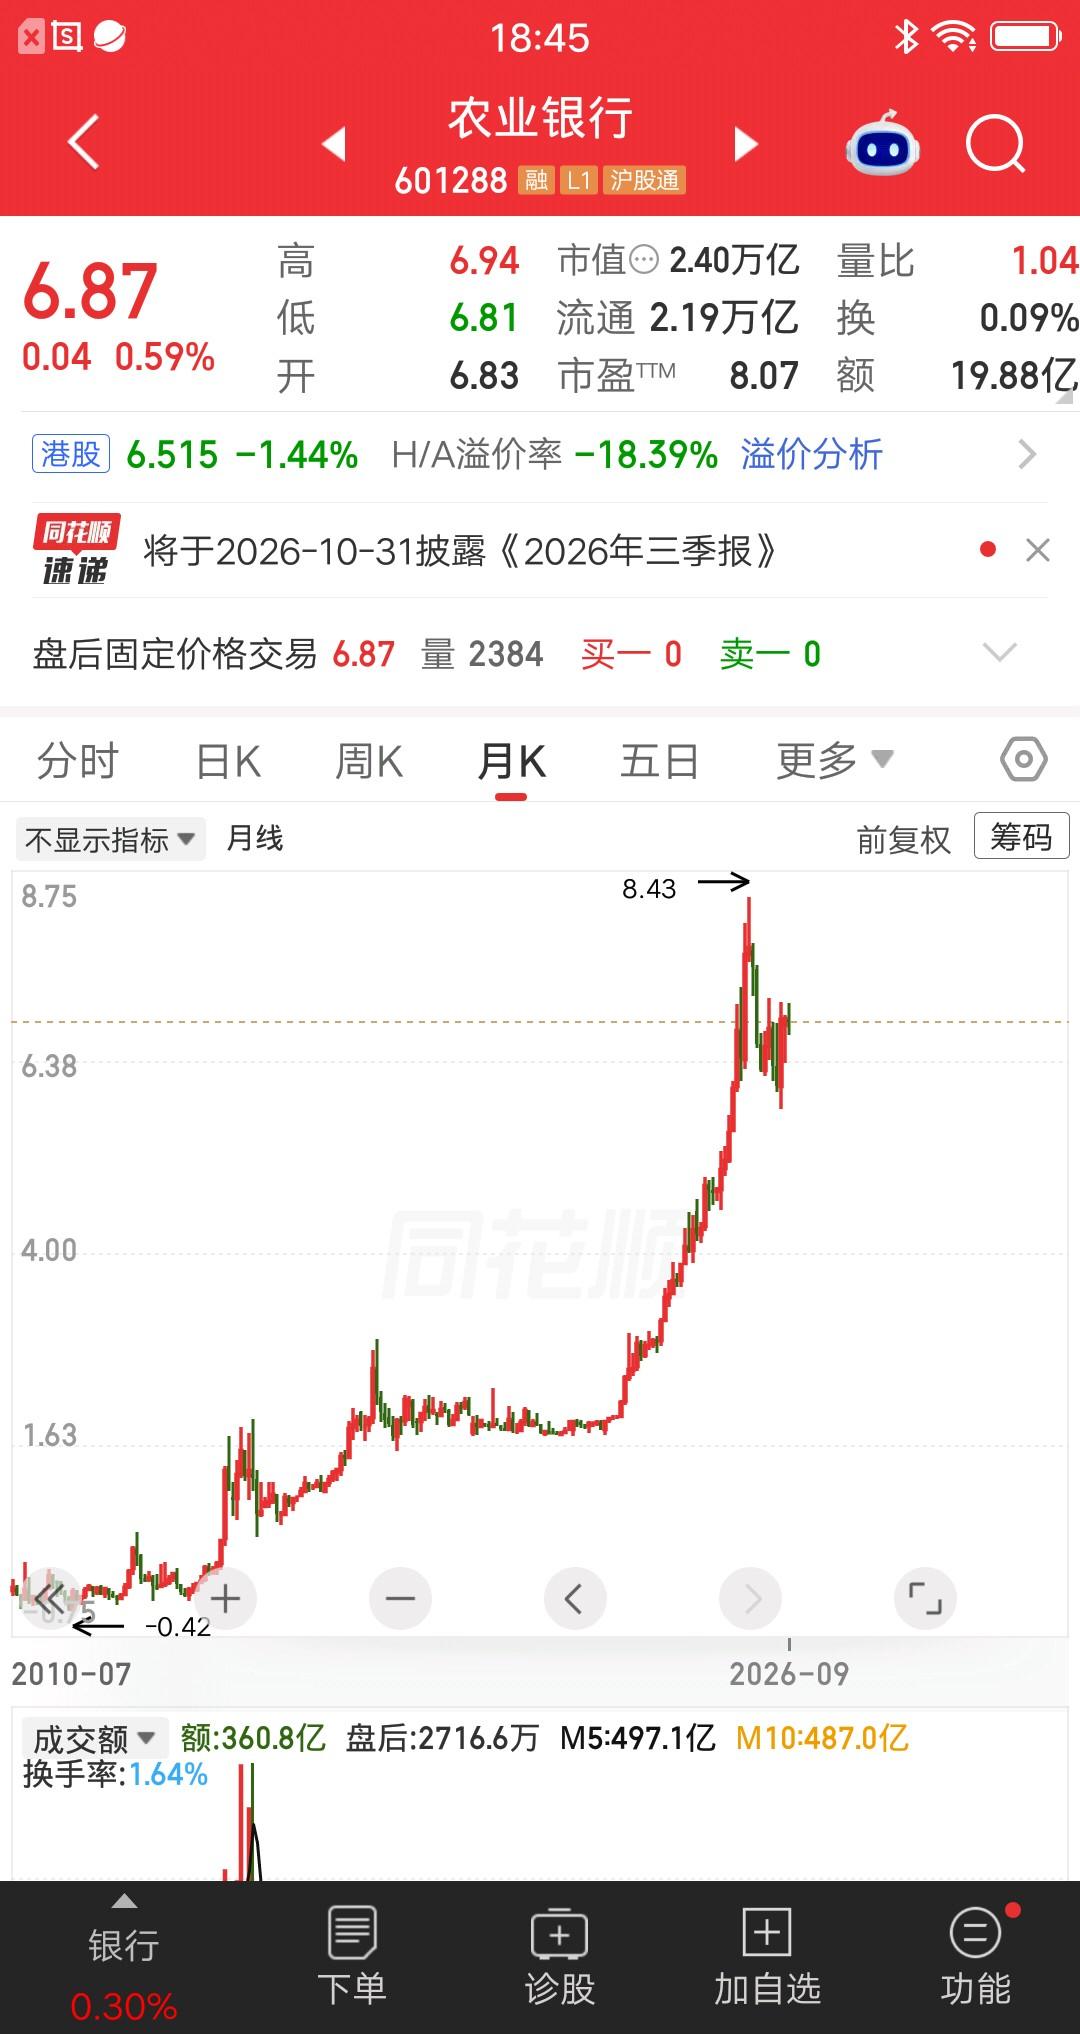
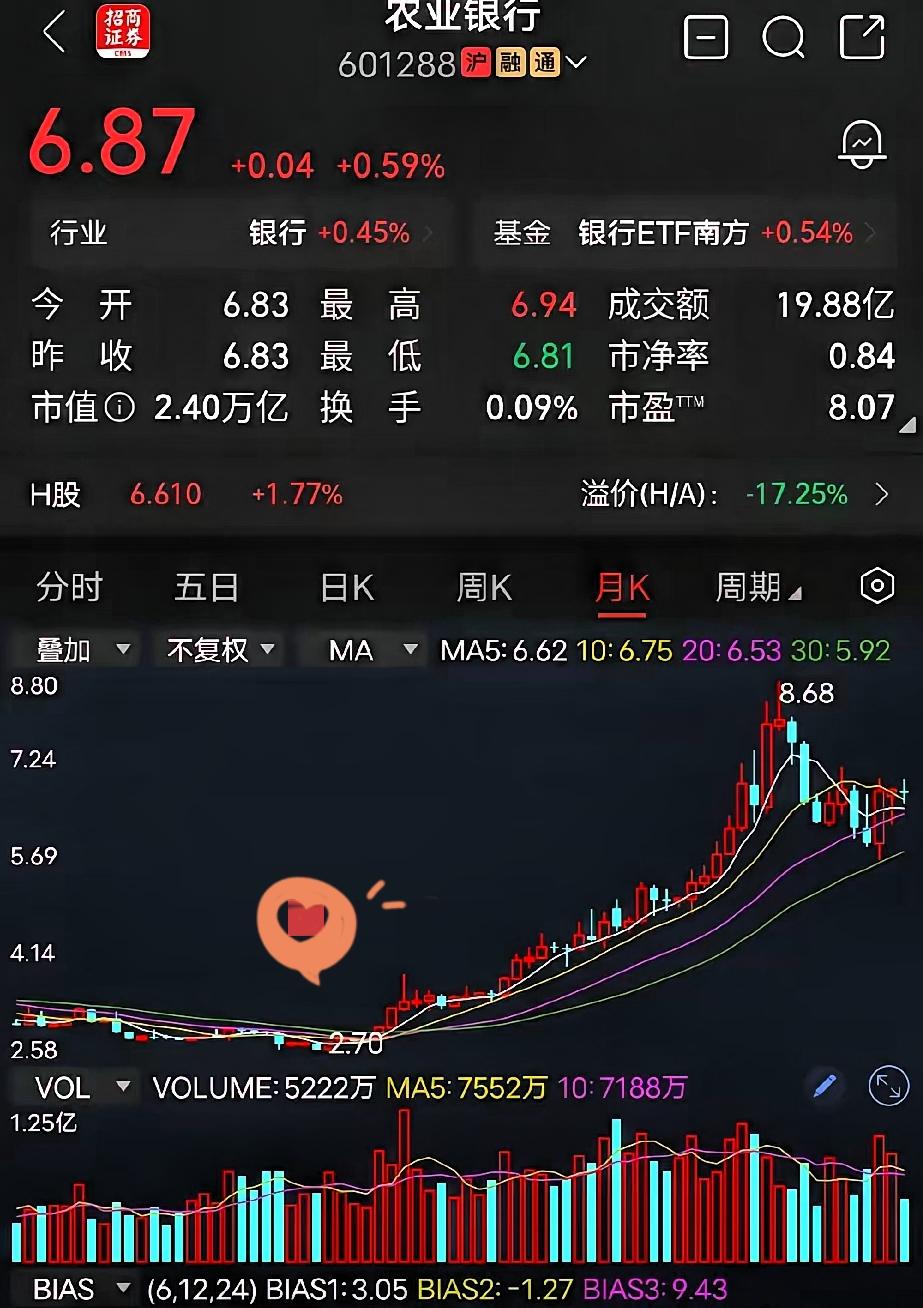
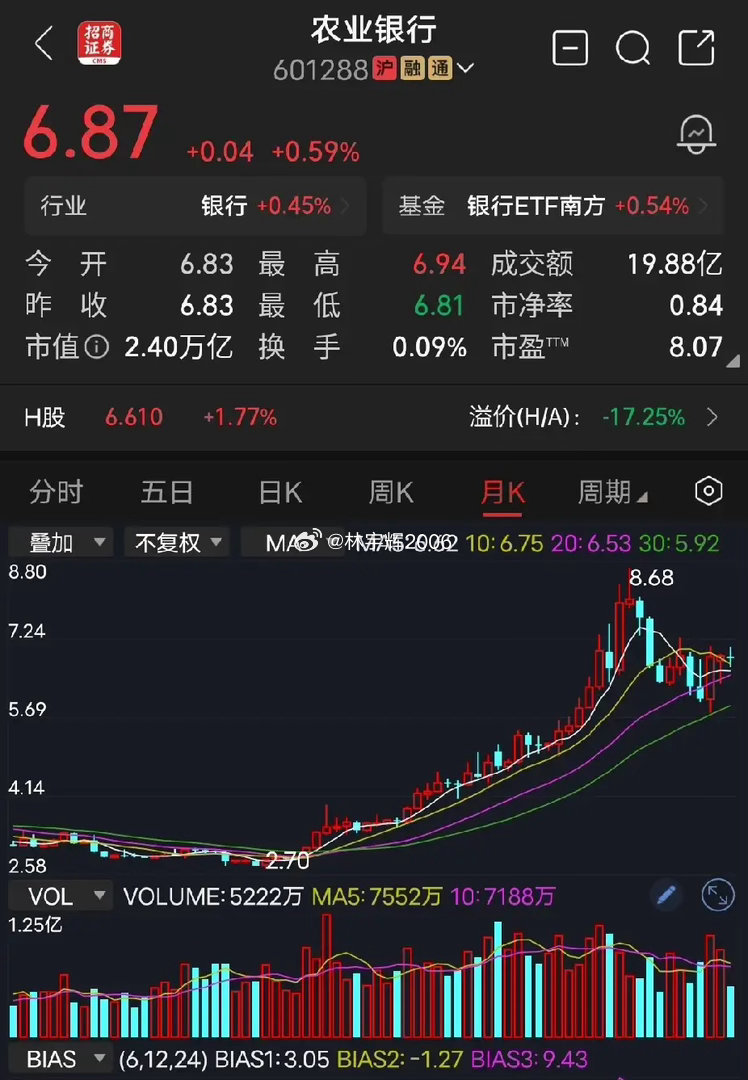
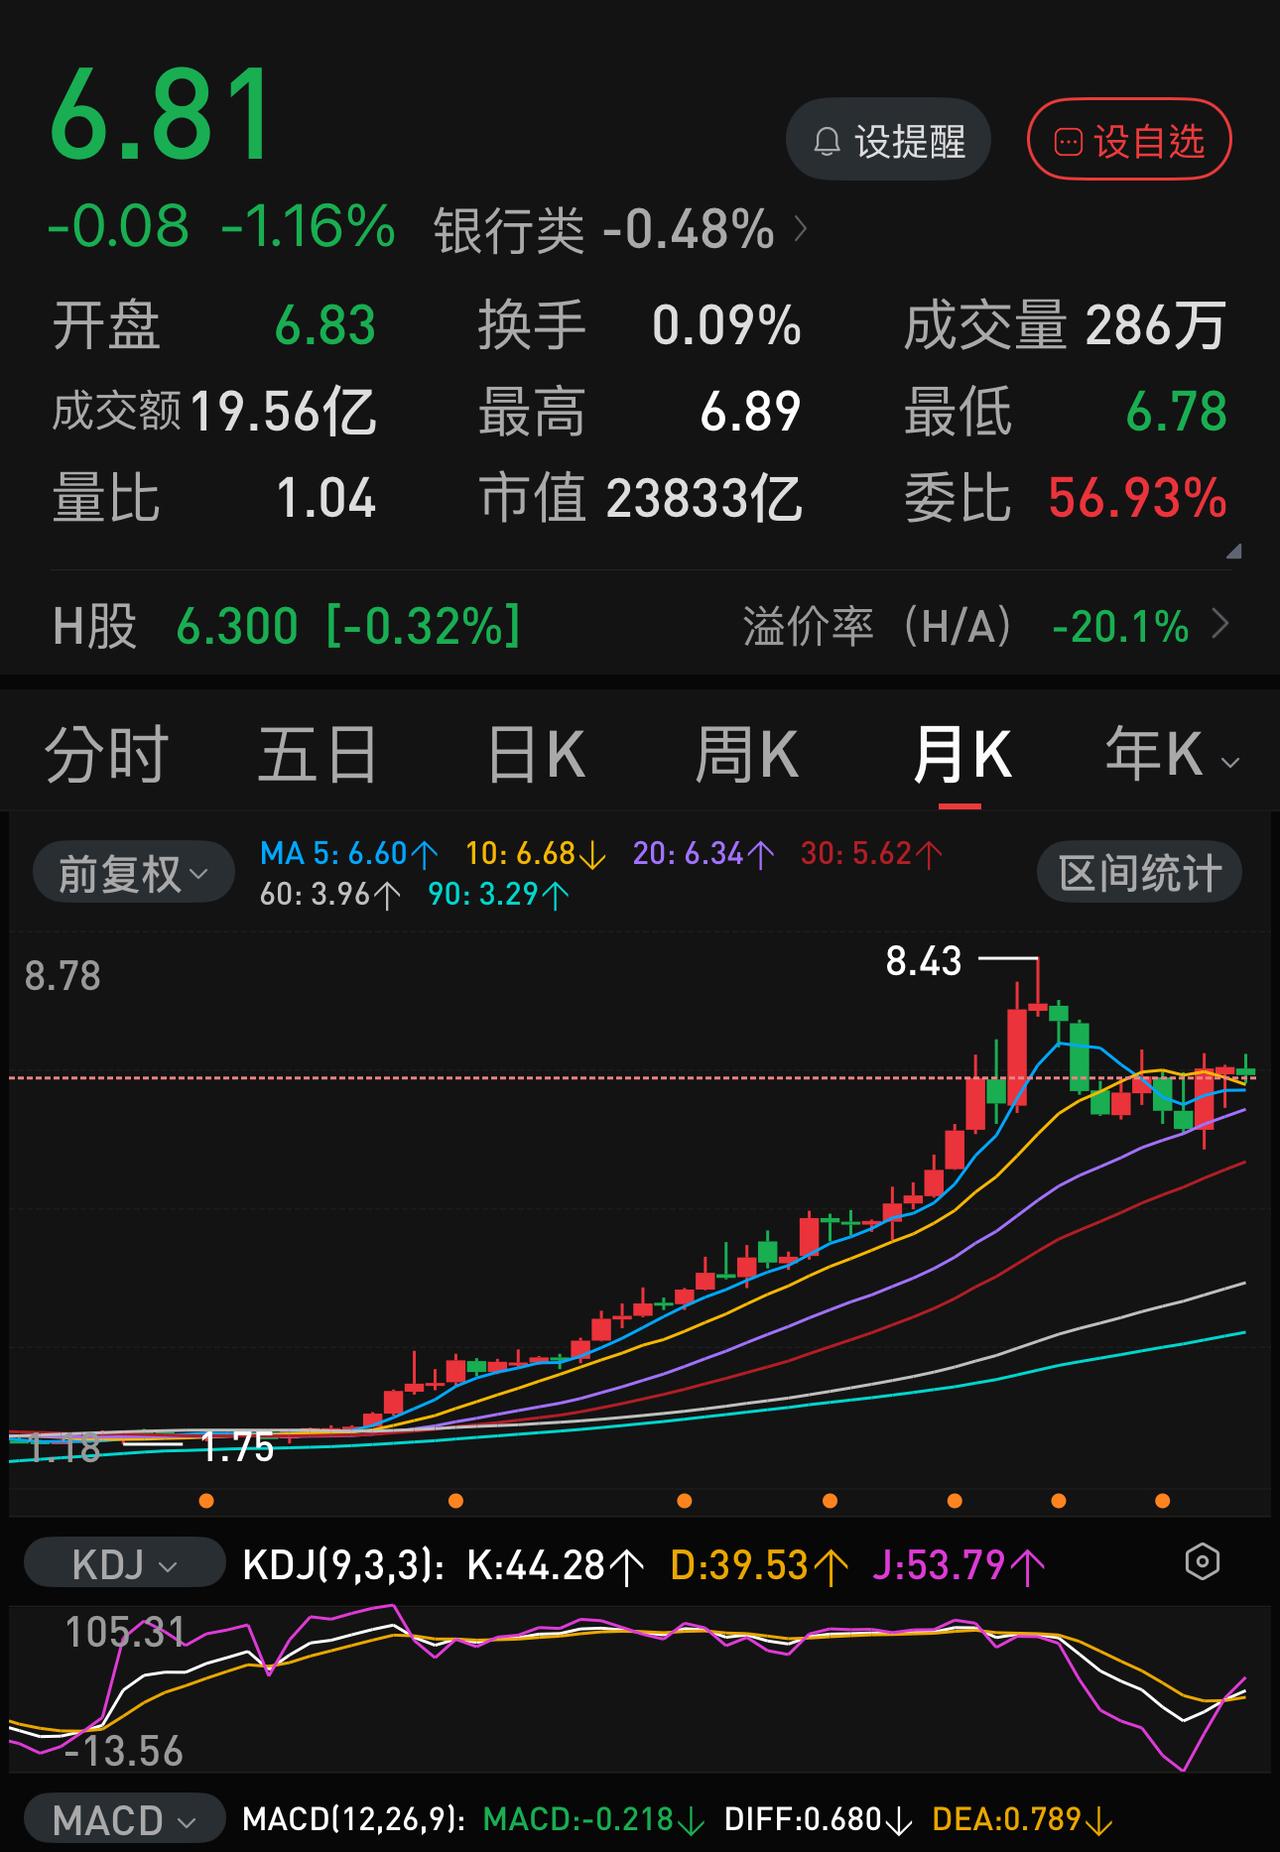
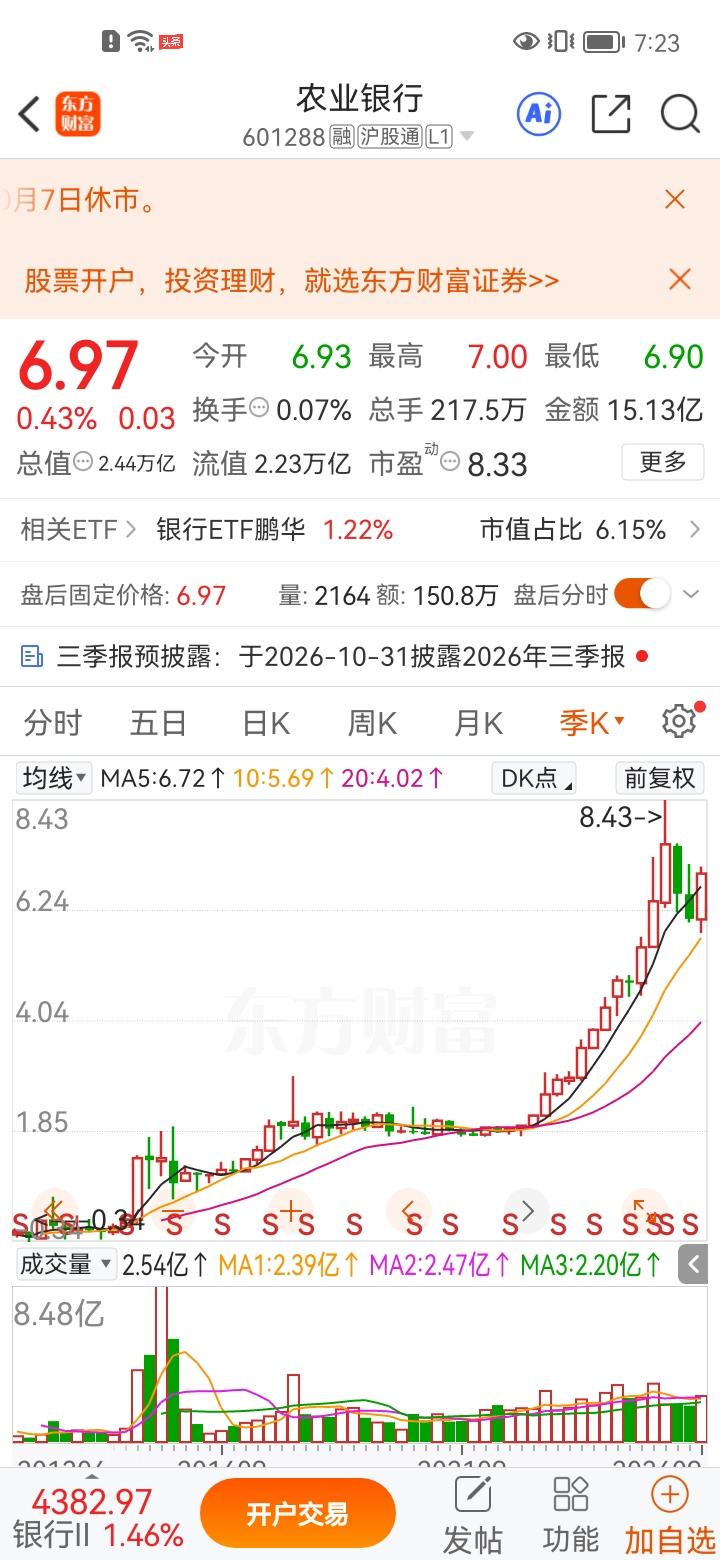
持有农业银行,套在8元以上,还有机会解套吗?当然有,而且也不是很难。最近一个多月,四大行中的工商银行、建设银行、中国银行都创出了历史新高。反观农业银行,不仅距历史高点8.43元相去甚远,甚至连07.30的7.11元的短期高点都是三冲而落。于是,有部分套在8元以上的持仓者产生了悲观情绪,觉得8.43元可能是农业银行多年的历史大顶了,几年之内难以解套。试问一下:2026.07.06,农业银行跌到5.79元时,有多少人会想到仅仅不列二十个交易日,农业银行就涨到7.11元。涨幅高达+20%以上。目前,农业银行在6.80元—7.10元震荡,距离8.43元也就是+20%左右,看看其MACD月线,已经连续7个月绿柱,目前正在缩短中,一旦见红,农业银行必有一波加速上涨,其力量大概率远超其它三大行。

上周我卖了光大银行的股票,选择了农业银行,买的时候股价6.708元,买了1000

上周我卖了光大银行的股票,选择了农业银行,买的时候股价6.708元,买了1000股,6.99元的时候,我害怕股价跌,就卖了500股,心里想着落袋为安。现在农业银行股票价格是6.95元,作为股市小白,这个价格我是没有勇气加仓,只能等股价跌倒6.8元左右在加仓……
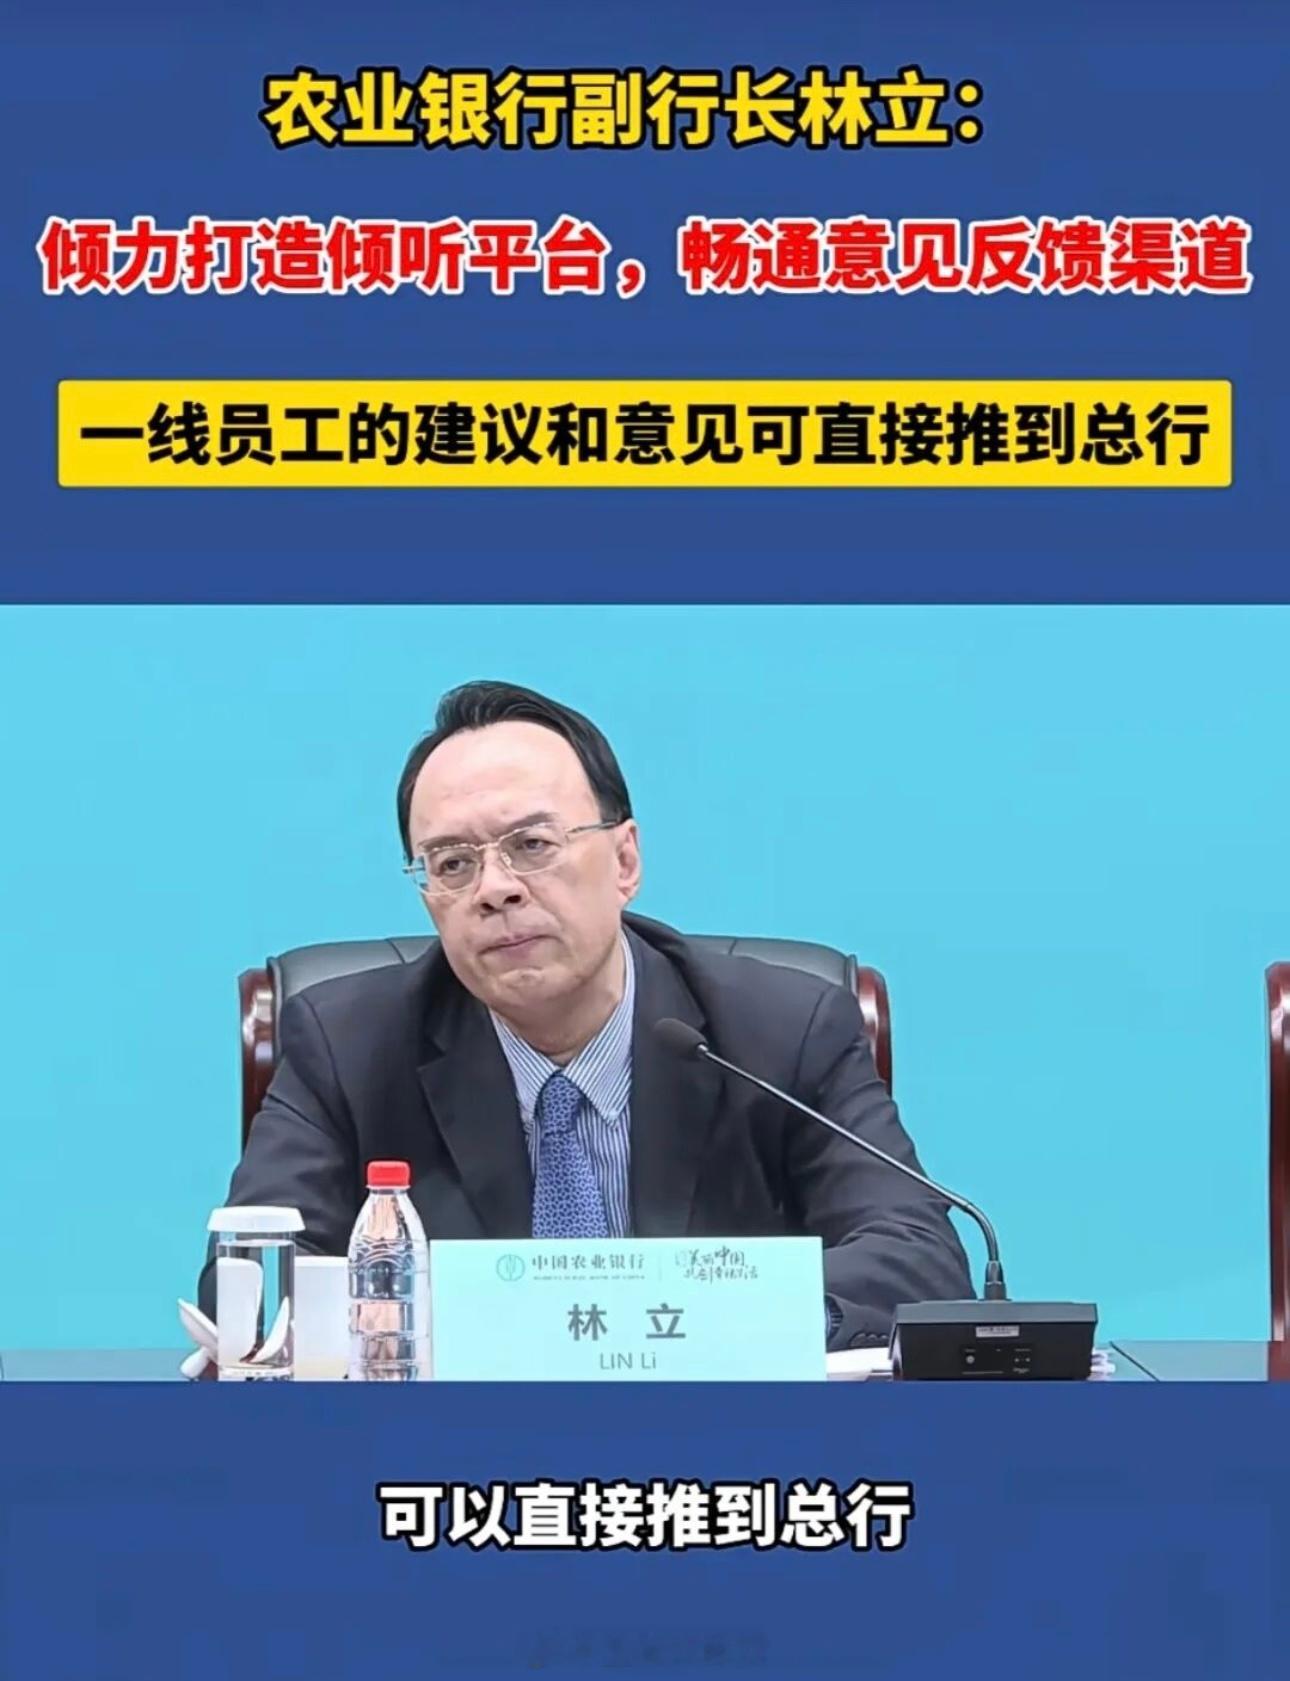
农业银行:打造倾听平台,一线员工的建议可直接推到总行[并不简单]​​​

农业银行:打造倾听平台,一线员工的建议可直接推到总行[并不简单]​​​

农业银行:打造倾听平台,一线员工的建议可直接推到总行[并不简单]​​​
持有农业银行731天,做T348次,成功率高达93%,将持仓成本降到0.41元

持有农业银行731天,做T348次,成功率高达93%,将持仓成本降到0.41元

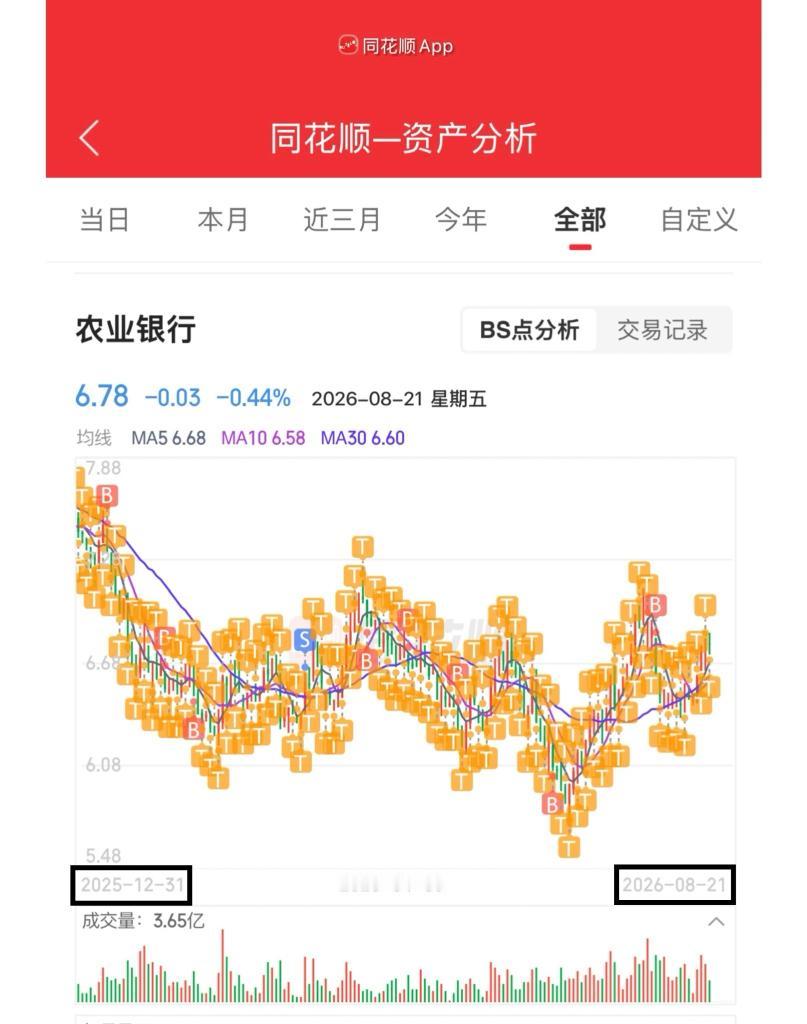
持有农业银行731天,做T348次,成功率高达93%,将持仓成本降到0.41元。不服不行。在股吧看到一个农业银行的持仓人,从2024.01.01建仓农业银行,截止2026.08.21,几乎每天做T,从2024年81%的成功率,做到2025年、2026年100%的成功率。他的这个操作,从展示出的截图看不出是全仓T,还是半仓T,是正T多,还是反T多。但是,从稳定性上来看,他应该是以做正T为主,偶尔会空仓,而且这个人的悟性和执行力很强,因为在2024年,他的做T成功率只有81%,到了2025年和2026年,成功率就达到了100%,而且,在2026年,他的赢利居然超过了2024和2025年,这实在是太惊人了,因为2024年和2025年,农业银行整体上是上升趋势,股价年增幅每别为+66%和+55%,有赢利也属正常,但是,在2026年的赢利超过2024年、2025年就比较利害了,毕竟2026年农业银行股价处于震荡调整阶段,截止目前还下跌了-10%左右。而他在2026年在农业银行上做T总共143次,成功143次,实现赢利11万多。从他在农业银行做T两年多的记录来看,他是经历了一个摸索、学习、总结到稳定的过程,到目前已经形成了自己完善的做T方法,最主要的是心态已经变得极其稳定了,这是所有短线做T的人最重要的条件之一。其实,选一只合格的标的股,在技术成熟和心态稳定的情况下,长期做日内正T的情况下,理论是可以达到这位投资者的水平的。但是,在现实中,可能99%都做不到,这个最考验的是一个人的意志、情绪和耐力。
居然有人拿四大行去和五粮液对比,等着3元去抄农业银行的的底。说实话,如果农业银

居然有人拿四大行去和五粮液对比,等着3元去抄农业银行的的底。说实话,如果农业银

居然有人拿四大行去和五粮液对比,等着3元去抄农业银行的的底。说实话,如果农业银行跌到4元,那上证指数要么是2字打头,要么是5字打头。如果是5是打头,谁来撑起指数大半边天?长鑫科技、中芯国际、寒武纪、贵州茅台、中国石油?2000年代、2010年代,制造业的高速发展阶段,银行业处于改制阶段,缺乏市值管理,股价与资产严重低估,过去的三四年,银行业、尤其是六大行是一个估值修复的过程。四大行事关国家金融战略安全,包括芯片、半导体的发展,都要有强大的金融支持,如果四大行被边缘化,长期低迷,起不到对核心产业的金融支持作用,那么,拿什么背书国际竞争力。或许将来A股市场上会有第二、第三个长鑫国际,甚至是更高市值的科技企业,就像美国市场,英伟达、苹果的市值是美国银行、摩根大通的好几倍,但是,绝对不是以压缩超级大行为代价的。四大行在过去的三四年里估值得到了修复,又横盘整理一年时间,这在干什么?是在巩固和稳定4000点的根基。因为3000点上下已经十几年了,好不容易在4000左右坚持了一年,目标就是稳住和夯实4000点,四大行打底,科技冲锋,去攻5000点,如果农业银行能跌到3元,还4000点、5000点,估计上证能跌回2500点,长鑫科技跌到十几元。
农业银行持有的5.74亿长鑫科技股票带来至少200亿以上的账面浮盈,仅此一项,农

农业银行持有的5.74亿长鑫科技股票带来至少200亿以上的账面浮盈,仅此一项,农

农业银行持有的5.74亿长鑫科技股票带来至少200亿以上的账面浮盈,仅此一项,农业银行半年报业绩至少拉高10%以上。目前距离2026年半年报发布还有半个月时间。在市场整体缩量的情况下,昨天,农业银行资金净流入高达5亿多元,这是不是可以看作是机构在提前布局?像农业银行这样盈利非常稳定的巨无霸企业,业绩增长几个百分点都算是大利好了,如果突然出现十几个点的增长,那是怎样的爆发?农业银行今年以来股价累计下跌-15%左右,是否需要在半年报业绩公布前有所修复?