标签: 债券市场
外资巨头们终于发现了一个全球独一份的“新玩法”:在中国借钱,去全球花。最近,
外资巨头们终于发现了一个全球独一份的“新玩法”:在中国借钱,去全球花。最近,国际金融市场出现了一件很有意思的事。过去几十年,跨国企业要筹集资金,往往首先想到美国和欧洲。如今,越来越多的外国大公司却把目光转向中国,直接在中国发行人民币债券,再将筹集的资金用于海外经营。这种变化绝非简单的融资渠道调整,背后涉及利率差异、国际资本流向,以及人民币在全球金融体系中地位的变化。事情究竟发展到了什么程度?10月13日,《人民日报海外版》披露了一组最新数据:2026年前六个月,42家境内外背景的发行主体在中国市场完成89期熊猫债发行,募集资金达到1600亿元人民币,比去年同期增加69%。更值得关注的是,外国背景发行人筹集的资金首次超过中资背景发行人,占比达到54%。其中还有一个容易被忽略的数字:外国背景发行人计划拿到境外使用的资金,已经达到587亿元,占其融资总额的68%。这意味着,外国企业不再只是为了在中国建厂、采购商品才借人民币,而是开始把中国资本市场当成全球资金来源。钱从中国市场募集,业务却可以分布在欧洲、美洲甚至其他地区。这种融资工具叫作熊猫债。它并非2026年才出现,早在2005年,国际金融公司等机构就已经在中国尝试发行人民币债券。最初参与者不多,发行规模有限,主要是国际开发机构及部分大型企业。经过二十多年发展,中国债券市场的制度逐步完善,境外机构参与人民币融资的渠道越来越宽。真正让这门生意热起来的,是近几年国际融资成本出现明显分化。美联储此前为抑制通胀持续提高利率,美元借贷成本随之上升。与此同时,中国保持相对宽松的融资环境,人民币债券收益率处于较低水平。对于需要几十亿元资金的跨国集团来说,两种货币之间的利率差距,足以改变财务部门的融资安排。举个例子,一家跨国企业原本需要借入相当于20亿元人民币的资金,如果美元融资年利率达到5.5%,一年对应的利息约为1.1亿元。假设它能以2%的利率发行人民币债券,单纯计算票面利息,一年只需要支付4000万元,两者相差7000万元。当然,真实交易还要考虑汇率、套期保值、税费及发行成本,不能把利率差全部当成利润。这种操作能够实现,还有一个重要前提:中国允许符合规定的熊猫债募集资金跨境使用。随着相关制度持续优化,境外发行人可以根据实际经营需要,安排人民币资金的境内外用途。外国企业的行动比任何口头评价都更有说服力。2025年7月,摩根士丹利在中国银行间债券市场发行20亿元人民币、期限五年的熊猫债,成为首家发行此类债券的美国总部企业。到了2026年,参与者名单继续扩大。德意志银行、法国巴黎银行、大众汽车、汉高等国际企业纷纷参与,部分欧洲金融机构也首次进入这一市场。更值得关注的是,借款者已经不只有商业企业。5月,哈萨克斯坦完成34亿元人民币的首次熊猫债发行。巴基斯坦也在同月发行17.5亿元人民币可持续发展债券,成为首个进入这一市场的南亚主权发行人。外国政府直接面向中国债券投资者融资,说明人民币资金正在获得更加多元的国际需求。截至2026年6月底,熊猫债累计发行金额已经超过1.3万亿元,发行主体超过110家,涉及五大洲24个国家和地区。为什么中国能够吸引这些国际借款者?除了融资价格,庞大的债券市场同样关键。中国拥有规模可观的金融机构和长期投资资金,银行、保险及资管机构需要配置不同期限、不同信用等级的资产。资质较好的境外发行人进入市场,既能获得融资,也能为中国投资者增加资产选择。还有一个重要变化,就是人民币本身的使用场景越来越广。跨国企业在中国采购工业设备、汽车零部件、电子产品及化工原料,完全可以直接使用人民币结算。如果它们提前通过债券市场获得人民币,就不必每次采购都先把美元兑换过来,资金安排更加方便。当然,人民币融资也存在需要管理的风险。如果一家企业收入主要是美元,债务却以人民币计价,那么汇率变化可能影响偿债成本。企业必须结合收入币种、债务期限及风险对冲工具进行安排。从国际市场看,人民币距离美元的全球融资规模仍有明显差距,不能仅凭一年的发行增长就认定国际货币格局已经彻底改变。但变化已经清楚出现。过去,国际资本经常通过美元体系流向世界各地。如今,外国企业开始主动研究中国利率、熟悉人民币债券发行规则,并将人民币纳入全球财务管理。从2005年的初步探索,到2026年上半年1600亿元的发行规模,中国用了二十多年培育这一市场。今天,外国企业能够在中国筹集人民币,再根据业务需要安排全球资金,靠的是市场规模、融资成本、制度建设和国际结算能力的共同支撑。过去是中国企业积极走向世界寻找资金,如今外国巨头也主动来到中国寻找融资机会。这场变化最值得关注的地方,不是某一家企业省下多少利息,而是人民币正在从国际贸易中的支付工具,进一步成为国际企业愿意使用的融资工具。
外资巨头们终于发现了一个全球独一份的“新玩法”:在中国借钱,去全球花但这件事最
外资巨头们终于发现了一个全球独一份的“新玩法”:在中国借钱,去全球花但这件事最有意思的地方,不是外国企业突然发现中国借钱便宜,而是人民币跨境融资出现了一次值得注意的方向反转。十几年前,外国企业想办法在海外筹集人民币,拿到中国做生意。现在,一些国际机构却反过来,在中国境内筹集人民币,再安排到海外使用。同样是一笔人民币贷款性质的融资,钱的流向变了,背后的商业算盘自然也变了。2010年9月16日,麦当劳发行了规模2亿元人民币的离岸人民币债券。这笔交易属于早期外国跨国企业利用香港人民币市场融资的代表性案例。当时,境外发行人民币债券的重要用途,是支持企业在中国境内的经营活动。经过十多年发展,情况已经不同:海外机构不仅能够在中国发行熊猫债,还可以在符合规定的情况下,将资金用于境外业务。人民币资金流动的空间确实正在拓宽。不过,真正有意思的问题来了:这些钱到了海外之后,究竟能做什么?2026年,新加坡大华银行的一份熊猫债发行文件给出了具体答案。文件明确提出,在履行相关程序后,计划将募集资金净额全部汇往境外,由香港和东盟地区分支机构开展人民币业务,其中包括服务与中国有贸易联系的企业。这可不是简单把人民币换成美元去炒资产,而是把融资与跨境银行业务直接连接起来。这个案例说明,外资巨头未必只是冲着利差而来。一家在东南亚经营的银行,如果客户需要人民币支付设备采购款、贸易货款,甚至需要人民币贷款,银行本身就要寻找相应资金来源。与其在境外临时筹钱,不如利用中国境内债券市场安排中长期负债。这样做的优势,不是一次套利能赚多少钱,而是能否建立稳定的人民币业务链条。再看2026年9月8日,新开发银行发行70亿元人民币熊猫债,其中3年期部分利率1.61%,5年期部分利率1.69%。这家多边开发机构的业务涉及成员国基础设施和可持续发展项目。它参与人民币债券市场,说明这里的资金已经能够服务于国际开发融资需求。与普通企业融资相比,这类交易更值得关注的,是项目投资周期与债券偿还期限能否合理匹配。当然,市场最关注的还是融资价格。8月27日,瑞银在中国银行间债券市场完成20亿元人民币熊猫债发行,期限5年,票面利率1.78%,认购倍数超过三倍。如此低的票息,确实能吸引国际借款人的注意。但千万不能据此断定瑞银已经把这些钱拿到海外投资,更不能认为1.78%就是跨国企业完整的融资成本。债券票息只是账面上的一个数字。为什么要强调这一点?因为跨境借债最危险的地方,往往不在借款当天,而在偿还那一天。假设一家企业借入人民币,兑换成其他货币投资海外,若人民币随后升值,它就可能需要拿出更多外币才能偿还债务。若购买汇率对冲工具,还会产生额外成本。看起来便宜的融资,一旦碰上汇率剧烈波动,也可能变成沉重负担。这才是跨国企业必须提前计算的风险。眼下国际市场恰恰不是风平浪静。国际金融协会数据显示,2026年9月新兴市场证券投资资金净流出约263亿美元,美国货币政策与全球风险偏好变化,是重要影响因素。这个数字提醒我们,国际资本既会寻找便宜资金,也会在市场转向时迅速调整仓位。借款货币与投资资产如果错配,企业就可能同时遭遇汇率和流动性压力。那么,中国为什么还要发展熊猫债市场?首先,这是一个具有实际需求的融资市场,而不是专门为国际套利资金准备的通道。根据中国人民银行此前披露的数据,2026年上半年熊猫债发行超过1600亿元,同比增长69%。截至6月底,累计发行规模超过1.3万亿元,发行人来自24个国家和地区。如此多样的借款主体,说明人民币融资具有不同的实际应用场景。再看境外资金使用。10月9日,彭博披露,今年超过四成熊猫债获准将募集资金汇往境外,涉及金额最高约1300亿元。这项数据很重要,但不能把它理解成1300亿元已经全部流出中国。获批、实际汇出、境外支付和项目投资,是不同环节。要判断这类融资是否真正发挥作用,不能只看申请获准多少,还要观察资金后续流向和使用效果。从中国利益出发,这里需要把两件事分开。中国债券投资者购买外国机构发行的人民币债券,是一种资产配置行为;外国机构把募集资金用于境外,则属于发行人的资金运用行为。前者要关注信用风险和偿付能力,后者要遵守资金用途和跨境管理规则。只要把这两项责任混为一谈,就容易把正常的国际融资描述成毫无约束的资金外流。还有一个数字值得警惕。澳大利亚储备银行2026年8月发布研究报告指出,人民币计价国际债务证券在全球市场中的份额仍约为1%。这与国内熊猫债市场的活跃形成鲜明对照。也就是说,中国境内人民币融资市场的增长,距离人民币在全球债券融资领域占据主导地位,还有很长一段路。市场越热,越不能把阶段性增长误判为国际金融格局已经彻底改写。


熊猫债是境外机构在中国境内发行、人民币计价的外国债券,是人民币从结算货币走向全球
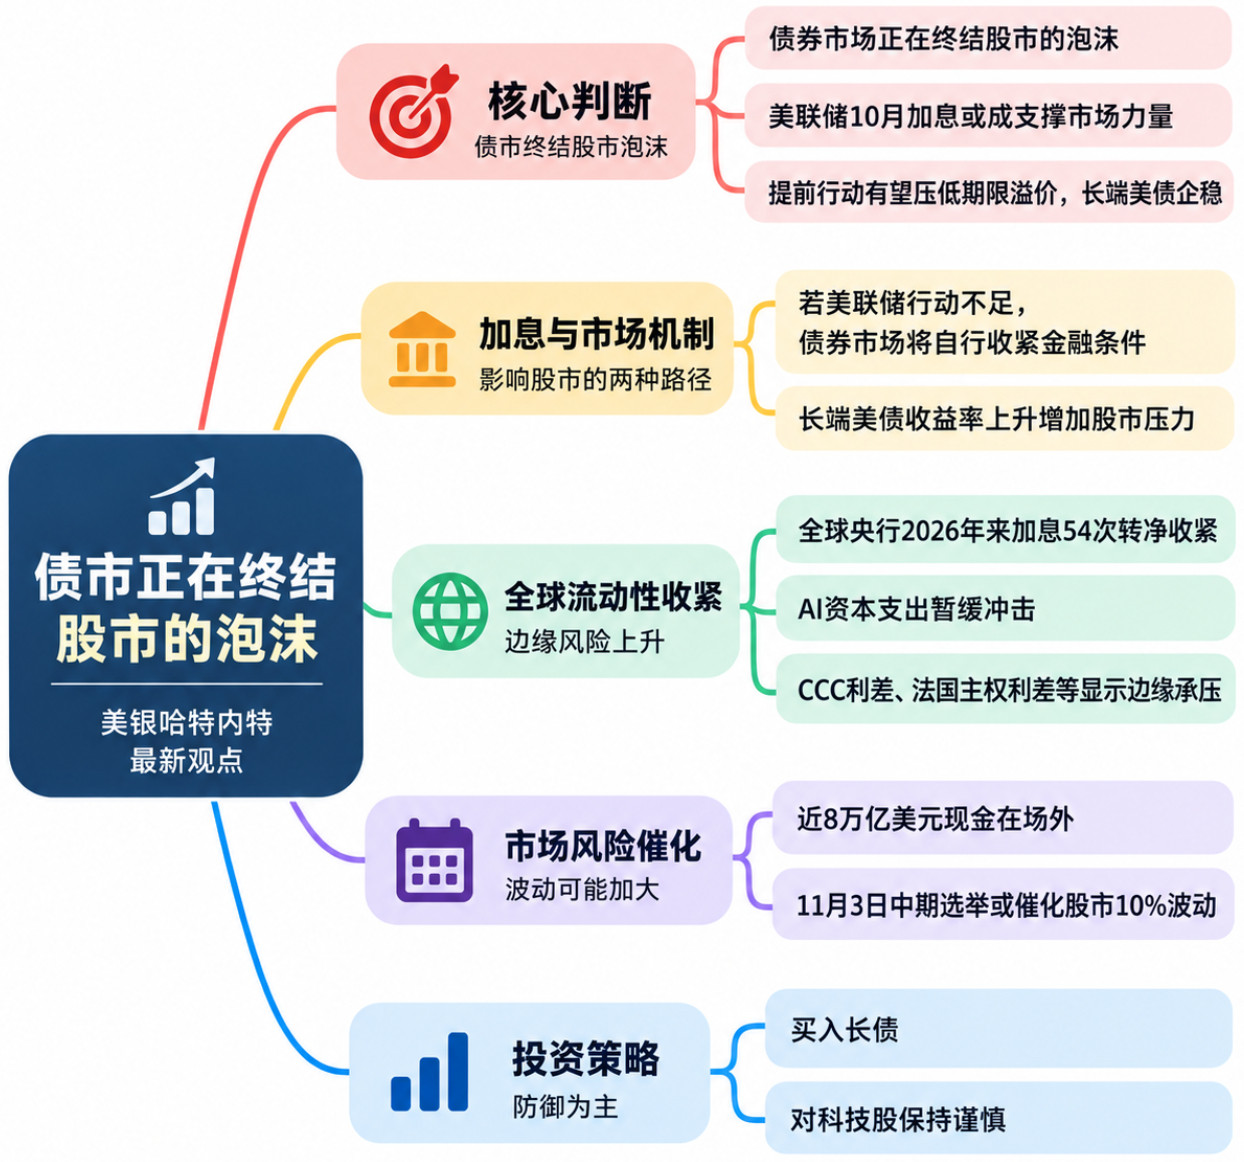
熊猫债是境外机构在中国境内发行、人民币计价的外国债券,是人民币从结算货币走向全球投融资货币的核心载体。2026年市场明显提速,存量突破5000亿元,纯境外发行人占比过半,主权政府、跨国企业、多边机构持续入场,但同时存在结构性短板,整体是长期向好、短期有约束,从规模扩张转向高质量发展的格局。一、核心利好与增长动力1.融资成本优势,发行人需求真实化境内人民币利率处于相对低位,不少境外机构用熊猫债置换高息外币债务;跨国企业在华经营,借人民币匹配境内项目,减少汇兑损耗。发行人从早期象征性试水,转变为常态化融资渠道。主权国家发行扩容,中亚、中东欧、拉美主权陆续落地,“一带一路”经贸合作催生大量人民币融资需求。2.制度开放持续优化注册备案简化、跨境资金使用便利度提升;《外国国家豁免法》落地,主权债违约的司法追偿有了基础法律框架;评级新规出台,推动境内外评级映射对齐,补齐制度短板。互换通、债券通配套工具完善,方便市场对冲利率、汇率风险。3.投资端底盘夯实银行、基金、理财、境外配置机构共同参与;中国债券纳入国际指数,全球主权基金、长线资金愿意配置人民币计价的境外主体债券,买方基础不断扩大。4.产品创新打开增量绿色熊猫债是重要增长引擎;期限从集中3年期,逐步向5‑7年中长期延伸,匹配长线资金配置需求。二、主要风险与现实短板1.汇率错配风险境外发行人拿到人民币,如果收入主要是美元、本币,没有做套期保值,人民币汇率双向波动会直接改变实际偿债成本,带来兑付压力。2.信用与信息不对称不同国家会计准则、审计、披露口径不一样;部分新兴市场主权、境外企业,境内投资者很难穿透研判国别风险、财政风险;主权主体还存在主权豁免带来的追偿难题。随着发行人下沉,信用分层会更加明显。3.二级市场流动性偏弱多数机构以持有到期为主,换手率不高,整体存量占国内债券市场比重仍然很低,交易深度不足,限制部分机构配置意愿。4.外部宏观扰动全球主要央行货币政策分化、地缘局势变化,会影响境外机构发债意愿,也会改变中外利差,成本优势有可能阶段性弱化。三、分阶段前景判断短期(1‑3年):规模继续扩容,质量优先发行总量保持增长,主权发行人、绿色品种占比提升;监管重心不在单纯冲规模,而是强化信息披露、评级质量、风险对冲工具建设。市场会更偏好高等级主体,弱资质主体融资会受到约束,不会无门槛放开。中长期(3‑10年):成为全球重要的外国债券市场如果制度持续完善:-发行人进一步多元化,来自全球更多国家的政府、企业常态化来华发债;-期限结构拉长,衍生品工具补齐,二级市场流动性改善;-成为人民币国际化重要抓手,帮助建立“人民币借、人民币还”的跨境投融资循环。但它不会快速做大,存量占比依然会远低于利率债、信用债,属于债券市场的细分板块,不会爆发式膨胀,是渐进式成长。总结熊猫债大方向前景乐观,但不是一帆风顺。机遇来自制度开放、人民币国际化、真实跨境融资需求;约束来自汇率风险、跨境信用研判难度、流动性短板。未来市场主线是“提质大于提速”,高等级、绿色、主权与头部跨国企业是主力,而新兴市场弱资质主体会受到严格约束。提示:以上为市场分析,不构成投资建议。