标签: 中国集成

欧美芯片巨头现在最怕的不是中国不买了,而是中国不光不买,还在自己造,而且造出来的
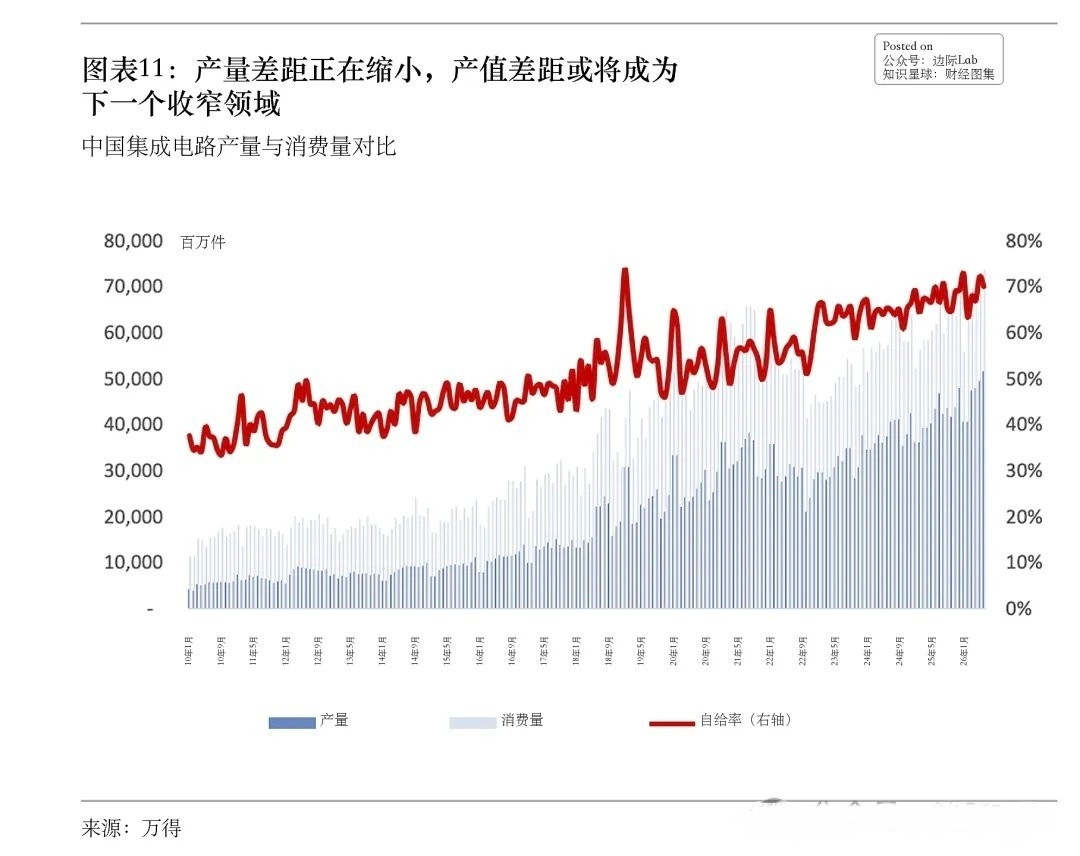
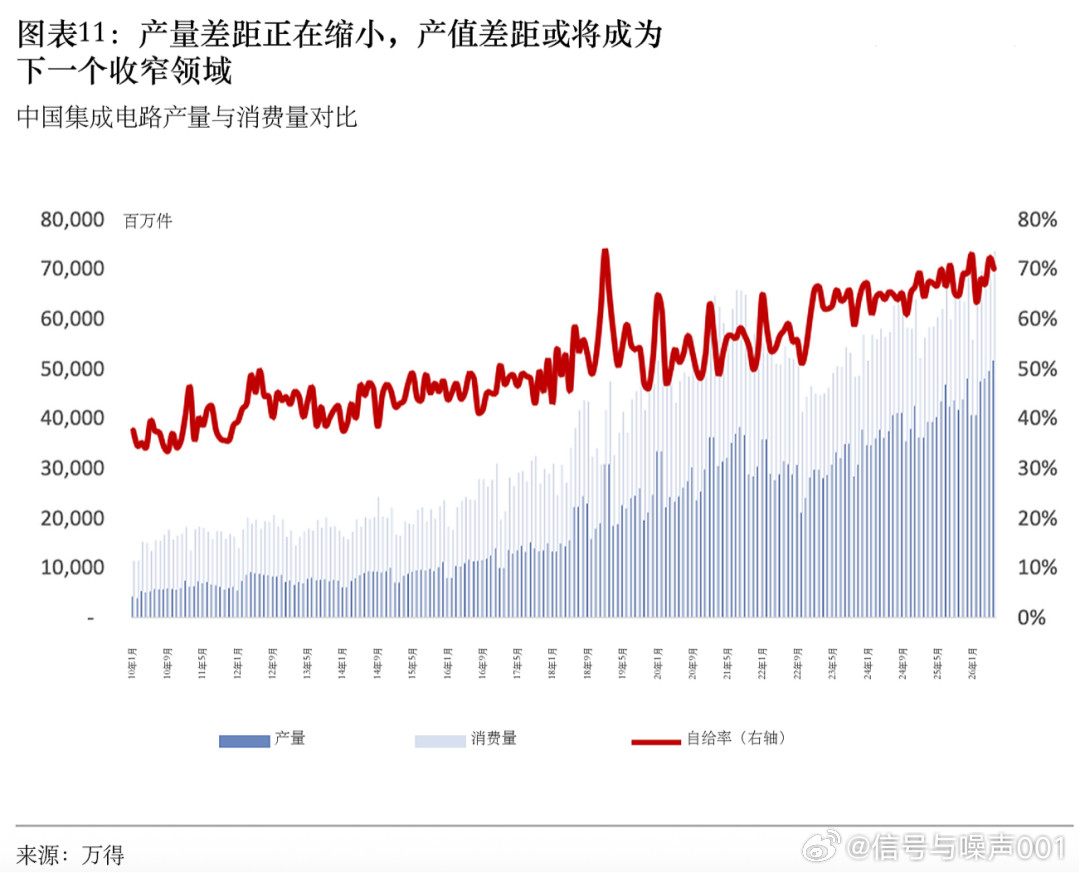
欧美芯片巨头现在最怕的不是中国不买了,而是中国不光不买,还在自己造,而且造出来的东西,比他们卖给你的还便宜还好用。如此一来,欧美的芯片,到底还能卖给谁?对此,比尔盖茨可谓一语成谶!他早就说过:“无论美国采取任何限制措施,都无法阻止中国走上科技强国的位置!”芯片生意过去有一套很舒服的剧本:先进技术掌握在少数企业手里,谁需要高端算力,谁就得排队掏钱。可到了2026年,这套剧本越来越演不下去了。中国市场没有消失,人工智能需求反而越来越旺,只是采购清单里的国产名字越来越多。这才是欧美半导体企业真正需要琢磨的问题。限制中国获得先进芯片,本来是想让中国跑慢一点,结果中国企业转身开始补芯片、设备、软件、模型和算力基础设施。门确实被关窄了,可屋里的人没有坐着等,而是开始自己修门。2026年4月,美国商务部长卢特尼克在国会表示,英伟达H200当时尚未真正销售给中国企业。不过局面后来出现变化。7月,美国商务部官员又表示,已有极少量H200运往中国或中国香港地区。这个变化恰恰说明,中美高端芯片贸易已经不再是过去那种简单的买卖关系,而是夹杂着出口许可、政策限制、供应安全和国产替代等多重因素。另一边,荷兰光刻机巨头阿斯麦承受的压力也越来越直观。2025年,中国市场占其销售额约三分之一,公司预计2026年这一比例将下降到约五分之一。美国国会一些议员还试图进一步扩大对华半导体设备限制,把限制范围继续向浸没式深紫外光刻设备延伸。问题来了,如果最大的半导体市场之一不断被限制采购,损失的订单会自动跑回来吗?恐怕没这么简单。芯片产业最有意思的地方就在这里:客户今天被迫寻找替代品,明天替代品一旦成熟,原来的供应商即使重新敲门,也未必还能回到原来的位置。中国企业正在加快解决这个问题。华为公布的技术路线显示,昇腾950DT计划在2026年第四季度推出,并面向训练和推理等场景。到9月,围绕国产人工智能芯片的大规模算力基础设施建设,已经成为国际半导体行业高度关注的方向。更值得注意的是,国产算力已经不是单独一颗芯片在那里“孤军奋战”。今年深度求索新一代模型与华为昇腾完成深度适配,寒武纪、摩尔线程、海光等国产算力企业也在加快模型适配。芯片、模型、服务器、互联架构和软件工具链正在一起磨合。这意味着竞争规则开始变化。以前讨论国产芯片,经常盯着单颗芯片参数,仿佛跑分少一点就输了。人工智能时代却不完全如此。真正决定生产力的,是整个系统能不能把模型跑起来,能不能稳定扩展,软件好不好迁移,单位成本能不能降下来。当然,国产芯片并不是已经一路“白菜价”。9月10日的最新市场情况显示,高带宽内存供应紧张正在推高多家中国人工智能芯片企业的成本,部分产品报价出现明显上涨。这说明科技自立自强从来不是喊一句口号就能满血通关,存储、制造、设备、材料和软件生态,每一关都得真刀真枪地补。可中国半导体产业的底盘正在扩大。工信部数据显示,2026年前7个月,我国规模以上电子信息制造业增加值同比增长15.4%,集成电路产量达到3342亿块,同比增长23.1%。新华社9月初报道也指出,中国集成电路产业正在迎来新一轮快速增长。这时候再回头看比尔盖茨的判断,就很有意思了。2025年接受采访时,他明确谈到,美国的技术限制实际上迫使中国在芯片制造等领域全速推进。这句话的分量,不在于替谁站队,而在于点破了一条产业规律:市场需求不会因为一道限制令凭空消失。中国需要人工智能算力,需要先进芯片,也需要庞大的数据中心和产业数字化基础设施。国外产品不给卖、不能稳定卖或者附带越来越多条件,需求自然会转化为国产技术研发的动力。短期看是供应受限,长期看却可能培养出新的竞争者。欧美芯片企业真正需要担心的,因此不是某一年少卖多少颗芯片,而是中国逐渐形成一套能够持续迭代的自主产业体系。一旦芯片能够用、软件能够配、模型能够跑、产业能够形成规模,过去依赖进口的市场就会变成国产技术最大的试验场。中国发展半导体也不是为了把世界的大门关上。真正有竞争力的科技强国,既要把关键核心技术掌握在自己手里,也要坚持开放合作。自主可控不是闭门造车,而是合作时有底气,竞争时有选择,遇到外部风浪时不至于被人掐住命门。芯片产业没有什么“一招制胜”。国产算力仍然需要解决高带宽内存、先进制造、软件生态等难题,但今天与过去最大的区别,是中国已经从单纯讨论“还能不能买到”,转向讨论“自己怎样造得更好、怎样把整个生态做起来”。这才是最值得关注的变化。封锁可以制造暂时的困难,却很难封住一个超大规模市场对技术进步的需求。欧美企业如果继续把中国只当成需要被限制的买家,可能有一天才会发现,昔日最大的客户已经变成了同行,而且还带着完整产业链和庞大应用市场一起进场。
2026年前七个月,中国集成电路出口额已达2160亿美元,不仅超越去年全年总额,
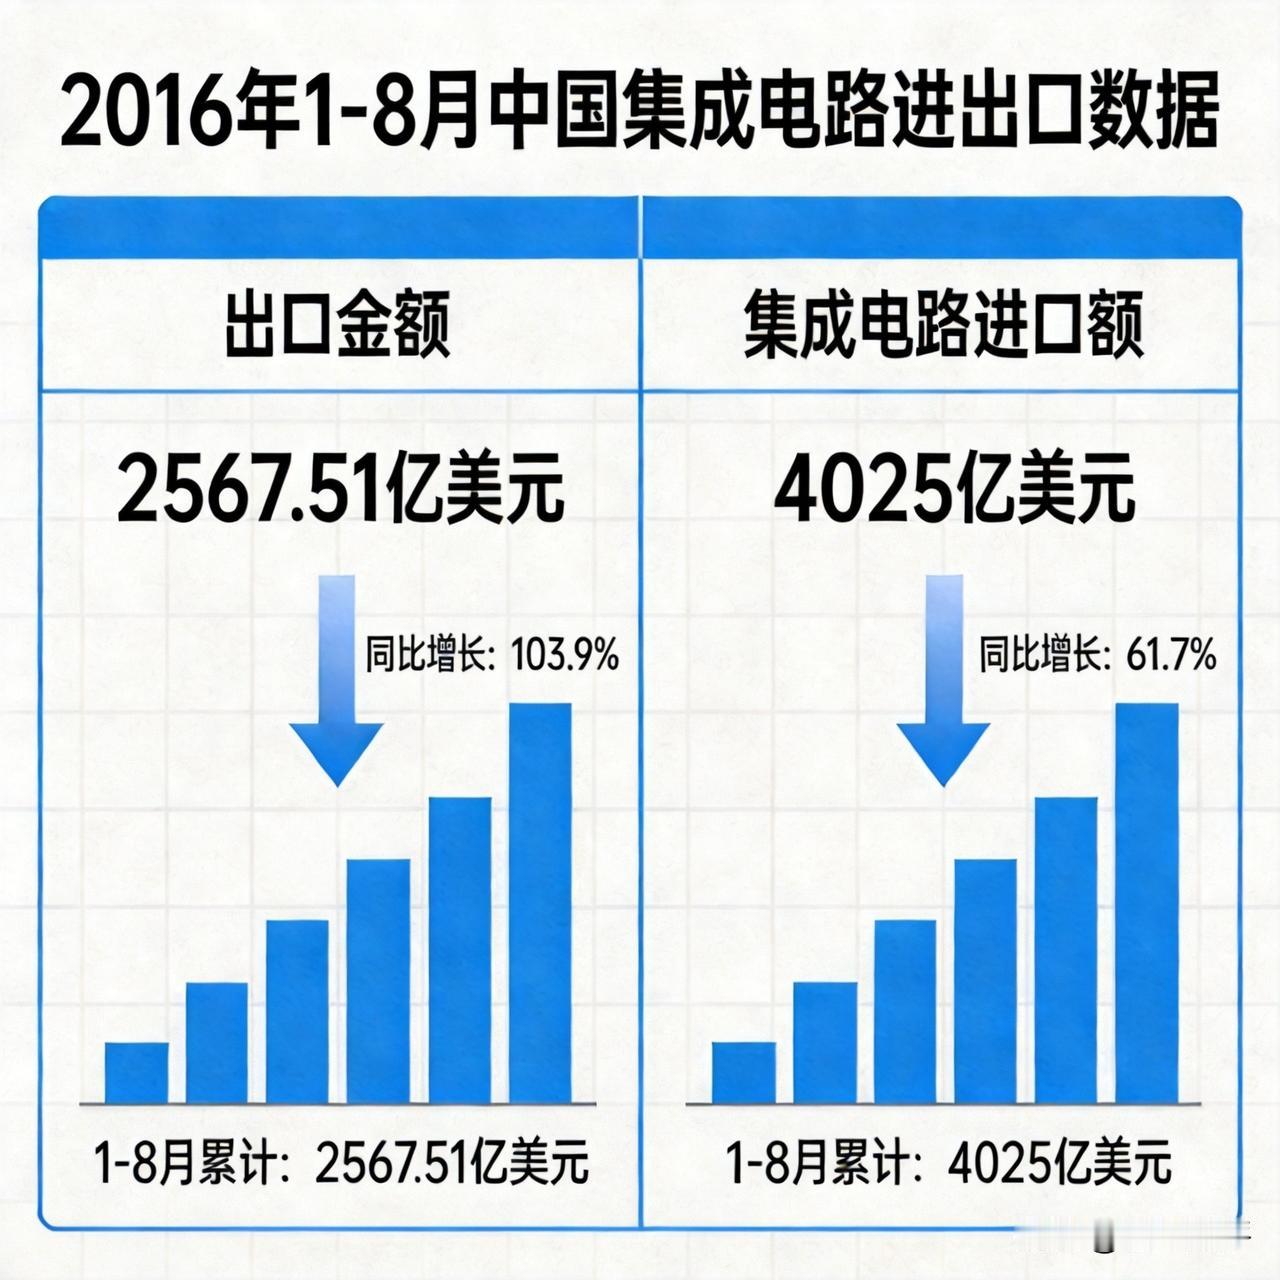
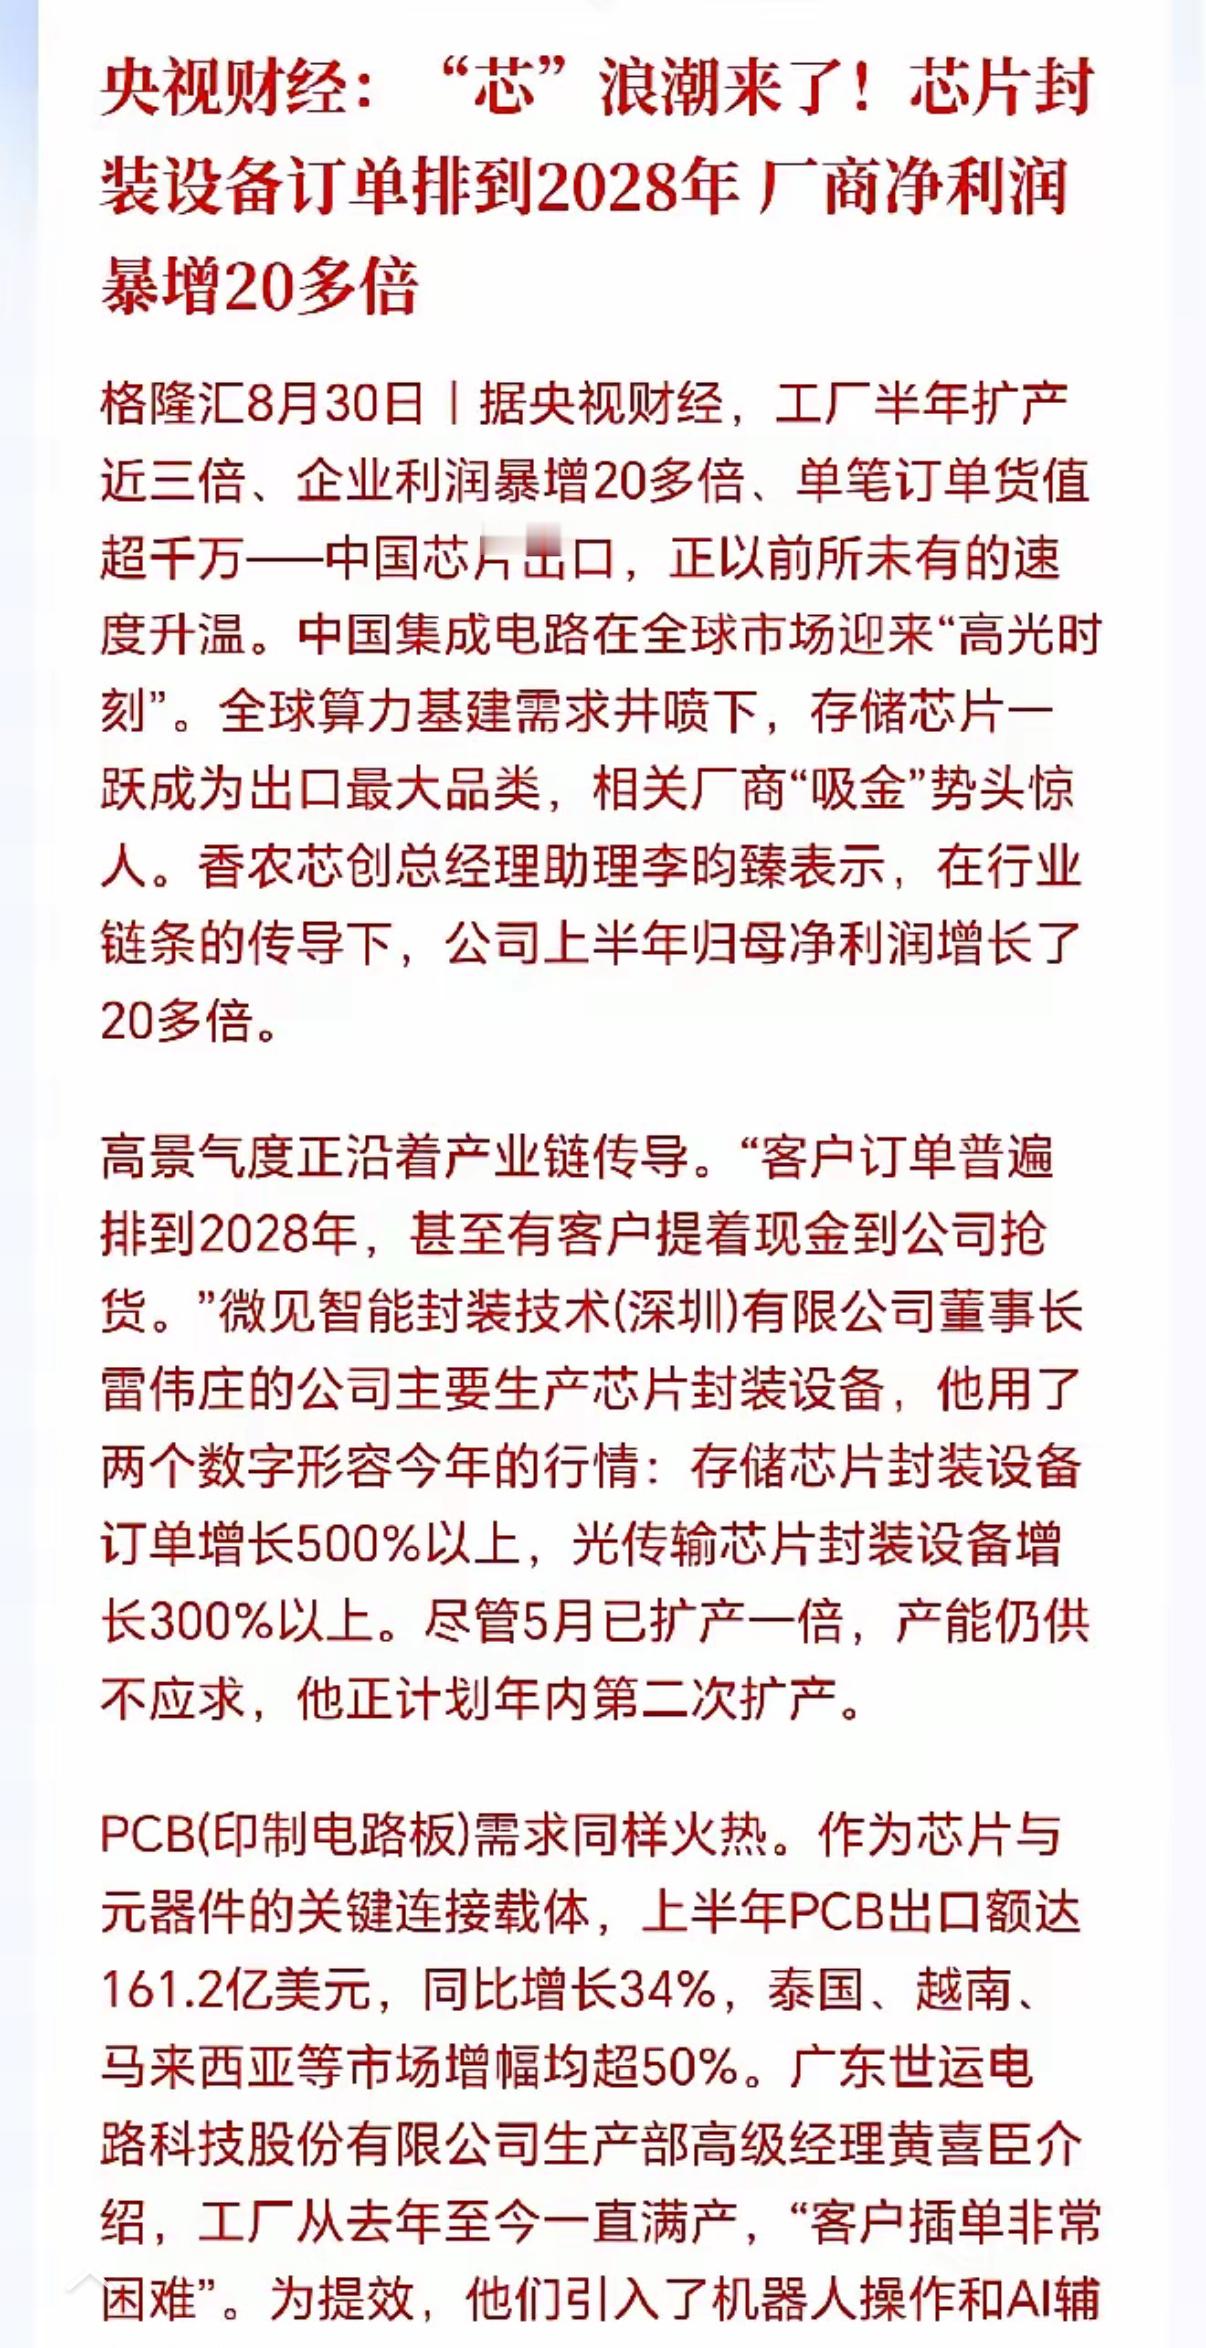
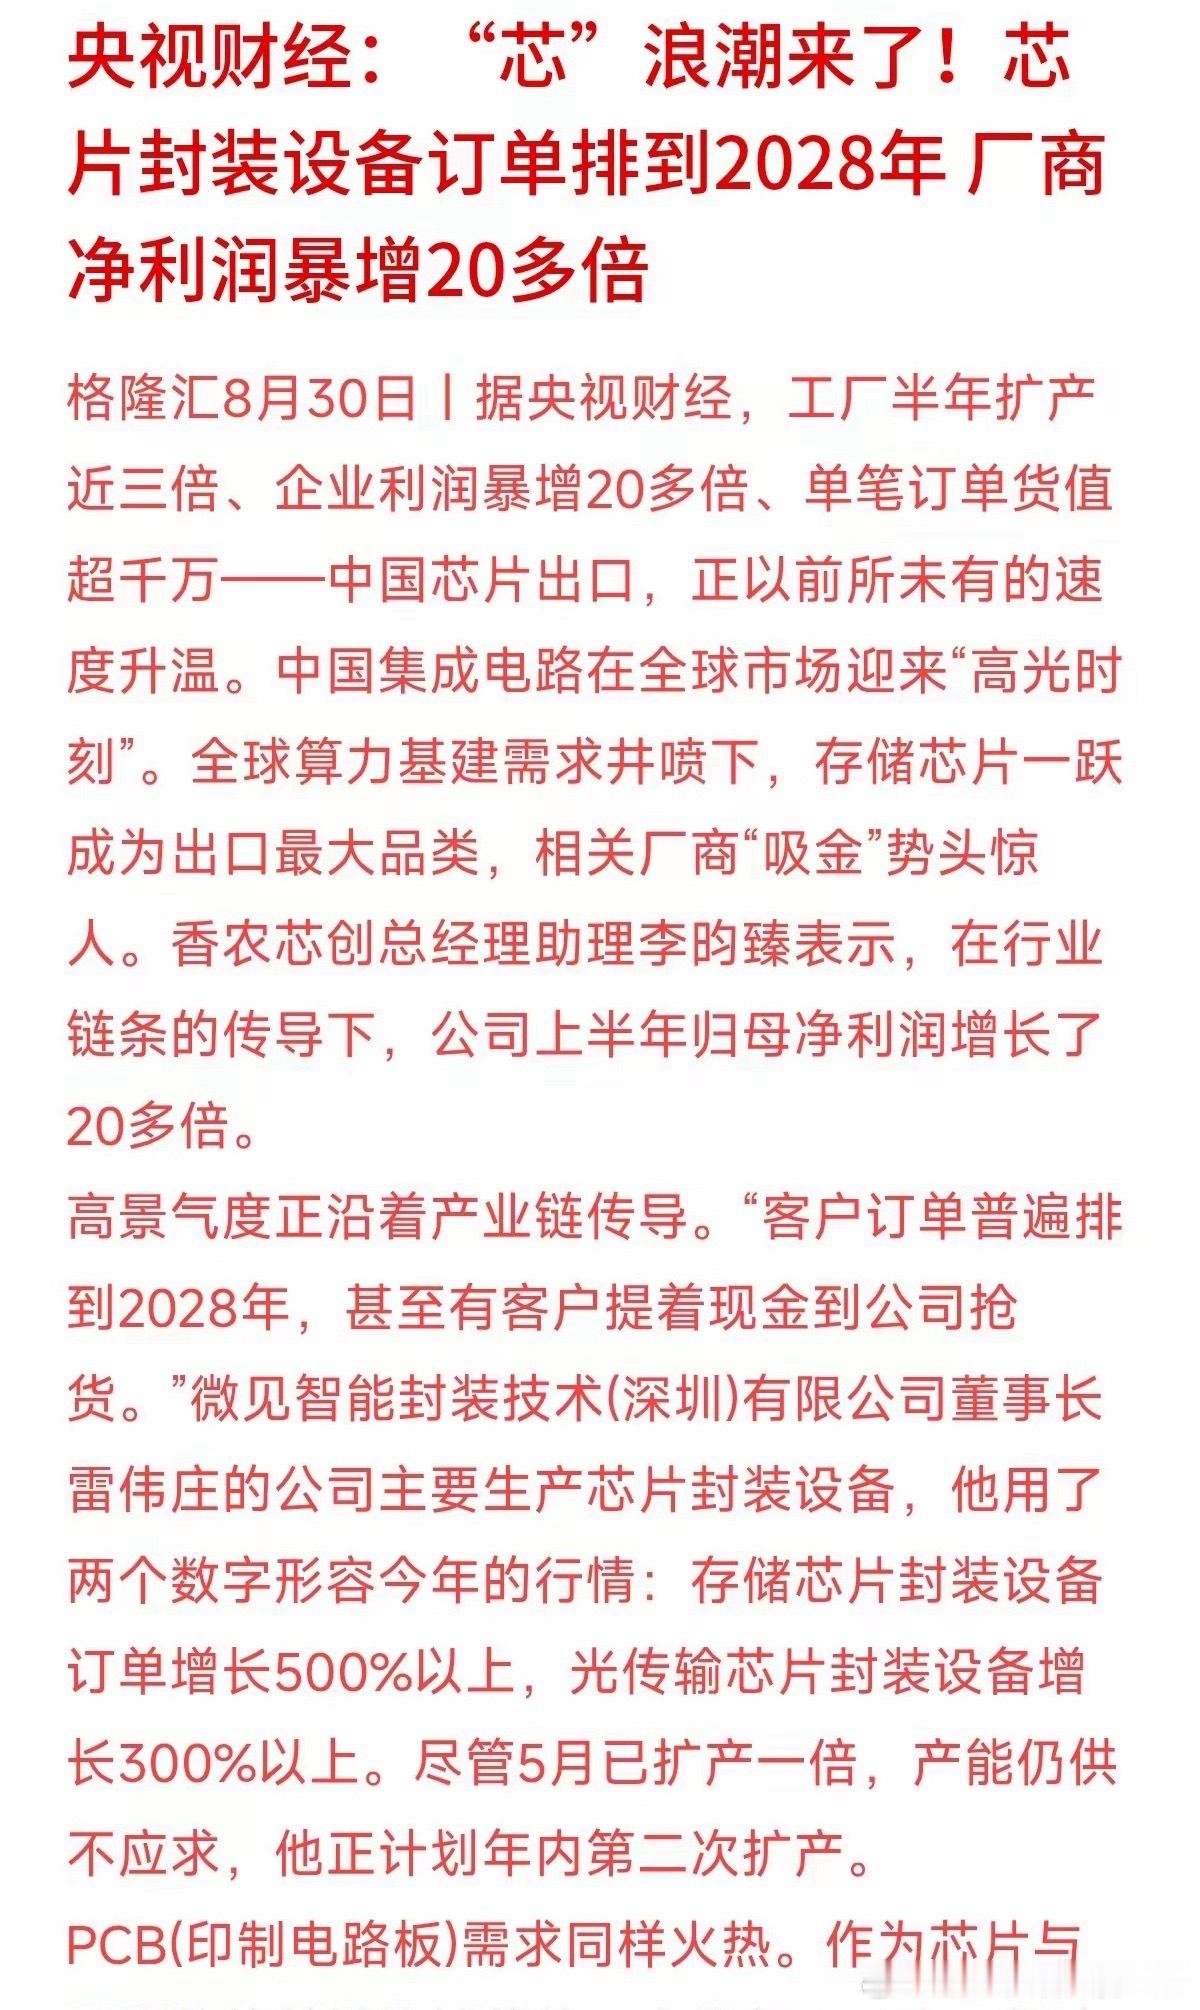
2026年前七个月,中国集成电路出口额已达2160亿美元,不仅超越去年全年总额,还多出141亿。海关总署8月7日发布的数据显示,同比增长99.5%。这组数字的含金量,藏在结构里。出口量只增长6.2%,金额却近乎翻倍——芯片均价从2025年的86美元/千颗,跃升至今年一季度的143美元。过去是“论斤卖”,现在“论克卖高货”。存储芯片是这波增长的主引擎。一季度存储器出口459.9亿美元,同比暴增174.2%,占芯片出口总额六成以上。长鑫存储营收508亿,涨超7倍,全球DRAM份额逼近10%;长江存储营收翻四倍,产品已进入三星、苹果供应链。五年前,谁敢想国产存储能打进这两家巨头的核心供应体系?行业热度已传导至下游。香农芯创上半年净利润暴增20多倍,封装设备订单排到2028年,客户提着现金到工厂抢货。这不是抢白菜,是抢产能、抢窗口期。目前,中国已稳坐全球芯片出口第一大国位置,市场份额达20%-25%。当年“封锁就能卡死你”的论调,如今被数据直接回应。中国芯片不靠口号,只用出口额、单价、供应链渗透率说话。2160亿不是终点,是阶段性成果。后面还有更多产品、更多客户、更多技术节点在排队兑现。


整理出来的这批个股,都是目前市场认可度比较高的科技行业标杆。CPO一众光器件个股
整理出来的这批个股,都是目前市场认可度比较高的科技行业标杆。CPO一众光器件个股此前长时间走强,现在资金大量出逃,我个人觉得短期很难快速回暖,高位筹码松动后,后续大概率会持续震荡消化。芯片整条产业链龙头覆盖面最广,从设计、制造再到配套材料一应俱全,也是现阶段资金扎堆的主线,后续分化会越来越明显,只有有业绩落地的个股才能稳住走势。PCB、存储芯片这类中游配套企业走势平缓,震荡居多,适合稳健观望。看来,热门标的短线涨幅偏高,盲目追涨风险很大。热门主线等回落企稳再慢慢筛选,低位冷门细分不必急于进场,静静等待利好催化就好。这份名单只用来梳理行业,绝对不能直接拿来选股交易。

整理出来的这批个股,都是目前市场认可度比较高的科技行业标杆。CPO一众光器件个股
整理出来的这批个股,都是目前市场认可度比较高的科技行业标杆。CPO一众光器件个股此前长时间走强,现在资金大量出逃,我个人觉得短期很难快速回暖,高位筹码松动后,后续大概率会持续震荡消化。芯片整条产业链龙头覆盖面最广,从设计、制造再到配套材料一应俱全,也是现阶段资金扎堆的主线,后续分化会越来越明显,只有有业绩落地的个股才能稳住走势。PCB、存储芯片这类中游配套企业走势平缓,震荡居多,适合稳健观望。在我看来,热门标的短线涨幅偏高,盲目追涨风险很大。热门主线等回落企稳再慢慢筛选,低位冷门细分不必急于进场,静静等待利好催化就好。这份名单只用来梳理行业,绝对不能直接拿来选股交易。