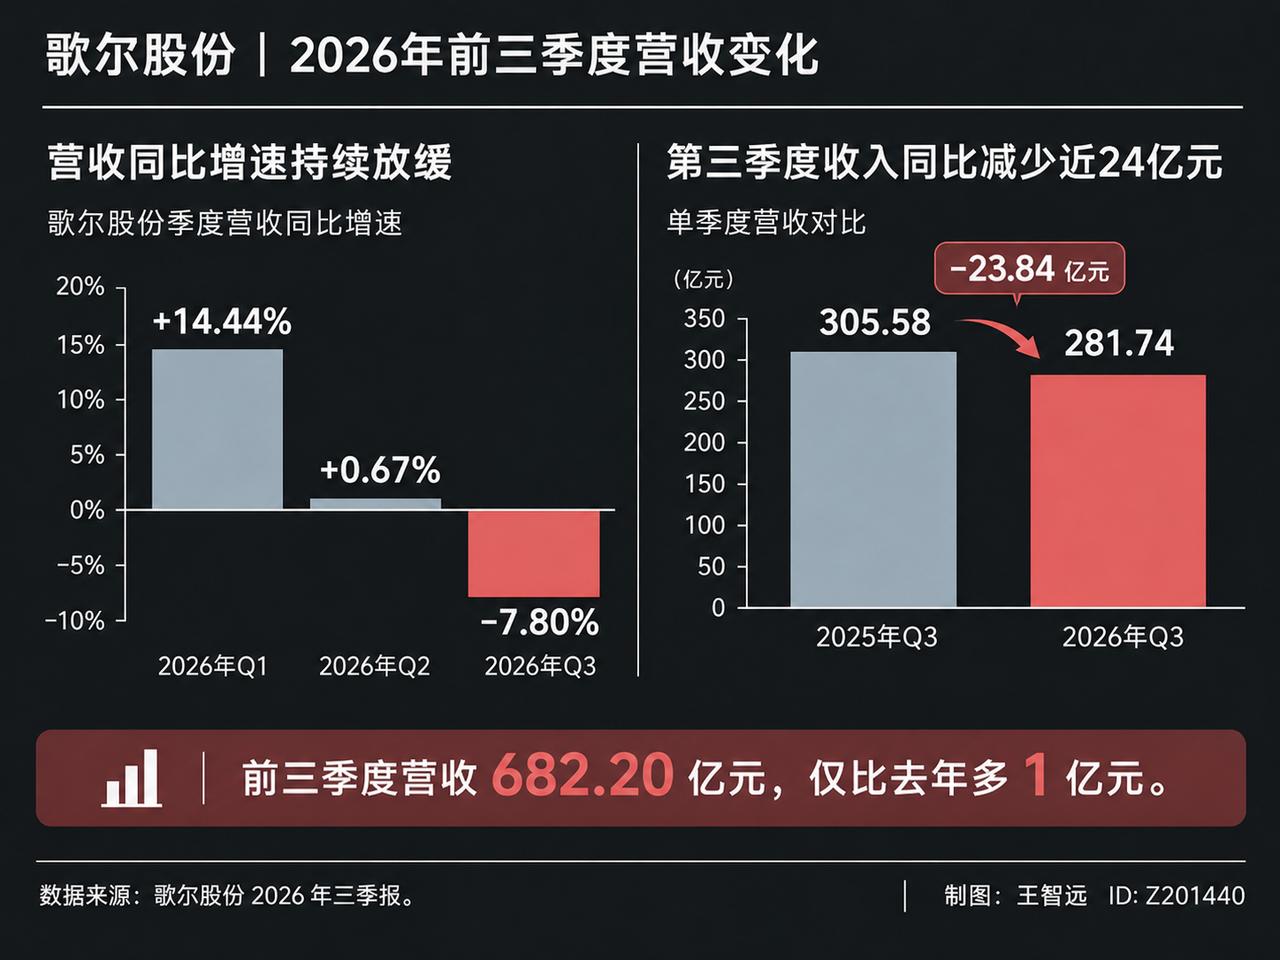
AI眼镜今年卖爆了,全球上半年七百多万台,涨七成。按理说做代工的该乐,我去翻歌尔的三季报,营收682亿,比去年多了一个亿。
一个亿扔进682亿里,听不见响。
拆到单季更难看。一季度还涨14%,二季度掉到0.67%,三季度直接转负,降了7.8%。
为什么掉的,现在有两种讲法。中泰说是产品周期到了,游戏机和MR这两条线走完了这一代,该卖的量卖完了。摩根大通不这么看,它说三季度收入比它自己预测的低22%,是AirPods和AI眼镜这两个项目的份额掉得比预期快。
一个是自己到期,一个是位置被人端走。到期了下代还能回来,端走了不一定拿得回来。到底哪个,报表上看不出来,三季报不披露分部,三季度哪块掉的查不到。
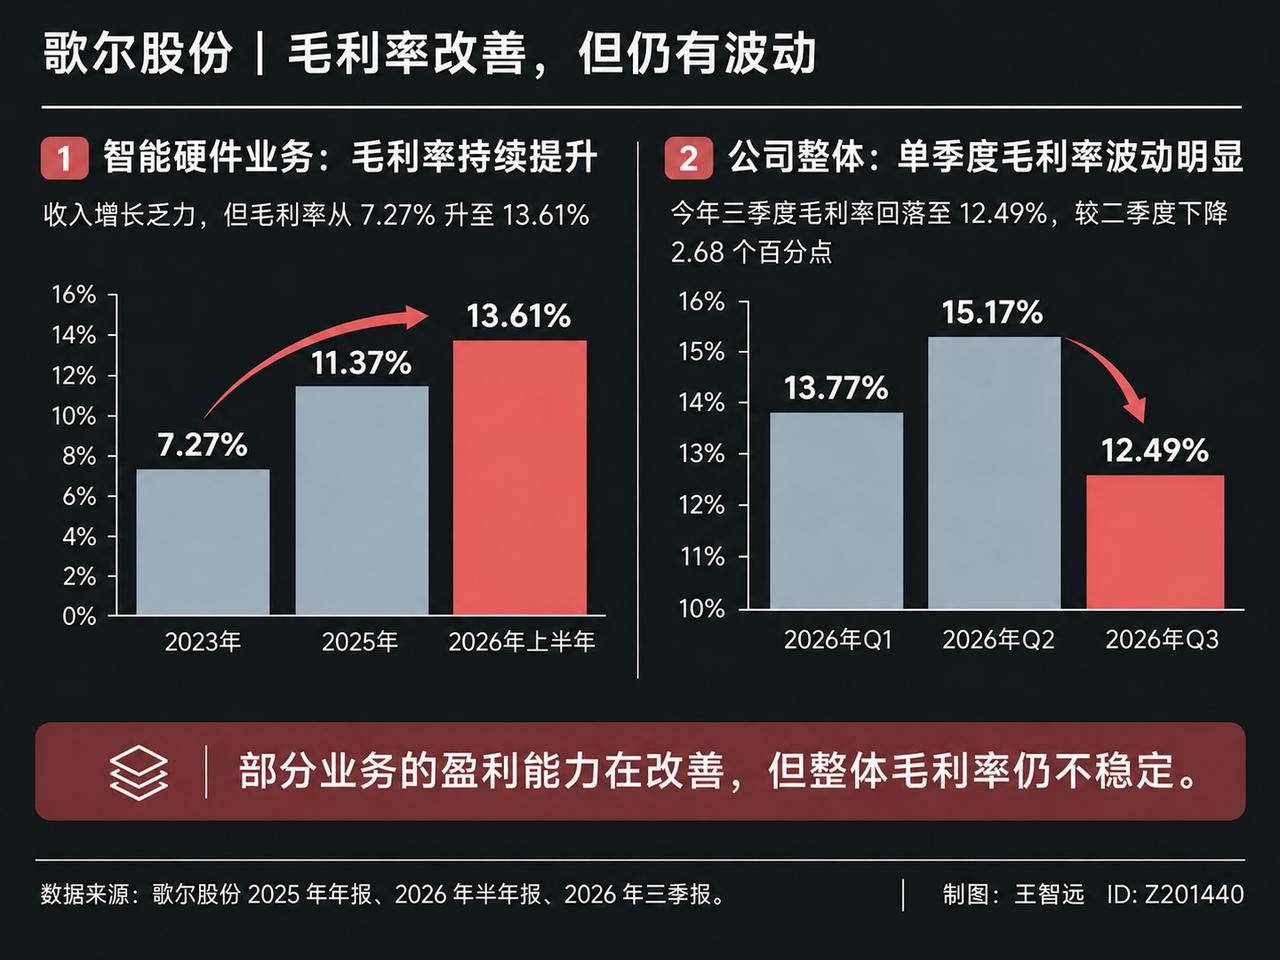
收入没动,毛利率倒是涨了0.49个点。这个数我看了两遍。
单季看,一季度13.77,二季度15.17,三季度12.49。三季度本来是旺季,收入环比涨了31.73%,毛利率反倒掉了2.68个点,同比环比都在往下走。累计在升,单季在降。
矛盾的答案在上半年。智能硬件收入降2.2%,成本降了4.53%,成本掉得比收入快,毛利率就上去了。为什么成本掉得更快,财报没细说,是产品结构变了还是成本控得好,看不出来。
也不是全线都在退。精密零组件上半年收入还增了2%,毛利率24.86%,三块里最高。它收入只有智能硬件的四成,毛利却占三块的三分之一。
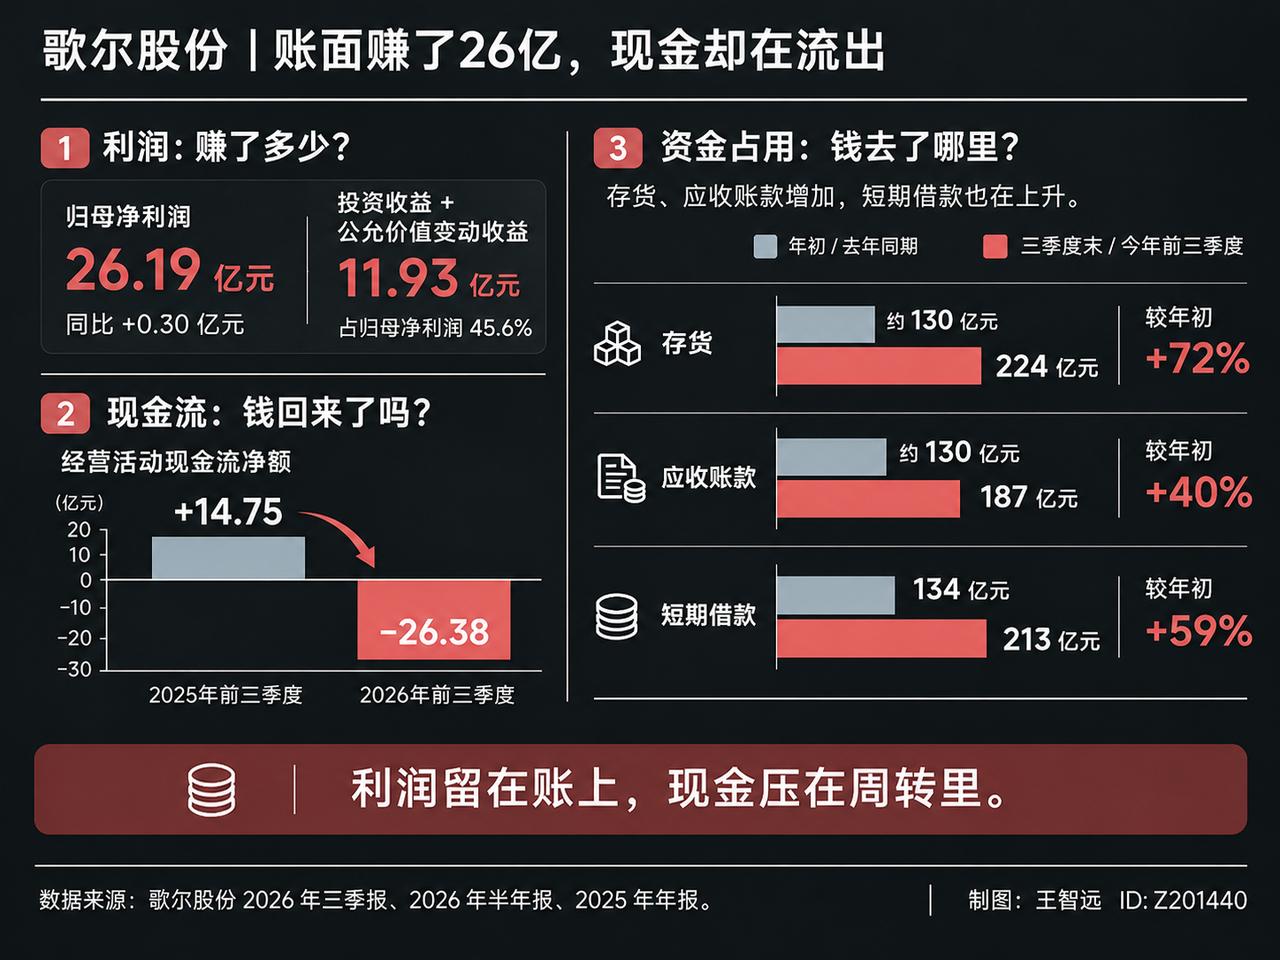
26亿净利,听着不少,可里面有一笔,投资收益加公允价值变动11.93亿,占了45.6%。公司说主要是外汇衍生品。这不能说它一半利润不是制造挣的,那两项对应的汇率敞口也在经营里,但比例摆在这儿,值得看一眼。
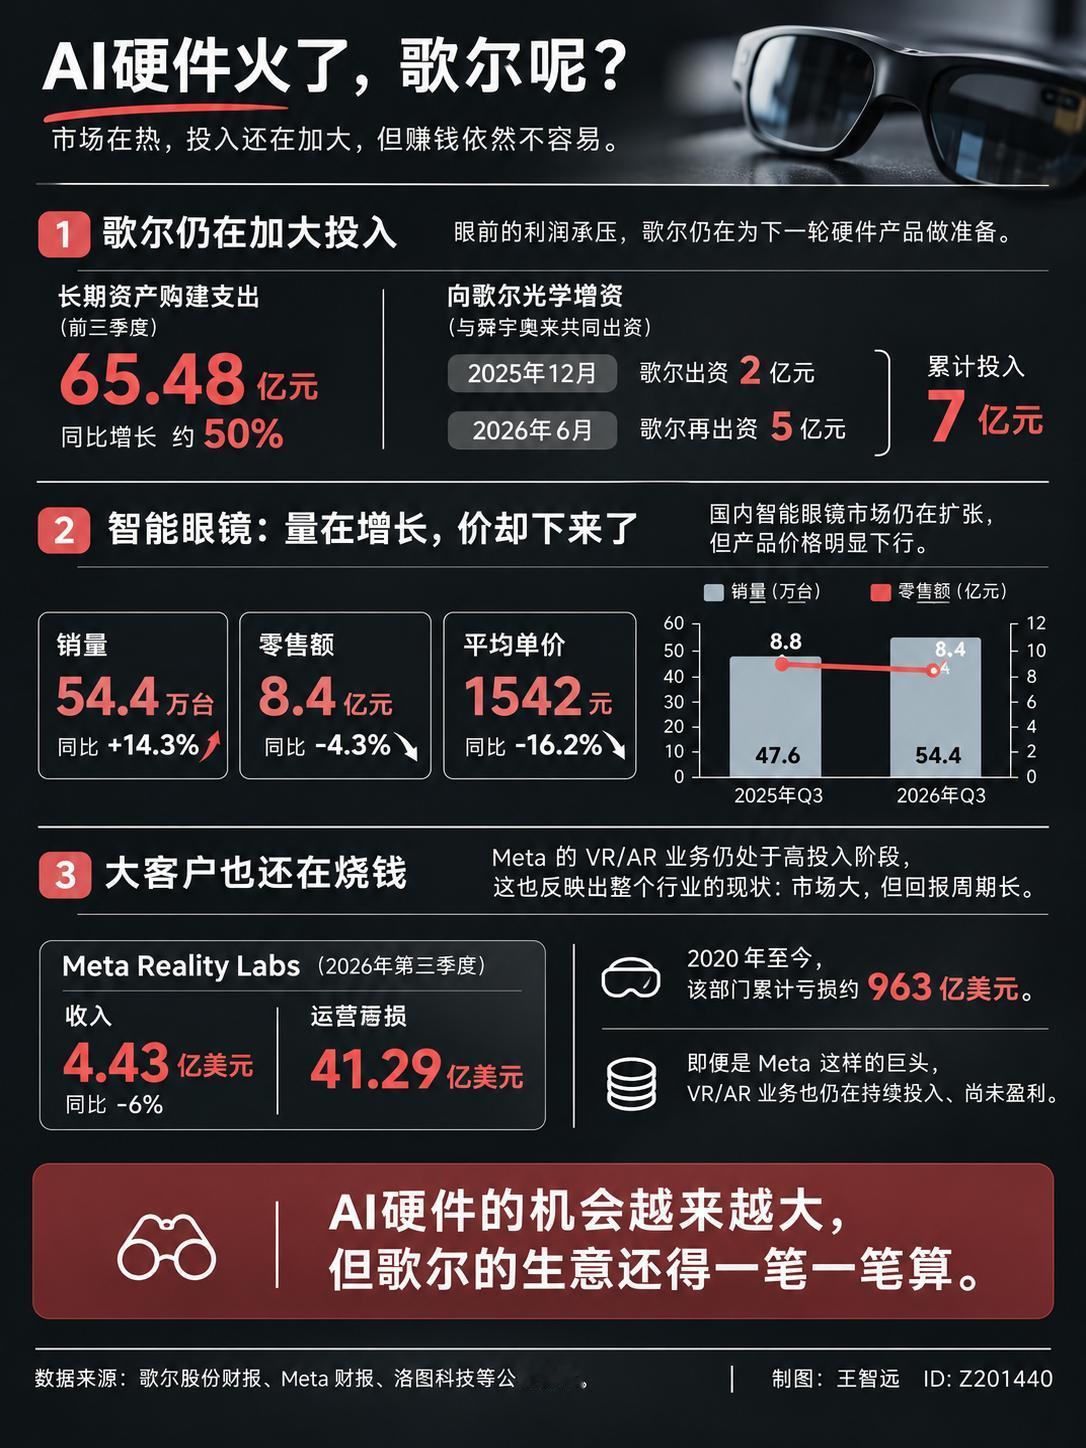
花钱那头更猛,前三季度买设备建厂房花了65.48亿,比去年多五成。钱从哪来,经营现金流是负的26亿,短期借款从134亿涨到213亿。
歌尔把宝押在了下一轮,最重的一块是光学,去年9月它和舜宇奥来各出2亿增资歌尔光学,今年6月又各出5亿。可这块业务去年收入16.8亿,亏了7个亿。
而且去年12月它就不在合并报表里了,一边挪出去,一边往里投钱。挪是不让亏损拖累当期利润,投是还看好这条线。
可这条线的下游也在收,Meta的Reality Labs从2020年亏到现在,累计963亿美元,扎克伯格说VR只在有重大突破时才推新设备。
AI硬件确实火了,可火的是需求,不等于每家都能分到。歌尔能不能接住,得看明年。