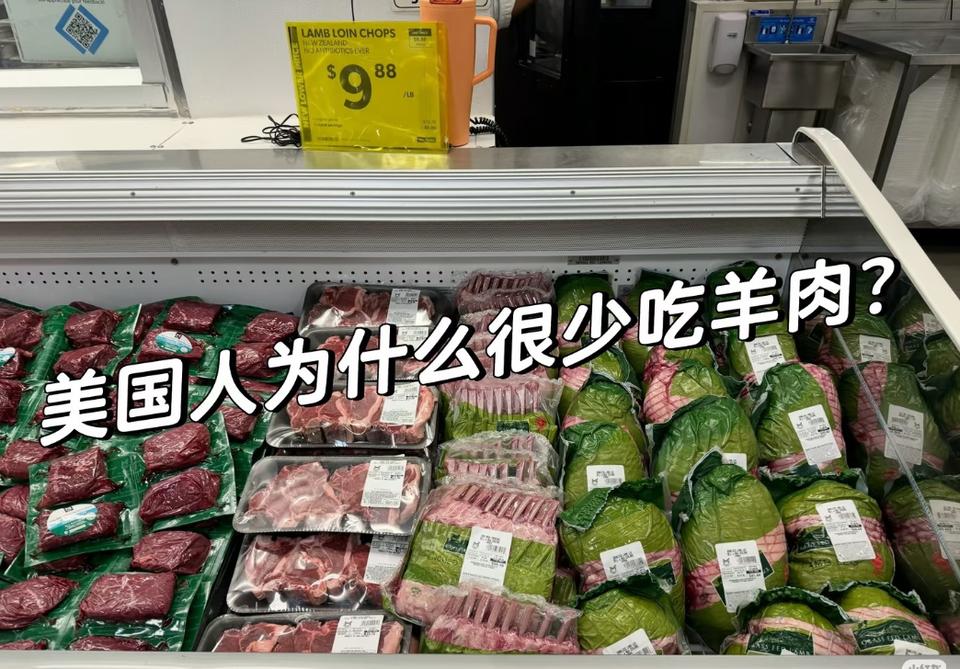
美国人为什么很少吃羊肉?
这个问题,困惑了我挺长时间的
答案藏在数字里,而且扎眼得很。2024年美国人均羊肉消费量满打满算1.3磅,牛肉是57磅,猪肉50磅。羊肉在美国肉盘子里,连个零头都算不上。中国人均一年吃羊1.7公斤,是美国的3倍还多。一个把牛排当日常、把鸡翅当信仰的国家,偏偏把羊晾在一边。这绝不是一句“膻”能打发的。
答案不在美国人的舌头上,在美国人自己拆掉的那条产业链里。
1942年,美国羊存栏量还有4900万头。到1989年,只剩900万。半个世纪,羊群少了八成。今天全美羊存栏量勉强维持在500万头出头,2024年只比前一年多了两万头,是2016年以来第一次正增长。一个国家的羊群缩到这个份上,羊肉从“日常蛋白”变成“偶尔尝鲜”,是算术的必然。
羊群不是被消费者的口味杀死的,是被羊毛的价格杀死的。
二战期间,美国政府把羊毛价格摁在每磅41美分,养羊户每生产一磅羊毛倒亏十美分。战后关税一砍,澳大利亚的羊毛洪水一样涌进来,国内羊毛价格直接崩盘。羊毛曾经是养羊业的主收入,羊肉只是副产品。主收入被人为压死,副产品就失去了存在的理由。
大量牧场主把羊圈拆了,改养牛。1954年国会记录里写得清清楚楚:养羊不赚钱,牧场的“唯一出路是转产肉牛”。
政府后来搞了羊毛补贴,一补就是42年。补贴拖慢了衰退,但没有逆转衰退。1995年补贴终止,羊毛产量应声暴跌。一个靠补贴续命的产业,补贴一断,底裤就露出来了。
羊群没了,市场还在。缺口由澳大利亚和新西兰填上。2024年,进口羊肉占美国羊肉消费的73%,其中74%来自澳大利亚,25%来自新西兰。美国本土羊只能覆盖不到三成的消费量。一个连自己国内市场三分之一都喂不饱的产业,没有能力去争夺主流肉柜的份额。
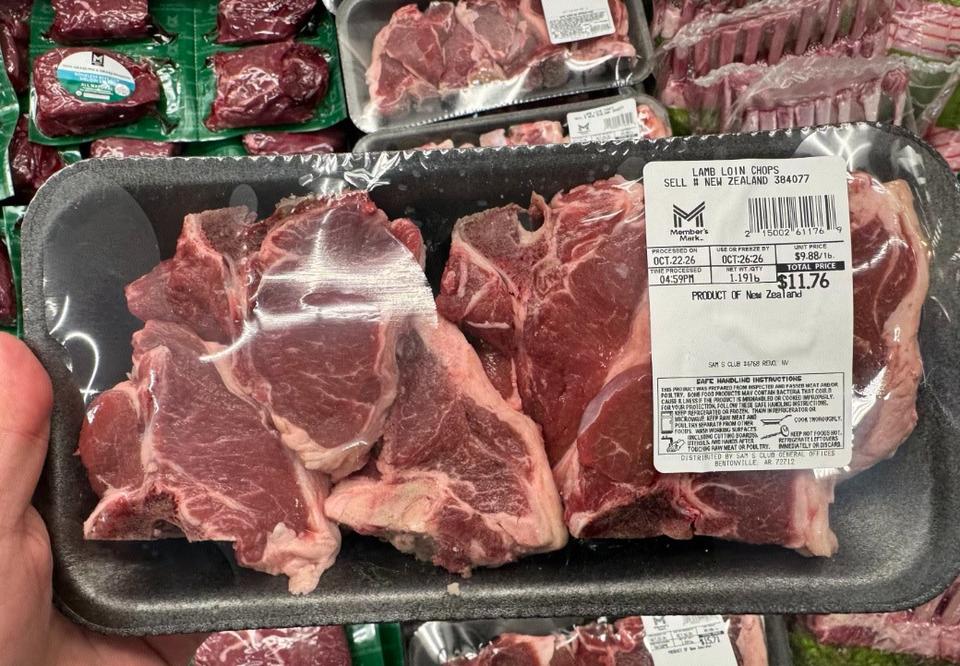
价格把剩下的路也堵死了。美国羊肉零售均价一度冲到每磅9.31美元,牛肉均价在七块多,碎牛肉五块多就能拿下。同样的蛋白质,羊肉贵出一截。美国消费者站在冷柜前,手会往哪边伸,不需要任何人教。
价格贵,恰恰因为产业小。没有规模,屠宰、冷链、分销的成本摊不薄。成本摊不薄,零售价就下不来。零售价下不来,买的人就更少。这是一个已经转了七十年的下行螺旋,每一圈都比上一圈更紧。
文化偏见在这条螺旋外面又刷了一层漆。殖民地时期,地广人稀的美国养牛比养羊更划算,羊肉被看作“穷地方来的食物”。
新教文化里,牧师是牧羊人,信众是羊群,羊这个意象带着一种顺从和被管束的暗示。这些偏见单独拎出来都不致命,但它们给一个已经萎缩的产业补上了一层“不吃也没什么可惜”的心理默认。
真正把羊肉钉死在小众位置上的,是“路径锁定”四个字。一个孩子从小到大的餐桌上,牛肉汉堡、猪排、鸡翅轮番出现,羊肉可能一年都碰不到一次。没有童年味觉记忆,成年后就不会主动去冷柜里找它。
没有足够多的人买,超市就不进;超市不进,就更没人买。这条闭环不需要任何人做决定,它自己会运转。
美国养羊业今天还在挣扎。2024年进口羊肉冲到3.09亿磅,本土产量继续萎缩,行业协会在推动关税配额,想把进口份额压下去,给国内羊群腾出空间。可就算关税把进口肉挡在门外,美国羊群也不可能在一夜之间从500万头变回4900万头。
一座被拆了七十年的产业,重建的时间以十年为单位,而消费者的舌头,早就被牛肉和鸡肉养熟了。
羊肉在美国的处境,不是一道“好不好吃”的选择题。它是一条被战争价格管制、战后关税开放、补贴退场、规模萎缩和价格螺旋联手绞杀的产业链,留下的一个安静的缺口。
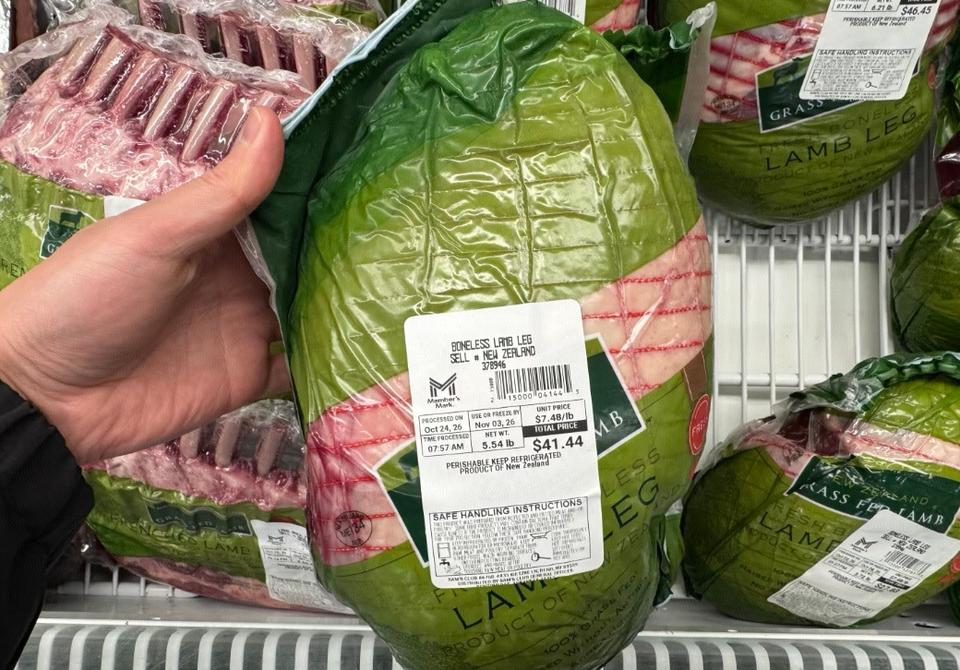
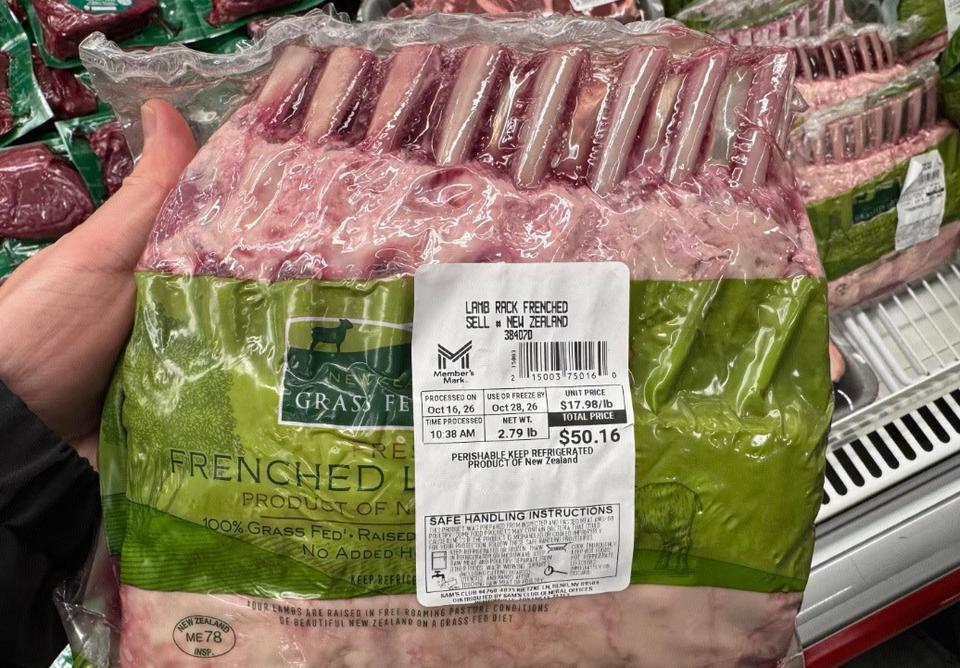
缺口里填着澳大利亚的羊腿和新西兰的羊排,填着9美元一磅的零售价签,填着一个美国孩子可能一辈子都没在家里餐桌上见过一次烤羊腿的日常。舌头是无辜的。舌头后面那本账,从1942年就开始算了。
信息参考:财经网