三星苹果没料到,华为靠新赛道跑出了差异化优势
三星、苹果都没有预料到,而华为则凭借新的赛道跑出了差异化的优势
第三季度国内折叠屏销量为130.8万台,其中华为占据了73.9%的份额。三星占到8.9%
铰链、UTG玻璃、内屏折痕,这几个路线基本上都被三星走过一次。而苹果公司一直保持沉默,直到今年才发布了第一款折叠屏手机iPhone Duo。
因此华为在该细分市场的份额已经达到了接近四分之三的程度。
第一条规定:三折。
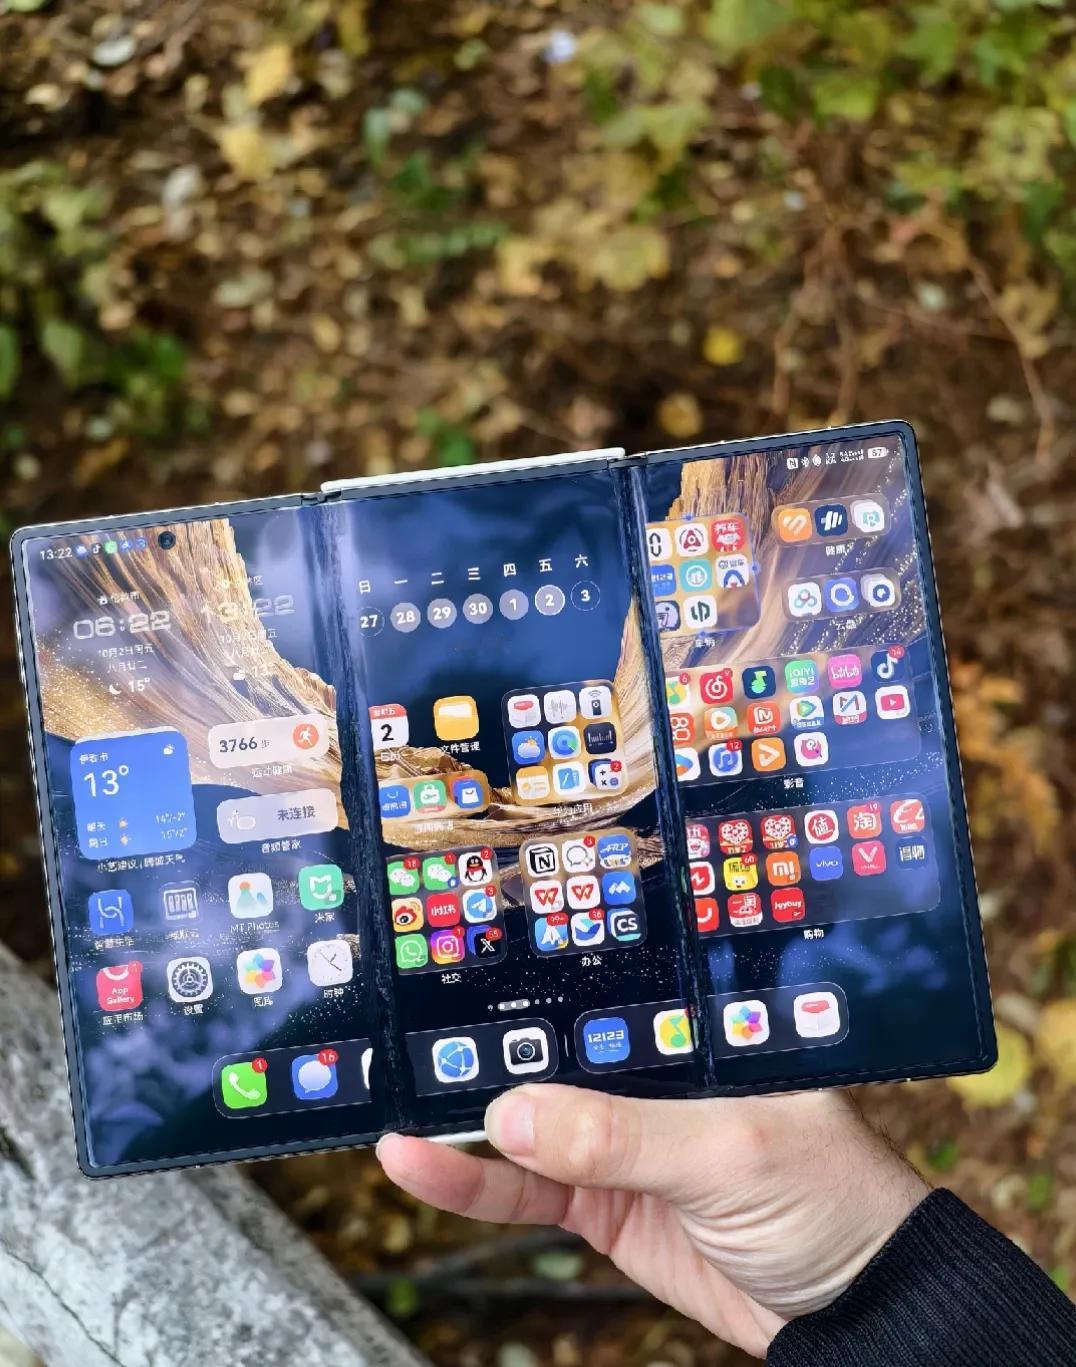
Mate XTs是目前市场上唯一一款在售的三折屏手机。10.2 英寸展开屏,有三种折叠方式,展开之后差不多就是一台平板电脑。
该条线路争议很大,价格高、重量大、维修费用也比较高。但是它解决了一个问题:想要在大屏幕和便携之间找到平衡的人,之前只有一种选择——“折一次”。
三折叠给的是“折两次”的选择。三星有技术储备但是没有实现量产,而苹果甚至连概念都没有提出。
第二条,阔直板。
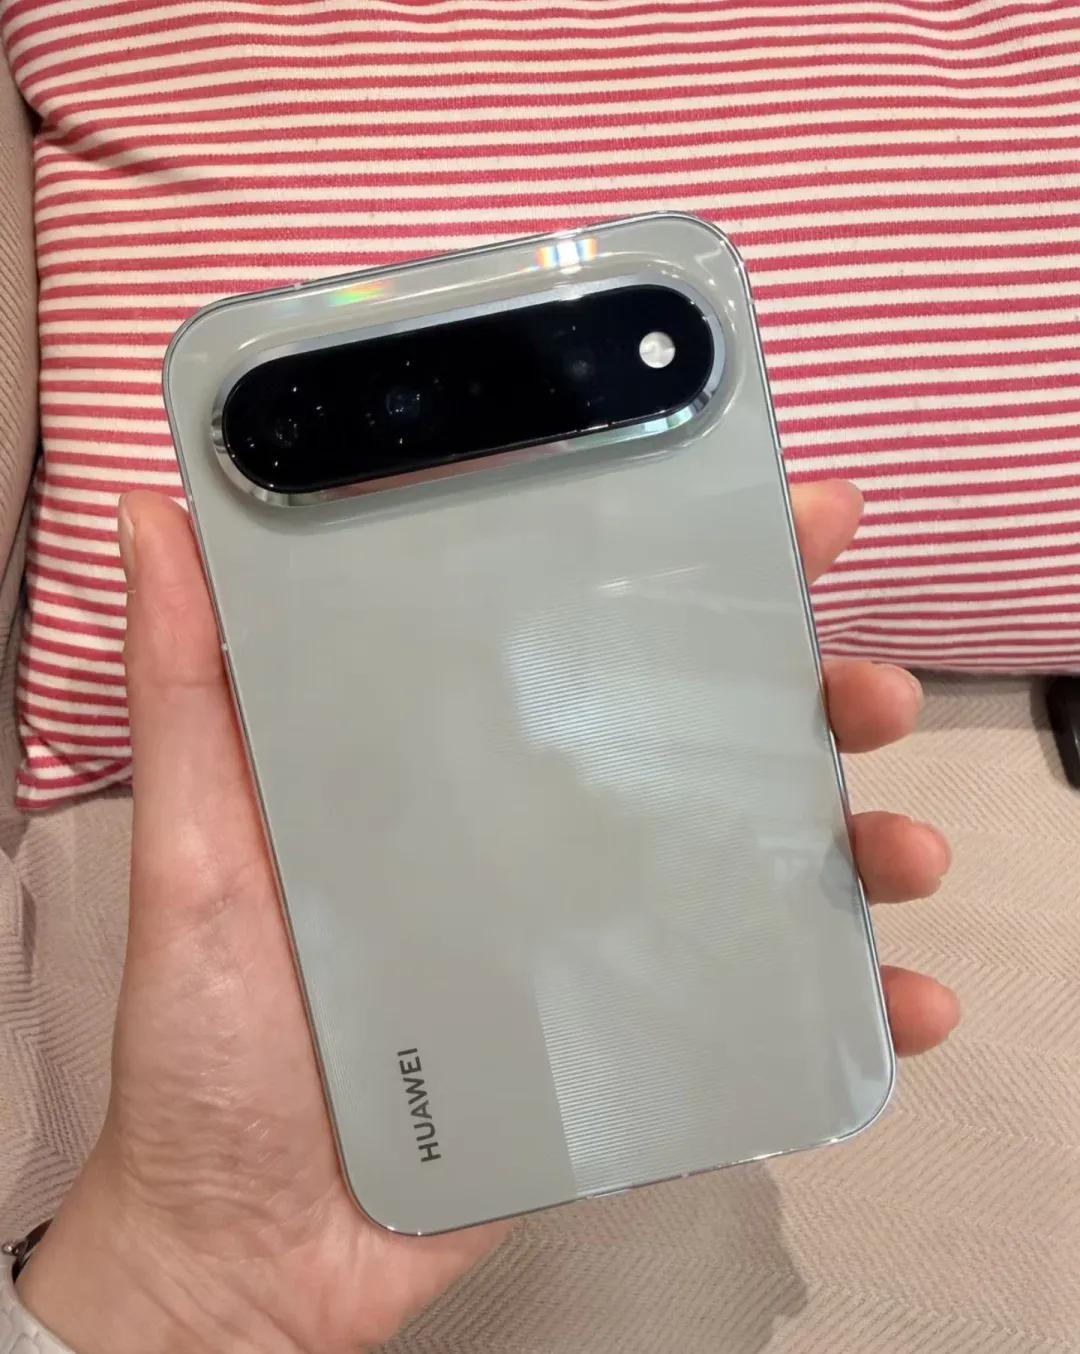
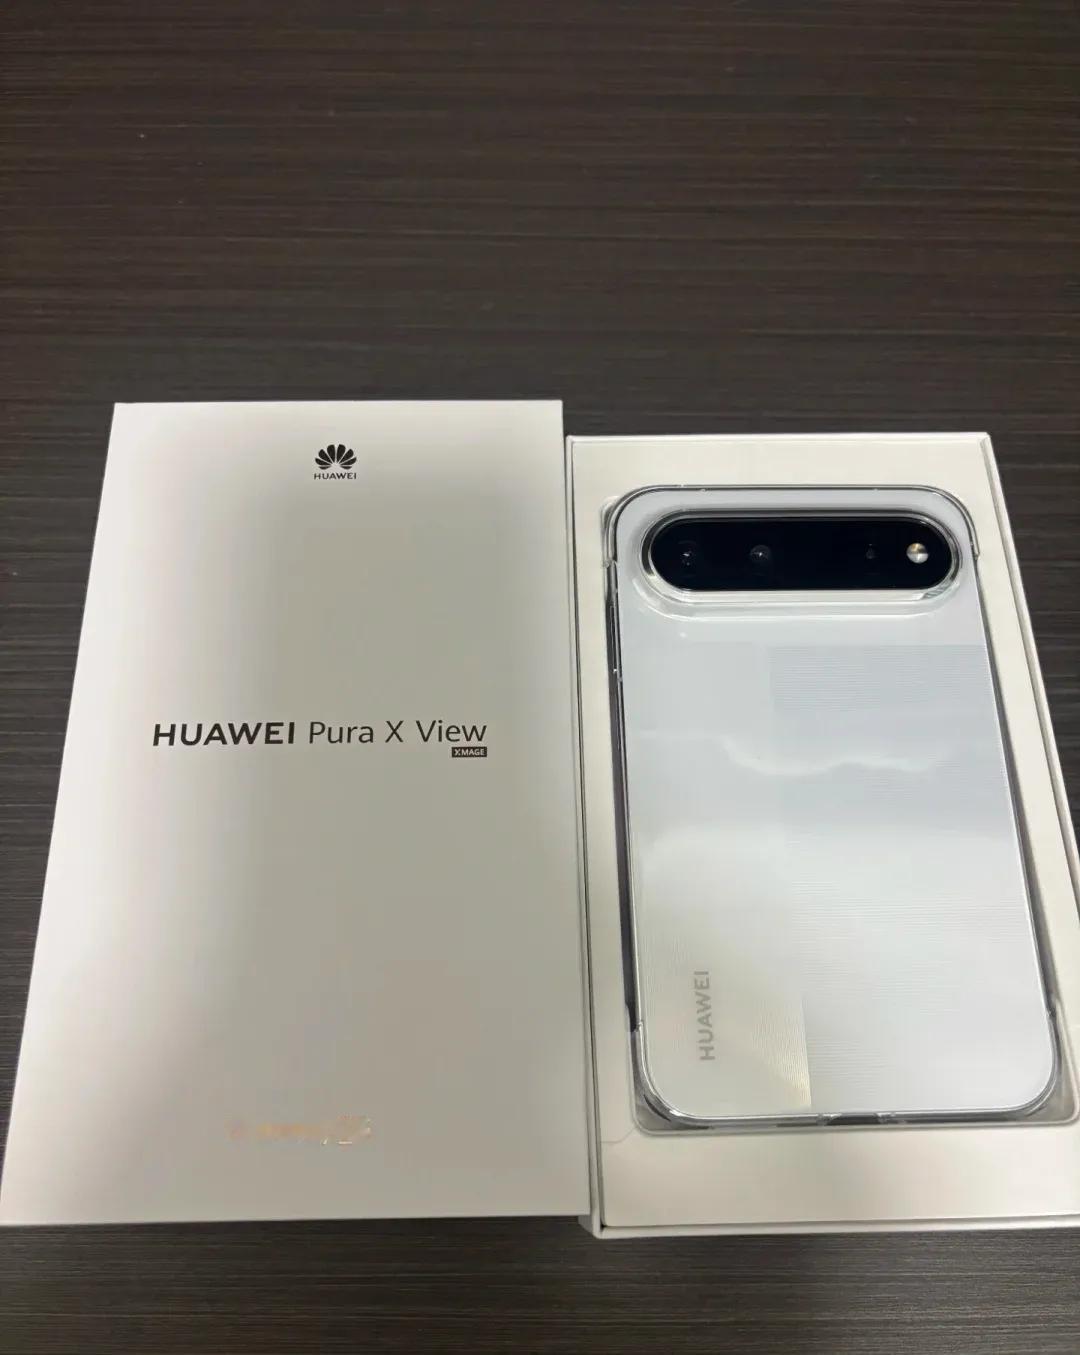
Pura X View 把比例从 20 比 9 压缩到 16 比 9.5,使屏幕变宽、变扁。第一天售出 18 万台,五天之后售出 30 万台,五十天之后售出 100 万台,平均价格约为 7000 元,其中三分之二来自于苹果用户。
这并不是折叠屏,但是它解决了同一种问题——主流直板手机的形态已经五年没有变化了。
OPPO 已经立项 16 比 9 的阔直板,说明这条路已经被认可了。
第三条,阔折叠。
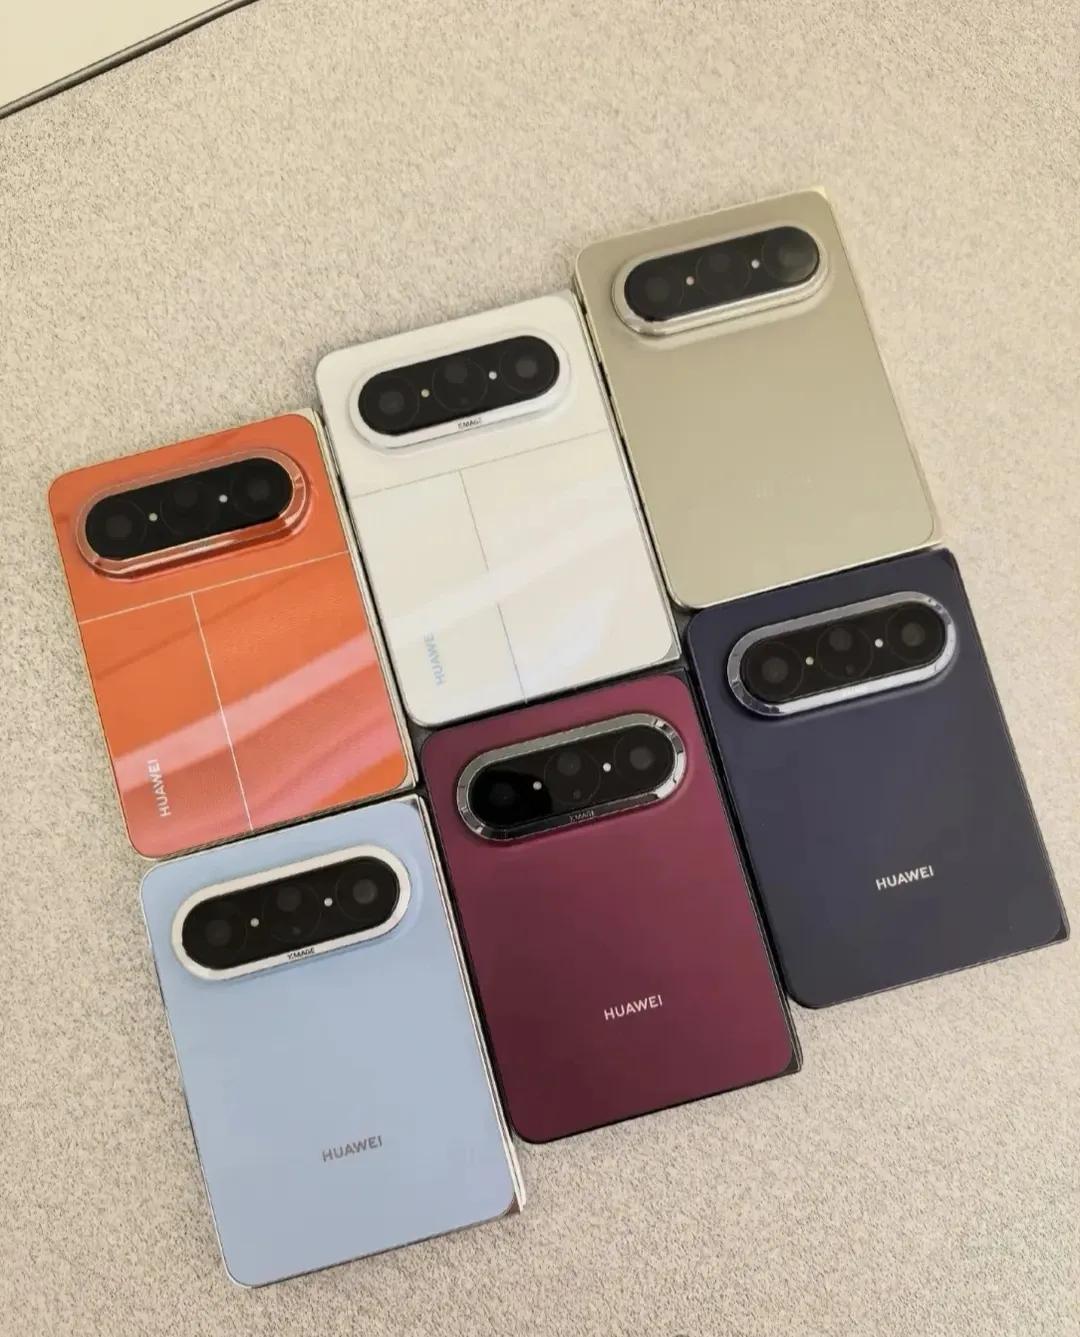
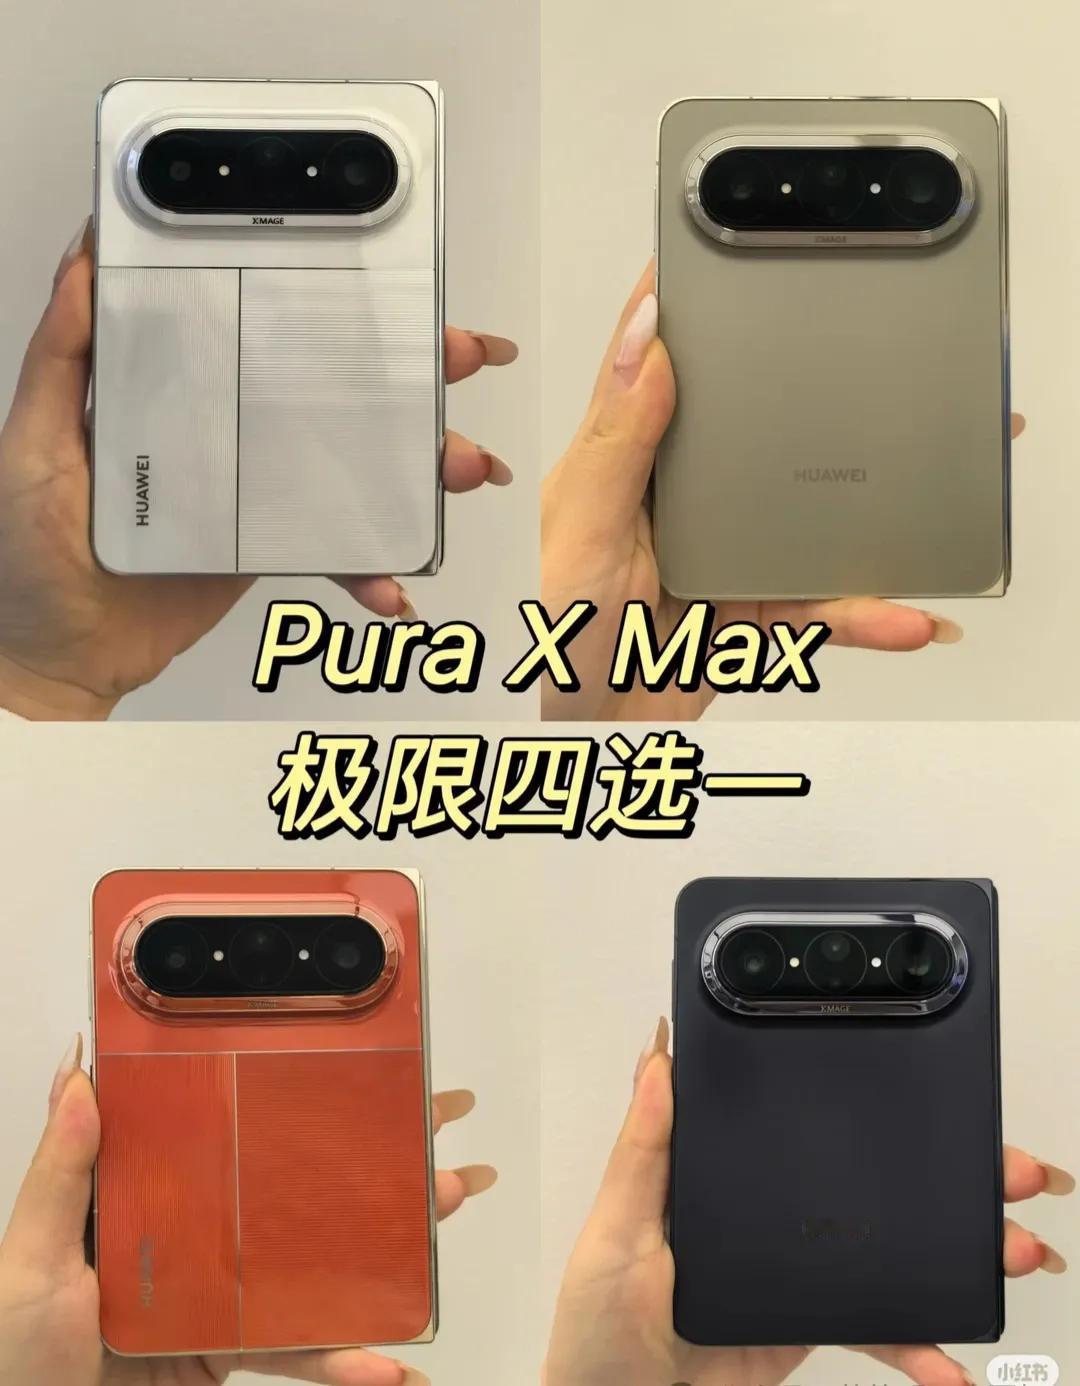
Pura X Max 采用7.7英寸内屏、5.4英寸外屏,比例比较宽。双 11 京东折叠屏累计榜上它排第三,前两名是小米 MIX Flip2、iPhone Duo。
把三条线放在一起看的话,逻辑就很明显了:华为并没有按照三星所定义的框架来比参数,而是重新定义了“折叠屏应该是什么样子”。
Z Fold8 的爆料信息为 4800mAh 电池搭配 45W 充电、201 克机身。轻薄已经做到,但是续航、充电都往下降。
这条路的思路就是“把折叠做得更像直板”——越薄越好,但是这样会降低电池容量以及充电速度。
方向不能说错,但是它造成的后果就是:折叠屏和直板手机之间的差距越来越小,用户凭什么要多花五千块钱呢?
iPhone Duo 首销仅 4 天就已激活了接近 20 万次,官网订单甚至排到了 2027 年 1 月,热度十足。
但是上市不久就出现了内屏开裂的争议,铰链供应商FineM-Tec发表声明否认零部件存在问题,iFixit把矛头指向了铰链中央支撑结构。内屏保外维修报价为7998元。
苹果公司的回应为“只有少数设备”,并配合AppleCare换机服务。
第一代产品出现故障并不奇怪。但是对于刚刚进入该品类的新厂商而言,口碑的起始点就被降低了。
根据IDC的数据,在今年国内折叠屏手机出货量为733万台,相比去年同期减少了26.7%。高增长几年之后,该品类进入了平台期。
平台期的意思就是:愿意为折叠屏支付更高价格的人,基本上都是买主。剩下的人都在看两个问题,一个是价格高不高,另一个是质量好不好。
耐用性依靠自研铰链以及UTG玻璃的不断更新换代,在几代之后折痕和进灰的问题得到了明显的改善。价格方面,Pura X 系列把入门门槛降低到了七千元档,并且在双 11 期间还有国家补贴。
折叠屏的盘子就这么大,73.9% 表示增长的空间很小。想要上去的话,就只能等品类扩大了再往上走,或者是去抢直板机用户的份额——后者就是阔直板正在做的事情。
另外一个隐患就是维修费用。更换内屏的价格动辄几千元,这个价格不变的情况下,该品类就会一直停留在“少数人选择”的状态。
最后一句判断。
三星、苹果没有料到的是,不是华为把折叠屏做的更薄了,而是它做出了三种形态。
在增长见顶的一个品类中,抢占市场份额最好的方法并不是把价格压得很低,而是创造出了别人没有的选择。
代价就是每一根线都需要单独投入研发以及适配工作,而收益则是当用户进行选择的时候第一个想到的就是华为。
接下来就看三星、苹果会否作出回应。跟,品类扩容;不和的话,华为的市场份额还可以再往前走一段。