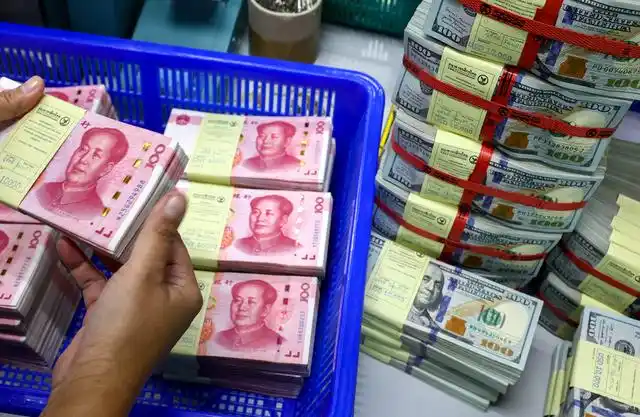
中俄本币结算推行十多年,最近出现一个有意思的变化,俄罗斯越来越不想用人民币了?根据海关数据,2026年前9个月中俄贸易额达到2143.06亿美元,同比大涨30.6%。彭博社紧接着发了一篇报道,标题直接说俄罗斯想用人民币替代美元的尝试失败了。
这篇报道出来之后,不少西方媒体跟着转载附和,字里行间都在暗示中俄经贸合作出了裂痕,人民币国际化在俄罗斯碰了壁。很多没细看数据的人也跟着凑热闹,觉得前几年还热热闹闹的本币结算,怎么说降温就降温了,难道真的是俄罗斯单方面变了卦?
要把这事说透,得先拎清楚彭博社说的到底是哪笔账。它引用的俄罗斯央行数据显示,2026年人民币在俄罗斯出口结算中的占比跌到了22%,比起2024年年中接近50%的峰值,确实拦腰斩了一半。但这个数据只算了俄罗斯出口收的钱,没算进口付出去的钱,更不是中俄双边贸易的全貌。
把时间倒回2022年,俄罗斯刚遭遇西方全面金融制裁,几千亿美元外汇储备被冻结,主要银行被踢出SWIFT系统,美元欧元几乎成了烫手山芋。不管是买中国的机电产品、日用品,还是做其他跨境生意,人民币都成了最稳妥的替代选项,莫斯科交易所的人民币交易量很快超过了美元。
当时俄罗斯企业收人民币、存人民币、用人民币付款,本质是特殊时期的应急选择。手里握着人民币,既能顺利从中国买到需要的商品,又不用担心被西方冻结资产,怎么看都是稳赚不赔的买卖。那两年人民币在俄罗斯存在感一路走高,一度被很多人当成去美元化的核心抓手。
真正的转折点出现在2024年6月,美国财政部扩大了次级制裁的范围,明确只要外国金融机构和俄罗斯受制裁实体做特定交易,就可能被连带处罚。这个政策相当于把制裁的大棒,从俄罗斯本土机构挥向了所有帮俄罗斯做结算的第三方银行,中资银行自然也在风险范围内。
对国内的大型银行来说,一边是俄罗斯市场的结算业务,一边是自身全球美元业务的安全,这笔账其实很好算。一旦被美国制裁,丢的是全球范围内的美元清算通道,损失远比对俄业务的收益大得多。所以从那之后,不少中资银行主动收紧了对俄相关业务的审核,付款到账变慢、资金被退回的情况越来越多。
俄罗斯的出口商感受最直接,以前一笔人民币货款几天就能到账,现在不仅要填一堆审核材料,还可能卡在半路十几天没动静,甚至直接被原路退回。有物流企业算过,走替代渠道向中国付款,部分交易的综合成本能涨到交易额的15%到20%,费时又费钱,企业自然会琢磨换种更省心的结算方式。
这时候卢布就成了更务实的选择,对俄罗斯企业来说,收卢布不用考虑换汇风险,拿到手就能直接用来发工资、缴税、付本地供应商的货款,完全不用看境外银行的脸色。一来二去,俄罗斯出口商更倾向于让对方用卢布付款,尤其是面向亚洲市场的出口,现在卢布结算占比已经升到了69%。
但这里有个很容易被忽略的细节,中俄双边贸易的本币结算率其实没降,目前依然保持在99%左右,几乎彻底摆脱了美元欧元。所谓“人民币用得少了”,只是本币结算内部,人民币和卢布的比例发生了变化,不是人民币被踢出局,更不是俄罗斯重新用回了美元。
除了制裁的因素,贸易结构也是绕不开的原因。2026年前9个月,中国从俄罗斯进口1162.5亿美元,对俄出口980.6亿美元,俄罗斯是妥妥的顺差方。俄罗斯企业卖能源、矿产收了大量人民币,但能花人民币的地方主要是从中国进口商品,手里的人民币越攒越多,投资和变现的渠道却没完全跟上。
说白了,人民币在俄罗斯“花出去”的渠道还不够宽。除了买中国货,人民币在俄罗斯本地的投资、储蓄、金融产品选择虽然在逐步增多,但和卢布比起来还是不够方便。企业手里压着大量人民币,既不能直接用来付本地成本,兑换又有额外成本,自然会更愿意收能直接用的货币。
彭博社的报道故意避开这些背景,只挑出口结算占比下降这一个数据说事,直接扣上“尝试失败”的帽子,其实是典型的偷换概念。它想营造人民币扛不起替代美元担子的印象,本质还是在维护美元霸权的叙事,带节奏的意图其实挺明显的。
可现实是,俄罗斯不仅没回到美元体系里,反而把更多结算换成了自己的本币,去美元化的大方向根本没回头。以前是美元、欧元占大头,现在是卢布和人民币占绝对主流,只是两种本币的内部比例根据现实情况做了调整,这怎么看都算不上“失败”,更像是摸着石头过河的正常调整。
当然我们也得承认,这个过程肯定不会一帆风顺。美国的制裁压力摆在这,金融机构的风险考量也很现实,人民币在俄罗斯的使用出现波动是很正常的事。
说到底,俄罗斯不是“不想用人民币”,而是在当前制裁环境下选了成本更低、更稳妥的结算方式。贸易额还在涨,本币结算基本盘还在,两国合作共识也没变,单凭一个比例波动就唱衰,未免太着急了点。至于彭博社的报道,看看就好,它从来不是站在中立角度说话的。