黄仁勋辞职后,华尔街对AI算力基建的态度变了:
过去两周,AI数据中心融资明显降温,银行和私募信贷机构已经开始收紧信贷口袋。
以前只要有英伟达背书、有GPU作抵押、再揣着微软或Meta的长期算力采购合同,新兴云厂商就能在华尔街轻松拿到低风险融资。现在这套玩法不灵了,银行开始收紧风险敞口,要求追加额外担保才肯继续放款。
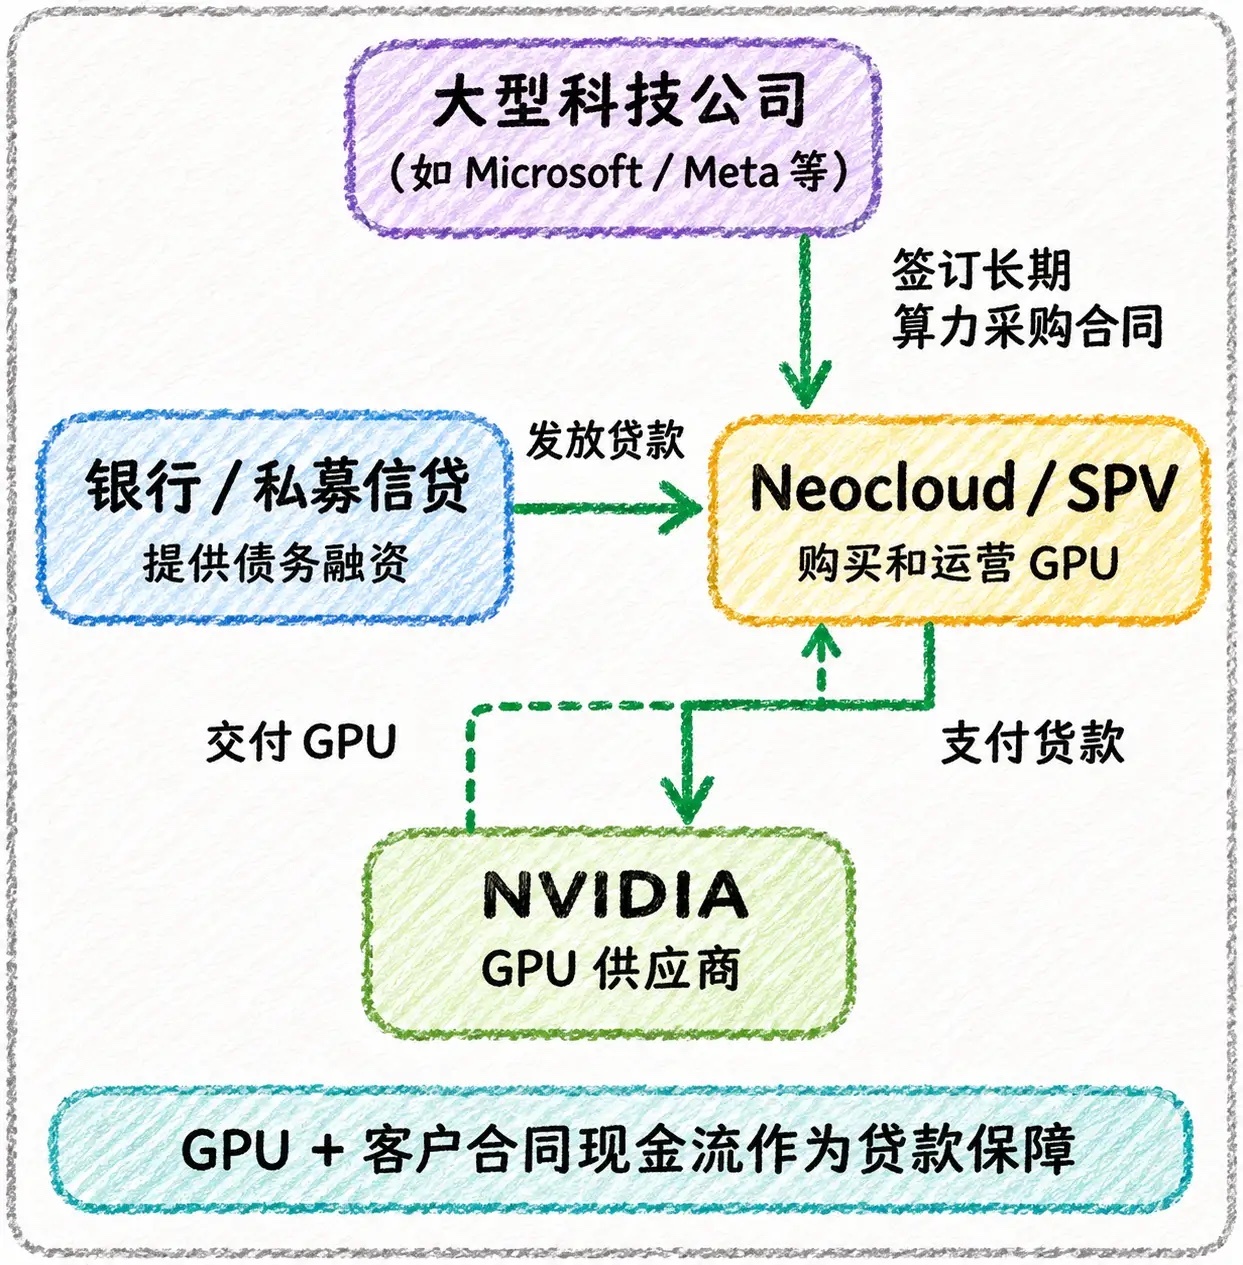
要看懂这轮信贷收紧有多微妙,得先拆解过去两年硅谷和华尔街联手搭起来的“算力融资闭环”。
在这个局里,一共有四方玩家。
最上游是微软、Meta这类大型科技巨头,他们负责签下长期算力采购合同,既锁定了海量算力,又不用把巨额债务直接背在自己的资产负债表上。
接单的是一批被称为“Neocloud”的新兴专业算力云厂商,他们通过设立特殊目的实体(SPV)来购买和运营GPU,顺便把债务风险隔离开。
买卡的钱主要来自银行和私募信贷机构。
SPV拿着科技巨头的采购合同,加上即将到手的英伟达GPU作为贷款保障,向华尔街申请债务融资。
贷款一到账,SPV转身把货款付给英伟达,英伟达交付GPU;等机房跑起来,科技巨头按期付租金,SPV再用这笔现金流去还银行的贷款。
这套结构在金融工程上相当精巧,它带有典型的卖方信贷特征,把卖方支持型融资、资产抵押融资和项目融资揉在了一起。
当年2000年互联网泡沫时期,思科、朗讯为了卖设备,直接自己掏钱借给电信创业公司买自家路由器,结果泡沫一破,坏账全砸在自己手里。
英伟达聪明得多,它不亲自下场当银行,而是通过生态支持扶植起一众算力“二房东”,让华尔街的私人信贷基金出大头资金,自己稳稳当当收现金卖铲子。
在AI狂热期,所有人都默认这是一台“左脚踩右脚上天”的永动机。
银行觉得稳赚不赔:
下有科技巨头的合同现金流兜底,上有紧俏的GPU做抵押,就算云厂商违约,把显卡拉去二级市场也能变现。
但金融市场最残酷的规律是:顺风局里全是协同效应,逆风局里全是风险敞口。
显卡终究不是能收租三十年的商业地产,一年一代架构的迭代速度,决定了GPU的残值折旧比海鲜掉价还快。
过去有黄仁勋坐镇,华尔街买的是“创始人信用”——只要这位掌门人在,算力紧缺的故事就能继续讲,二级市场的显卡就永远有人接盘。
如今黄仁勋离任,银行家的算盘立刻拨得噼啪作响。没有了那层无形的信用光环,大家突然回过神来:如果未来大模型商业化变现慢于预期,或者科技巨头放缓资本开支,这批高杠杆运转的SPV手里攥着的,可能是一堆折旧飞快的电子资产。
既然“GPU加客户合同现金流”不再被视作万无一失的贷款保障,银行收紧风险敞口、要求追加额外担保,也就成了再现实不过的选择。
潮水退去之前,硅谷管这叫算力革命,华尔街管这叫金融创新;等信贷阀门微微拧紧一圈,大家才发现,再聪明的资本闭环,最终也得靠实打实的利润来买单,而不是靠下一轮融资的PPT。