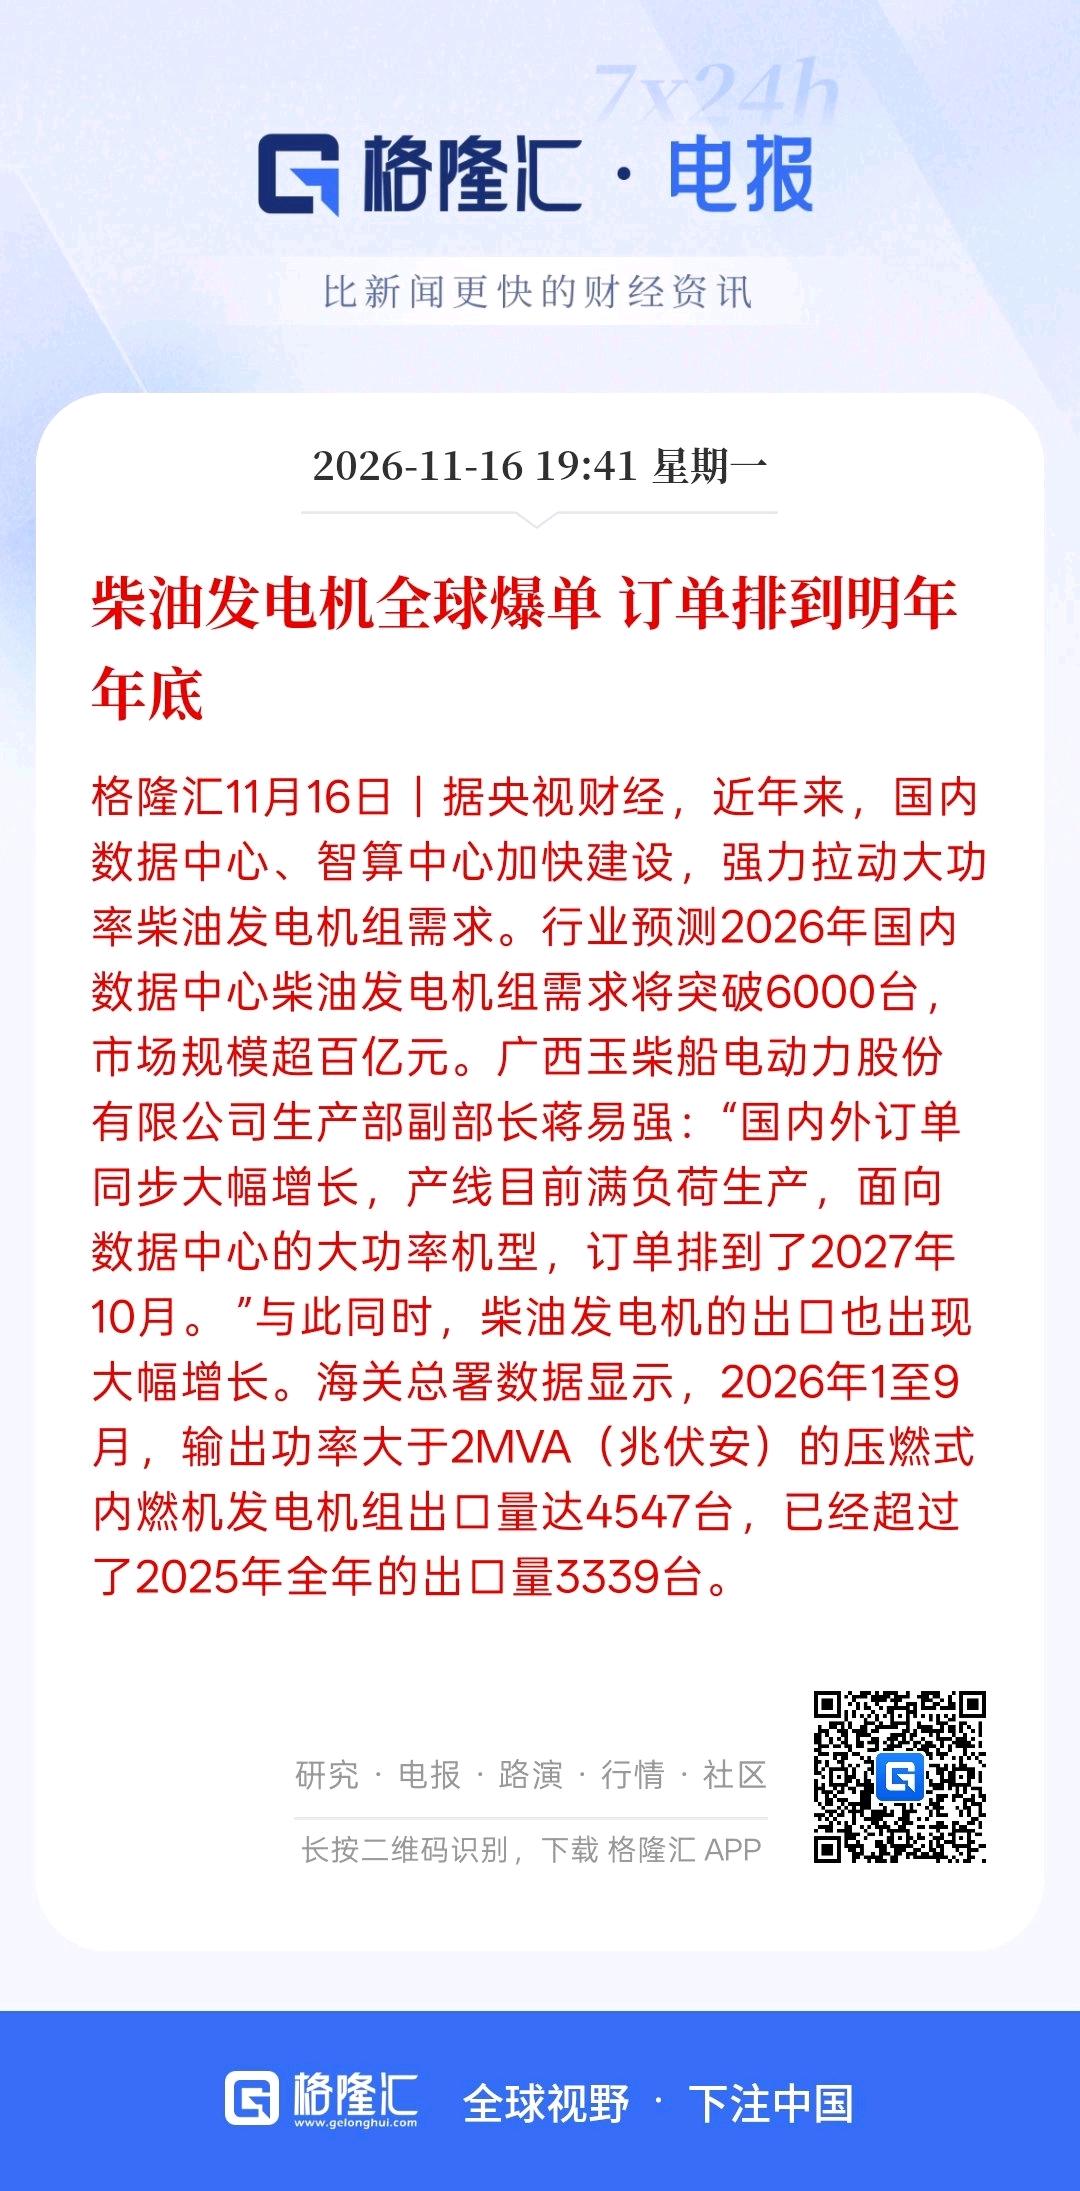
柴油发电机全球爆单订单排到明年年底!
AI智算中心带来的这轮柴油发电机爆单,本质上是结构性、高端化的供给短缺,而非全行业普涨。机会集中在“大功率、高可靠性”的少数环节,订单能见度虽已延伸到2027甚至2028年,但技术替代的阴影也在同步逼近。
细分领域机会:沿着“卡脖子”环节找
1. 上游核心零部件(确定性最强、弹性最大)
整机厂满产,最直接的瓶颈传导向“大缸径发动机”和“高精度曲轴”等环节。数据中心要求机组10至15秒内启动,远高于普通机组的1分钟,对发动机可靠性要求极高。目前曲轴等关键零件已从“安全库存”变为“零时差交付”,有曲轴企业订单直接排到了2028年。关注具备大缸径柴油机产能或独家供应关系的零部件商,其产能稀缺性在紧平衡周期中议价能力最强。
2. 国产大功率整机(0到1的突破窗口)
高端市场长期被康明斯、MTU等国际巨头把持,但海外龙头交期拉长且优先保供本土,给了国产原装品牌进入大型IDC供应链的验证机会。玉柴等企业面向数据中心的大功率机型订单已排到2027年10月。机会在于那些已实现大功率机型技术突破、并拿到头部云厂商或运营商集采准入的国产整机厂。
3. 具备涨价能力的OEM集成商
在整机供不应求阶段,拥有产能弹性和客户绑定能力的OEM厂商(如科泰、泰豪等)不仅能吃满订单,还能享受价格弹性带来的利润释放。
订单能否延续较长周期?
中期(至2027-2028年)能见度较高,但长期面临技术路线切换风险。
支撑延续的因素很直接:AI单机柜功率密度从过去的5-10kW飙升至100kW,数据中心总负荷向吉瓦级跃迁,柴油发电机作为“最后一道防线”的冗余配置标准在提高,单项目需求台数增加。行业预测2027年大功率柴发市场仍处于紧平衡状态。
但“较长周期”的定义需要谨慎。替代技术正在成本上形成碾压:标普全球的研究显示,在德州同等390MW备电场景下,电池储能全生命周期净现值为4.91亿美元,而柴油发电机组为6.26亿美元。同时,天然气发电机组在超大规模数据中心正从备用走向主供,卡特彼勒已拿下2GW级天然气机组订单。这意味着柴油发电机的“黄金窗口”可能集中在2026-2028年这轮AI基建集中交付期。一旦储能成本继续下探、电网接入或燃气供应方案成熟,柴发的增量需求天花板会更快到来。
结论:短期看零部件(曲轴、大缸径机)最紧俏,中期看国产大功率整机的份额提升。订单排到2028年属实,但这更像是一轮“集中建设期”的脉冲,而非永续增长。需要警惕2028年后替代技术对柴发备电份额的侵蚀。