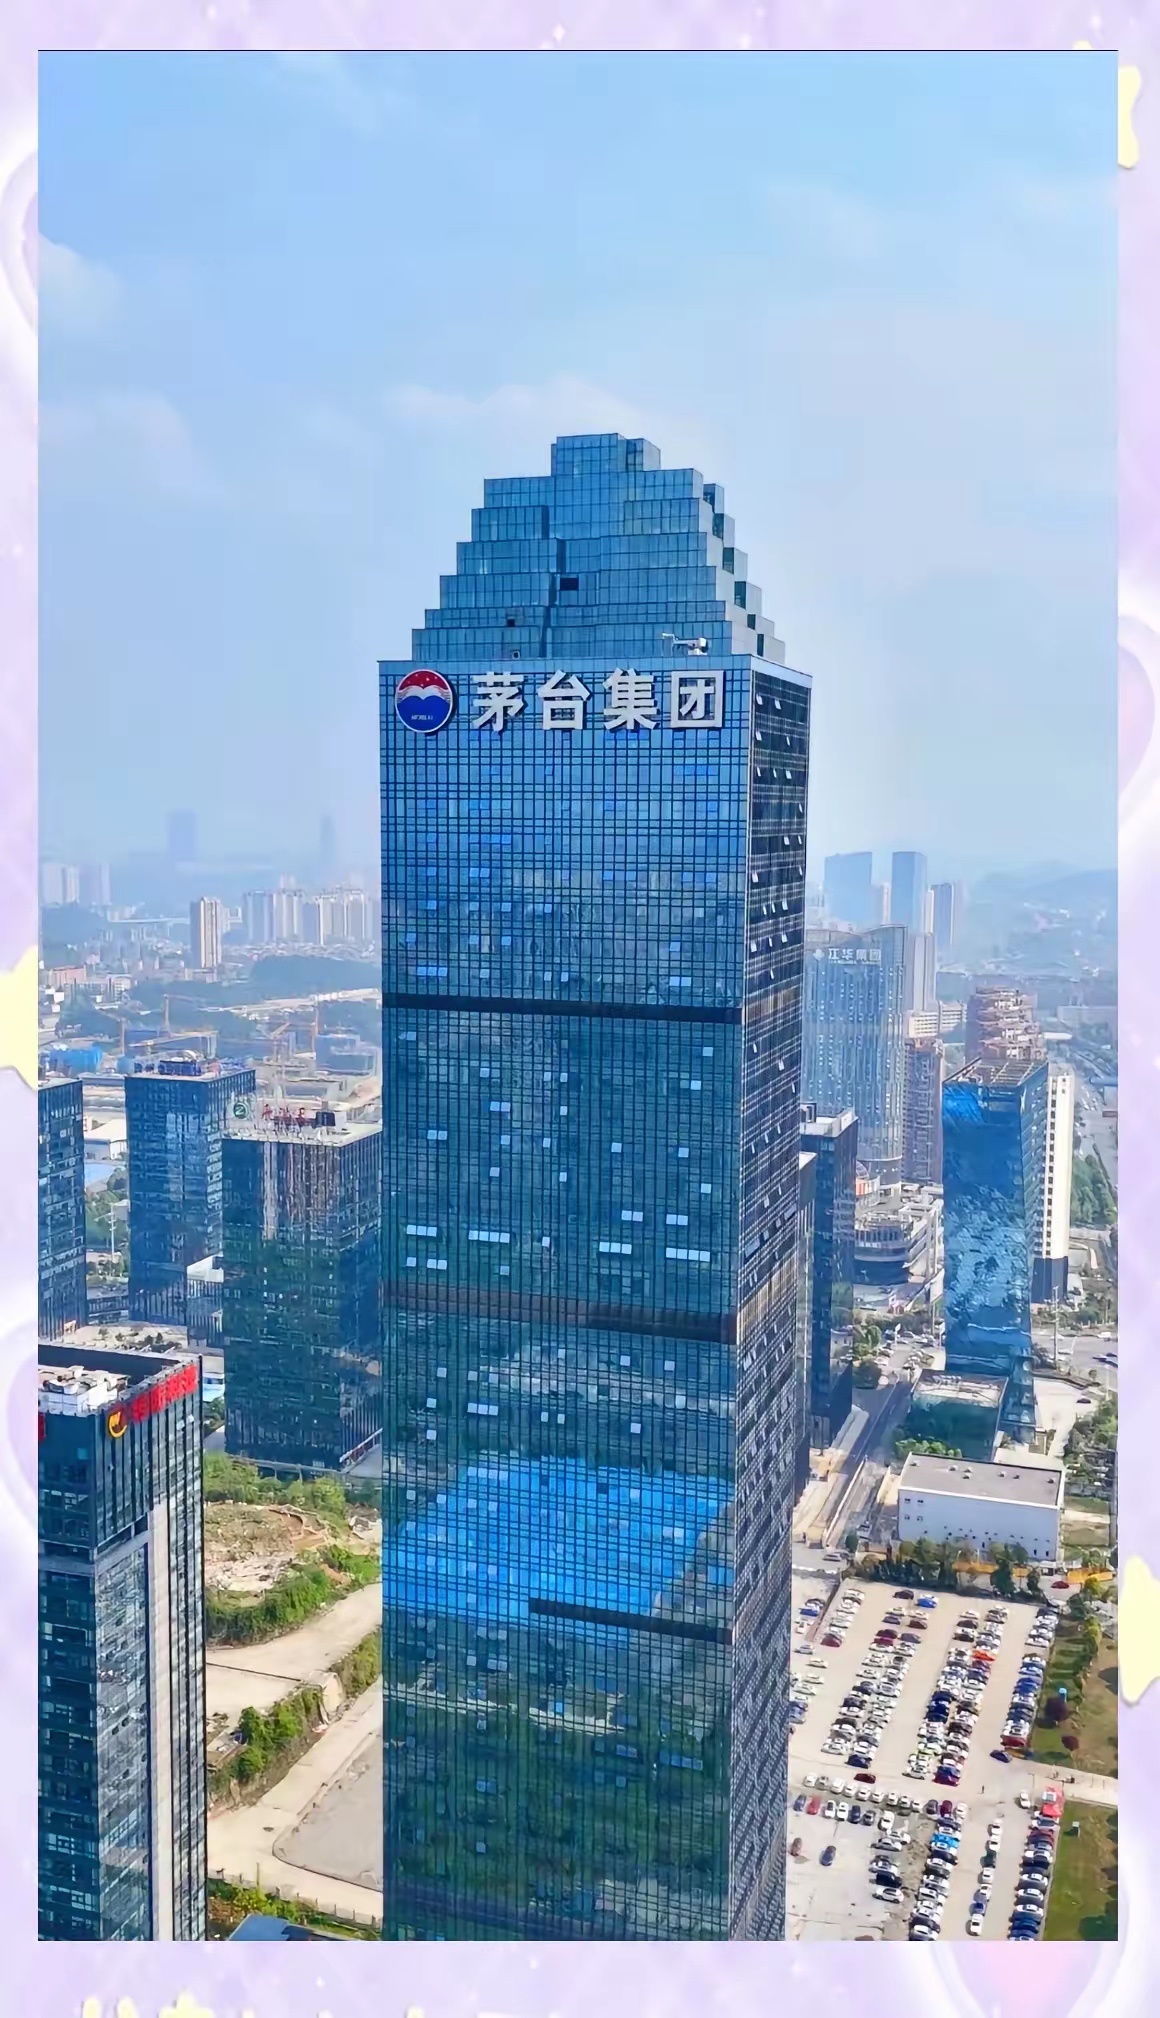
2011年茅台花十个亿在北京买了栋楼,自己用四层,剩下二十八层租给了中石油2011年,茅台做了件在当年没人当回事、十五年后回头看却特别有意思的事:花8到12亿在北京北三环马甸桥购入一栋写字楼,自己只留4层办公,剩下28层全租出去。租客名单里有中国能源、中国交建、中石油。说实话,一个白酒厂跑到北京买楼当房东,这事放在当年被归进“多元化发展”的筐里,没几个人认真看。可现在翻出来琢磨,这栋楼的账本,比茅台酒本身还耐人寻味。这栋楼就是后来的北京茅台大厦,前身是北环中心二期项目,地处北三环马甸桥东北角的核心位置,总建筑面积约4.2万平方米。按照茅台集团最初的规划,4层留作北京区域办公与品牌展示使用,其余28层全部推向市场对外出租。这笔收购是茅台集团层面的布局,并非上市公司贵州茅台的资产。2011年前后,茅台的白酒主业正处在高速增长期,企业现金流十分充沛,集团开始正式探索多元化发展路径,房地产被列为多元化布局的核心方向之一,北京这栋写字楼,就是茅台试水商业地产的第一站。就在同一年,茅台集团还在贵阳金阳新区以3.66亿元的价格拍下一宗商业地块。转年1月,专门负责地产业务的贵州茅台置业正式注册成立,贵阳、三亚、北京多地的地产项目陆续铺开,茅台的地产版图慢慢成型。放在2011年的市场环境里看,这笔买楼的时机踩得格外准。那几年北京核心区写字楼租金一路上涨,CBD区域的租金成本节节攀升,不少企业开始向外围核心区域搬迁。当年就有公开报道提到,英特尔因为CBD租金过高,将办公地点搬到了北三环片区,足见当时核心区写字楼的热度。马甸桥的位置优势刚好踩在了市场需求的节点上。这里紧挨北三环主干道,步行到地铁10号线健德门站距离很近,后来地铁12号线开通,马甸桥站距离大厦不到三百米,交通便利性在北三环的写字楼里属于第一梯队,对大型央企、国企的吸引力很强。也正是因为地段过硬,茅台大厦的招租过程十分顺利,很快就签下了中石油、中国交建、中国能源等一批央企租户。这类企业普遍租赁面积大、签约租期长,而且履约能力稳定,是商业地产里最优质的租客群体,几乎不用房东担心空置和断租的问题。根据北京商报2013年的公开报道,当时茅台大厦的租金报价,高区楼层每天每平方米约11元,低区楼层约8元。哪怕按照最低的每天每平8元来保守估算,整栋楼可出租面积一年的租金收入就能突破1亿元。按8到12亿的购入成本计算,当年的年租金回报率就能达到8%到10%。在2011年的商业地产市场里,这个回报率已经属于十分亮眼的水平,远超当时很多同类型的写字楼项目。只是在当年,绝大多数人的目光都盯在茅台酒的价格和销量上,没人在意一家酒厂在北京收房租的生意。大家默认这只是茅台多元化尝试里不起眼的一步,和当时很多企业跨界搞地产、搞新能源的大动作比起来,实在算不上什么新闻,没过多久就被淹没在了海量的财经信息里。一晃十五年过去,北京的写字楼市场早已换了天地。近些年全市写字楼供应量持续增加,叠加市场需求波动,甲级写字楼的整体租金水平有所回落,空置率也比当年高出不少。目前市面上茅台大厦的挂牌租金,每天每平方米在5到10元之间浮动,和巅峰时期相比,议价空间明显变大。单从租金收益来看,回报率确实不如刚买入那几年好看。但如果把时间拉长看,这笔投资依然是一笔划算的买卖。首先,大厦的完整产权始终握在茅台集团手中,一直坚持单一业主只租不售的模式。北三环核心地段的优质不动产,保值属性极强,十几年过去,房产本身的市场价值早已远超当年的购入成本。其次,稳定的租户结构保证了持续的现金流。哪怕市场行情有波动,靠着央企租户的长期租约,这栋楼每年依然能带来稳定的租金收入,覆盖物业、运维等持有成本绰绰有余,相当于一个长期稳健的付息资产。回头看茅台当年这笔操作,其实没有什么复杂的商业逻辑,也没有什么惊心动魄的资本运作,无非是手里有了富余的资金,选了核心城市核心地段的优质资产,买下来长期持有收租。它不像茅台酒的品牌故事那样充满传奇色彩,也没有什么值得反复拆解的商业技巧,就是一笔朴实又稳妥的资产配置。但恰恰是这种不折腾、求稳妥的思路,让这笔投资穿越了十几年的市场周期,直到今天依然在稳定产生价值。十五年过去,楼还立在北三环的路边,租客换了几批但始终保持稳定出租,租金年年到账,资产稳步增值。反倒是当年很多跟风多元化、盲目跨界的企业,早已在市场波动里销声匿迹。