江苏苏州,一家企业掏出6800万自有资金,认购云南信托一款R5激进型权益类信托,资金主要投向“阿杏葵花籽6号”私募基金;四年后底层基金因净值跌破500万触发清算,6800万本金几乎亏完。企业以云南信托违反信义义务、推介及管理失职为由告上法院,索赔全额本金。最后,法院判了!
2021年4月27日,苏州的某甲公司用自有资金6800万元,认购了云南信托发行的“伽利略资产配置3号单一资金信托”。
合同上写得清清楚楚,产品期限60个月,风险等级R5,激进型。签约当天,云南信托对这家企业的法定代表人做了风险测评,对方也签了《投资者风险匹配告知书及投资者确认函》。
第二天,投资顾问某丁公司发出建议,买入6690万元“阿杏葵花籽6号私募证券投资基金”,云南信托随即完成认购。
钱投出去的时候,一切看上去都合乎流程。
岂料底层基金的表现,远比“激进型”三个字残酷。信托存续期间,基金净值一路往下走,风险一点点暴露出来。
到了2025年7月,这只基金因为连续120个交易日资产净值低于500万元,触发了清算条件,正式进入清算程序。6800万元本金,几乎没能剩下什么。
某甲公司坐不住了。它认为,这笔钱亏得不明不白,根源在于云南信托没有尽到信义义务,推介环节有问题,管理上也存在失职,于是把云南信托告到昆明市五华区人民法院,要求全额赔偿。
一审法院没有支持它。
某甲公司不服,上诉到昆明市中级人民法院。二审围绕四个核心问题展开:产品推介到底合不合规,这笔信托是不是变相的通道业务,投资顾问出了事信托公司该不该担责,以及投资者自己有没有止损的义务。
某甲公司的说法是,信托设立时的背景没有查清,投资顾问是怎么选出来的也没有交代,风险测评问卷的内容存在瑕疵。它试图证明,云南信托从源头上就没有把风险讲透。
但法院查明的细节,一条一条摆在那里。
认购之前,某甲公司出具过内部股东会决议,白纸黑字写明同意认购,自愿承担全部风险。
签约全程同步录音录像,云南信托告知了投资范围,也点明了投资顾问的身份,“本金重大损失”这几个字明确出现在风险提示里。
风险测评问卷是某甲公司法定代表人自己填的,没有证据显示云南信托诱导或者涂改。
至于“通道业务”的指控,法院同样没有采信。
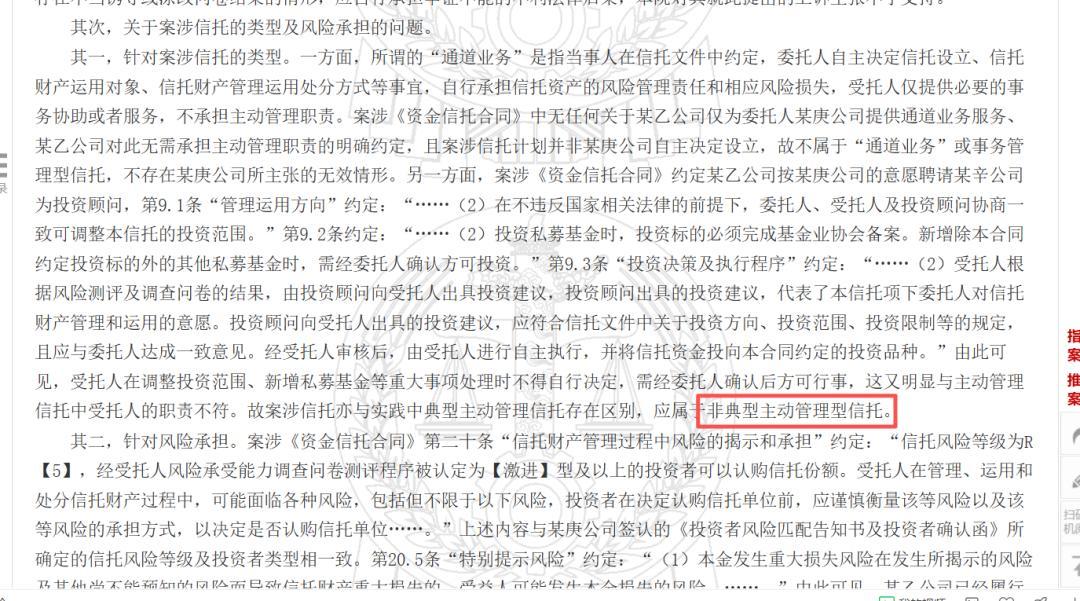
信托文件里没有“受托人只提供通道、不承担管理职责”的约定,产品也不是委托人自己发起设立的,重大事项的调整权仍然握在受托人手里,这不符合通道业务的核心特征。
还有一个细节值得注意。案涉的投资顾问某丁公司,在2025年6月被证券投资基金业协会作出纪律处分,7月被注销了私募基金管理人登记资格。
这两件事,云南信托都向委托人披露了。
可谁能想到,即便把这些事实全部摊开,某甲公司仍然没能从法院拿到一分钱赔偿。
二审法院的结论很明确:云南信托已经按照约定履行了信息披露和风险提示义务。
某甲公司在得知亏损之后,没有及时行使止损权利,这个后果不能反过来由受托人承担。
2026年,昆明中院作出终审判决,驳回上诉,维持原判,二审案件受理费381800元由某甲公司自行负担。
6800万元本金几乎亏完,官司打了两级法院,最后连诉讼费都搭了进去。
法院的判词落在一个朴素的法律逻辑上:一家企业,自己开了股东会,自己签了风险确认函,自己填了激进型测评,钱亏了之后又没有及时抽身,就很难再把账全部算到信托公司头上。
可站在某甲公司的角度,它当初拿出6800万的时候,大概不会想到“清算”两个字会来得这么彻底。
对此,你有什么看法?
信息来源:新浪财经