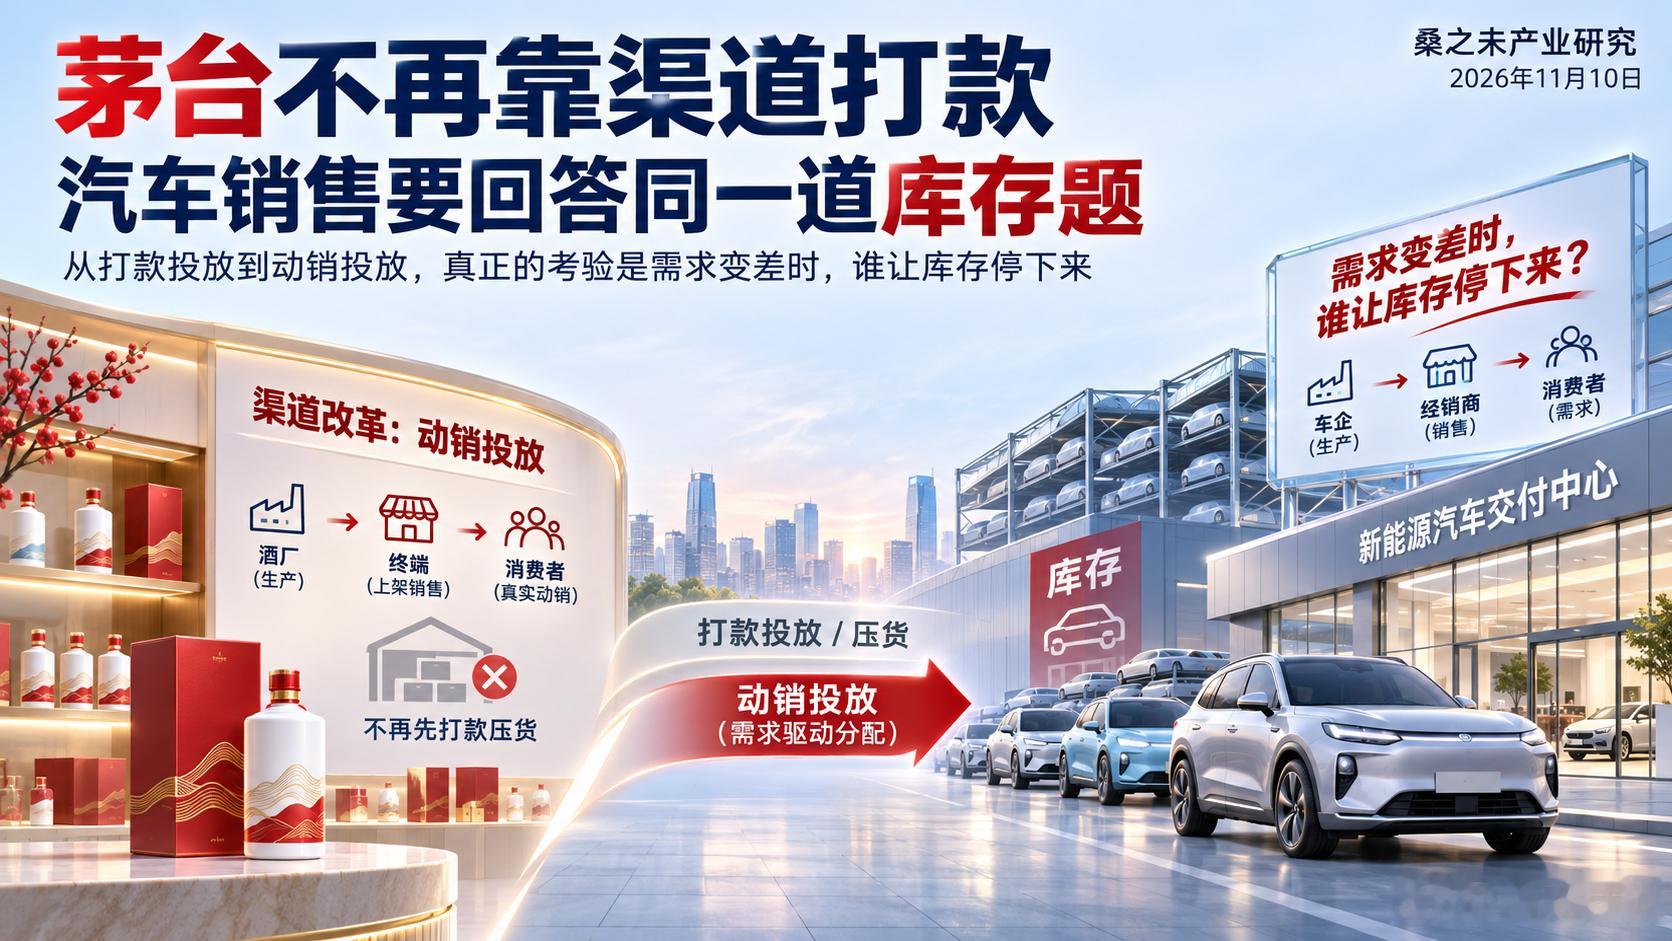
茅台不再靠渠道打款 汽车销售要回答同一道库存题
贵州茅台正在改变产品投放的顺序。11月10日的业绩说明会上,管理层说,部分社会渠道产品改为不转移物权的代售,其他产品按区域动销和渠道库存安排投放,临近投放再打款;i茅台也将从“抢购”逐步走向日常售卖。过去是渠道先接货,厂家再等待消费者;现在,消费者的购买开始影响渠道能拿多少货。汽车行业也在调整直营、代理和买断的边界。10月乘用车零售同比下降约四分之一,库存预警指数仍高于荣枯线。消费者不买车时,谁来改写排产计划,才是渠道变革最难的一步。
茅台先改投放 再看报表
王莉在说明会上承认,消费需求疲软、消费场景减少的态势尚未根本改变,白酒行业依靠渠道预收款推动出货的办法已不适应市场。她同时称,茅台目前供给适配、价盘稳定、渠道库存良性。公司给出了判断,市场还要等待渠道库龄和终端价格的连续数据。前三季度,茅台酒与系列酒合计主营收入1308.94亿元,其中直销737.74亿元,占56.4%;i茅台酒类不含税收入585.62亿元,同比增长约3.61倍,相当于直销收入的79.4%。数字平台已成直销主力。它把交易带到公司面前,也把新的问题带来:买酒的人最终会不会消费,原先在经销商处完成的销售又有多少转到了平台?
价格已有变化。前三季度毛利率89.58%,同比下降1.71个百分点。管理层的解释是销量增加推高成本,产品吨酒综合单价则回到更贴近消费需求的水平。吨价还会随产品组合变化,毛利率没有把渠道改革的影响单独列出来。管理层称系列酒“价稳量增”;茅台酒和系列酒的后续表现,需要分别追踪。
供给端也在调整。管理层称,2027年度茅台酒下沙生产未新增基酒产能。海外市场前三季度收入下降57.85%,公司提到放慢投放、整治出口产品回流。基酒从生产走到成品销售需要时间,这次产能安排影响的是更远的供给。海外收入的下降,则同时受到需求和渠道调整影响。
合同负债的变化最显眼:三季度末只有20.84亿元,较上年末80.07亿元减少约74%。以往,经销商提前打款会把这项负债推高;自营和代售扩张后,钱更多随着交易发生而流入。上年末又有春节前备货的季节因素,因此这组跨期数字记录了经营方式的改变,也混有季节差异。另一个醒目的数字是合并经营现金流同比增长120.07%。季报把主要原因指向财务公司的同业存款到期收回和成员单位存款增加;酒类业务现金流据管理层介绍仅略高于上年同期。
日常售卖将让茅台持续观察一款酒在不同地区、价格和场景下的成交节奏。抢购时,真实消费与转售预期挤在同一个入口;日常销售打开后,两者仍不会自动分开。复购率、社会渠道库龄和终端价差,比一次平台成交更接近改革的结果。
汽车库存从门店移向厂家
传统批售中,经销商买断车辆,垫付车款,承担库龄和降价风险;厂家在满足收入确认条件后,账上便有了批售收入。门店保留适量现车,能让消费者试驾和及时提车。问题出在发车长期快于终端销售时:经销商为了返利和任务继续接车,厂家的销量先实现了,需求风险却留在渠道。
压力并未退去。乘联分会初步统计,10月乘用车零售169.3万辆,同比下降25%;厂商批发263.5万辆,同比下降10%。中国汽车流通协会10月库存预警指数为62.2%,9月经销商综合库存系数为1.68,同比上升24.4%。预警指数观察需求、库存和经营状态,库存系数比较期末存车与当月销量,两个数字各有用途。协会的调查还提到任务偏高、滞销车型搭售、返利滞后,以及由此加重的门店资金压力。
批发高于国内零售,出口解释了大半差额。9月厂商批发254.4万辆,国内零售161.8万辆;按本地报告采用的不含CKD整车出口口径,出口85.8万辆,扣除后国内批发约168.6万辆,比零售多6.8万辆。乘联分会另发布了含CKD出口91.7万辆的数字,两种出口范围不同。批零之间还隔着登记时间和统计范围,差额只能提示流通压力,不能直接写成新增库存。同一库存底稿估算,9月厂商和经销商分别持有322.3万辆、226.5万辆未售车,环比增长4.2%和4.3%。货没有只停在一端。
统一报价之后 价格仍要调整
一汽奥迪A5L是一个同车换制的样本。本刊此前统计,它以全国统一价的“融合直售”销售10个月,合计折扣率8.0%;2026年6月恢复经销商批售,6至8月合计折扣率14.9%。价格松动早于转制:从上市时的0.8%,扩大到今年3至5月的9.7%至11.3%。换了交易方式,降价的发起者和呈现方式会变,车龄增长和竞争加剧却不会因此停止。
9月市场折扣率为15.99%,比8月的16.38%略低。对558个两期价格有效的可比车系,当期折扣率17.84%;若以去年同月指导价为基准,则为20.87%。差出的3.03个百分点里,有指导价调整,也有配置和产品结构变化。终端折扣收窄,并不代表消费者面对的价格都在走强。至于不同渠道如何分担让利,前作只有8月分组:直营可比车型账面折扣6.5%,按上年指导价计算为11.2%;传统批售分别为17.3%和19.8%。9月分组尚未同口径重算,这些旧数值只说明当时的交易差异。
库存的位置也变了。按本地9月减出口库存底稿估算,上汽奥迪厂家库存指数4.31,经销商1.97;昊铂分别为7.27和3.51;理想、特斯拉的厂家指数为0.34和0.37,经销商记录为零。指数用估算存车除以当月零售,销量一降,读数也可能跳高。上汽奥迪与理想的差别,既有交易安排,也有车型和销量节奏。厂家持车替门店卸下融资压力;若排产不变,车辆仍要找地方停放。
门店的另一项价值,是把地方需求变成成交。前作8月样本里,20万至30万元新能源车在三线及以下城市的销量占比,传统批售组46.5%,直营组31.1%。品牌、车型和网点布局同时影响这个差距,渠道制度无法独占解释。试驾、置换、交付和售后仍靠本地网络完成。9月尚无同口径城市分组,这里保留8月观察。
酒能慢投 车为何难减产
茅台把投放推迟到动销之后,汽车却很难照着这一步执行。
首先是降价的账。茅台前三季度毛利率仍有89.58%。汽车企业各车型的利润空间相差很大,一次官降可能同时触及厂家库存、经销商在库车和已经锁单的用户。价格由总部决定,补偿若迟迟不到门店,库存风险仍沿着渠道传下去。
其次是生产的账。基酒产能与商品酒投放相隔多年,车企调整排产则要面对零部件采购、产线利用率和供应商承诺。国家统计局公布的三季度汽车制造业产能利用率为66.2%,同比下降7.1个百分点。少造车能避免继续积压,也会使固定成本更难摊薄。车企需要备车供试驾和及时交付,关键是让备车规模随真实需求变化。
出口是第三本账。茅台在海外放慢投放并整治回流酒;汽车企业9月扩大出口,支撑了国内工厂的批发规模。车驶离港口,还要经历海外经销商销售与用户注册。海外库存和成交价若继续走弱,出口增长也会面临新的消化压力。
汽车改款快,老车的库龄越长,配置和价格越容易失去吸引力。茅台的品牌与生产约束,也无法移植成汽车普遍控量稳价的办法。两行业真正相通的一点是:掌握产品、价格和产量决策的人,应当在需求变化时改动计划,而不是把缺口一直留给渠道。
年末见分晓
假设某区域每月卖出1000辆,厂家连续三个月各发1300辆,就会多出900辆未售车。若改由厂家持车、门店代售,三个月仍生产3900辆,车一辆也不会少,只是融资和跌价的账从门店移到厂家。生产减少、跨区调拨或找到新的购买者,才会改变库存总量。
这也给年末考核留下了几道实题。零售低于预期时,厂家会不会下调补货和排产?官降以后,在库车的价差由谁补?门店获客、成交和交付的佣金何时到账?上汽大众代理制2.0把佣金按30:40:30分给这三个环节,提供了一种分账办法。若门店仍要为保住返利接下卖不动的车,App里的订单再多,也很难说销售已经由消费者拉动。
11月和12月,车企会冲刺全年目标。届时更值得看的,是国内批发扣除出口后与上险的差额、厂家和经销商各自的未售车及库龄、可比配置的成交价,以及佣金和返利的实际到账。门店招牌可以很快更换,生产与库存的账却不会自行改写。桑之未汽车行业观察