中国“离岸富豪税”收了1600亿,遗产税也要出鞘了?
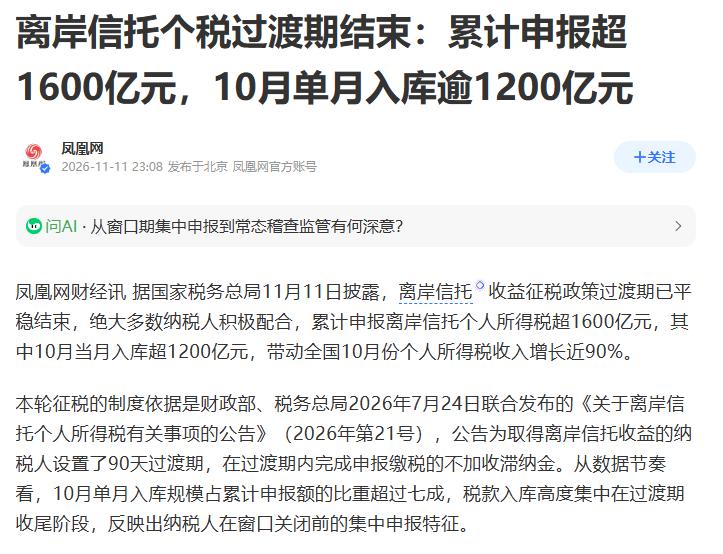
1600亿落袋,靠的不是税务局多了几双眼睛,是CRS让离岸信托的底牌一张一张翻到了桌面上。11月11日,国家税务总局公布数据:离岸信托个税累计申报超1600亿元,10月单月入库超1200亿,直接把当月全国个税收入拉高了近90%。
这笔钱不是新增的税种,是把2023年以来“装进信托就算藏好了”的那条路,用20%的税率焊上了一道闸门。
中国居民控制的离岸信托总资产大约在2.3万亿到2.7万亿人民币之间,总户数一万左右,平均每户的信托资产在1.5亿到2.5亿之间。这次补税的核心动作,是把“把股权、房产装进信托”这件事本身视同转让,按增值部分征20%。
信托存续期间的分红、利息、减持收益,不管有没有分到个人手里,都得按年申报。追缴期原则上3年,金额超过10万的可以延到5年,涉及偷税的不受期限限制。
海底捞张勇的妻子舒萍在9月减持了2.59亿股、套现约23.58亿人民币,市场普遍把这次减持跟补税窗口挂在一起;趣店罗敏被追缴7.9亿个税,已经完成申报。
富豪们不是突然觉悟了,是CRS把香港、新加坡、开曼这些地方的账户信息自动交换回了国内,税务局手里有了对账单,不申报的代价从“可能被查”变成了“一定会被查”。
但1600亿这个数字,如果只读成“富人终于掏钱了”,就把征税这件事的另一半账本盖住了。
征税能力是有成本的。离岸信托补税之所以能跑通,靠的是CRS这张跑了十几年的网,加上AI和大数据把几十万条跨境账户信息跟境内纳税人的身份、股权、交易记录做交叉比对。这套系统的建设和维护,本身是一笔巨大的行政投入。
2027年度国考税务系统招录人数占比攀升到67.28%,接近历史峰值,背后是征管力量在往“数据比对”和“跨境追缴”上倾斜。1600亿是净入库的数字,把税务局为此投入的人力、系统和国际协作成本扣掉之后,还剩多少,公开信息里没有一本明细账。
这不是说这笔税不该收,是说“收了多少”和“收这笔钱的成本是多少”应该放在同一张桌子上看。一个税种如果征收成本吃掉收入的很大一块,它的实际再分配效果就要打折扣。
遗产税在这件事上的历史包袱更重:税务部门对居民资产信息的掌握长期不完整,资产评估需要会计师和评估师介入,信息孤岛让征管成本高到“征上来的钱可能还不够付征收的钱”。
2026年电子死亡证明跟税务系统的打通在技术上迈了一步,但技术解决的是“看得到”,解决不了“估得准、收得上来、收得划算”。
税负归宿不取决于法律写谁的名字,取决于谁有工具把税转出去。
美国的数据显示,富裕家庭利用信托省下的税相当可观。一个开征遗产税的国家,如果不同时把赠与税、保险受益人规则、信托穿透条款和估值规则一起焊死,最有钱的那批人仍然可以在法律框架内把税基削掉一大块。
而一个只有一套房、没有信托、没有保险规划、没有跨境架构的普通中产,遗产里最大的一块就是那套房子,估值清晰、无法拆分、没有工具可用,反而最容易成为遗产税的实际承担者。这不是说遗产税不该征,是说“征谁”和“谁跑得掉”是两件事。
郭树清建议遗产和赠与税“只涉及少数高收入群体”,这个方向是对的。但要把“只涉及少数人”从一句话变成一套制度,需要的是赠与税同步、保险和信托的穿透规则同步、估值标准统一、免征额足够高到把绝大多数家庭挡在门外。缺了任何一环,税就可能落到它本来不想落的地方。
遗产税在中国的现实约束也摆在那儿。截至2026年,中国没有遗产税,没有赠与税,没有正式草案,没有列入本届全国人大的正式立法规划,财政部和税务总局反复澄清“没有实施时间表”。
养老金缺口是实打实的,而离岸信托补税已经证明了一件事,当CRS和数据比对把信息不对称压下去之后,原先“收不上来”的税是可以收上来的。
遗产税缺的不是税源,高净值家庭的资产大量集中在股权、房产和金融资产上,这些恰恰是容易估值的品类。缺的是把“只碰少数人”这句话变成一套跑得动、成本可控、避税工具被提前堵死、免征额足够高的制度设计。
1600亿是一张成绩单,也是一张提醒单。它证明了中国税务系统在跨境信息比对上的能力已经跨过了一个门槛,但它没有回答另一个问题:下一个税种,是继续沿着“谁有数据谁就能收”的路径往前走,还是在开征之前先把“谁跑得掉、谁跑不掉”的账算清楚。
征税的正义性不取决于税率写多高,取决于税基有没有被最有钱的那批人用工具削掉,而削掉的那部分,最后落到了谁头上。
离岸信托补税至少让藏钱的那批人掏了钱。遗产税如果要来,它该做的第一件事不是定税率,是把保险、信托、赠与、估值这四道门一道一道焊死。