人到中年,最怕的不是赚得少,是手里那点底牌,被人一掀就没了。
网上有个说法挺扎心:78%的中年人把“有足够存款”列为安全感第一条,心里那条“够”的线平均是285万。现实呢?42%的中年家庭存款撑不过3个月,76%的40岁以上家庭应急金不足三个月。一次裁员、一场病,体面说塌就塌。
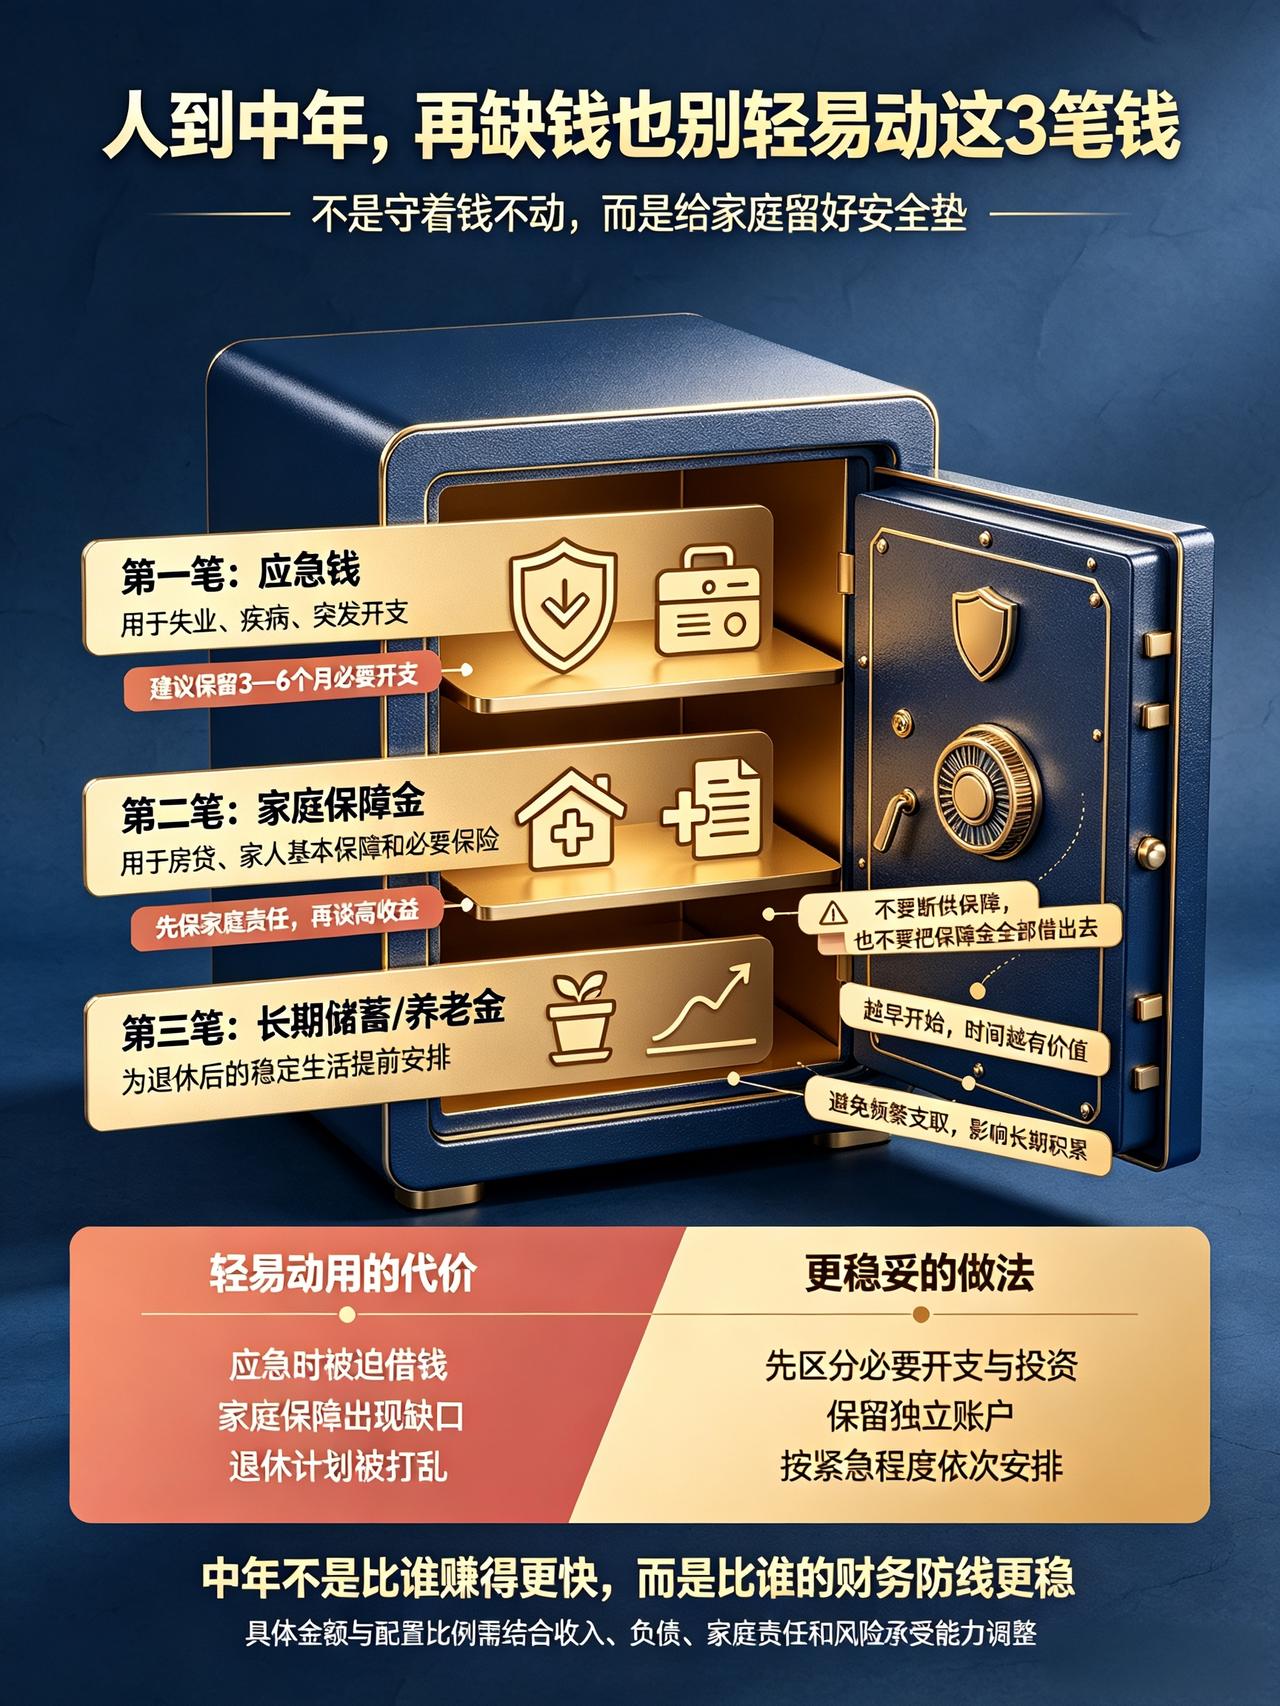
第一笔不能动的,是应急金。有个北漂老哥,40岁被裁,一分补偿没有,空窗一个半月,最后靠老爹打来的5万块才把贷款和社保续上。网友说得直白:“没被裁的忙着上班,被裁的忙着找钱,中年男人哪有功夫上网喊疼。”应急金不是让你发财的,是让你在断流那几个月,不用伸手向任何人低头。
第二笔不能动的,是养老钱。2025年企业职工养老金替代率只剩40%到45%,国际警戒线是55%。退休前月入一万,退休后社保大概发四千。你现在把养老钱挪去给孩子交补习班、给老人垫医药费,表面是“救急”,实际是把晚年的自己推到悬崖边上。网友一句话很糙但在理:“你现在动的养老钱,就是老了以后跟子女伸手的底气。 ”
第三笔不能动的,是保险的底线。2025年有个真实案例:吴先生兄弟轻信“保险无用论”,哥哥退了重疾险,弟弟断缴。后来哥哥要肝移植,弟弟确诊甲状腺癌,复效保单还在180天等待期内,50万保障直接落空。退保省下的那几千块,在ICU门口连零头都不够。
说到底,中年人守这三笔钱,不是抠门,是给全家留退路。网友那句话我记到现在:“像在走钢丝,生怕任何一点意外开销。”走钢丝的人,手里那根杆,不能扔。