支付宝的相互宝可信度有几层
一亿人点过“加入”,七千五百万人陪它走到关停,十七万九千人拿到过救命钱,也有人申诉了四年,连一句“为什么拒赔”都没等来。相互宝到底可不可信?我的答案是:它有三层,但每一层的“可信”,说的根本不是同一件事。
第一层:它真金白银救过人,这部分没法否认
三年时间,累计救助超过十七万九千名患病成员,募集互助金约二百五十九亿元,单均赔付十四万五千元。六成成员来自三线以下城市和农村,近七成成员年收入不到十万元。对这批人来说,一年一百多块的分摊,换的是一个当时商业保险够不着的心理兜底。这一层的“可信”,是普惠价值可信。有人靠它拿到了钱,这是事实,不该被后来的骂声一笔抹掉。
第二层:但它的规则,是自己写的
相互宝不是保险,没有牌照,不受保险法约束,条款的解释权在平台手里。有成员确诊甲状腺乳头状癌伴淋巴结转移,平安和人保两份重疾险都按重疾赔了,相互宝以“不属于重症范围”拒赔。还有颅咽管瘤做了切除手术,平台以“未开颅”为由不认,申诉人质问:微创切掉的肿瘤,凭什么不算?这一层的“可信”要打一个巨大的问号:它可能赔你,但它随时可以告诉你“你不符合我们自己的定义”。
第三层:最要命的是,没有一个“裁判”站在你这边
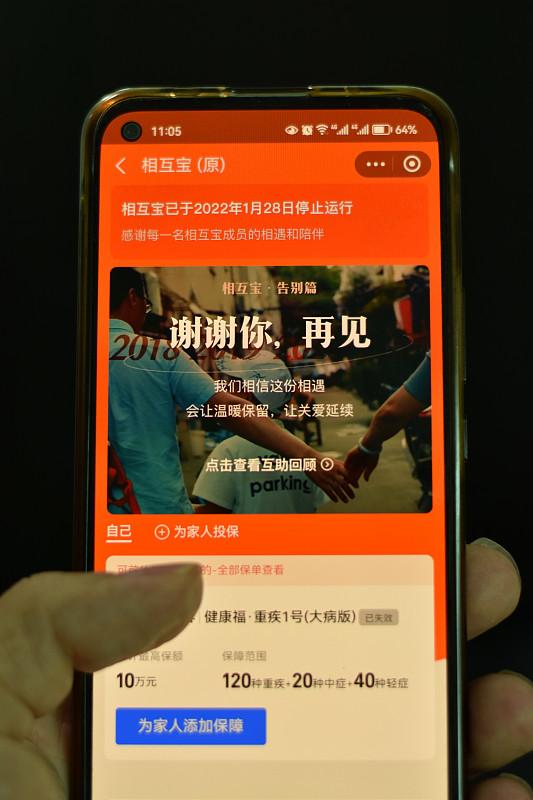
保险出纠纷,有银保监、有法院、有明确的诉讼路径。相互宝出纠纷,申诉通道在平台内部,关停之后连这条通道也关了。分摊金从最初的三分钱一期涨到后期近七元,三年涨了两百倍,健康的人陆续退出,留下来的人越摊越贵。二零二三年,金融管理部门对蚂蚁集团罚没七十一亿余元,明确要求关停违规开展的相互宝业务。这一层最凉:它靠你的信任运转,却没有一个独立于它的力量来守护这份信任。
结语
相互宝做了一件好事,但它用一套没有裁判的规则去做这件好事,注定走不远。它关停的时候,超过一亿网络互助用户转身发现自己站在“裸保”的空地上。记住一句话:叫“宝”的不一定是保险,承诺“互助”的也可能是生意。 你当年分摊的钱,是善意;但你签下的,从来不是一份有法律兜底的合同。这,就是相互宝可信度的全部真相。