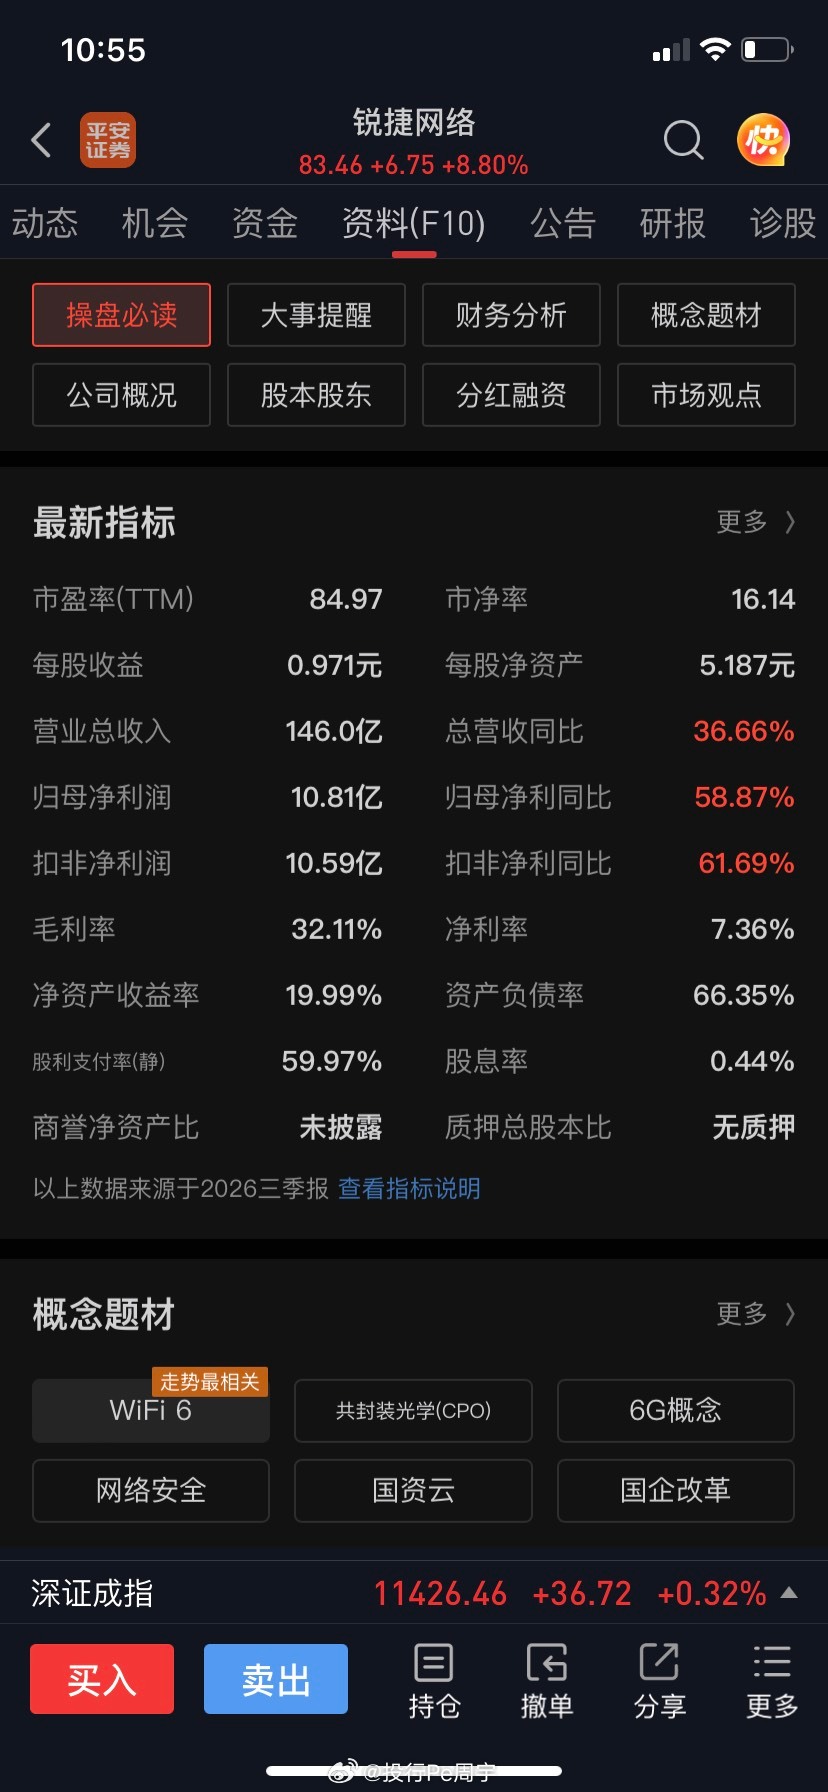
锐捷网络(301165)AI算力网络的核心“卖水人”——业绩已兑现,估值正在重定价
一、开篇:为什么现在要重新看锐捷
AI叙事进入第三年,市场正在从“买芯片”向“买网络”迁移。训练集群规模从千卡走向万卡、十万卡,瓶颈不再只在GPU本身——GPU之间的互联效率,正在成为决定算力利用率的关键变量。交换机,尤其是高速数据中心交换机,是这场迁移中最直接受益的硬件环节之一。
锐捷网络是A股中少数已经用报表兑现了AI网络需求的公司,而不是停留在“预期”阶段。
二、业绩:不是概念,是已经落地的增长
2026年前三季度,锐捷营收145.96亿元,同比增长36.66%;归母净利润10.81亿元,同比增长58.87%。单看第三季度,归母净利润3.87亿元,同比增速达到69.43%。利润增速持续快于收入增速,说明规模效应和产品结构正在同步改善。
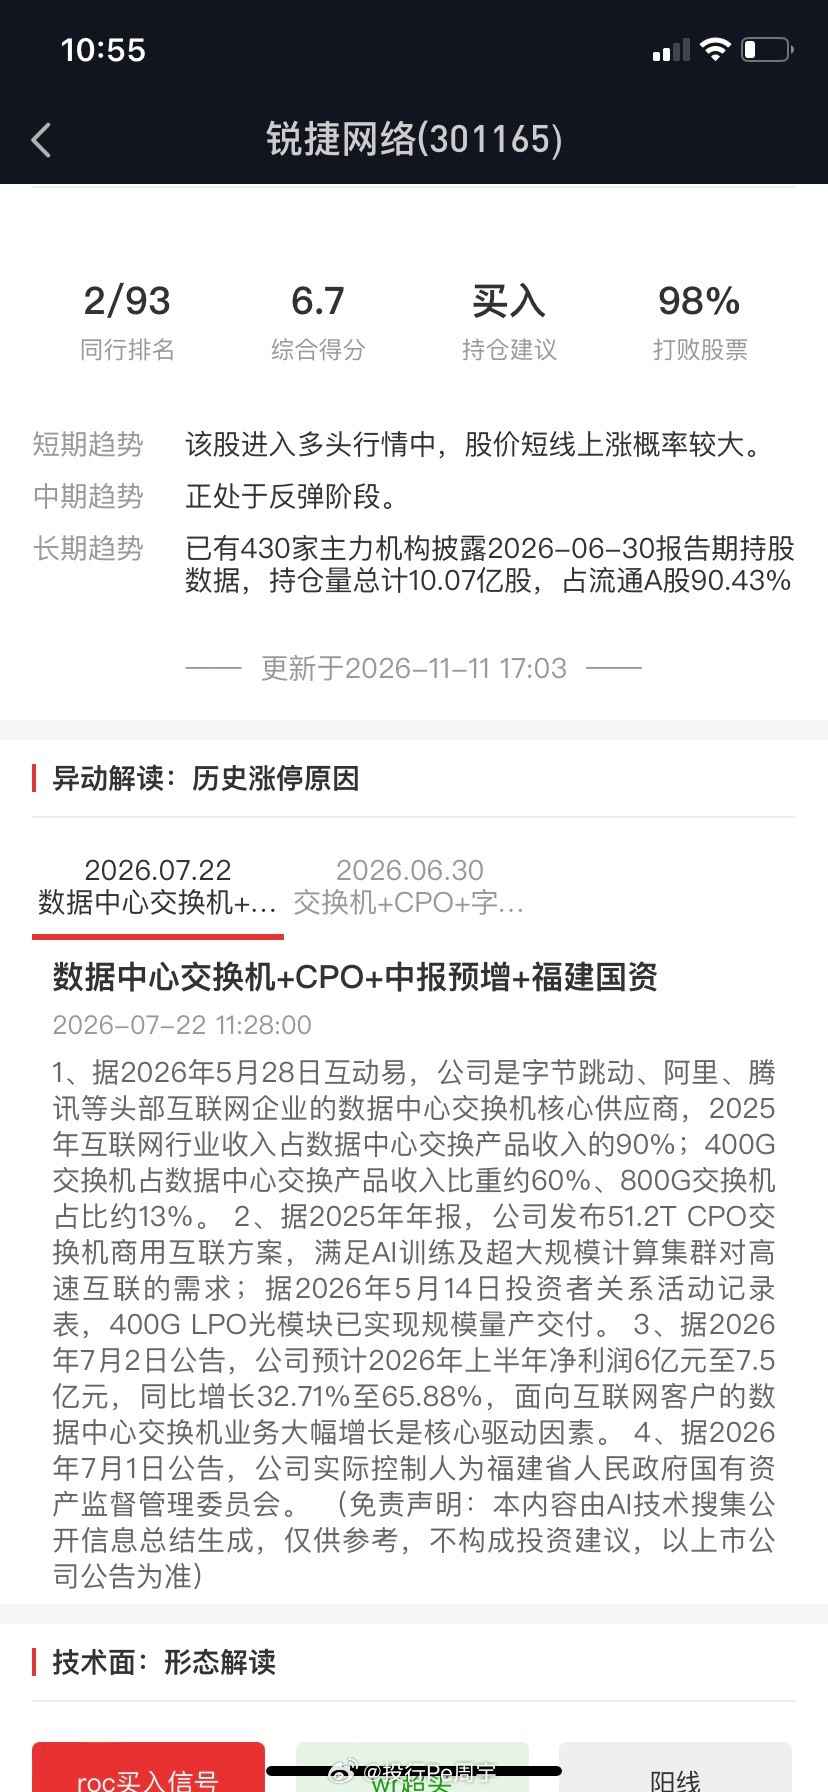
真正的结构性亮点在数据中心交换机:前三季度该业务收入94.7亿元,同比增长约70%,占总收入比重已升至约65%。其中800G交换机收入同比增长约3.8倍,400G同比增长37%。互联网客户(阿里、字节、腾讯等头部CSP)贡献了数据中心交换机收入的90%以上,订单在持续加速交付。
一句话概括:锐捷的增长引擎已经完成了从“园区网”向“AI数据中心”的切换。
三、壁垒:高速交换机的“身位优势”比想象中更硬
市场对锐捷最大的认知差,在于把它当作一家“二线网络设备商”。但在AI最需要的那条产品线上,它的位置并不“二线”:
· 中国以太光网络市占率第一;· 中国以太网交换机市占率第三;· 800G数据中心交换机市占率国内第一,已量产128口800G盒式交换机,同时布局1.6T及超节点方案。
在800G这个当前AI集群的主流速率上,锐捷是先发者,而不是追赶者。更值得关注的是超节点方向:2026年9月公司发布RG-ETH128超节点方案,单机柜最高支持128卡GPU互联,250纳秒级低时延交换芯片,业务边界正从机柜间的Scale-out向机柜内的Scale-up延伸。如果这一趋势确立,锐捷可触及的市场空间将不再局限于传统交换机TAM。
四、催化剂:可转债+股权激励,把“远期”拉近到“近期”
2026年9月,锐捷同步推进两项关键动作:
其一,拟发行不超过26亿元可转债,其中10亿元投向大规模智算集群高速互联网络系统,7亿元投向高密度算力集群高速网络交换单元及整体方案,4亿元用于算网融合研发,5亿元补流。这不是泛泛的“加码研发”,而是对准超节点和高速互联的定向扩产。
其二,推出第二期限制性股票激励计划,拟授予1,113万股(约占总股本1%),授予价52.27元/股,覆盖685名研发技术人员及核心骨干,侧重数据中心相关岗位,考核门槛较上期提高。激励范围向数据中心倾斜、考核标准抬升,本质上是管理层用自身利益对AI网络业务的持续性“下注”。
这两项动作的共同信号是:公司正在把AI数据中心从“当期高增长业务”升级为“中长期战略底座”。
五、行业β:2027年的资本开支能见度,比市场预期更远
锐捷的管理层在交流中援引行业数据:整体互联网行业2027年资本开支总容量接近2万亿元,其中网络部分的增速至少在50%。腾讯2026年资本开支规划已达1600亿元以上,阿里、字节的AI算力投入仍在加码周期中。
上游芯片节奏也在配合:TH5已成熟应用,TH6预计2026年下半年至2027年逐步成为重要部署品类,对应的是交换机端口从400G向800G、再向1.6T升级的确定性路径。锐捷在这一升级链条上同时具备客户份额、高速产品先发优势和自建产线能力,是产业趋势中卡位最直接的标的之一。
六、估值与空间:分歧存在,但赔率正在变得有吸引力
当前市场对锐捷的分歧,集中在“高增长能否消化高估值”。客观呈现事实:
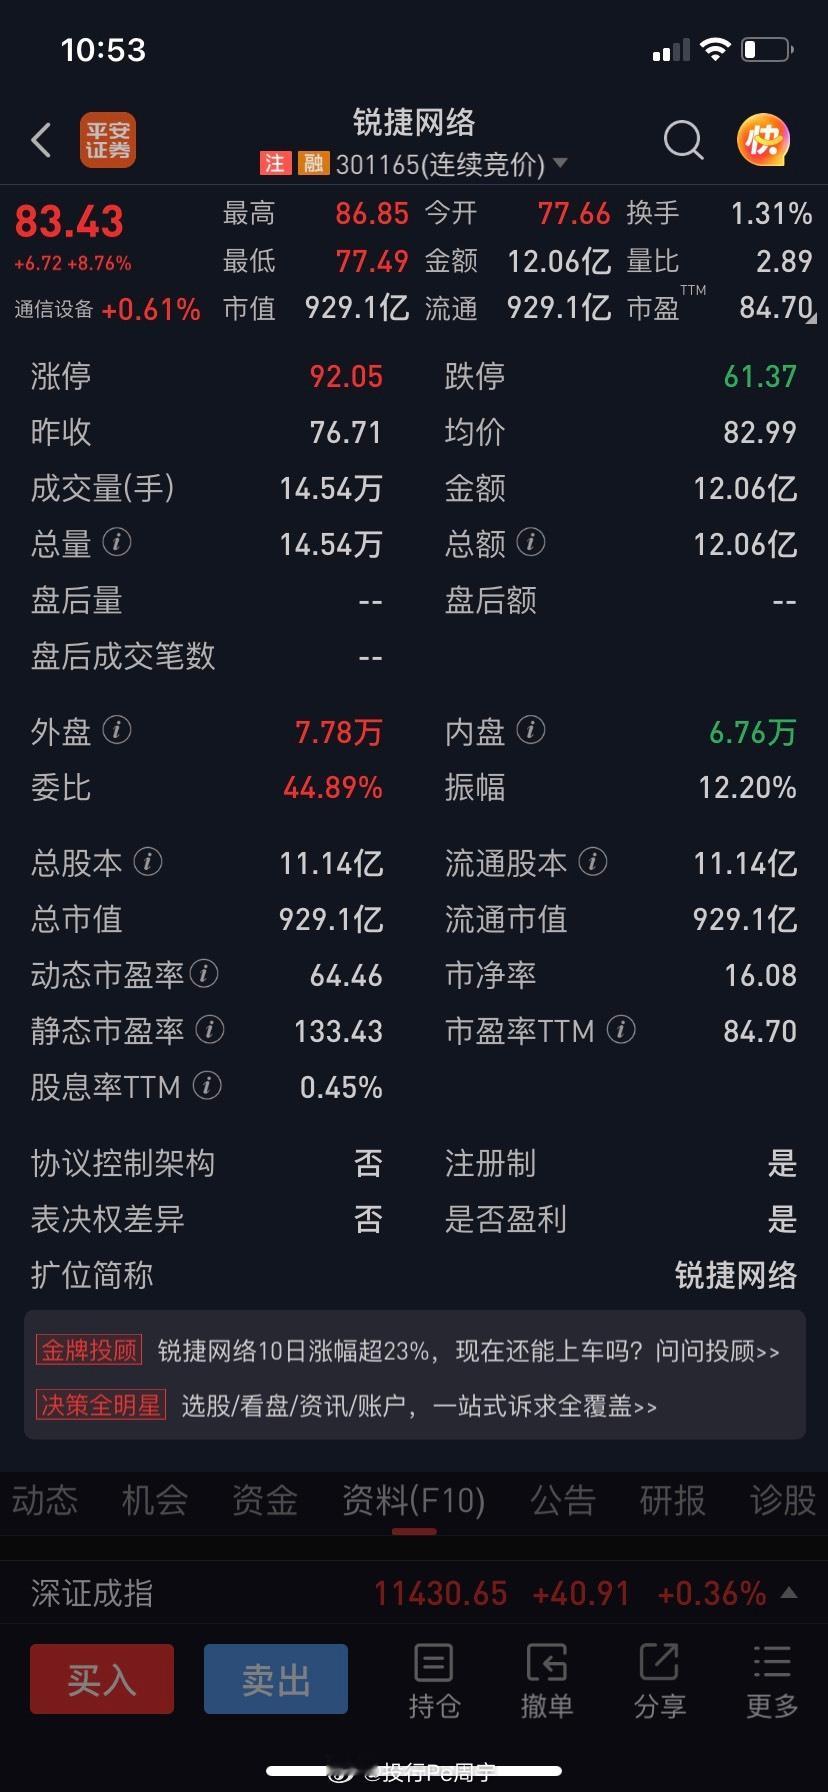
· 近六个月7家机构给出2026年净利润预测,均值约16.9亿元,同比增长约142%;目标价均值约131.71元,区间从101元到167.73元。· S&P Global汇总的5位分析师共识评级为 “Strong Buy” ,平均目标价150.03元,较近期价格隐含约83%的上行空间。· 以机构2026年净利润均值粗略折算,当前股价对应的2026年前瞻PE约45—47倍;若按2027年盈利预测,PE将快速收缩至25—30倍区间。
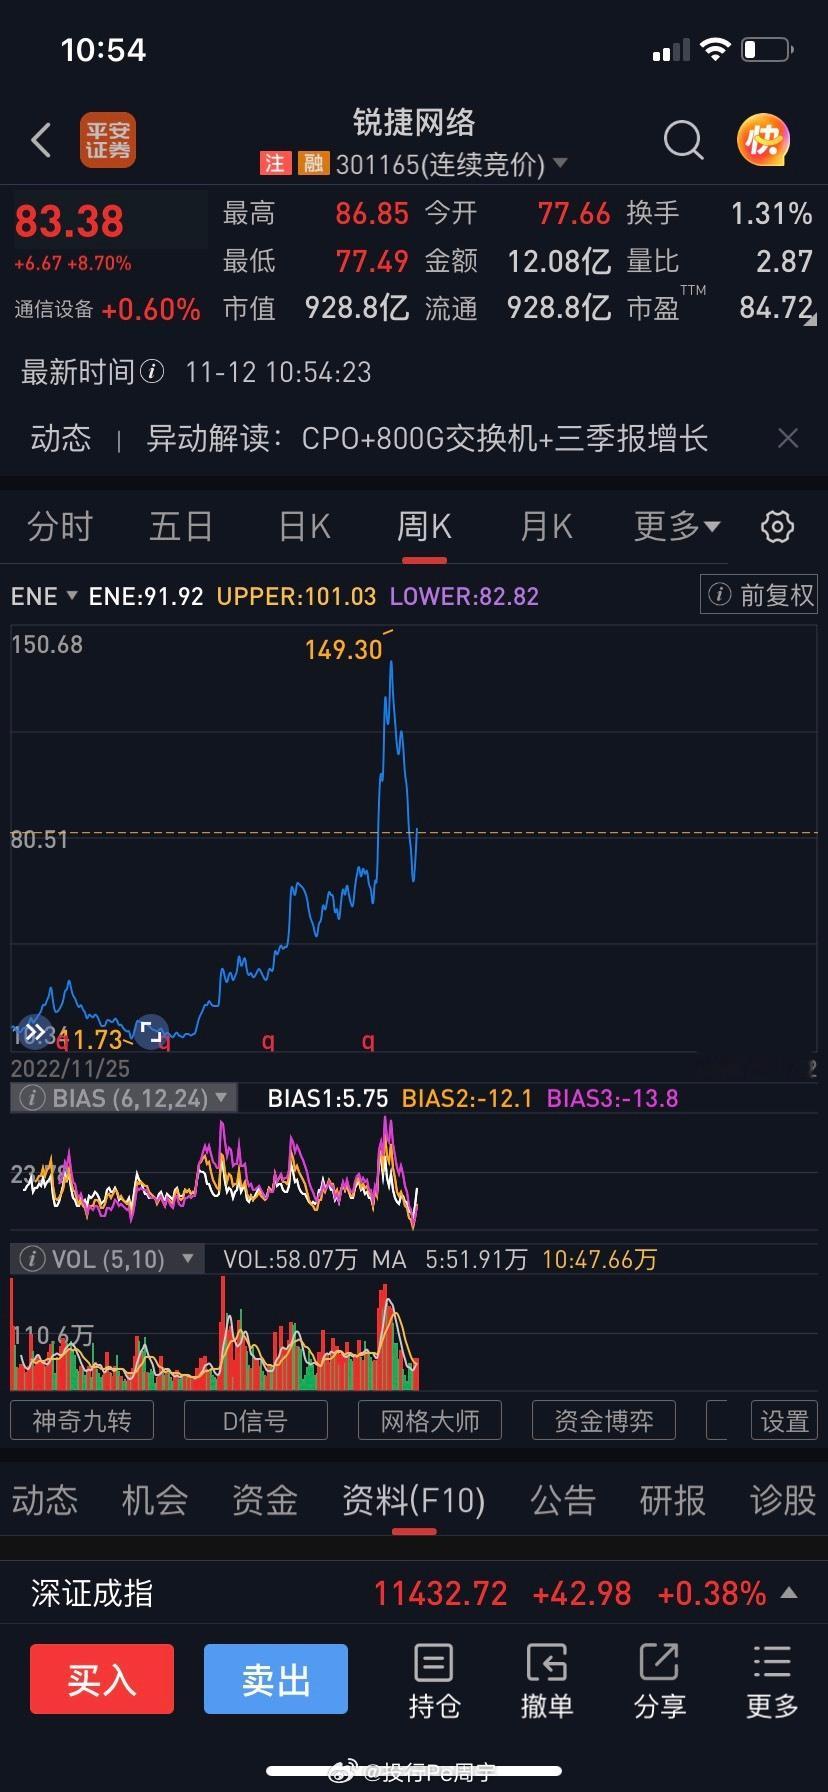
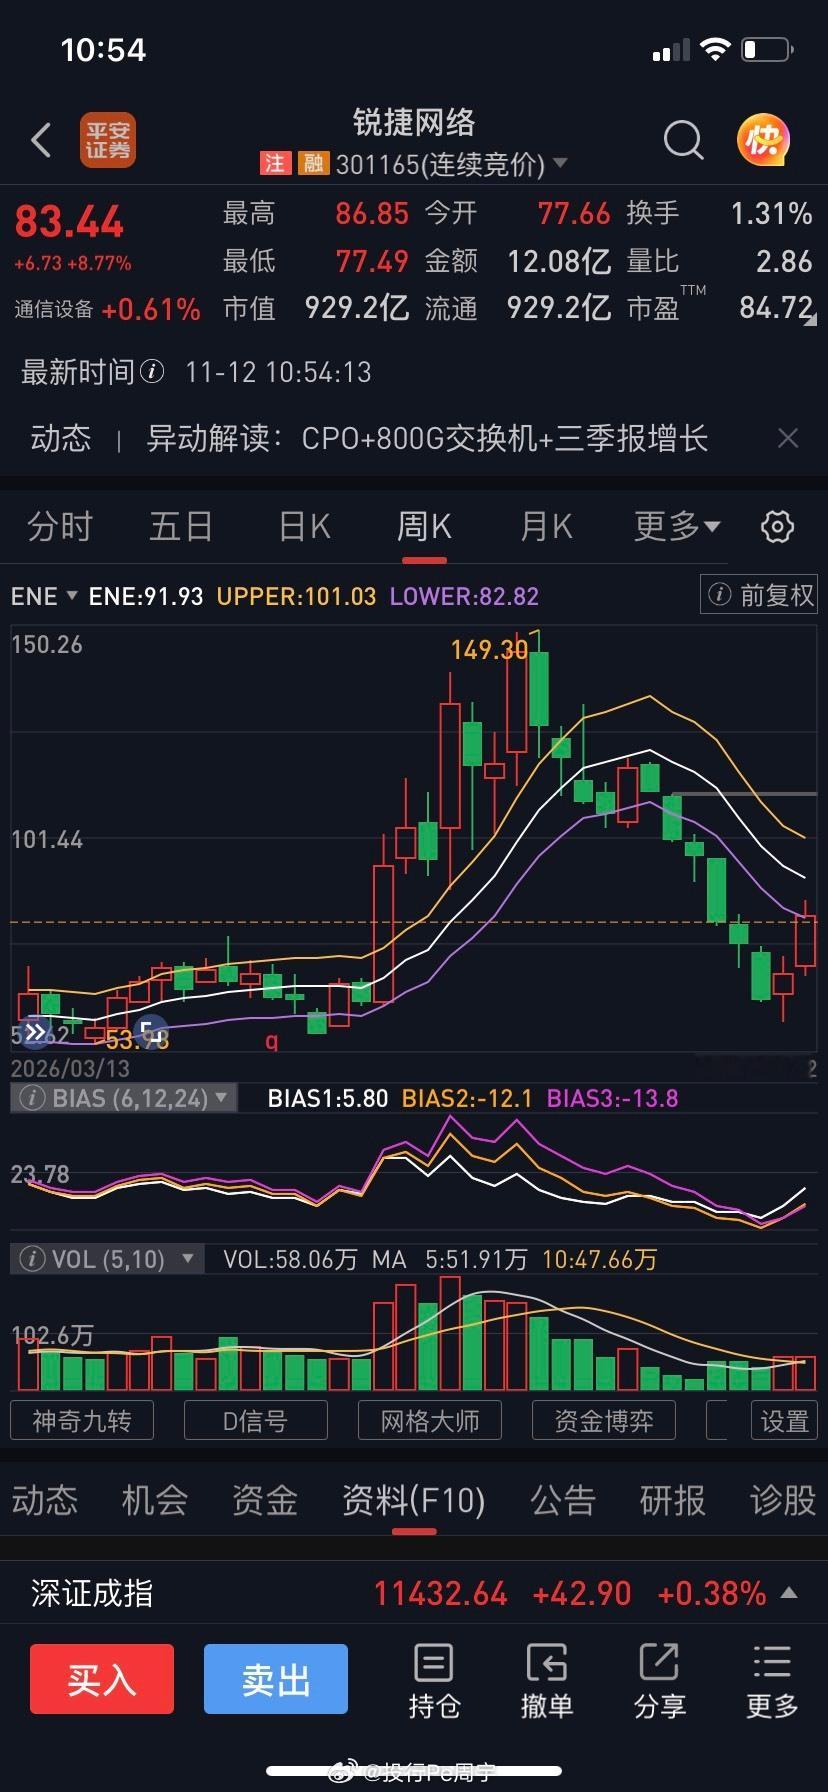
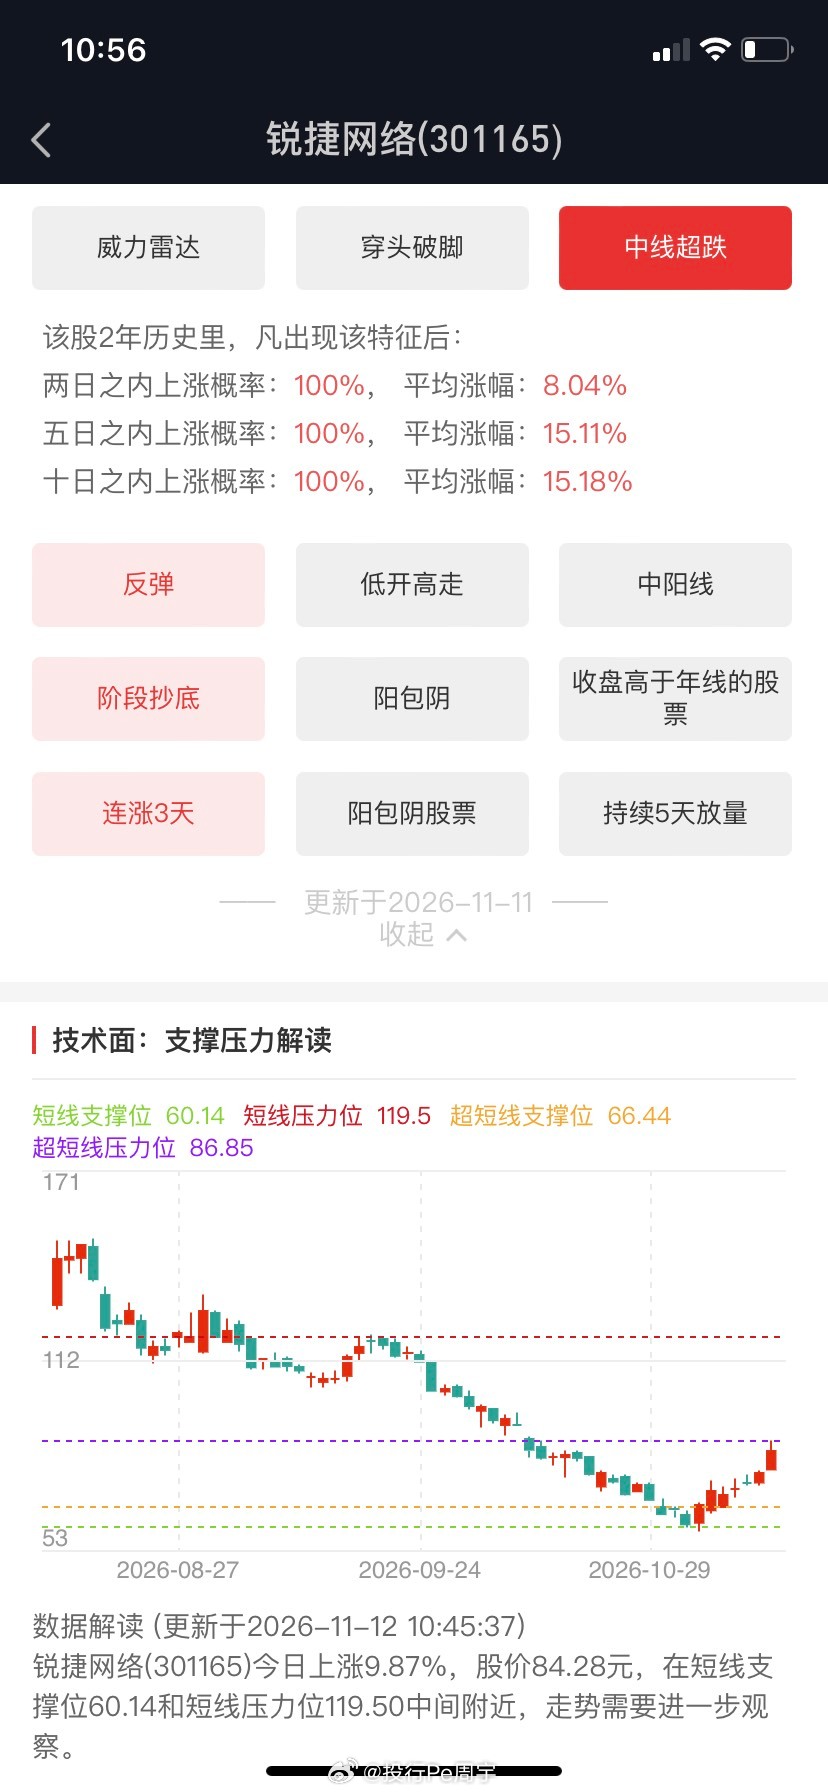
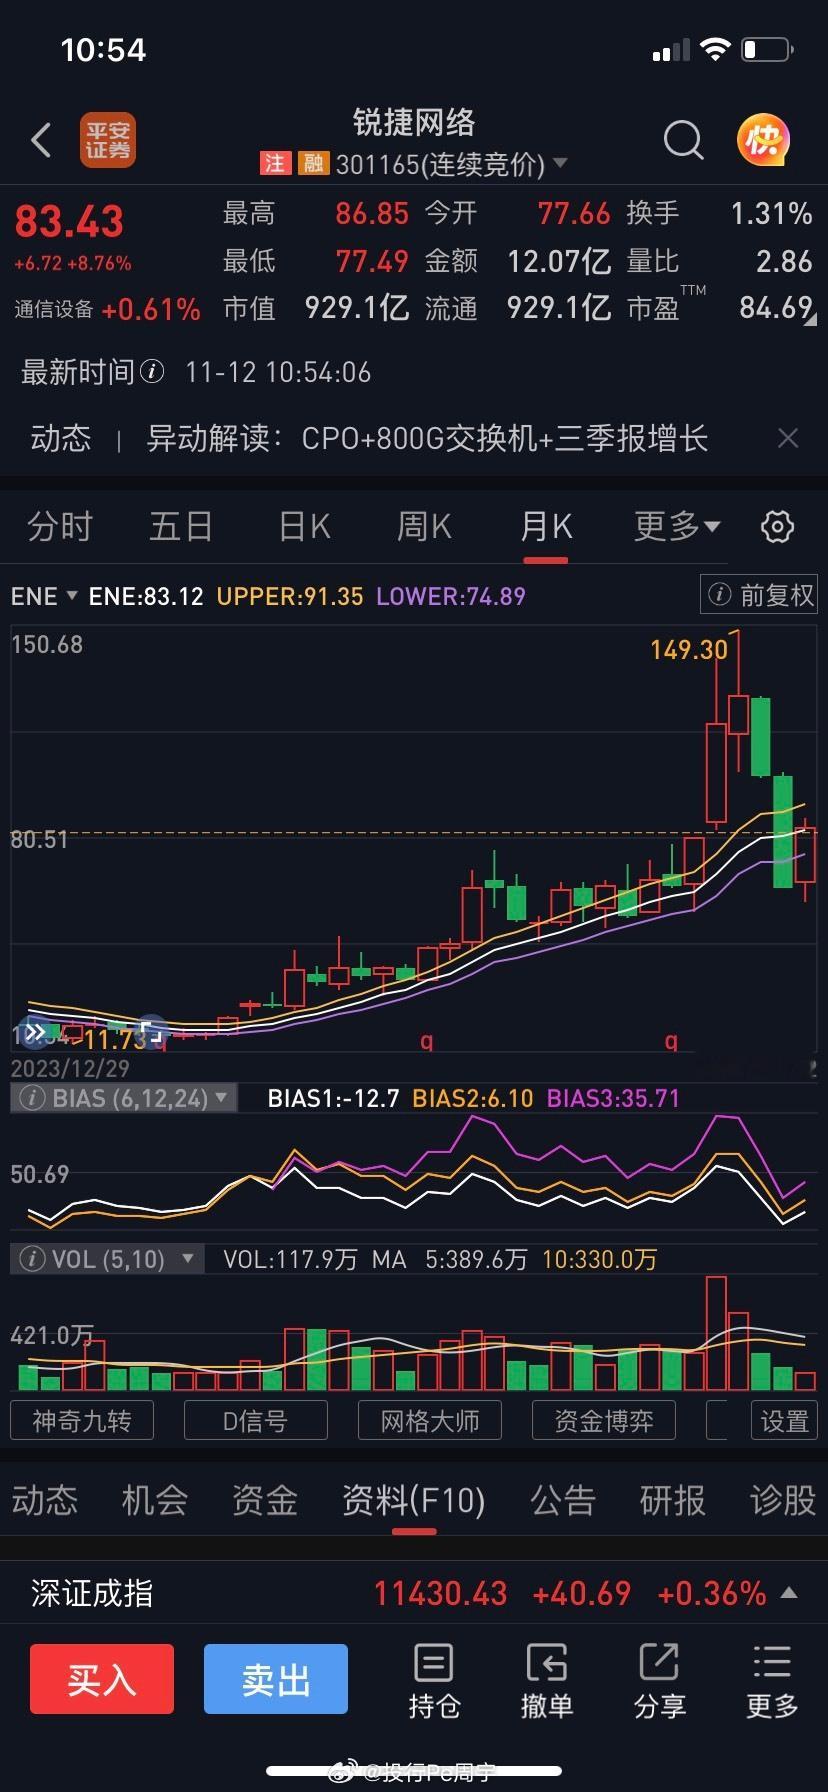
需要诚实指出的是,锐捷股价在2026年10月创出阶段高点后经历了显著回撤,TTM PE一度高达70倍以上,当前时点的高估值压力并未完全消除。高盛在7月将评级下调至“中性”、目标价120.5元,也代表了部分机构对短期估值纪律的坚持。但正因为股价已经经历了一轮幅度不小的回调,“业绩高增+估值消化”正在同步发生,前瞻PE与增速之间的匹配度,比三个月前明显改善。
业绩已经兑现,估值正在重定价。锐捷网络是AI算力链条中少数“叙事有报表支撑、报表有产业趋势支撑”的标的。
---
免责声明:以上内容基于公开信息与机构研报的整理,仅供投资参考,不构成任何买入或卖出建议。投资者应结合自身风险承受能力独立判断。
a股[超话]股票股市股票分析资产管理资产配置资本市场资产投资人投资a股市场短线宗师产业投资